Mitäköhän Traumakinelle kuuluu? Kai ne jenkit on jotain tuloksia saaneet omasta tutkimuksestaan? Faron voisi myydä sen pois ja keskittyä Bexiin, jos Traumakinella jotain käyttöä olisi.
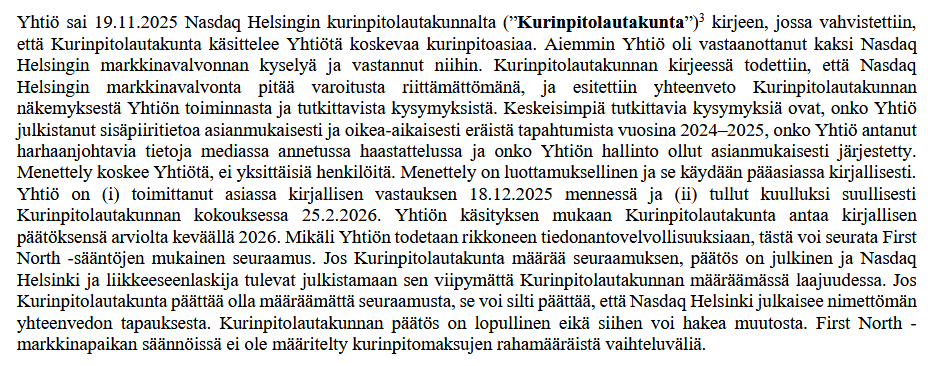
Yhtiön mukaan kerättävät varat riittävät marraskuuhun 2027 asti, minkä pitäisi mahdollistaa bexmarilimabin vaiheen II HR-MDS-tutkimuksen vasteiden luenta. Rahoitusriskin laskulla on myönteinen vaikutus näkemykseemme, mitä tasapainottaa osaltaan odotuksiamme pienemmät annin nettotulot. Nostamme tavoitehintamme 0,75 euroon (aik. 0,65 €) DCF-mallin perusteella laskeneen riskitason mukaisesti. Suosituksen nostamme osta-tasolle (aik. vähennä).
Se on osta -lappu ny.
24 tykkäystä
Kiitos tarkkaavaisuudesta ja asioiden esille nostamisesta. Yrityksen ympärille on viimeisen parin vuoden aikana kertynyt mainelastia aikalailla. Kertooko se mistä? Onko nyt niin, että keinoja kaihtamatta työnnetään markkinaan sisältöä, josta viimeisen vastuun kantaa ainoastaan hyväuskoinen sijoittaja? Onko esim. tämä talousjohtajan sisäpiiritiedon väärinkäyttö listalla? Sehän tapahtui tämän vuoden puolella. Onko yritys millään tavoin reagoinut selkeään rikkomukseensa? Kertooko se mistä?
9 tykkäystä
Samoihin aikoihin kun Faron vastailee Nasdaq Helsingin kurinpitolautakunnalle siitä, onko Faron julkistanut sisäpiiritietoa asianmukaisesti ja oikea-aikaisesti eräistä tapahtumista vuosina 2024-2025 , talousjohtaja myy osakkeitaan. ( Ja mehän uskomme, ettei hänellä ollut sisäpiiritietoa).
Kertooko tällainen toiminta jotain firman toimintakulttuurista?
15 tykkäystä
Niin koska yritykselllä ei ole tuloa, joka ikisen sentin sakoista ja muista seuraamuksista maksaa tuo yllämainittu hyväuskoinen sijoittaja. Maineenhallinnan ja yrityksen strategisen viestinnän ( ja tulevaisuuden) kannalta mahdolliset virheet ja väärinkäytökset tulisi tunnustaa ja korjaavat toimenpiteet tulisi tehdä näkyvästi ja viipymättä. Nyt antihan on herkkä ajankohta, mutta silti toivoisin, että hallituksen rohkeus riittäisi (onhan anti 100% taattu todella kalliilla hinnalla, jonka osakkeenomistajat maksavat). Tarinan jatkuminen, onnistumisesta puhumattakaan, eettisesti korkean vaatimustason toimialalla, edellyttää sidosryhmien luottamusta. Onko sitä nyt /tulevaisuudessa?
4 tykkäystä
Tuossa @Antti_Siltanen tuoreessa päivityksessä oli mielestäni virhe merkintäoikeuden irtoamisen osalta:

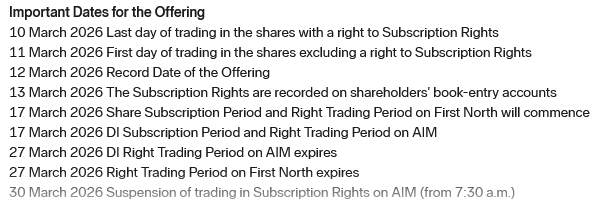
Tänään on merkintäoikeuksien täsmäytyspäivä, viimeisen kerran merkintäoikeus oli kiinni osakkeessa tiistaina 10.3. Tärkeät päivät Faronin pörssitiedotteesta:
6 tykkäystä
Olen eri mieltä, käsitykseni mukaan viimeinen kaupankäyntipäivä merkintäoikeuksilla oli maanantai.
Mitä tulee aiempaan huomioosi tutkinnasta, varoitusta on suositeltu, ja se on suunnattu yhtiölle eikä niinkään suoraan yhtiön johdolle. Varoitus viittaa siihen, että Nasdaq uskoo rikkomuksen, jos sellaista on tapahtunut, olevan muodollinen vakavan väärinkäytöksen sijaan.
3 tykkäystä
Ei 13.3 enää ratkaise oikeutta, vaan 11.3 osake on jo ex-oikeus. 13.3 merkintäoikeudet vain kirjataan arvo-osuustilille näkyviin niille, joilla oikeus niihin jo on.
1 tykkäys
No olenko sellaista edes väittänyt? Tuossahan ne päivät on esillä yläpuolella. Merkintäoikeus oli irti osakkeesta eilen 11.3, ei tänään 12.3. Tänään on merkintäoikeuksien täsmäytyspäivä (T+2), huomenna merkkarit kirjataan tilille.
2 tykkäystä
Jeps ja anteeksi. Tulkitsin tekstisi väärin ja olet oikeassa, että Antti on väärin kirjoittanut “tänään”
1 tykkäys
Helsingin pörssin setlaus on nykyään T+2 päivää, joten jos osti Faronia ti 10.3., niin sai merkintäoikeudet.
2 tykkäystä
Se kertoo huonosta johtamisesta. Buffet joskus vuosikymmeniä sitten totesi, että yrityksen hyvä johto on yksi kriteereistä, joilla uusia sijoituksia harkitaan. Faronin ongelmana ehkä se, että kyseessä on jollain tavoin perhe-/sukuyhtiö , ja niissä hallituksen mahdollisuudet puuttua kyseenalaisiin tai jopa virheellisiin toimintatapoihin on joskus hiukan hankalampaa kuin muissa firmoissa.
7 tykkäystä
Erikoista menoa eläkeyhtiöltä, Varma kippaa osaketta tuulipuvuille ja antaa ilmoituksen kuukauden myöhässä 
5 tykkäystä
Tiedote Varman liputuksesta ei koske Suomen pörssin sääntöjä. Ei ole rikottu 5, 10, 15 % rajoja.
Tiedotteessa lukee Non-UK issuer eli se on Lontoon AIM liputusilmoitus, heillä on sääntönä 3,4,5 % jne liputukset UK-yhtiöille, mutta nyt on tulkittu myös non-UK velvolliseksi. Raja on paukahtanut jo 11.2.26. Neljä ja kolme prosenttia menivät rikki. Ovatko nuo UK-rajat velvoittavia non-UK:lle, en ole juristi. Jos eivät ole, ei väliä. Jos ovat, miksi näin myöhään, en ole vieläkään juristi.
Annista ilmoitettiin 9.2.26. Varma alkoi viimeistään 11.2.26 tyhjentämään tankkiaan, jossa oli 5 133 674 osaketta noin puolilleen myymällä 2 500 000 kpl. Nyt on luvannut taas täyttää sitä 1 823 310 antiosakkeella hintaan 911 655 €. Ei ole tietoa kauppapäivistä tarkemmin, mutta oli kurssi selvästi yli 50 c. Toisaalta heidän tehtävänsä on huolehtia yhteisistä eläkevaroista eikä Faronin osakkeen arvosta, joka tavoitteli ehkä Varmasta huolimatta normaaliin tapaan merkintähintaa ainakin alkuun. Näinhän kävi euron annissakin, kunnes muutamassa kuukaudessa korjasi. Jää nähtäväksi, osallistuuko Varma sitoumustaan enemmän vai vähentävätkö pysyvästi prosentuaalista osuuttaan.
Bioretec kans järjestää merkkarin. Ehdotetaan max. 1,5 miljardia uutta osaketta ja 5-15 MEUR halutaan kerätä. Laskennallisesti 1 eurosentti per osake, mutta ei meillä vertailla.
9 tykkäystä
Faronin päälistaus on Lontoossa, joten luonnollisesti sitä koskevat Lontoon säännöt. Helsinkiin faron on vain rinnakkaislistattu.
Rohkea päivitys @Antti_Siltanen, jonka track record ainakin Faronin osalta on viimeisintä osta-suositusta lukuunottamatta ollut hyvin onnistunut.
Oliko näin, että tavoitehinta on ”12kk eteenpäin”? Inderesin oman arvion mukaan 2027e osakemäärä on 238,6 miljoonaa josta 0,75 euron osakekohtaisella hinnalla saadaan pyöreästi 180 miljoonan euron markkina-arvo.
Tällä tavoitehinnalla Faron olisi edelleen kohtalaisesti preemiohinnoiteltu parhaiten soveltuvien pohjoismaisten verrokkien* nykyarvostuksiin nähden. Perusteita preemiohinnoittelulle on annettu aiemmin, mutta mielelläni näkisi niitä tarkasteltavan uudelleen seuraavan laajan raportin yhteydessä.
*Cantargia ja Bioinvent International, allekirjoittaneen näkemys
Joo näinähän se periaatteessa on. Olen tämän 12kk kanssa joskus vähän kiemurrellut, koska jos ennen 12kk aikapistettä on kalenterissa vaikkapa binäärinen päätetapahtuma (saavutti/ei saavuttanut) tai rahoituskierros (diili vs anti), niin niiden yli katsovat tavoitehinnat on vähän hankalia. Tässä kohtaa rahoitus on oletettavasti kunnossa ja readout 27 lopulla tai 28 alussa, joten tilanne on suoraviivaisempi. Sitten toki mietin tulevan luennan todennäköisintä lopputulemaa parilla eri skenaariolla ja mitä sen luennan jälkeen mahdollisesti tapahtuu.
Joo tätä toki syytä tarkastella. Arvelen tosin, että markkinat ei osakkeelle hintaa asettaessaan kovin paljon verrokkeja pohdi.
13 tykkäystä
Se, onko pää- tai muu lista ei kai merkitse. Mutta pääasiahan tässä oli Varman treidit. Non-UK yhtiöt kuten Faron noudattavat kotimaan sääntöjä ja ilmeisesti lain mukaan säännöt ovat non-UK:lle ei velvoittavat, mutta https://docs.londonstockexchange.com/sites/default/files/documents/AIM%20Rules%20for%20Companies%20-%20January%202026.pdf mukaan yhtiön on, jos kotimaan säännöt (kuten Suomen) ovat löysemmät kuin UK:n, tulee yhtiöjärjestykseen kirjata 3,4.5 jne. prosentit.
Faronin omassa yhtiöjärjestyksessä otetaankin kantaa asiaan:
17.1 Soveltamisala
Niin kauan kuin Yhtiö on listattuna AIM-markkinapaikalla (London Stock Exchange), noudatetaan tässä artiklassa 17 kuvattua menettelyä. Lisäksi on otettava huomioon kulloinkin voimassa oleva asiaankuuluva lainsäädäntö koskien omistusosuuksien ja ääniosuuksien ilmoittamista.
17.2 Ilmoitusrajat
Osakkeenomistajan (mukaan lukien epäselvyyksien välttämiseksi talletustodistusten haltijat) on ilmoitettava Yhtiölle kaikista Yhtiön liikkeeseenlaskettuihin osakkeisiin liittyvistä ääniosuuksistaan, olivatpa ne suoria tai välillisiä (mukaan lukien epäselvyyksien välttämiseksi talletustodistukset tai muut AIM-säännöissä kulloinkin määritellyt kyseisiin osakkeisiin liittyvät rahoitusvälineet) (”Osakkeet”), kun tällaiset omistukset saavuttavat, ylittävät tai alittavat kolme prosenttia (3 %) sekä jokaisen yhden prosentin (1 %) kynnysarvon sen jälkeen aina 100 prosenttiin asti Yhtiön kaupparekisteriin merkittyjen osakkeiden kokonaisäänimäärästä (”Ilmoitus”). Osakkeenomistajan on tehtävä Ilmoitus myös tullessaan osapuoleksi sopimukseen tai muuhun järjestelyyn, joka toteutuessaan johtaisi osakkeenomistajan omistuksen saavuttamiseen, ylittämiseen tai alittamiseen minkä tahansa edellä mainitun kynnysarvon osalta.
Niinpä, Varman tulisi noudattaa omistamansa yhtiön yhtiöjärjestystä tiedottaa Faronille ja Faronin tiedottaa markkinaa. Varmanhan olisi pitänyt liputtaa prosenttien 4 ja 3 kohdalla jo 11.2.26. Ilmoituksen mukaan Varma on tiedottanut asiasta Faronille vasta 10.3.26. Faron ei viivytellyt, vaan julkistus tuli 11.3.26.
5 tykkäystä
Tuo oli kyllä hyvä nosto. Jos lähi-idän tapahtumat eskaloituvat USA:n maajoukkojen operaatioiksi asti niin sittenhän Traumakine on tositoimissa.
1 tykkäys