Maija Holmenin poissaolo merkitsijöistä ihmetyttää ja kummastuttaa- hänen tieteellinen uransa on tässä kiinni isosti. Ilman Maijaa on vaikea kuvitella Faronia selviämässä ainakaan näillä näkymin..Toki voi merkata meidän muiden muassa, mutta hänen signaaliarvonsa huutaa poissaoloaan… Eikö Pälsi kuulu johtajistoon, joten jos hänen nimi löytyy listalta niin yhtälailla Juhonkin nimi voisi siellä olla sääntömielessä -vaan ei ole.
2 tykkäystä
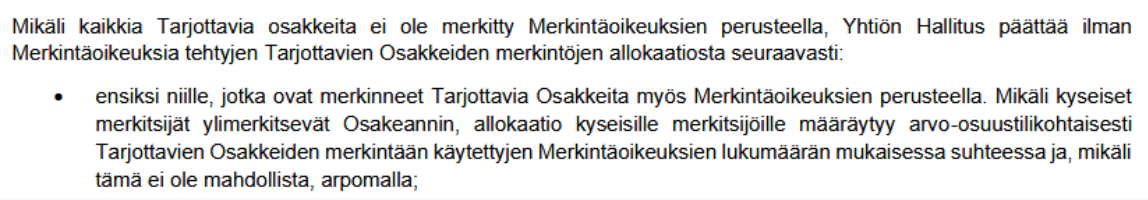
Aivan, eihän tuossa tosiaan tehdä eroa sen osalta, miten merkintäoikeudet saatu. Eiköhän tässä seuraavaksi mukaantuloa suunnittelevan ole syytä kääntää katsetta kohti merkkarikaupankäyntiä.
YTD - 72,79 %
Homman eteneminen näyttää olevan aika tuskallista - ja maalikin siirtyi TAAS lähes parilla vuodella eteenpäin ja johto oli pakotettu kääntymään osakkaiden taskuille. Yleisesti ottaen kun rahavirtojen pitäisi kulkea päinvastoin.
Ihailen toisaalta sitä miten palstalla riittää luottoa yrityksen toimitusjohtajan puhelahjoihin edelleen kaikesta huolimatta.
Itse mietin lähinnä olisiko järkeä ostaa taas pieni koe-erä ja osallistua sitä kautta antiin - tämän päivän kurssireaktion perusteella lienee kuitenkin todennäköistä että osake painuu lähelle antihintaa itse pörssikaupankäynnissäkin.
Itse pidän Faronia lähinnä spekulatiivisena lappuna, johon ei missään nimessä kannata jättää rahaa sisään pidemmäksi aikaa.
Kiinnittänyt myös huomiota siihen että Markku Kaloniemi myi helmikuussa jo 2/3 omasta omistuksessaan ja ei myöskään kuulu ankkurimerkitsijöihin, joten hän lienee tehnyt omat johtopäätöksensä. Syrjälän sitoumuskaan ei vastaa lähellekään hänen omistustaan eli antaa omistusosuutensa liudentua - ja niin näyttää tekevän itse toimitusjohtajakin.
3 tykkäystä
tähän ehkä lisäten että millä perkele te muut annatte hyväksynnän tälläselle perseilylle että poltetaan omistajien omistus. teidän omistus 3€ paikkeilta ostettuna ei ole enään kuin murto osa, näillä herroilla on ollu vuosi aikaa järjestellä kuvioita valmiiksi ettei näin kävisi ja taas kävi. nämä juhon älypuhelin vertaukset ovat jossain määrin jopa naurettavia.
11 tykkäystä
Suosittelen ensin perehtymään yhtiöön, jotta tiedät mihin olet sijoittamassa. Tämä lainaamani teksti kertoo, että et ole lainkaan perillä Faronista tai sen timelinestä. Faron on lääkekehitysyhtiö. Sillä ei ole tuotetta mitä myydä = ei liikevaihtoa = ei tuottoa = ei omistajille jaettavaa. Ja maalihan ei oikeastaan siirtynyt juurikaan jos ollenkaan, jos end point vaihtuu suunnitellusti CR:ksi.
16 tykkäystä
Kukas se sanoikaan vielä joitakin kuukausia sitten Karon grillissä miten rahat ei lopu ja Faron istuu kuskin paikalla?
Mielestäni ei kuulostanut siltä että vuoden alussa tapahtuu kurssiromahdus ja omistajat laitetaan taas maksumiehiksi.
Mutta jos joku tykkää katsoa kun omistuksen arvo romahtaa ja kaivaa lompakkoaan…se on tietysti jokaisen henkilökohtainen valinta.
11 tykkäystä
Isoista omistajista puhuttaessa en ole huomannut Marko Salmea mainittavan. 2,6 miljoonan osakepotti ja proffana Turun biolääketieteessä & mukana InFLAMESissa.
2 tykkäystä
Kukin voi laskea sijoitettavan rahamäärän, jos haluaa pitää osuutensa tulevaisuuden toivotuista tuotoista eli omistusosuutensa samana.
Merkintäoikeuden saa jokaisella omistamallaan lapulla. Jokaista 13 merkintäoikeutta kohden saa merkitä yhdeksän uutta hintaan a’ 50 c.
Katso lappumääräsi, jaa se 13 ja kerro 9. Kerro se sitten 0,50 niin saat euromäärän.
Esimerkki: Hönöllä on 1000 lappua / 13 ja kerrotaan 9 ja lopuksi * 0,5= 346 €
Juholla on 1 142 060 lappua. = 395 328 €
Maijalla on 807 542 lappua = 279 533 €
Tuollaisia täysiä summia ei ehkä palkansaajalla ole heittää (pl. 346 €). Varsinkin, kun eivät ilmeisesti ole mitään myyneet, josta olisikin riemu syntynyt. Ja jos ei ole heittää, kirpaisee kyllä.
Edit. Kysyttiin, olenko minä em. Hönö. En ole, mutta jos hönöyttä mitattaisiin Faroniin sijoittamisella, olisin super-Hönö. Potenssit peliin.
40 tykkäystä
Oliko tuossa laskentakaavassa jotain pielessä vai miksi menee taas henkilökohtaisuuksiin?
Nyt kun täällä alettiin antaa esimerkkejä, kuinka merkintäoikeusanti toimii, ei sovi unohtaa mainita että tilille ilmaantuvat merkintäoikeudet ovat rahanarvoisia ja ne voi myös myydä.
Konkarisijoittaja Kim Lindström suosittelee merkintäoikeusanneissa myymään osakkeen anti-ilmoituksen tultua ja ostamaan merkintäoikeuksia pörssistä. Yleensä merkintäoikeuksien tulva markkinoille saa osakkeen hakeutumaan lähelle merkintähintaa. Tätä noudattamalla olisi Hönö saanut myytyä omistuksensa vielä yli 1€ hintoihin. Merkintäoikeuden hinta asettunee muutamaan senttiin.
14 tykkäystä
Muutama esillenosto tämän päivän tiedotteesta, joista ei tainnut vielä olla kommenttia täällä.
- Yhtiö järjestää virtuaalisen antiesittely webcastin tiistaina 17. maaliskuuta 2026. Webcast pidetään suomeksi ja englanniksi. Suomenkielinen webcast alkaa klo 17.00 (EET). Tilaisuuden aikana Faronin toimitusjohtaja Juho Jalkanen, sekä muut Faronin johtoryhmän jäsenet esittelevät päivityksen yhtiön kehityssuunnitelmiin sekä annin taustalla olevaan perusteluun. Webcastin rekisteröintilinkki: Yritysesittely
- Yhtiö on laatinut annista suomenkielisen esitteen (”Esite”), jonka Yhtiö odottaa Finanssivalvonnan hyväksyvän arviolta 11. maaliskuuta 2026. Kun Finanssivalvonta hyväksyy esitteen, se on saatavilla Faron Pharmaceuticalsin verkkosivuilla. Linkki esitteeseen: Merkintäoikeusanti 2026 - Faron
- Erillään annista, Yhtiö voi myös toteuttaa suunnatun osakeannin, jossa voidaan laskea liikkeeseen enintään noin 19 miljoonaa osaketta (”Suunnatun annin osakkeet”). Tämä on enimmäismäärä osakkeita, jotka voidaan laskea liikkeeseen tämän yhtiötiedotteen päivänä 21. maaliskuuta 2025 pidetyn varsinaisen yhtiökokouksen (AGM) myöntämän valtuutuksen perusteella. Merkintähinta on vähintään sama kuin annissa (”Suunnattu osakeanti”). Suunnatun osakeannin onnistunut toteuttaminen vahvistaisi Yhtiön taloudellista asemaa.
Merkintäoikeusannin tärkeitä päivämääriä:
10. maaliskuuta 2026: Viimeinen kaupankäyntipäivä osakkeilla, joihin liittyy merkintäoikeus.
11. maaliskuuta 2026: Ensimmäinen kaupankäyntipäivä osakkeilla ilman merkintäoikeutta.
13. maaliskuuta 2026: Merkintäoikeudet kirjataan osakkeenomistajien arvo-osuustileille.
17. maaliskuuta 2026: Osakkeiden merkintäaika ja merkintäoikeuksien kaupankäyntiaika Nasdaq First North-markkinalla alkavat.
27. maaliskuuta 2026: Merkintäoikeuksien kaupankäyntiaika Nasdaq First-markkinalla päättyy.
2. huhtikuuta 2026: Osakkeiden merkintäaika Nasdaq First North-markkinalla päättyy.
9. huhtikuuta 2026: Annin lopulliset tulokset julkistetaan.
14. huhtikuuta 2026: Uusien tarjottavien osakkeiden rekisteröinti.
29 tykkäystä
BEXAR. Satunnaistettu. Arvioitu osallistujamäärä (potilaat) 278
46 tykkäystä
Tässä on Antin kommentit merkintäoikeusannista 
Faron julkisti tiistaina 40 MEUR:n merkintäoikeusantinsa ehdot. Annin 0,50 euron merkintähinta on odotustemme mukainen, mutta kerättävät nettovarat jäävät odotuksistamme. Yhtiö kertoi positiivisena tietona, että anti on kokonaisuudessaan katettu merkintäsitoumuksilla ja takauksilla. Tämä poistaa annin onnistumiseen liittyneen epävarmuuden. Yhtiön mukaan varat riittävät marraskuuhun 2027 asti, minkä pitäisi mahdollistaa bexmarilimabin vaiheen II HR-MDS-tutkimuksen vasteiden luenta. Ehdot ovat pääosin odotustemme mukaiset, joten emme näe merkittäviä paineita ennustemuutoksille. Rahoitusriskin laskulla on myönteinen vaikutus näkemykseemme, mutta sitä tasapainottavat odotuksiamme pienemmät annin nettotulot. Päivitämme analyysimme merkintäoikeuksien irtoamisen jälkeen.
13 tykkäystä
Tästähän Faron antoi tiedotteen 27.1.2026 Faron Expands Bexmarilimab Program in Solid Tumors with a Randomized Phase I/II BEXAR IIT in Metastatic Soft-Tissue Sarcoma - Faron
Onpa iso tutkimus potilasmäärältään Faronin mittakaavassa. Näidenhän piti olla muutaman kymmenen tunnusteluja, mutta nyt suunnitelmana on satunnaistettu ja 278 potilasta! Kiva kiva, jos ja kun maksaja on löytynyt.
Ensin testataan oletettavasti pienellä määrällä potilaita suurin siedetty Bex eli MTD testissä 1, 3 ja 6 mg/kg 3 viikon välein 6 sykliä + doxorubisiini. Määritetään faasi 2 annos eli RP2D turvallisuuden perusteella. Jos tuona aikana tulisi tehoviitteita, sekin määrittelisi parasta annosta.
Varsinainen satunnaistettu faasi 2 on em. Bex annos + doxo vastaan pelkkä doxo (+placebo). Päätetapahtumana primaaristi on PFS eli progression free survival. Päättyy kuolemaan tai taudin etenemiseen.
Vaikuttaa merkittävältä panostukselta ja kliinikkojen luottamuksen osoitukselta Bexin vaikutukseen yhden käyttöaiheen osalta lukuisista eri käyttöaiheista.
48 tykkäystä
Katselin samaa ja mietin että tekevät P1b 12kk, tulokset 7/2027 ja vuosi tästä niin alustavat P2 tulokset 7/2028. Eli kaksi eri tutkimusta, lähes vastaavat asetelmat. Ainoastaan eri kohde ja rinnakkaislääke. Ei huono, ei huono ollenkaan
27 tykkäystä
Onko vielä tietoa minkä arvoisia ne merkintäoikeudet ovat? Eihän niistä juuri hyötyä ole, mikäli kurssi on alle 0,50 €. Onko merkintäoikeuden hinta vain vanhan osakkeen hinta miinus 0,50 €?
2 tykkäystä
Jos/kun Faronin kurssi vajoaa vielä 4% - se tarkoittaa että merkintäoikeudet ovat arvottomia.
Mitähän sopimuksia on tehty markkinatakaajien kanssa - en oikein jaksa uskoa, että nämä ml.HCM ovat ottaneet riskiä ilman “takauksen takausta” - eli jotain reunaehtoja on mukana. Toki HCM:n etu on se, että Faronin osake on jatkossakin kaupankäynnin kohteena. Sinällään outoa miksi he tavallaan takaavat oman lainansa takaisinmaksua a 0,50€ osake, koska nykyisillä ehdoilla osakekurssilla ei ole heille merkitystä.
Saas nähdä miten tässä tulee lopulta käymään.
3 tykkäystä
Eikös tuota antia mainosteta 100%:sti katettuna - joten sitten syntyy arbitraasi ja musiikki soi edelleen -kukin ostaa sieltä mistä ostaa. Takaajat kalliilla ja muut pörssistä hieman halvemmalla. Muita skenaarioita?
4 tykkäystä
Vähän vatsassa korventaa, kuinka huonosti tämä anti hoidettiin. Kurssi oli 1,92€, kun tieto tuli julkisuuteen. Fiksummin hommaa markkinoimalla tämä oltaisiin voitu hoitaa vaikka euron per lappu. Nyt jää kulujen jälkeen ~40% tuosta jos sitäkään. Samalla firman kiinteät kulut ovat pilvissä, tuskin siellä johdossa nälkää nähdään vaikka firma meinisi konkkaan.
Minulle jäi vähän epäselväksi maksetaanko HCM ulos vai ei? Kertokaa nyt joku tietäjä? Vai lihooko heidän pussinsa tästä vielä entisestään?
11 tykkäystä
Annin Prospectus pitäisi tulla tänään julkiseksi, mutta minun käsitykseni mukaan HCM:n antama merkintätakaus koski heidän hallussaan olevan vvk:n määrää. Mikäli anti jää vajaaksi muunnetaan HCM:n lainoja osakkeiksi, mutta niistä ei tule rahaa Faronin kassaan.
Faron ei siis ole maksamassa HCM ulos, mutta odotellaan nyt tuon Prospectuksen tiedot ennen lopullisia johtopäätöksiä.
3 tykkäystä