Siellä oli lista tärkeistä päivistä ja ymmärsin että ne osakkeet jotka on merkattuna 11.3.2026 on oikeutettu merkkaamaan uusia osakkeita
Aivan loistavaa, 100% taattu anti niin kyytiä riittää luentaan asti 
Jos oikein ymmärsin, tänään on viimeinen päivä hankkia osakkeita jos aikoo osallistua ellei sitten myöhemmin osta oikeuksia.
8 tykkäystä
Hyvä että antiesite nyt saatiin luettavaksi. Äkkiseltään katsottuna kovin vaaatimaton discount vanhoille omistajille laskettuna eilisen päätöskurssista: esitteen laskelman mukaan alennus ainoastaan 7,54%. Itse olin odottanut vähintään 10% alennusta. Täytyy nyt miettiä, osallistuako antiin vai. Kolmannes omasta Faron-potista lähti stop lossin laukeamisen myötä salkusta 1,45 egen tasolla. Niitä casheja jo ehdin sijoittaa Herantikseen, mutta toki Faroninkin kyydissä vielä aion olla jollain panostuksella. Faronia on sekä omassa että firman salkussa.
5 tykkäystä
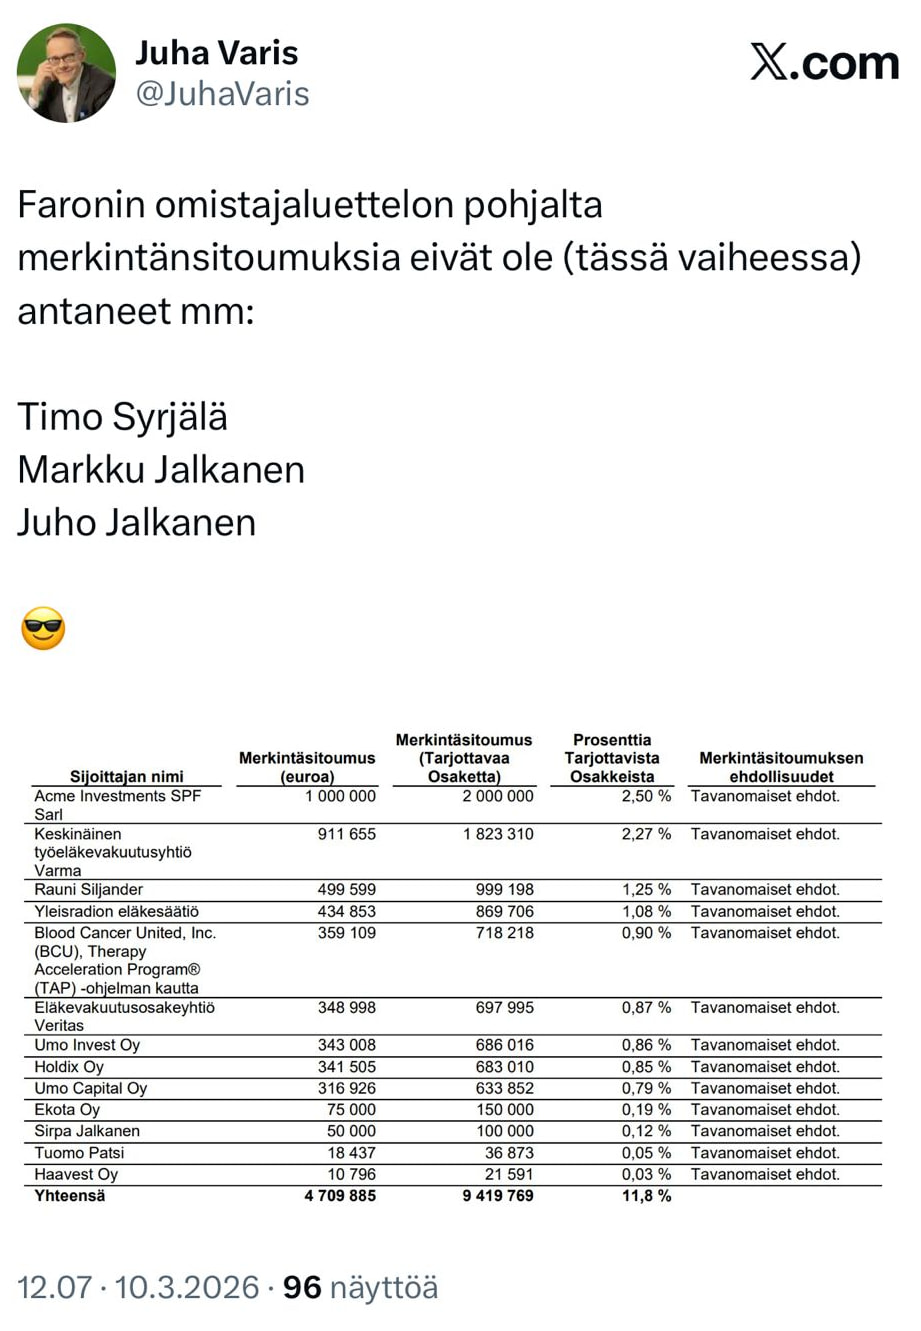
Listan ekana näkyvä acme investments taitaa olla Syrjälän osuus.
22 tykkäystä
Aivan loistavaa et suursijoittajat takaavat annin onnistumisen 100% varmuudella. Tässä se nyt nähdään et ei suursijoittajien luottamus Faronia kohtaan ole todellakaan minnekään hävinnyt. Luottamuspulapuheet on vain negailijoiden jonninjoutavia tarinoita.
25 tykkäystä
Antiesitteessä seisoo jotta “The Company aims to raise through the Offering total gross proceeds of EUR 40 million, and net proceeds of approximately EUR 32.8 million.”
Annin järjestäjäkö tuosta nappaa 7 miljoonaa? Jos 40 miljoonaa kerran riittäisi ‘27 loppupuolelle, 32 miljoonaa riittää.. mihin saakka?
EDIT: Joo, esitteessä kerrotaan, mitä rahalla saadaan, mutta nostin annin verrattain korkeat kulut esiin.
2 tykkäystä
Syrjälä näyttää olevan mukana, mutta eikö ole vähän kummallista ja red flag jos Juho ja Markku ei antiin osallistu?
7 tykkäystä
No, välillä on myös hyvä hiukan huomioida niitä “negailijoiden jonninjoutavia tarinoita“ . Ei jokainen negatiivisia asioita esiintuova kommenti ole mikään salaliittoteoreetikon hyökkäys jumalasemassa olevaa osaketta kohtaan. Sijoittamisessa kannattaa ottaa huomioon myös niitä ei niin mukavia asioita, eikä tämä myöskään ole mitään “me” vastaan “he” taistelua.
On toki rasittavaa lukea jatkuvaa hurmahenkistä paatosta suuntaan tai toiseen, mutta kyllä niitä realiteettejä kannattaa matkan varrelta poimia. Totuuden nimissä, ei tämä Faronin polku ole ainakaan minun mielestäni ihan optimaalisesti mennyt. Paljon on sohellettu ja niistä toivottavasti myös opittu.
Annin merkkaus on hyvä asia joka toivottavasti naulaa nyt jonkinlaisen base linen tälle touhulle. Nyt toivottavsti pöly vähän laskeutuu ja päästään eteenpäin se “kova tiede” edellä. Ei minulla ole ainkaan ole vielä mitään syytä uskoa etteikö tästä vielä tuote ja “business case” saada aikaan.
19 tykkäystä
Todella korkeat kulut, 20% kuluihin. 100% takaus ei tule todellakaan ilmaiseksi. Gubrickin kommentteja odotellessa.
25 tykkäystä
Hieno nähdä että Blood Cancer UK (TAP) toimii tässä annissa ankkurina. Kyseessä on kuitenkin verisyöpätutkimuksen erikoisasiantuntija, eli Faron on todellakin läpäissyt heidän DD:nsä. Voisiko he antaa myös vipuvartta FDA:n kanssa käytäviin keskusteluihin / sparrata myös Faronia tässä suhteessa.
Toivottavasti tulokset edistyvät yhtä lupaavaasti niin meillä on arvokkaampi diili edessä, epävarmuus pienenee. Rahoitus ratkaistu ja painetta isoille pojille. Nyt jännitettään miten paljon laimenee
17 tykkäystä
Tarkoittaako tuo HCM:n ~20 miljoonaa nyt että Faron kuittaa nyt velkansa luovuttamalla 40 miljoonaa osaketta = 19 666 724 €.
Näin ollen tästä 40 M€ annista kuluihin 7 miljoonaa ja 20 miljoonaa vanhoihin velkoihin → 13 M€ kassaan? Ja sillä pitäis sitten kitkutella 2027 syksyyn saakka. No poistuis HCM:n laimennuksien paine, mutta kovin ohkainen kassa…
Jos yritän miettiä tätä HCM.n näkökulmasta, niin tällä tavallahan he eivät liikuta rahaa, mutta saavat Faronin annin näyttämään paremmalta → saavat lappunsa markkinalle paremmalla hinnalla. Heidän etunsa on tässä vaiheessa se, että tarina jatkuu ja lappuja saa markkinoille. Jos eivät “auta” annin toteutumisessa, niin edessä voi olla myös konkurssi ja velat jää saataviksi.
6 tykkäystä
Missä tuossa noin lukee? En ainakaan itse huomannut nopeasti tavaillessa
Hyvä suunnitelma, mutta monta osaketta ajattelit tässä toissijaisessa merkinnässä saada noilla 13 osakkeella, jos tähän mennään?
“allokaatio kyseisille merkitsijöille määräytyy arvo-osuustilikohtaisesti Tarjottavien Osakkeiden merkintään käytettyjen Merkintäoikeuksien lukumäärän mukaisessa suhteessa”
HCM todennäköisesti ei paljoa joudu takaamaan, jos yhtään, kun merkintätakaus sitoumus on viimeisenä jonossa. Tämä oma veikkaus.
4 tykkäystä
Ei tuollakaan minusta sanota, että osakkeenomistajat olisivat etusijalla muihin merkitsijöihin nähden, jotka ovat ostaneet merkintäoikeuksia mutteivat ole omistajia.
Että toissijainen anti allokoidaan käytettyjen merkintäoikeuksien suhteessa. En ymmärrä mistä kohdasta päättelet osakkeen omistamisen tuovan jonkin edun?
Ymmärsinkö oikein, ettei kukaan Faronin johtoryhmästä tai hallituksesta ole sitoutunut merkitsemään osakkeita tässä annissa? Tai ne kenelle niitä ylipäätään on. Aika huolestuttava tieto, koska tällä porukalla on varmasti paras tieto yhtiön ja neuvotteluiden tilanteesta. Tässä olisi nyt ollut johdolla paikka osoittaa luottamusta omiin puheisiinsa ja laittaa kättä taskuun.
15 tykkäystä
Tulkinta: 1. kierroksella (nykyomistajien merkkarit) anti ei tule täyteen, mutta joillakin pienen määrän omistajilla voi olla haluja merkitä enemmän kuin omistuksen kautta tulleilla merkkareilla on mahdollista → näillä merkitsijöillä on etusija 2. kierroksella, mutta anti ei todnäk silti tule täyteen 1-2. kierroksilla.
Eli pikkurahalla voit ostaa itsesi sisään 1-2. kierroksen merkintöihin ja todnäk saat relevantin position merkinnän kautta, koska oletettavasti mennään 1-2. kierroksia pidemmälle ennen kuin anti on täynnä. Näinkö menee?
3 tykkäystä
Hallituksen PJ Tuomo Pätsi merkintäsitoumus vajaa 37k osaketta ja ankkurisitoumus noin 363k osaketta.
13 tykkäystä
Mutta ei ole väliä onko omistanut osaketta ja saanut 1000kpl merkintäoikeuksia vai ostanut nuo 1000kpl pörssistä, molemmille allokoidaan sama määrä toissijaisessa. Joskus on myös anteja, joissa toissijaisessa ovat etusijalla vanhat omistajat, mutta ei tässä annissa.
2 tykkäystä