Her er Ronins kommentarer op til offentliggørelsen, når Etteplan fremlægger deres resultat på onsdag.
Årets begyndelse var usædvanligt svær for selskabet, da geopolitisk usikkerhed satte kundernes beslutningstagning på pause. Vi forventer, at efterspørgselssituationen i 2. kvartal har været bedre end i starten af året, men at den forblev udfordrende, og at omsætningen er faldet en smule i forhold til sammenligningsperioden. Resultatmæssigt forventer vi også, at kvartalet har været klart bedre end årets start, hvilket guidance også kræver. Vi ser dog en tydelig risiko i guidance for hele året, når man tager det betydelige efterslæb, der opstod efter årets første del, i betragtning. Rapportens mest interessante indhold knytter sig derfor til efterspørgselsudsigterne for resten af året og holdbarheden af guidance. Med den finske økonomis bedring ser vi det som muligt, at udsigterne er ved at blive bedre, selvom de geopolitiske usikkerhedsfaktorer, der tidligere har kastet skygger over fremtidsudsigterne, stadig er til stede.
Roni interviewede Etteplans administrerende direktør Juha Näkki efter Q2-regnskabet
ETTEPLAN OYJ Halvårsrapport 5. august 2026 kl. 13.00
ETTEPLAN Q2 2026: Første tegn på bedring i efterspørgslen midt i usikkerhed
Hovedpunkter april-juni 2026
Koncernens omsætning faldt med 2,7 procent til 88,9 (4-6/2025: 91,4) millioner euro. Med sammenlignbare valutakurser faldt omsætningen med 3,2 procent.
Driftsresultatet (EBITA) faldt med 9,0 procent til 5,5 (6,0) millioner euro, svarende til 6,1 (6,6) procent af omsætningen.
Driftsresultatet (EBIT) faldt med 4,4 procent til 4,2 (4,4) millioner euro, svarende til 4,7 (4,8) procent af omsætningen.
Den samlede effekt af engangsposter på driftsresultatet (EBITA) og driftsresultatet (EBIT) var -0,3 (-0,9) millioner euro i april-juni.
Pengestrømme fra driftsaktiviteter var 3,7 (6,9) millioner euro.
Resultat pr. aktie (uvanet) var 0,10 (0,10) euro.
Andelen af omsætningen fra AI-baserede serviceløsninger udviklet af Etteplan udgjorde 6 (4) procent i kvartalet.
Hovedpunkter januar-juni 2026
Koncernens omsætning faldt med 3,7 procent til 179,4 (1-6/2025: 186,3) millioner euro. Med sammenlignbare valutakurser faldt omsætningen med 4,3 procent.
Driftsresultatet (EBITA) faldt med 22,3 procent til 9,2 (11,8) millioner euro, svarende til 5,1 (6,3) procent af omsætningen.
Driftsresultatet (EBIT) faldt med 25,5 procent til 6,4 (8,5) millioner euro, svarende til 3,5 (4,6) procent af omsætningen.
Den samlede effekt af engangsposter på driftsresultatet (EBITA) og driftsresultatet (EBIT) var -1,0 (-2,3) millioner euro i januar-juni.
Pengestrømme fra driftsaktiviteter var 7,8 (12,0) millioner euro.
Resultat pr. aktie (uvanet) var 0,14 (0,19) euro.
Andelen af omsætningen fra AI-baserede serviceløsninger udviklet af Etteplan udgjorde 6 (4) procent i første halvår.
Her er Ronis selskabsrapport om Etteplan efter Q2-resultatet
Etteplans Q2-tal faldt ud under vores prognoser, da den fortsatte tilbagegang i omsætningen også førte til en svag udvikling i rentabiliteten. Selskabet præciserede den øvre grænse for sin helårsguidance nedad, men efter vores opfattelse kræver den opdaterede intervals nedre grænse også en yderst stærk slutning på året. Der er tegn på bedring i efterspørgslen, og trenden var opadgående i Q2. Den forbedrede trend skal dog efter vores mening fortsætte uden problemer, for at guidancen kan nås. På baggrund af de lettere forbedrede udsigter hæver vi vores kursmål til 8,00 euro (tidl. 7,50 euro), men på grund af en klar risiko for en nedjustering af resultatet og en i forhold hertil ret neutral værdiansættelse gentager vi vores reducer-anbefaling.
Roni har skrevet en omfattende analyse af Etteplan, som er tilgængelig for alle at læse.
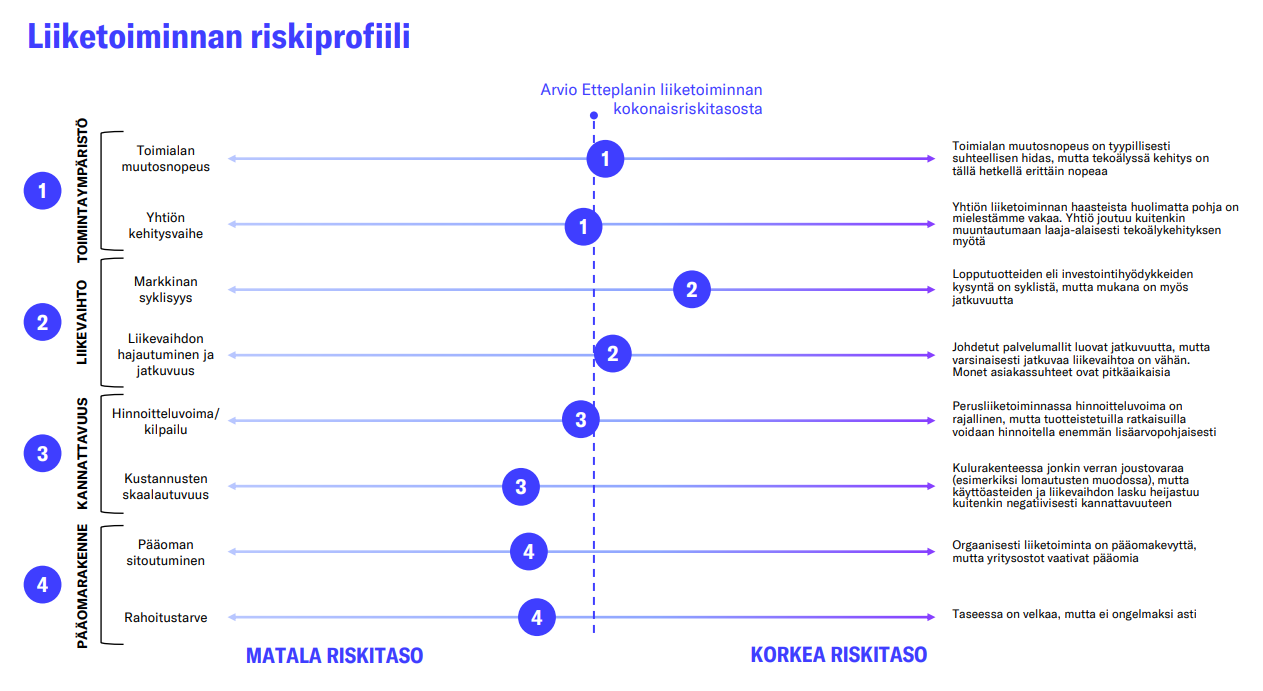
Etteplan har nogle vanskelige år bag sig. Nu er der tegn på noget bedre i efterspørgselsperspektivet, selvom situationen stadig er svær i visse kundesegmenter. På kort sigt ser vi fortsat en risiko for en afromeletwin-meddelelse (tulosvaroitus), hvis efterspørgslen ikke er kommet i gang med en rask forbedring efter sommeren. Værdiansættelsen er moderat, men indtjeningsvækstens hældningskoefficient og risiciene på den korte bane holder os indtil videre på sidelinjen. Vi reviderer vores kursmål til 8,5 euro (tidl. 8,0 euro) som følge af små positive prognosejusteringer, men gentager vores reducer-anbefaling.
Citeret fra analysen:
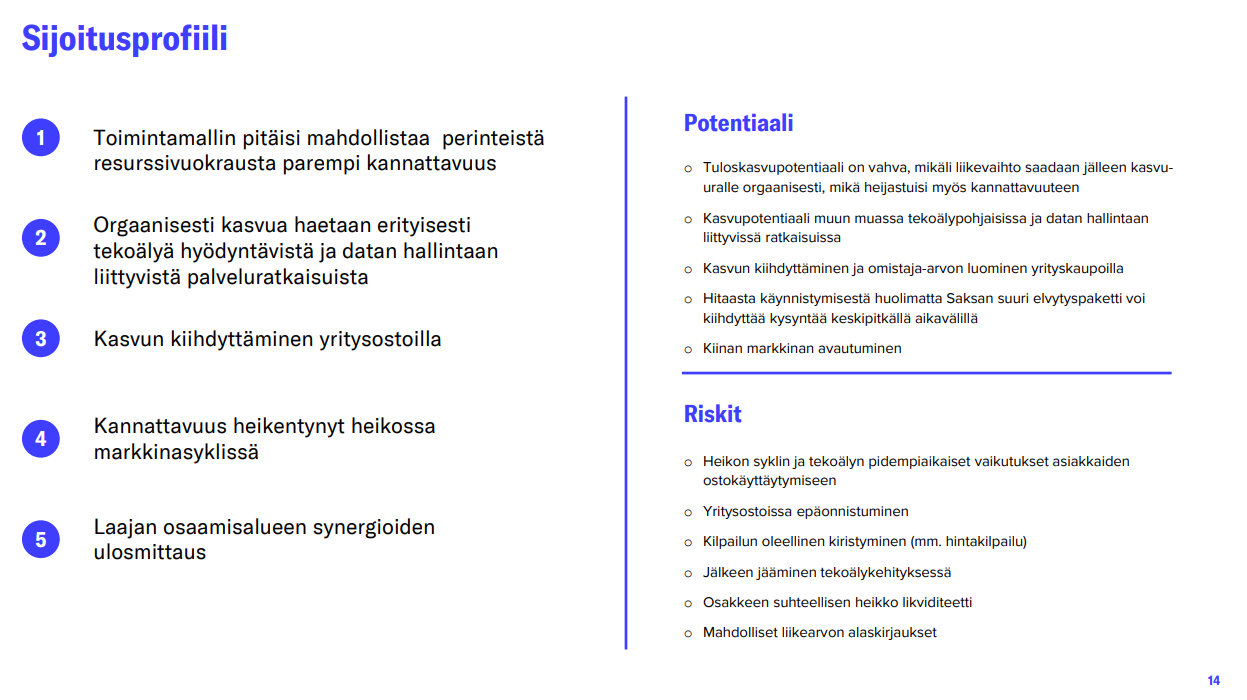
På trods af Etteplans udfordringer de seneste år er det mellemlange indtjeningsvækstpotentiale ret godt. Dette skyldes dog et ganske lavt udgangspunkt for indtjeningen, hvor både omsætningen er faldet organisk og tydeligt de seneste år, og rentabiliteten er på et svagt niveau. Realiseringen af indtjeningsvæksten kræver dog en ændring i efterspørgselsmiljøet i forhold til de seneste års usædvanligt vanskelige miljø. Prognoserisiciene vurderer vi dog fortsat til at være forhøjede. Med vores prognoser vil indtjeningen pr. aktie vokse med en gennemsnitlig takt på ca. 7 % om året i perioden 2026-2029 (med 2025 som udgangspunkt). I perioden 2027-2029 forventer vores prognoser en årlig vækst på 12 % (med 2026 som udgangspunkt).
Sammen med den omfattende rapport blev der også optaget en video med @Roni_Peuranheimo! I videoen forsøgte jeg at spørge, om der mon er en vej tilbage til tidligere års succes, eller hvor meget af svagheden der kan tilskrives den vanskelige cyklus.
På den anden side har vi set en livlig udvikling i den finske økonomi, og hvis og når dette begynder at vise sig i investeringsaktiviteten på et tidspunkt, ville det så ikke være bedre at være med om bord hos Etteplan end at sidde på lægterne? Man må dog nok først indstille sig på at modtage en afromeldning (tulosvaroitus) i løbet af årets sidste del. Vi må følge med i, om den kommer, og hvor voldsom den i givet fald bliver.
De historiske resultater med rentabel vækst og værdiskabelse for aktionærerne er i de senere år begyndt at falde i glemmebogen, da en svær cyklus har ramt Etteplan hårdt. Flere afromeldninger (tulosvaroitus) har heller ikke forbedret investorernes opfattelse af selskabet. Analytiker Roni Peuranheimo overvejer, hvilke forudsætninger Etteplan har for at tilpasse sig det marked, der ændrer sig i takt med kunstig intelligens, og vende tilbage til de historiske rentabilitetsniveauer.
Emner:\n(00:00) Start\n(00:14) Er Etteplans bedste år ovre?\n(03:51) Er kunstig intelligens en trussel eller en mulighed?\n(06:46) Konkurrencen mod de globale giganter\n(08:51) Er der en vej tilbage til de historiske rentabilitetsniveauer?\n(10:49) Kortfristede risici gør en forsigtig
Etteplan udsteder en resultatadvarsel og nedjusterer sin prognose for 2026
Omsætningen forventes at blive 355-365 mio. € og driftsresultatet (EBIT) 16,5-20 mio. €
Etteplan Oyj anslog i sin halvårsrapport offentliggjort den 5.8.2026, at koncernens omsætning for 2026 ville blive 360-375 (2025: 361,4) millioner euro, og at driftsresultatet (EBIT) ville blive 19-22 (2025: 17,9) millioner euro.
Etteplan nedjusterer sit tidligere skøn over omsætningen og driftsresultatet for 2026 på grund af markedsefterspørgslen og en langsommere forretningsmæssig udvikling end ventet. Ifølge det nye skøn forventes omsætningen at blive 355-365 millioner euro, og driftsresultatet (EBIT) forventes at blive 16,5-20 millioner euro.
“Efter sommeren har markedsefterspørgslen ikke udviklet sig i overensstemmelse med vores forventninger, og der har været forsinkelser i igangsættelsen af projekter. Markedet udvikler sig dog positivt i øjeblikket, og vi forventer, at efterspørgslen vil stige mod slutningen af året. Vi ser mange muligheder for vores serviceløsninger og fortsætter med at satse på vækst. Dette medfører dog omkostninger, som delvist påvirker vores resultatudvikling i år,” siger Etteplans adm. direktør Juha Näkki.
Etteplans delårsrapport for januar-september 2026 offentliggøres torsdag den 29.10.2026.
Så mild en neg(ar)ativ meddelelse, at det næsten er en pos(it)itiv. Driftsresultatet er 10 % mindre end tidligere anslået, og omsætningsfaldet er endnu mindre.
Her er Ronis kommentarer til Etteplans resultatadvarsel (negarista).
Etteplan meddelte onsdag, at de nedjusterer deres omsætnings- og resultatforventninger for indeværende år. Resultatadvarslen kom ikke som en overraskelse for os, da vores egne prognoser allerede lå under selskabets tidligere forventninger og tæt på midtpunktet af de nye forventninger. I vores store analyse i begyndelsen af september fremhævede vi også en tydelig risiko for en resultatadvarsel. Selvom det nye resultatinterval stadig efterlader plads til ret forskellige udviklingsforløb i årets sidste del, er markedsefterspørgslen så småt ved at vise tegn på bedring, og selskabet vil under alle omstændigheder opnå mindst en moderat resultatvækst i årets sidste del sammenlignet med de svage sammenligningsperioder. Vores prognoser vil som højest blivejusteret en smule som følge af resultatadvarslen.
Nedjusteringen i september var forventet og førte kun til meget små nedjusteringer af estimaterne på kort sigt (hovedsageligt for Q3). På trods af en efterspørgsel, der kom langsommere i gang end forventet, er Etteplan på vej tilbage til indtjeningsvækst i slutningen af året, selvom den nye guidance stadig giver plads til ganske forskellige udviklingsscenarier. Under alle omstændigheder er efterspørgselsudsigterne ved at lysne, og vi ser selskabets forudsætninger for indtjeningsvækst næste år som gode, selvom udsigterne fortsat er udfordrende inden for visse brancher. Efter et mindre kursfald anser vi igen risiko/afkast-forholdet for at være attraktivt. Vi fastholder vores kursmål på 8,50 euro og hæver vores anbefaling til akkumuler (tidl. reducer).
Her er Ronis forhåndskommentarer, forud for at Etteplan fremlægger sit Q3-resultat næste uges torsdag
Selskabet udsendte i september en nedjustering som følge af en efterspørgsel, der kom langsommere i gang efter sommeren end forventet, og vi forventer da også, at Q3 fortsat har været et relativt afdæmpet kvartal. Vi forventer, at omsætningen har ligget nogenlunde på niveau med sammenligningsperioden, og at resultatet er forbedret en smule i forhold til den svage sammenligningsperiode. Rapportens primære fokus retter sig mod efterspørgselsudsigterne for resten af året, tegn på kundernes genoplivede investeringslyst samt fremdriften i selskabets AI-strategi.
Her er selskabsrapporten om Etteplan fra Roni i kølvandet på Q3 :)\n\n> Etteplans Q3-tal landede markant under vores forventninger – selv efter nedjusteringen – da krisen i Mellemøsten, som eskalerede i juli, igen fik kunderne til at indtage en afventende holdning. Efter et svagt kvartal er risikoen for en ny nedjustering igen til stede, men denne gang ser selskabet en bredere funderet stigning i efterspørgslen end tidligere. Risiciene er således fortsat til stede, men værdiansættelsen er som følge af kursfaldet meget moderat, og vi vurderer fortsat, at grundstenene til en resultatvending er til stede. Vi sænker vores kursmål til 8,0 euro (tidl. 8,5 euro) og gentager vores akkumuler-anbefaling.\n\nEtteplan Q3'26: Käänne lykkääntyi jälleen - Inderes


 I videoen forsøgte jeg at spørge, om der mon er en vej tilbage til tidligere års succes, eller hvor meget af svagheden der kan tilskrives den vanskelige cyklus.