Endomines - Guldfokuseret juniormineselskab

Hej igen, jeg forsøgte at opsummere mit syn på resultaterne således: “De rapporterede koncentrationer er efter vores vurdering beskedne, hvilket understreger betydningen af en vellykket forhåndskoncentrering for projektets økonomiske rentabilitet.” Hvad er dit eget syn på de offentliggjorte resultater?

Jeg skal interviewe Kari igen i eftermiddag. Hvis der er spørgsmål til disse eller eksempelvis det netop offentliggjorte resultat, så skriv dem i tråden, og jeg vil gøre mit bedste for at stille dem.

3 Synes om

Kauppalehti opsummerer kort og præcist, at resultatet ikke levede op til forventningerne, men administrerende direktør er mildest talt begejstret for virksomhedens fremgang. Endominesin puolivuosikatsaus 1.1.2026 – 30.6.2026: Endominesin historian paras puolivuositulos – nettotulos 10,4 MEUR ylitti koko viime vuoden tuloksen - Inderes

Nå, prognoser kan selvfølgelig leve deres eget liv, og det ændrer ikke på det faktum, at Endomines-historien bevæger sig fremad.

3 Synes om

Jeg har kun skimmet rapporten overfladisk, men jeg kom i tanke om et par emner til interviewet, hvis det er muligt:

  • Antallet af medarbejdere er steget markant. Er der tale om en forberedelse til 24/7-drift af koncentratoranlægget eller en anden form for personaletilvækst, der forudser øget produktion, eller hvad skyldes det ellers?
  • Kæbeknuseren blev udskiftet i maj. Er der tale om en såkaldt “de-bottlenecking” af processen, og kunne dette øge gennemløbet i koncentratoranlægget?
5 Synes om

Endomines’ administrerende direktør Kari Vyhtinen var til interview hos Ate :slight_smile:

Emner:

(00:11) Hovedbegivenheder i Q2
(01:02) Resultatet voksede markant
(02:01) Falder omkostningsniveauet i H2?
(02:41) Udskiftning af kæbeknuser
(03:22) Ingen ændring i guidance
(04:22) Opkøb af Power Mining
(05:15) Antallet af medarbejdere er steget
(06:11) Yderligere borearbejde
(07:04) Finansieringspakke
(07:34) Fokusområder for malmefterforskning
(09:43) Resultater for wolfram og molybdæn
(11:13) Hensigtserklæringspartnerens rolle
(11:42) EU-statusansøgning
(12:45) Bliver den anden del af købsprisen for Idaho-minerne betalt i aktier?

3 Synes om

Her er en ny selskabsrapport om Endomines fra Ate efter Q2-resultaterne :slight_smile:

Endomines offentliggjorde et Q2-resultat, der var svagere end vores forventninger hvad angår rentabilitet. Resultatniveauet var især presset af et meget højt enhedsomkostningsniveau i Pampalo-produktionen i forhold til vores prognoser. Vi tror på, at produktionsvæksten vil accelerere i andet halvår, og dertil forventer vi, at guldprisen vil stige en smule fra Q2-niveauerne i vores prognoser. Tilsvarende har vi opjusteret vores prognoser for enhedsomkostningerne, selvom vi ikke forventer, at det niveau, vi så i Q2, vil gentage sig. Efterforskningen er i fuld gang ved den Sydlige guldlinje (Eteläinen kultalinje), og vi forventer, at de overvejende positive bore-resultater fortsætter i efteråret. På trods af resultatet, der var svagere end vores forventninger, var ændringerne i vores sum-of-the-parts-model nettopositive, og derfor hæver vi målkursen for Endomines til 9,0 euro (tidl. 8,6 euro). Vores anbefaling forbliver på “reducer”.

1 Synes om

Jeg er stadig forvirret over Pampalos produktionspotentiale i forhold til de seneste operationelle tiltag.

Ifølge miljøtilladelsen er koncentratoranlægget godkendt til en årlig kapacitet på 450.000 tons. Med den nuværende model med 8 dages drift / 2 dages nedetid ville dette svare til en årlig gennemstrømning på ca. 360.000 tons.

Pampalos opdaterede malmreserve er på 588 kt med en lødighed på 2,46 g/t. Hvis vi bruger en forenklet indfødningslødighed på 2,5 g/t og et metaludbytte på 95 %, når vi med en årlig indfødning på 360 kt en årlig produktion på ca. 27.500 ounces, altså ca. 6.900 ounces pr. kvartal.

Q2-produktionen var dog på 4.727 ounces. Dette blev delvist begrundet med brugen af malm fra dagbruddet i forbindelse med udskiftningen af kæbeknuseren. Jeg forstår udmærket, at dette midlertidigt kan have sænket indfødningslødigheden, da reservelødigheden i dagbruddet (0,98 g/t) er markant lavere end i den underjordiske mine. På den anden side virkede det til at være en midlertidig situation, og det var ikke sådan, at man hele kvartalet udelukkende indfodrede malm fra dagbruddet. Desuden nåede man i juni en produktionsrekord, da man igen kunne få malm med højere lødighed fra lageret til koncentratoranlægget.

Virksomheden har desuden understreget, at flaskehalsen har været i minen og ikke i koncentratoranlægget. Dette understøttes også af stigningen i antallet af medarbejdere fra ca. 65 til over 100, samt overdragelsen af entreprenørarbejde til egen drift for at forbedre leveringssikkerheden.

Dette rejser i hvert fald to spørgsmål for mig:

  1. Er der en systematisk udfordring i brydningen, geologien eller malmfortyndingen, som enten forhindrer levering af en tilstrækkelig mængde tons til koncentratoranlægget eller sænker indfødningslødigheden markant i forhold til reservelødighederne?
  2. Hvis det realistiske mål for de kommende år er en årlig produktion på ca. 20.000 ounces, hvad forhindrer så i praksis, at man kommer tættere på niveauet 25.000-27.000 ounces, som en simpel beregning af kapacitet, lødighed og udbytte ser ud til at pege på?

Som investor bekymrer det mig især, at virksomhedens kommunikation har været meget positiv, og at der er foretaget store operationelle investeringer, men at deres effekt på produktionstallene – set fra en udefrakommendes perspektiv – indtil videre har været beskedne. Hvis der reelt er opbygget markant mere produktionskapacitet, ville det være nyttigt at forstå mere præcist, hvornår dette burde afspejle sig i de udbrudte tons og de producerede ounces.

Fra en investors synspunkt ville det også være yderst nyttigt, hvis virksomheden regelmæssigt rapporterede både de behandlede tons og den gennemsnitlige indfødningslødighed. Med den nuværende rapportering er det svært at vurdere, om udsvingene i produktionen primært skyldes tonnager, lødigheder eller en kombination af begge.

Kunne Atte hjælpe med at skabe overblik over disse forhold og eventuelt forespørge virksomheden om de behandlede tonnager og den realiserede indfødningslødighed for eksempelvis de seneste kvartaler?

5 Synes om

Beklager, dette var ved at slippe min opmærksomhed, det er rigtig gode spørgsmål. Efter opstarten af produktionen i Pampalo har selskabet nu stabiliseret guldindholdet i malmen, der fødes til anlægget, tæt på reservernes guldindhold, altså på et niveau omkring 2,2-2,3 g/t (2023-2025). På årsbasis er væksten i guldproduktionen derfor i praksis kommet fra volumen af den berigede malm, som er vokset fra et niveau på ca. 213.000 tons til sidste års 267.000 tons. Selskabet har så vidt jeg ved også fået stabiliseret mineproduktionen i den underjordiske mine efter minedriftsopkøbet, således at mineproduktionen ikke længere fungerer som en flaskehals for guldproduktionen. Dermed baserer en større produktionsvækst sig på en højere udnyttelsesgrad af kapaciteten på anlægget. Dette er også blevet behandlet i interviews, og min opfattelse er, at selskabet har til hensigt at gå over til “kontinuerlig drift” på anlægget i slutningen af året/i løbet af næste år. I min nuværende prognose stiger guldproduktionen til et niveau på ca. 23.000 ounces næste år, hvilket allerede er væsentligt tættere på anlæggets fulde potentiale. Jeg kan foreslå selskabet at rapportere malmvolumen og indholdskoncentration på kvartalsbasis.

9 Synes om

Perspektiv på guldprisen.

Kunne prisen bevæge sig mod loftet, og hvad betyder det for hulprojektet i Ilomantsi?

1 Synes om

Her er Ates kommentarer til, hvordan Pampalo-anlægget overgår til døgnproduktion :)\n\n\gt Endomines oplyste i en meddelelse offentliggjort mandag, at selskabet øger kapaciteten på Pampalo-anlægget ved at skifte til døgnproduktion. Vi betragter skridtet som velbegrundet, da selskabet stiler efter at øge produktionsmængderne i Pampalo samt at sænke enhedsomkostningerne. Nyheden er i tråd med vores forventninger og medfører ikke ændringer i vores prognoser, men den understøtter vores tillid til selskabets produktionsvækstbane for de kommende år.\n\nEndomines: Pampalon rikastamo täysajoon - Inderes

2 Synes om

@Kari_Vyhtinen var med til at fortælle om sit selskab på arrangementet Pörssisijoittajan viikko (Børsinvestorens uge) :slight_smile: \n\nEndomines sijoituskohteena | Pörssisijoittajan viikko 11.9.2026 - Inderes

2 Synes om

Kauppalehti skriver, at det er fuldt muligt. Enten har de skaffet en superboost / turbo-knap til USAs pengetrykkerier, ligesom i sin tid på KITT-bilen… de unge ved det ikke.

KITT er Michael Knights Pontiac Trans Am-bil fra årgang 1982. KITT (Knight Industries Two Thousand) er samtidig en avanceret computer med kunstig intelligens, som er indbygget og programmeret i bilen. KITT har topmoderne funktioner både som bil og it-mæssigt. I 1980’erne repræsenterede de en stor teknisk udfordring og formåen. Bilen kan fjernstyres, og den reagerer på talte kommandoer. Computeren kan bryde ind i andre systemer for at søge efter information eller omgå sikkerhedssystemer. Den kan også søge efter og bruge radio- og telefonsystemer under kørslen. Bilens computerbaserede udstyr omfatter desuden en scanner til at søge efter og analysere objekter eller materialer, en navigator, en positioneringsenhed samt radar. Instrumentbrættets målere og skærme er digitale, og desuden har instrumentbrættet billedrørsskærme. De bruges til overvågning samt til at vise billeder, kort, diagrammer og analyser for at supplere KITTs mundtlige rapport.

KITT kan køre bilen selvstændigt, og til tider sover Knight under de lange køreture. Computeren er programmeret til kun at reagere på Michael Knights kommandoer. Michael kan også styre sin bil ved hjælp af en separat digital armbåndsur-lignende kommunikationsenhed med walkie-talkie. I så fald efterlades KITT i en særlig overvågningstilstand, hvor den overvåger ikke blot sit eget, men også Michaels miljø.

Her er Ates kommentarer til Endomines’ boreresultater. :slight_smile:

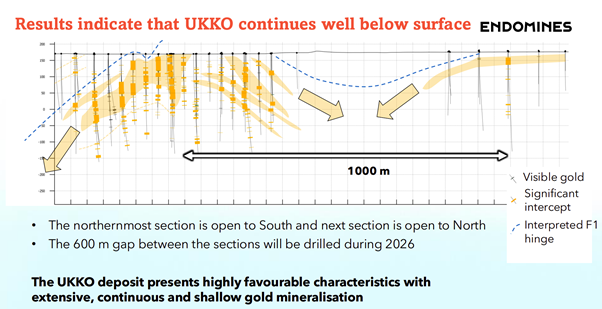
Endomines offentliggjorde tirsdag nye boreresultater fra Ukkolanvaara UKKO-forekomsten. Resultaterne bekræftede kontinuiteten af Ukkolanvaaras mineralisering mod syd over en strækning på 200 meter, hvilket understøtter forekomstens vækstpotentiale. Resultaterne fra de sydligste huller var efter vores opfattelse svagere end sædvanligt, selvom ressourceboringerne i den nordlige del af forekomsten understøtter den første ressourceopdatering for området, som offentliggøres næste år godt.

2 Synes om

Tak for kommentarerne!

Jeg følger udviklingen af UKKO-forekomsten fra en lidt anden vinkel og vil dele mine tanker her. Kom gerne med velbegrundet kritik, hvis jeg tager fejl.

Efter min mening fokuserer UKKO-debatten i øjeblikket ret meget på enkelte gennemskæringer og deres indhold, men lidt for lidt på forekomstens geometri.

Hvis man tænker på den kommende ressource, er den afgørende størrelse i sidste ende ikke det enkelte hul, men størrelsen på det mineraliserede legeme.

Tons = længde × bredde × dybde × massefylde

Derfor interesserer dybdekontinuiteten mig i øjeblikket mindst lige så meget som længdekontinuiteten.

I tilfældet med UKKO har der i de seneste måneder været meget snak om væksten i længden:

  • ca. 650 m kendt hovedzone mod nord
  • ca. 200 m sydlig zone
  • desuden ca. 500 m mellemcone (mellemliggende zone) til analyse

Men efter min mening er en mindst lige så interessant observation, at mineraliseringen stadig forekommer i forholdsvis dybe huller:

  • UKKO-093
  • UKKO-099
  • UKKO-100
  • UKKO-111

I hvert fald ser jeg ikke noget tydeligt tegn i datamaterialet på, at mineraliseringen skulle aftage i dybderetningen på samme måde, som det sker for mange forekomster, der forbliver små. Tværtimod optræder der fortsat markante træffere på dybder omkring 200–330+ meter.

Af denne grund er UKKO måske ikke længere udelukkende en længdehistorie, men i stigende grad en volumenhistorie. Efter min mening understøtter den seneste opdatering denne tanke, og denne betydning er næsten ikke blevet fremhævet i kommentarerne.

Et forenklet eksempel:

  • 650 m × 60 m × 150 m = 5,9 mio. m³
  • 1000 m × 60 m × 300 m = 18,0 mio. mio. m³ (18,0 mio. m³)

Længden vokser i dette eksempel med ca. 54 %, men volumenet med over 200 %.

Netop derfor kan dybdevektoren være lige så vigtig eller endda vigtigere for ressourcestørrelsen end et par hundrede ekstra meter på kortet.

Efter min mening er det mest interessante åbne spørgsmål i øjeblikket ikke:

“er kvaliteterne i syd lidt svagere end i nord?”

men derimod:

“danner den nordlige zone, den mellemliggende zone og den sydlige zone et samlet foldet system, som også fortsætter i dybderetningen?”

Hvis svaret er ja, er ressourcevæksten ikke lineær, men tredimensionel.

6 Synes om

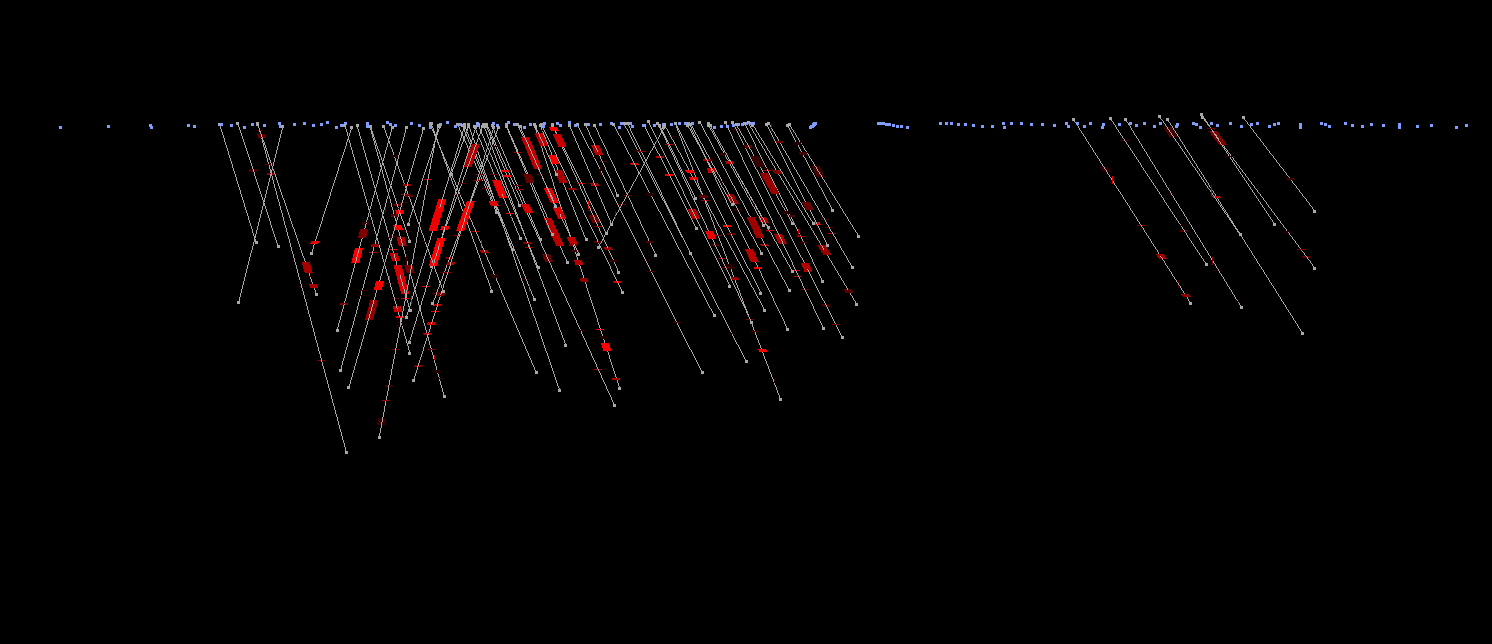
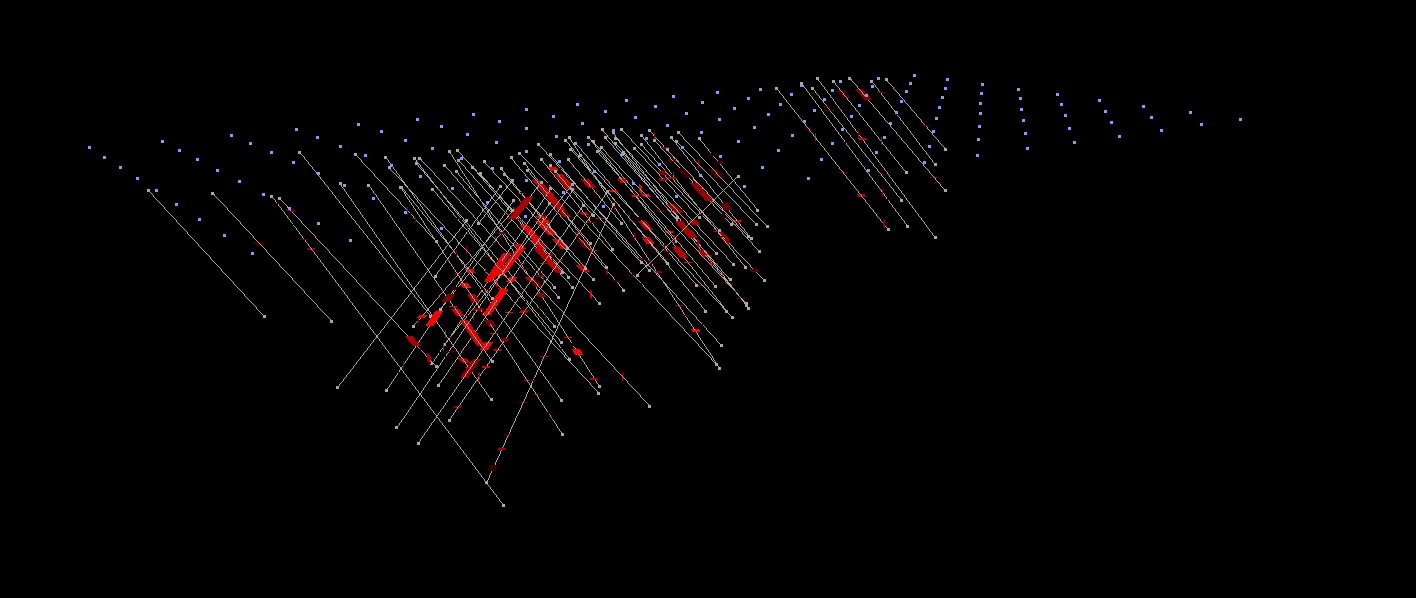
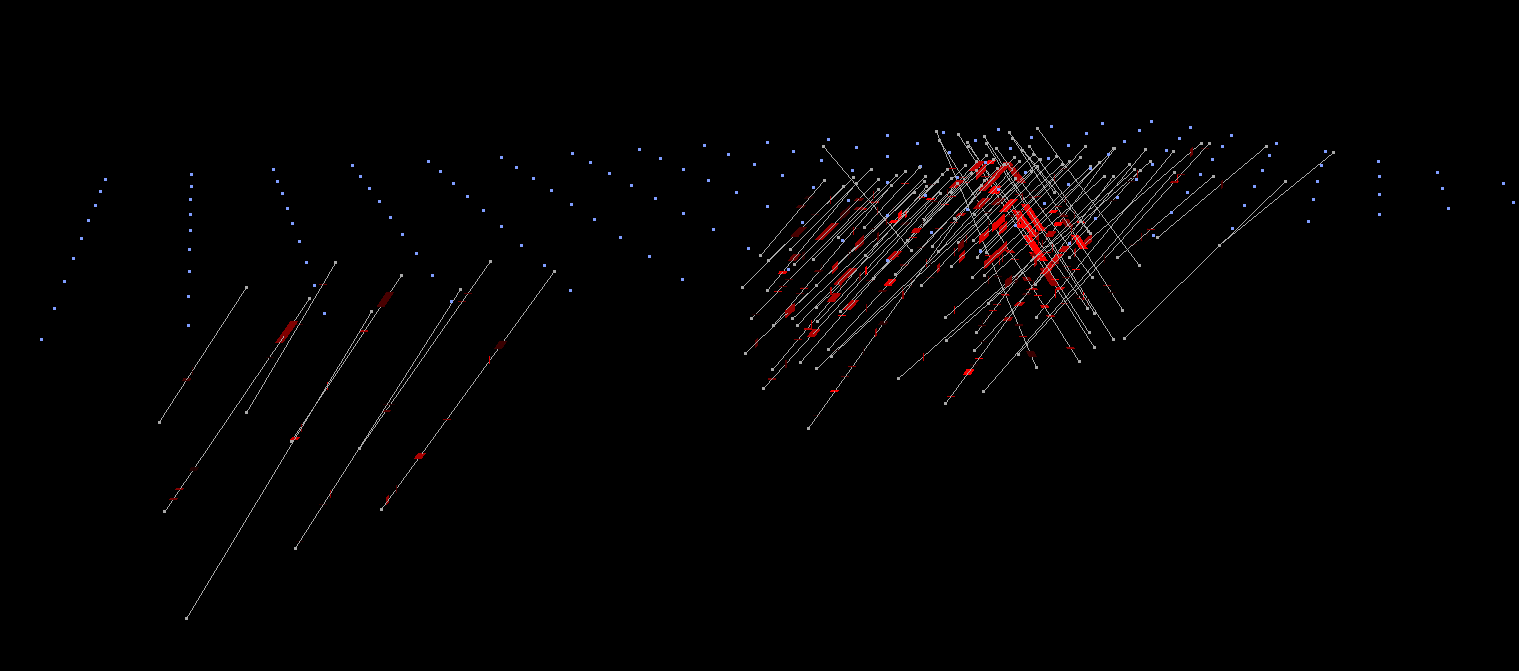
Tak for gode observationer. På dette tidspunkt er det måske også værd at bemærke, at uden for det ca. 650 meter lange område længere mod nord er der indtil videre blevet kerneboret (kairattu) ret lidt ved Ukkolanvaara. Dette er i sig selv logisk, da selskabets tidsplan angiver, at PFS’en (Pre-Feasibility Study) vil blive færdiggjort i løbet af næste år, og det kræver netop ressourceboring. Derfor er det efter min mening endnu for tidligt at drage videregående konklusioner om de øvrige områder af Ukkolanvaara. Jeg har indsat boreresultaterne i et 3D-program for denne 650 meters zone samt for området syd for den (gennembrydninger markeret med rød, lysere rød = højere indhold/koncentration).

Efter min mening forblev koncentrationerne og længden af gennembrydningerne i den sydlige del beskedne i de resultater, der nu er offentliggjort, selvom der også blev opnået gennembrydninger dybere nede der. Det er dog værd at bemærke, at de længste gennembrydninger i syd har været netop tættere på overfladen. Mineraliseringen tæt på overfladen er en god ting for selskabet, fordi den gør dagbrud (avolouhinta) muligt. Endomines’ egen teori om Ukkolanvaara-forekomsten i præsentationen af H1-resultaterne var følgende:

10 Synes om

Tässä on Aten kommentit Endominesin kolmannen kvartaalin tuotantopäivitykseen liittyen :slight_smile:

Ennusteemme osoittautuivat selvästi liian optimistisiksi, kun yhtiön kullantuotanto laski heikosta vertailukaudesta 3 854 unssiin (ennuste noin 4 900 unssia, Q3/25: 4 010 unssia). Yhtiö toisti kuluvan vuoden tuotanto-ohjeistuksensa, mutta odotuksiamme selvästi heikompi Q3-tuotanto aiheuttaa laskupainetta kuluvan vuoden ennusteisiimme, jotka päivitämme ennakkokommentin yhteydessä.

2 Synes om