Emeco (Earth Moving Equipment COmpany) Holdings Limited är ett australiskt företag grundat 1972 som hyr ut maskiner och utrustning till gruvindustrin samt erbjuder gruv-, reservdels- och underhållstjänster.
Enligt företaget finns det cirka 1 000 enheter av olika hyresutrustning tillgängliga, om vilket de säger följande: “With the world’s largest mining rental fleet, combined with Force’s rebuild capability, Emeco provides cost and pricing advantages that enable us to capture market share.”
Bolaget noterades på börsen 2006.
Emecos räkenskapsår slutar den 30 juni, och bolaget rapporterar halvårsvis.
Emecos VD är Ian Testrow, som började på företaget redan 2005 > VD sedan 2015 och framåt. (Testrows ägarandel av bolagets aktier ~3 %, insiderägande totalt ~4 %)
Marknadsvärde: $392M AUD (27.1.2023)
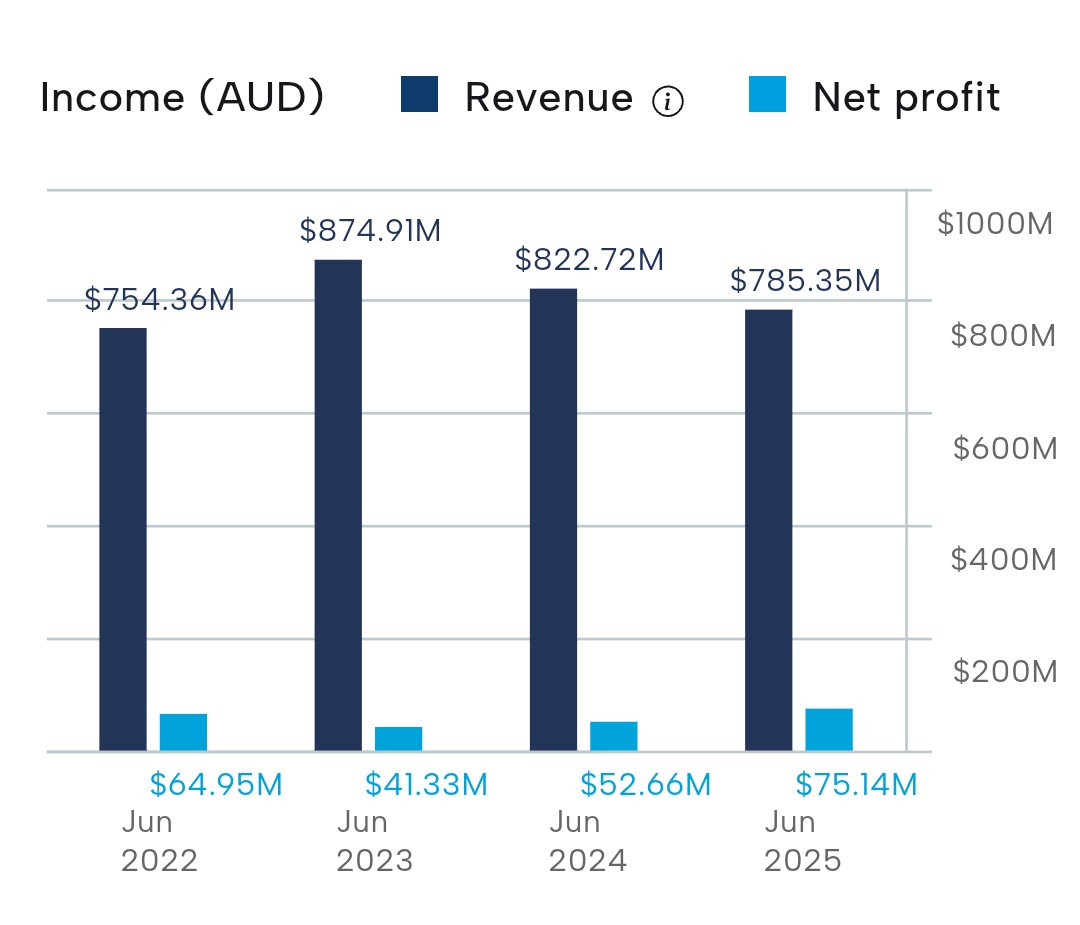
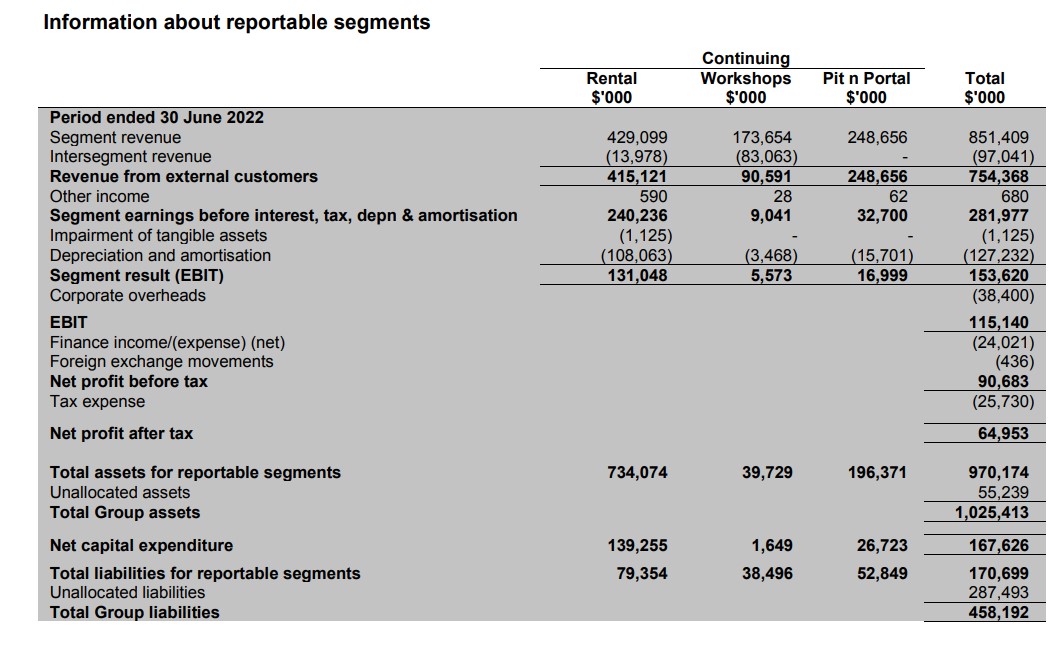
Omsättning: $754,4M
EBITDA: $245.7M
EBIT: $115.1M
Nettoresultat: $65M
(Siffror för FY2022, räkenskapsåret slutade 30.6.2022)
Webbplats:
Redan före börsnoteringen expanderades verksamheten utomlands. Därefter fortsatte den geografiska expansionen, men till 2018 hade alla utländska verksamheter avyttrats. Istället har tillväxten i hemlandet fortsatt genom företagsköp.
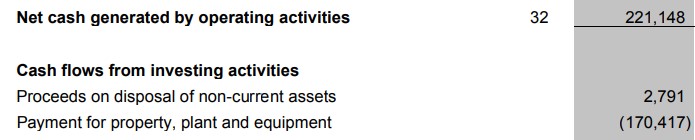
Emeco var förlustbringande från räkenskapsåret 2013 till räkenskapsåret 2018, varefter resultatet har förblivit positivt och balansräkningen har stärkts. Utdelningen, som pausades våren 2013, började betalas ut igen hösten 2021. Även det fria kassaflödet har legat på en bra nivå sedan räkenskapsåret 2018, med undantag för det svagare räkenskapsåret 2019.

Den skuld som uppstått till följd av företagsarrangemang har under de senaste åren omstrukturerats med bättre villkor, och lånebetalningar samt företagsköp har delvis finansierats genom nyemissioner. Som ett resultat av detta har även antalet aktier ökat betydligt: FY2018 261 720 000 aktier mot FY2022 535 493 000. (Siffrorna tar hänsyn till den omvända 10:1 aktiespliten den 27 oktober 2018.)
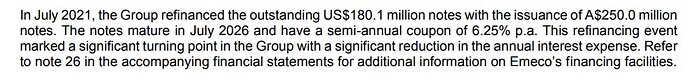
Den 30 juni 2022 var nettoskulden $245,5M AUD, räntekostnader FY22 $21,6M AUD mot FY21 $33,8M AUD.
Under FY2022, i september 2021, inleddes återköp av egna aktier. Under räkenskapsåret köptes 17 miljoner aktier till ett snittpris på $0,90 AUD, totalt för $15,6M AUD. Köpen har fortsatt även under H1/2023.
Emeco har tre segment:
- Rental (Uthyrning av maskiner och utrustning)
- Pit N Portal (Gruvtjänster, även maskin- och utrustningsuthyrning)
- Workshops (Underhålls- och reservdelstjänster, externa och interna)
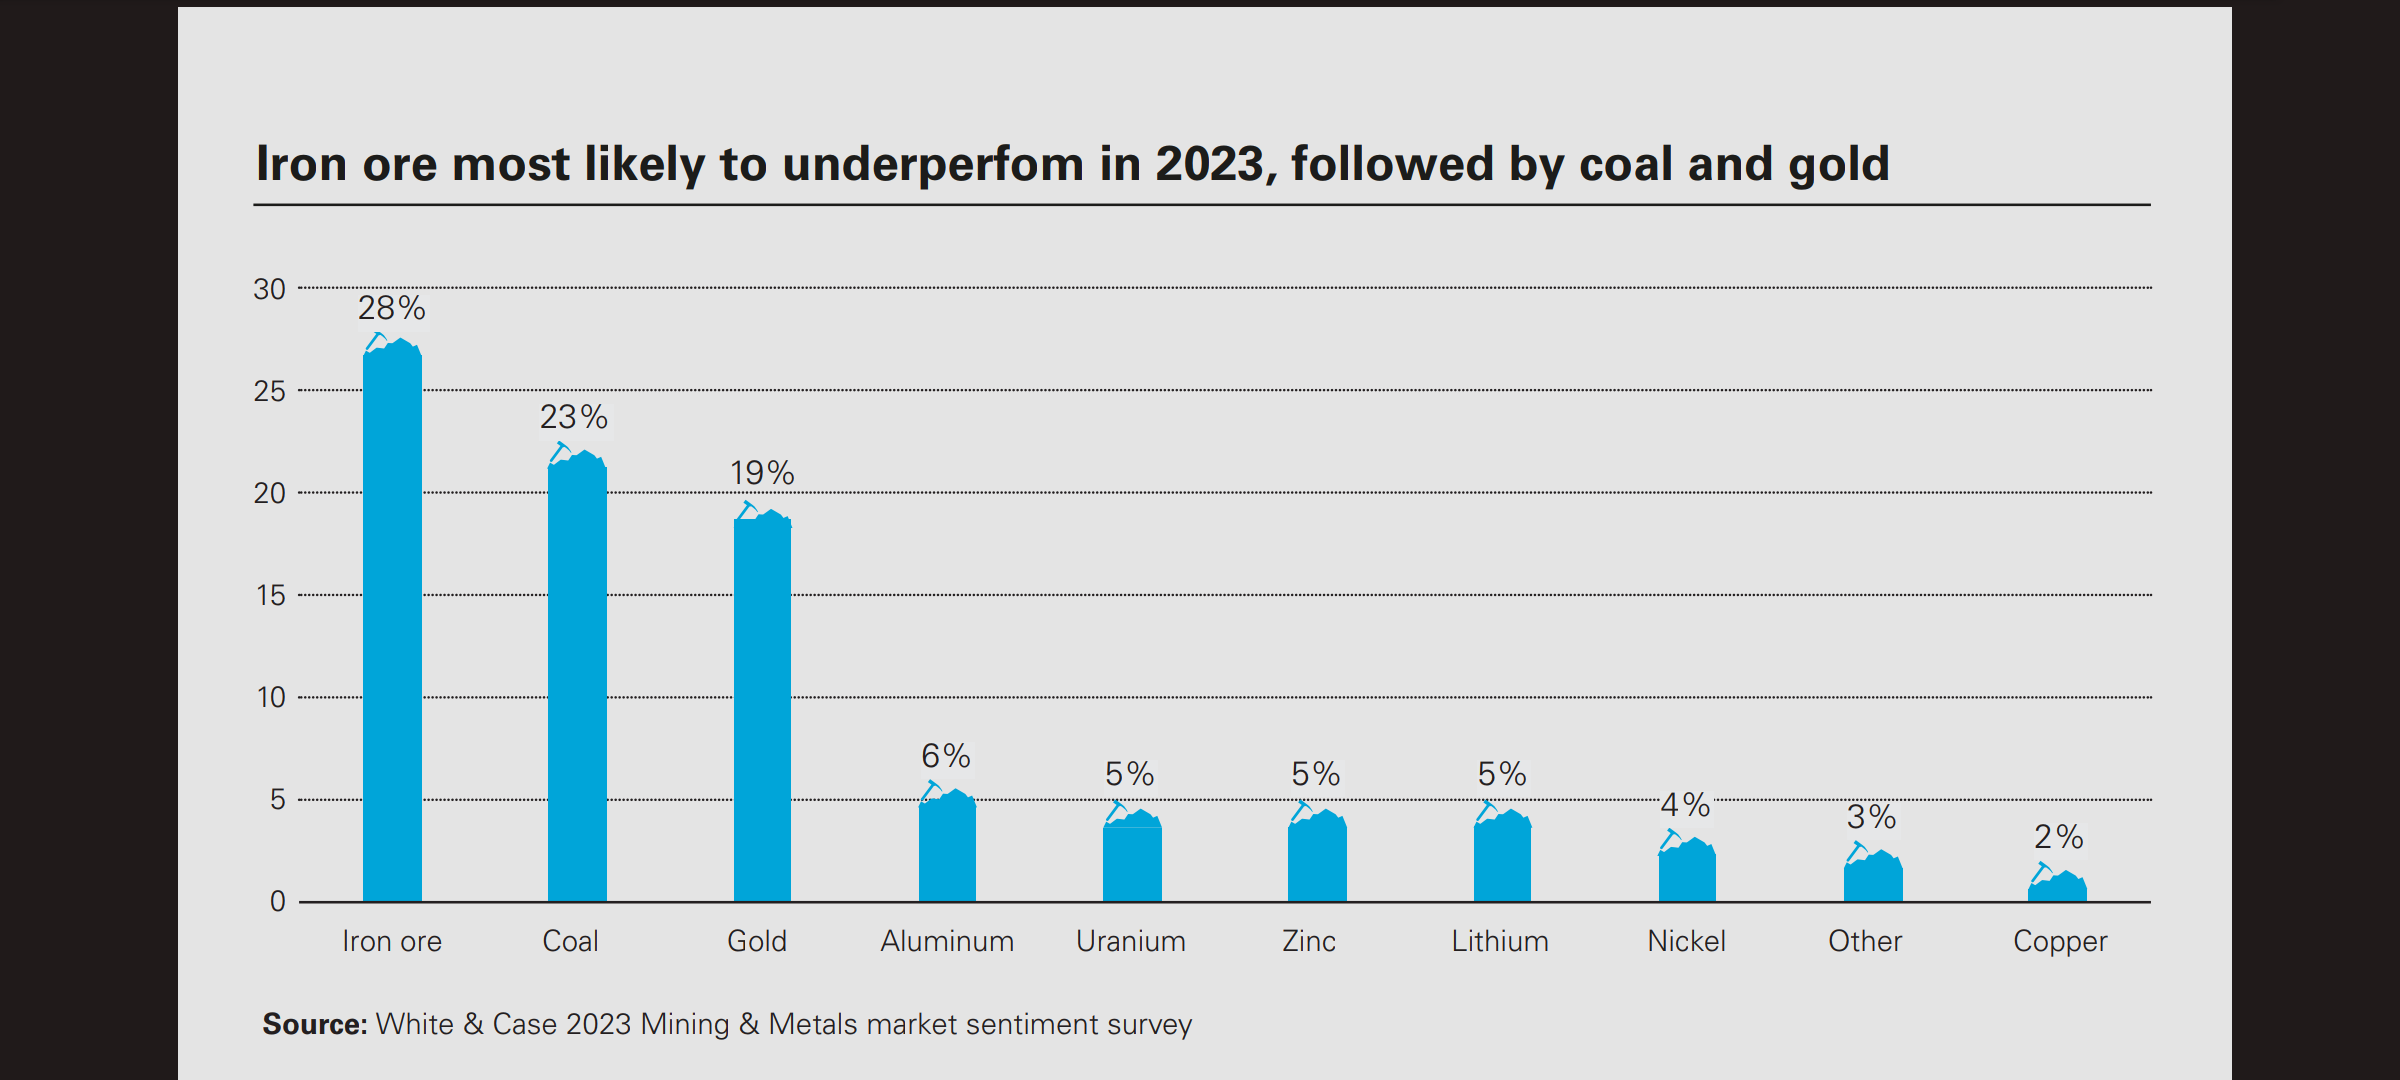
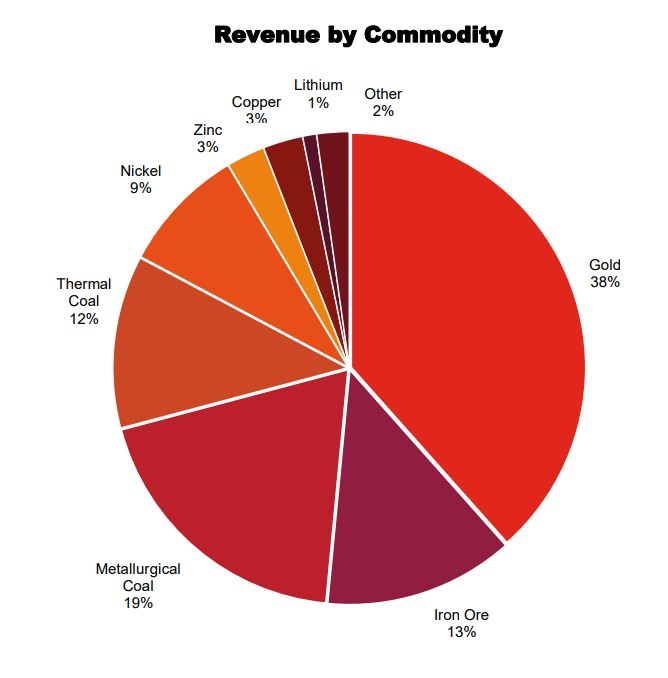
Cirkeldiagram över kundfördelning per råvara, situationen vid slutet av FY2022. (Enligt investerarpresentationen för FY2021 har antalet kunder varit över 150 st):
Värdefälla?
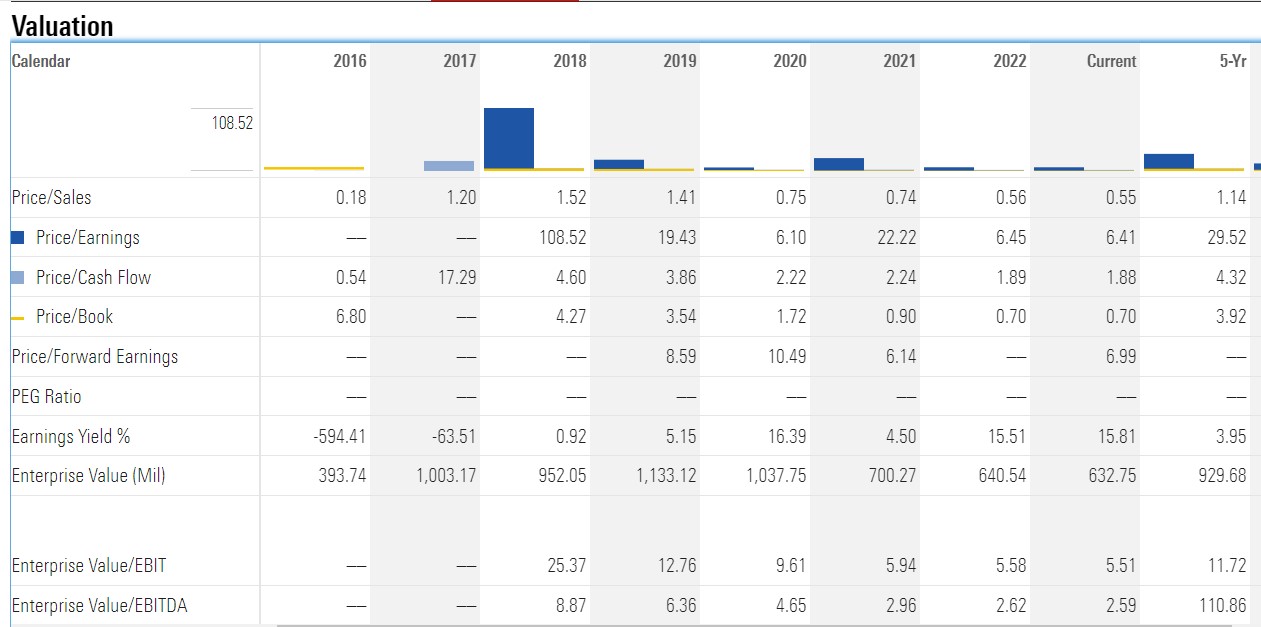
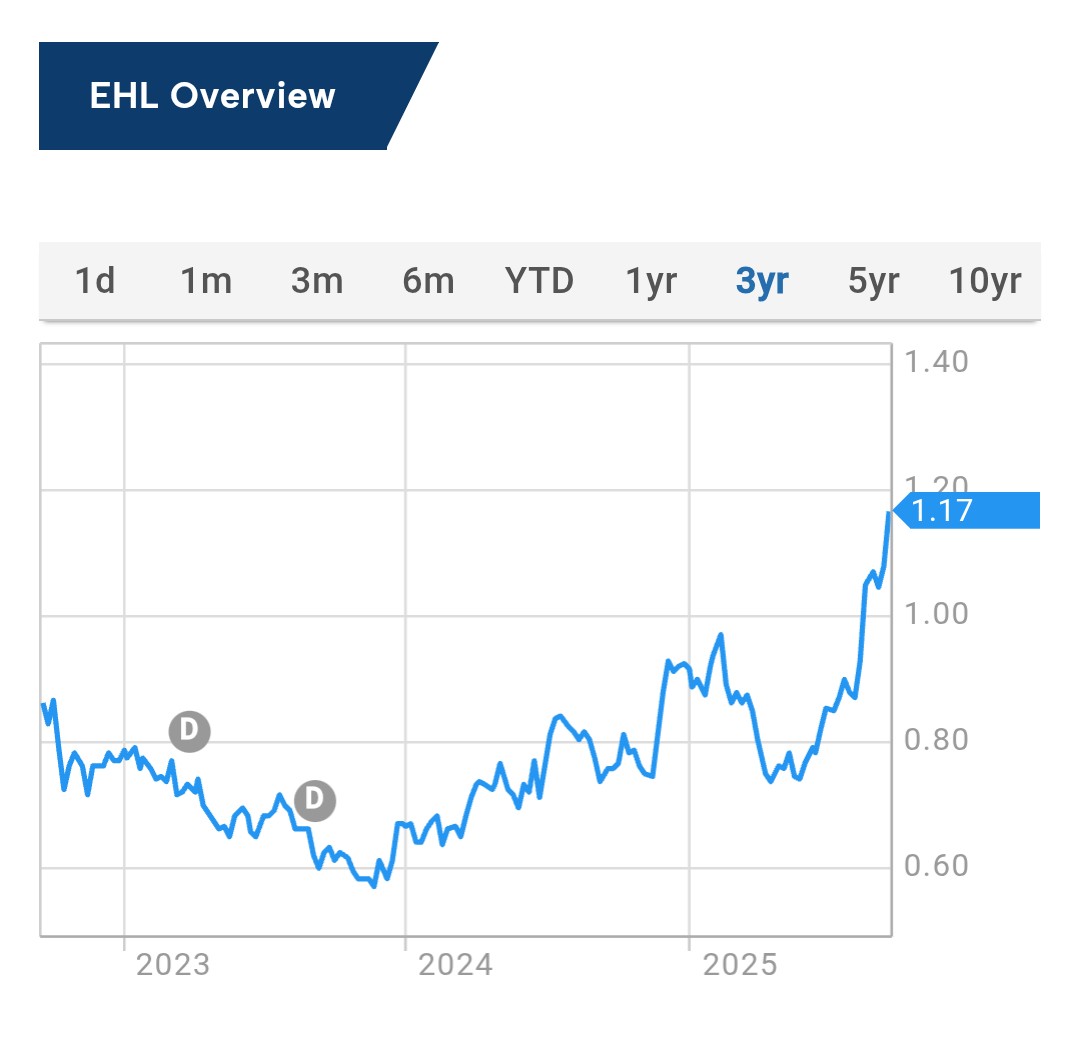
Aktiekursen har pekat spikrakt nedåt ända sedan börsnoteringen, så varför skulle inte samma trend fortsätta även i framtiden?
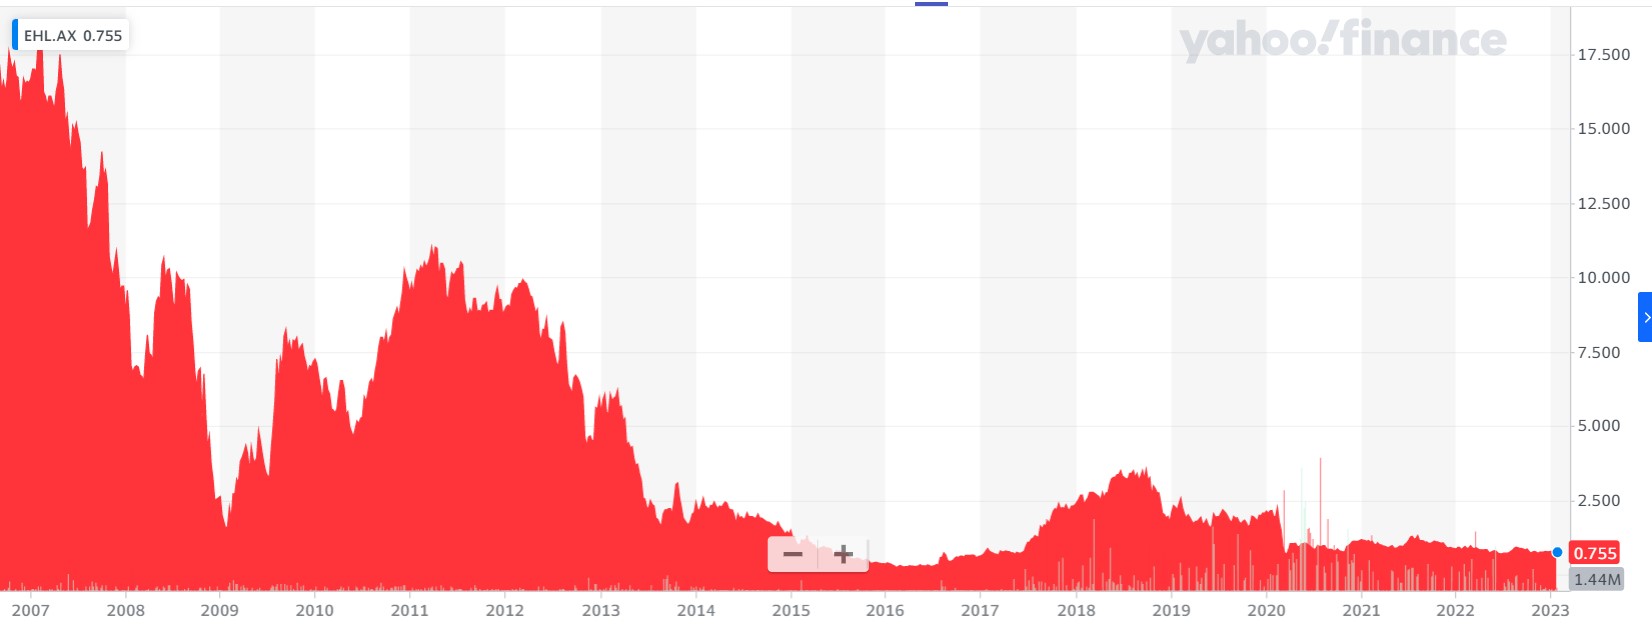
Man har återvänt från irrfärderna i fjärran länder till hemmamarknaden och de senaste årens skuldbörda har (nästan) kastats av ryggen. Det finns positiva tecken i luften, t.ex. de tidigare nämnda återköpen och makuleringarna av egna aktier, återinförd utdelning efter ett uppehåll på flera år, en positiv resultatsvit, starkt kassaflöde samt guidning för FY2023: “We therefore are providing full year guidance of between $245 to $260 million.” (= Operating EBITDA, FY2022 $250M)
Det verkar inte förväntas mycket av Emeco, men man behöver förmodligen inte heller prestera så mycket vid denna värderingsnivå.

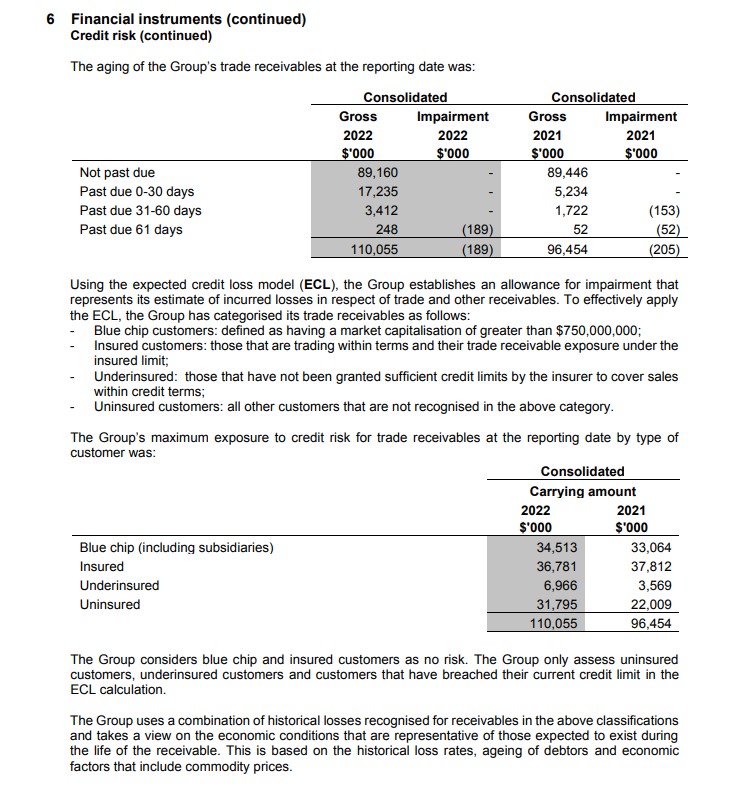
Ovanstående guidning tar inte hänsyn till meddelandet från oktober 2022 gällande en osäker kundfordran på $32M relaterad till en Pit N Portal-kund.
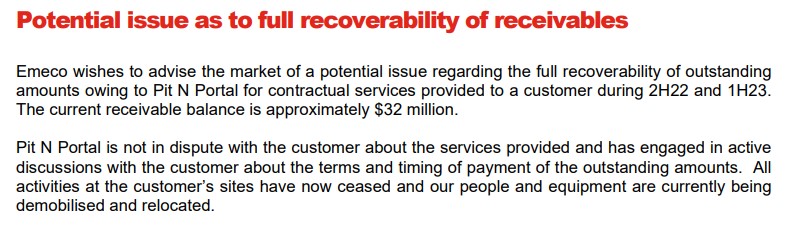
“We are very disappointed by this given our historically low levels of credit losses.” (Från VD:s tal vid årsstämman den 17 november 2022)
Jag försökte googla storleken på Emecos totala marknad och leta efter information i företagets investerarpresentationer, men jag har inte hittat något tydligt svar än; jag får nog höra mig för direkt hos dem.
Det verkar finnas flera konkurrenter, Emeco dyker upp först på andra sidan på Google vid sökning på “australia mining equipment rental”. Dessa måste jag också fördjupa mig mer i.
Här listar VD:n för en konkurrent, National Group, Mark Ackroyd, fördelarna med utrustningsuthyrning för operatörer inom gruvindustrin: https://www.australiahqj.com/2021/07/21/the-benefits-of-equipment-rental-in-the-mining-industry-according-to-national-group/
Här är mitt första inlägg på forumet, hoppas att ni fick ut något av denna ytliga genomgång  Jag tar gärna emot all slags feedback och korrigeringar av sakfel.
P.S. på det australiska investerarforumet https://hotcopper.com.au/ finns det också en del diskussion om Emeco, ifall det intresserar.
P.P.S. Disclaimer: jag köpte mina första Emeco-aktier idag den 27 januari 2023 i gryningen.