Vad har ni för tankar om dessa matleveransföretag? Wolt verkar noteras inom de närmaste åren.
Både Wolt och Foodora öppnar snabbt sina egna “livsmedelsbutiker”, och speciellt Wolt har mycket mer än bara mat i appen. Ett intressant företag överlag…
Det är förstås svårt att börja beräkna någon TAM (Total Adressable Market) för dessa. Förhoppningsvis börjar Inderes analysera Wolt redan före IPO, så att investerare har material när företaget noteras. Wolt kan dock noteras utomlands, Nasdaq som ett alternativ?
Har själv funderat på detta, även ur ett investeringsperspektiv, som en flitig användare. Mina tankar:
Mervärdet kommer från den mobila försäljningskanalen (appen) och hemleverans av mat.
Mervärdet från försäljningskanalen är begränsat, eftersom det inte är raketvetenskap att skapa en sådan matförsäljnings-e-handel, och det är svårt att se stor innovationspotential. En liten fördel kommer dock från att få många användare och restauranger med sig.
Hemleverans av mat är däremot hårt arbete och åtminstone för närvarande inte särskilt skalbart. Situationen skulle kunna förändras om drönare eller liknande utvecklas, men det kommer att ta lång tid.
På efterfrågesidan ser tillväxtmöjligheterna ut att vara ganska begränsade. Detta beror på att t.ex. hemleveranser enligt min åsikt säljer bra om priset är lågt. Om man t.ex. måste betala 5€ för en 10 minuters promenad, så beställer jag nog inte utan går hellre till restaurangen själv. Tillväxt från dyrare produkter kommer förmodligen inte heller att ta fart, eftersom man oftast beställer billig mat från dessa och bättre mat går man fortfarande och äter på restaurang.
Livsmedelsbutiker och annan försäljning passar denna försäljningskanal och distributionsmodell mycket bra, men den hårda konkurrensen (Amazon och stora livsmedelskedjor etc.) blir en utmaning.
=> Med dessa tankar tror jag att det kommer att vara en bra växande verksamhet, men på lång sikt en dålig investering. Till rätt pris skulle de naturligtvis vara en bra investering, men värderingsnivåerna i förhållande till värdeskapande potential (EV / Sales) är som för en skalbar Saas-verksamhet, även om verksamheten egentligen inte är särskilt skalbar. På kort sikt kan investeringen dock vara bra, eftersom fundamental data för närvarande inte spelar så stor roll på börsen, utan hög försäljningsvolymtillväxt utan lönsamhet räcker för tech-bolag.
Wolt-ledningen har åtminstone flera gånger sagt att företaget kan vara lönsamt när de vill, även omedelbart. Marginalen per enhet är alltså positiv och därmed är lönsamheten en funktion av leveransvolymerna. Wolt har bevisligen visat att de kan skala upp verksamheten, så jag förstår inte kommentarerna om skalbarhet.
Marknaden för matleveranser förväntas växa till 365 miljarder dollar fram till 2030, vilket är en enorm marknad som lilla Wolt kan ta en del av.
Jag skulle se det som en bra långsiktig investering, med tanke på marknaden där Wolt agerar.
Här är en utmärkt tråd relaterad till denna verksamhet. Det skulle förmodligen vara bra att utöka ämnet till att även omfatta andra företag i branschen, eftersom det finns ganska många noterade på olika marknader.
Jag ägde en liten del av DeliveryHero, några tusen, men det verkade vara en mycket volatil aktie. Jag lyckades tajma mina försäljningar med den senaste toppen, så jag bestämde mig för att hoppa av tåget åtminstone för ett tag…
Visst, nästan vilken affärsverksamhet som helst kan skalas upp när man lägger pengar på bordet, men som jag sa är skalbarhet inte samma sak som för en SaaS-verksamhet, vars kostnader kanske inte alls ökar med merförsäljning. Wolt måste anställa fler bud, och som jag uppskattade ovan är det svårt att se särskilt höga marginaler utöver budets lön.
Borde man inte först veta värderingen innan man bedömer om en investering är bra eller dålig? Jag baserade min gissning på en överdriven värderingsnivå för Delivery Hero, vars EV/sales ligger runt åtta. Om detta företags värderingsnivå vore t.ex. en fjärdedel av den nuvarande, skulle jag förmodligen vara med och investera, och jag tror verkligen själv på branschens tillväxt, men jag ser inte lönsamhetspotentialen som lika stor som marknaden ser.
Nu när jag tänker på ämnet igen, skulle jag allra helst investera i ett företag inom branschen som endast utvecklar mjukvara för dessa hemleveranser och låter andra företag sköta budtjänsterna med låg marginal. Det vill säga, ett företag som säljer tekniktjänster till Wolt och Delivery Hero. Skulle en sådan aktie kunna hittas någonstans?
Olo säljer SaaS-programvara till större restaurangkedjor som är anslutna till DoorDash och andra leveransföretag. Målet är att digitalisera restaurangernas verksamhet och att ge restaurangerna kunddata (som typiskt sett stannar hos matleveransföretagen).
Buden är inte anställda, utan arbetar i praktiken för alla aktörer i branschen som uppdragstagare, det vill säga som företagare. Detta är positivt för båda parter.
Efter att ha använt Foodora Market och Wolt Market ett par gånger skulle jag säga att livsmedelsbranschen är ganska störd. Om dessa sprids bredare kan det vara så att de traditionella aktörerna i viss mån får skaka på benen, eftersom de absolut inte kan leverera lika snabbt eller lika lönsamt. Detta är förstås bara en gissning, men vad jag har försökt förstå om livsmedelsbutiker online, så kan Kesko och liknande inte uppnå samma effektivitet och snabbhet som dessa “dark stores”.
Jag ser fler hot än möjligheter i dessa verksamheter som de fungerar idag. För egen del anser jag att de största utmaningarna är bristen på prissättningsmakt och arbetskraftsrelaterade regleringar med möjliga åtstramningar. För närvarande fungerar buden som oberoende entreprenörer, likt Uber-förare, vilket har en betydande inverkan på företagets kostnadsstruktur. Lagstiftarnas syn kan ändras, och jag ser det till och med som troligt eftersom dessa anställningsmodeller fortfarande söker sin form på många marknader. När det gäller prissättning har stora restaurangkedjor större förhandlingsstyrka, medan små restauranger överför Wolts kostnad till sina priser men säljer billigare när man beställer direkt från restaurangen.
Å andra sidan är affärsidén kopplad till trender, och det kan mycket väl vara möjligt att göra den lönsam när rätt produkt och målgrupp hittas. Innovationen i en framgångsrik verksamhet kan vara så enkel som att göra samma sak som någon annan, men mer effektivt. Detta diskuterades av grundaren av elsparkcykelföretaget Tier i Soaked by Slush-podcasten: effektiva operationer kan döda konkurrensen. Det är väl detta Wolt också handlar om: de strävar efter att ligga steget före konkurrenterna genom att satsa på teknik. Wolt är alltså i grunden ett mjukvaruföretag.
I den tidigare länkade Twitter-tråden fanns det utmärkta poänger. Här är en underhållande artikel som berör ämnet Doordash and Pizza Arbitrage
Wolt var inte billigt… 7 miljarder och dessutom i euro…
> Key terms:
Transaktionen värderas till cirka 7,0 miljarder euro, med förbehåll för sedvanliga justeringar av köpeskillingen
Hel aktietransaktion; DoorDash-aktier som emitteras som en del av transaktionen kommer att värderas till 206,45 dollar per aktie, baserat på DoorDashs 30-dagars VWAP per den 3 november 2021
Hallå där! På min YouTube-kanal Arctic Money finns två relaterade videor som jag rekommenderar den som funderar på att investera i Doordash eller DeliveryHero att titta på:
Doordash buys Wolt - comment and overview on the deal and Doordash Stock (NYSE: DASH)
Cheapest food in Finland? (Basket comparison of Lidl, Prisma, K-Citymarket, ODA, Wolt, Foodora)
Jag lägger in en länk till nummer 1 här, det var min kommentar om ämnet från veckan då Wolt-affären tillkännagavs. I videon uppmärksammade jag det stora antalet insiderförsäljningar som hade skett i Dash under året före affären. När jag publicerade videon den 12.11.2021 började Doordash-aktien en ganska fruktansvärd nedgång. Kanske var det inte min videos fel, men timingen var åtminstone exakt
Vilka tankar har ni på forumet om Delivery Heros nuvarande värdering? Idag kom Q1-rapporten för 2022 och jag har själv funderat på att bygga en position, då jag är en nöjd Foodora-kund.
Foodoras pris ligger nu på ungefär samma nivå som när Doordash “köpte” Wolt förra året, även om det köpeskillingen nu halverats då betalningen skedde med aktier.
Wolt/DoorDash-affären är nu officiellt klar. Det realiserade “köpeskillingen” var förstås på en helt annan nivå än vid tidpunkten för offentliggörandet. Men 2,8 miljarder är ju en riktigt imponerande siffra för en finsk startup!
På dagen för tillkännagivandet i november låg Doordashs aktiekurs på 206 dollar. Med det aktievärdet uppskattades Wolt vara värd cirka åtta miljarder dollar, vilket då motsvarade cirka sju miljarder euro.
På tisdagskvällen stängde DoorDashs aktiekurs på 76,91 dollar, vilket innebär att bolagets värde har minskat med nästan två tredjedelar sedan affären tillkännagavs.
Eftersom dollarn samtidigt har stärkts mot euron minskade köpeskillingen, räknat i euro, från sju miljarder till 2,8 miljarder euro.
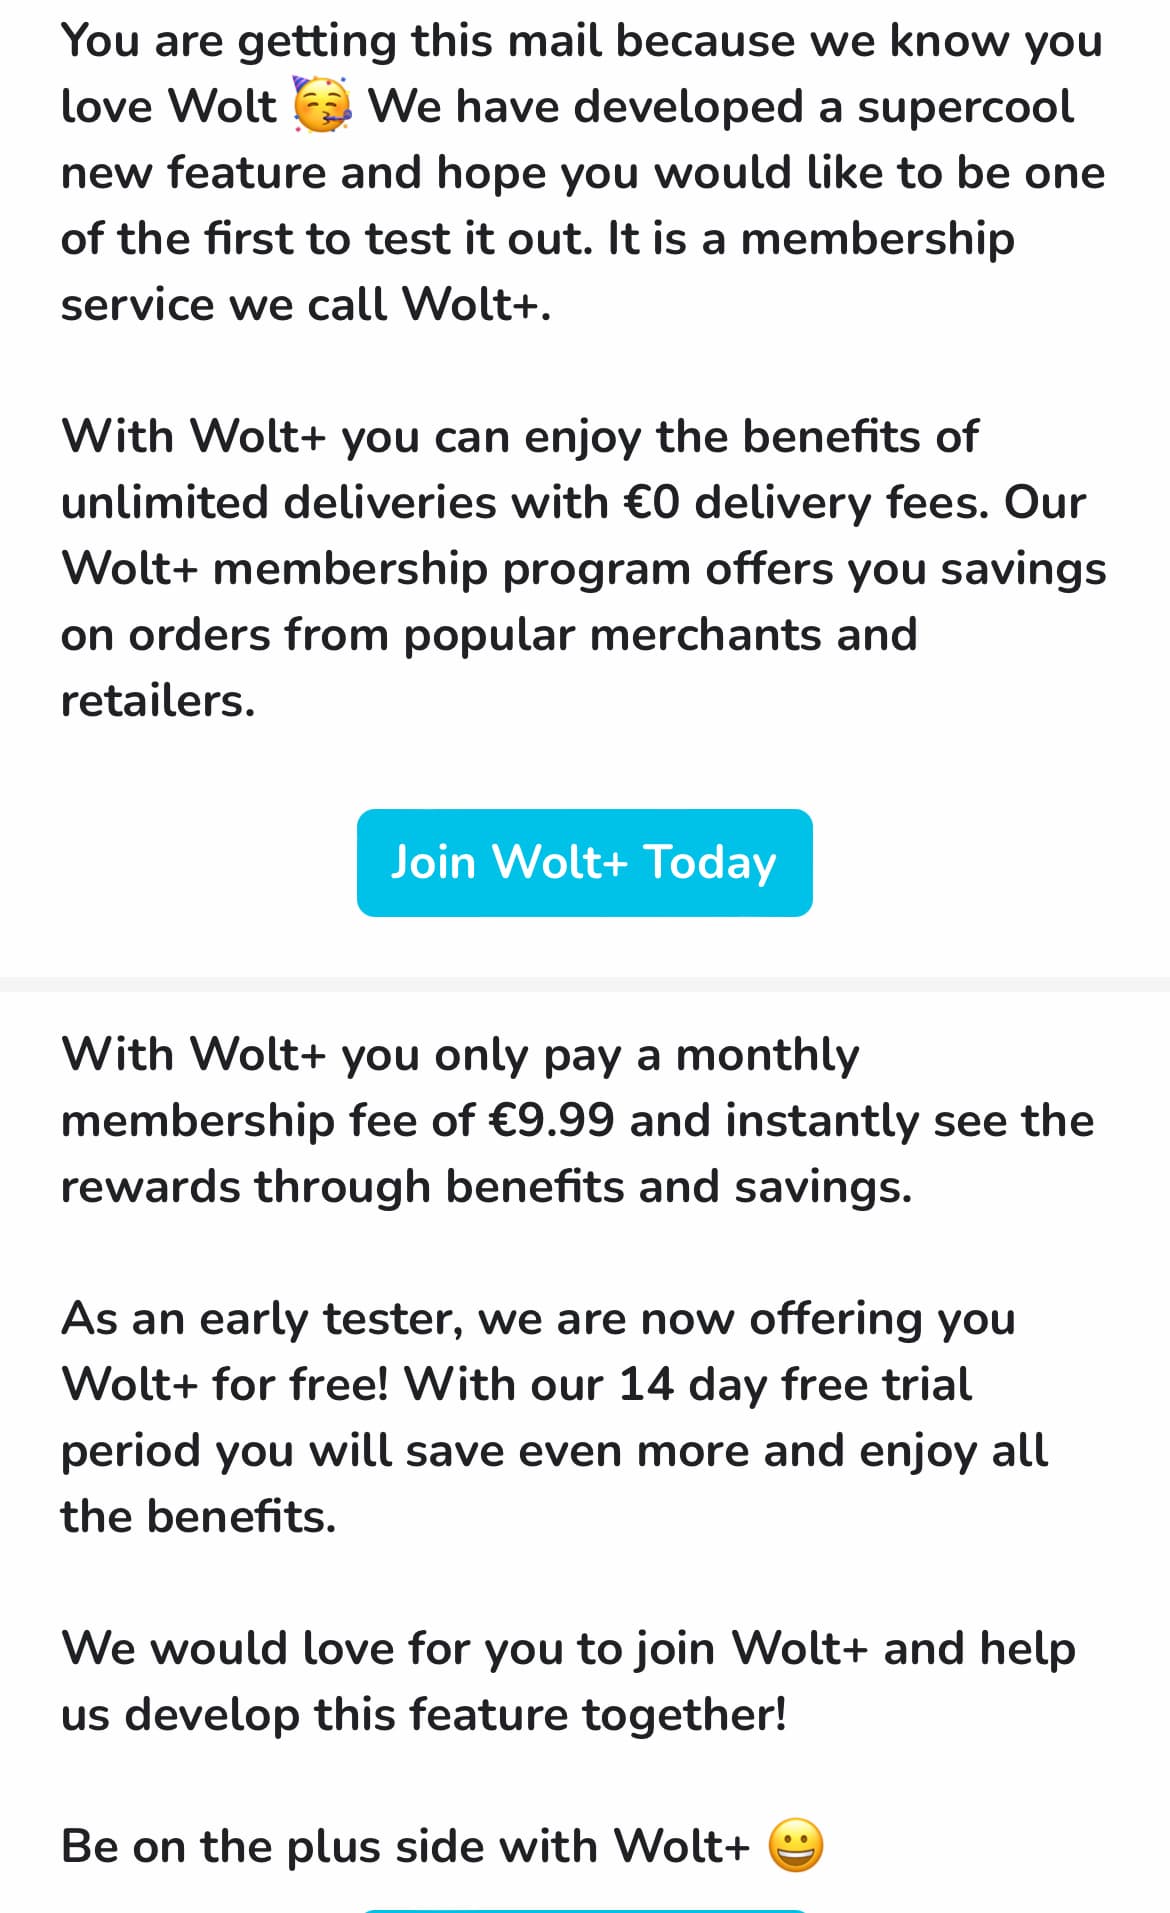
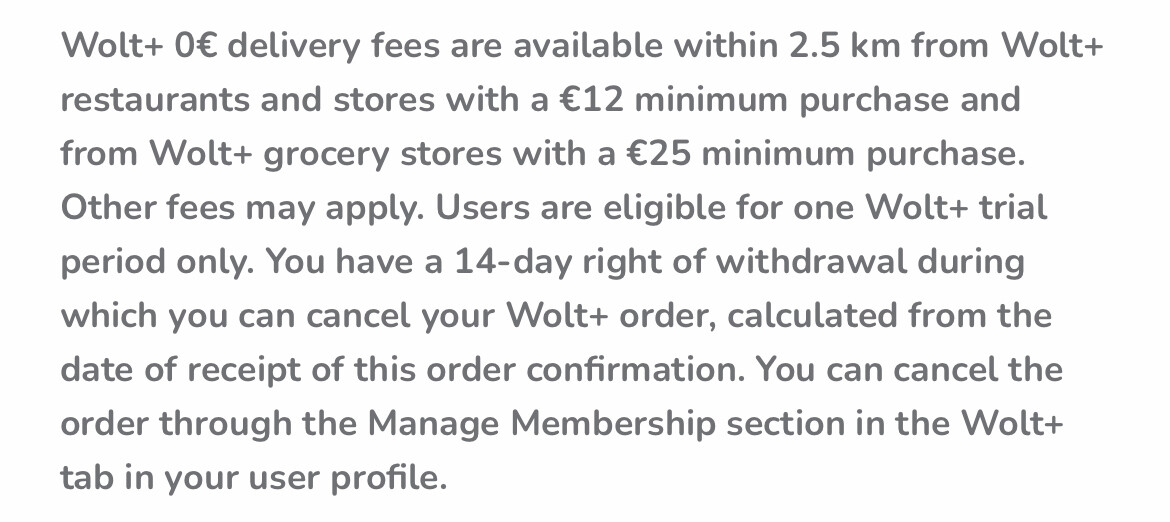
Med en Wolt+ prenumeration (tio euro i månaden) får man gratis leveranser för närliggande beställningar (under 2,5 km, över 12 euro).
Mellan raderna kan man nog läsa att trycket på att förbättra lönsamheten inom tech-sektorn påverkar även här. Framtiden får utvisa om detta är en bra eller dålig affär.