Coala-Life - Hjärtövervakning

Jag bestämde mig för att äntligen skapa en tråd om detta, så att jag inte behöver spamma ner kursuppföljningstråden :sweat_smile:.

Coala Life utvecklar system/appar/utrustning för hjärtövervakning (jag känner inte till branschen så väl, så jag kan inte säga exakt). Alltså SaaS och hälsoteknik (healthtech) som bransch. Patent och produktgodkännanden/rekommendationer har redan samlats på hög, så den tekniska risken är begränsad, och försäljningen bör ta fart ordentligt under detta år. Bolaget noterades förra året på ett lite speciellt sätt när ett tidigare bolag “köpte” in det på börsen och sålde av de gamla verksamheterna.

“Coala Life är ett medicintekniskt företag grundat i Sverige med fokus på molnbaserad hjärt- och lungdiagnostik. Företaget har utvecklat och lanserat Coala Heart Monitor – en mångfaldigt prisbelönt, FDA-cleared och CE-godkänd produktplattform som möjliggör långsiktig fjärrövervakning, analys och algoritmbaserad diagnostik av hjärta och auskultation av lungor, på distans i realtid. Coala Heart Monitor marknadsförs huvudsakligen till vårdgivare som en Rx-lösning för användning i patientens vardag och hemmiljö. Företagets lösningar baseras på över 10 års forskning och utveckling (R&D) och skyddas av mer än 30 patent. Huvudkontoret ligger i Uppsala och sedan 2019 ligger det amerikanska kontoret i Irvine, Kalifornien. Mer än 10 000 patienter har använt, diagnostiserats eller står under långsiktig övervakning med Coala Heart Monitor. I Coala Care Portal finns för närvarande fler än 1 700 läkare och sjuksköterskor anslutna till fler än 500 vårdgivare.”

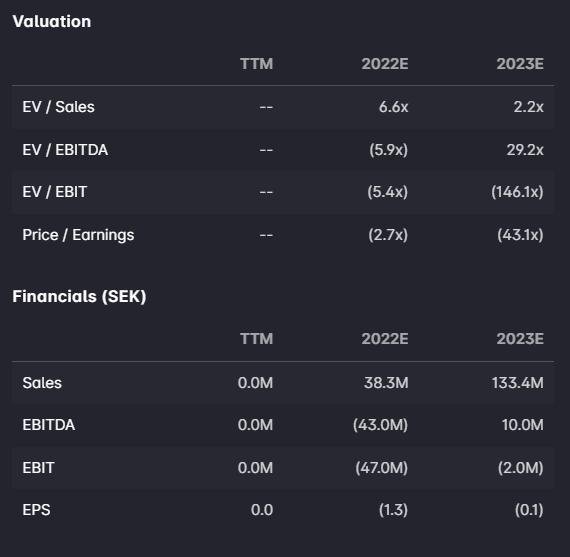
Bolaget är naturligtvis fortfarande kraftigt förlustbringande, men siffrorna för de senaste kvartalen har uppenbarligen påverkats av saker relaterade till noteringsarrangemangen. Utspädningen har varit kraftig och på grund av den speciella noteringen var bolagets värdering utmanande (och åtminstone på Nordnet missvisande), vilket gör att aktiekursen ser… mycket intressant ut. Red Eyes prognoser:
Q1:

Coala_Q1_2022_SV_FINAL.pdf (coalalife.com)

Ett ganska stort förvärv offentliggjordes för en stund sedan.

Vilket Red Eye kommenterade så här:

Coala Life: Initial Take on the Acquisition of Vitrics (redeye.se)

VD:n fyllde på med en bra post just idag:

“Coala Lifes VD, Dan Pitulia, förvärvade 500 000 aktier den 9 juni 2022 till ett totalt värde av cirka 1,6 miljoner kronor (MSEK), med ett genomsnittspris per aktie på 3,2277 SEK. Aktierna förvärvades på Nasdaq First North Growth Market.
Efter förvärvet äger Dan Pitulia totalt 3 411 279 aktier, vilket motsvarar 4,29 procent av de utestående aktierna i Coala-Life Group AB (publ), samt 1 271 706 teckningsoptioner. Innehavet ägs personligen samt genom närstående parter och bolag.”

6 gillningar

VD:n lade till lite igen.

Coal Life’s VD, Dan Pitulia, förvärvade 100 000 aktier den 15 juni 2022 till ett totalt värde av cirka 0,245 MSEK, med ett genomsnittligt pris per aktie på 2,4550 SEK. Aktierna förvärvades på Nasdaq First North Growth Market.

Efter förvärvet äger Dan Pitulia totalt 3 511 279 aktier, motsvarande 4,42 procent av de utestående aktierna i Coala-Life Group AB (publ), samt 1 271 706 teckningsoptioner. Ägandet sker personligen och genom närstående parter och företag.

2 gillningar

Q3-resultat. Tillväxten har börjat bra, även om det är lätt att växa från noll. Det blir fortfarande rejäla förluster.

Tredje kvartalet 2022

  • Nettoomsättningen ökade till 5,0 MSEK (0,9).

  • EBITDA uppgick till -27,8 MSEK (-16,0).

  • Rörelseresultatet uppgick till -28,2 MSEK (-16,9).

  • Resultat efter skatt var -18,5 MSEK (-16,0).

  • Resultat per aktie (vägt) var -0,3 SEK (-7,8).

  • Kassaflödet från den löpande verksamheten var -36,0 MSEK (-13,7).

Månatliga USA-siffror har börjat publiceras (yay)

Sept:
KPI:er september 2022:

  • Patienter i RPM per den 30 september 2022: 2 600

  • Årlig intaktstakt per den 30 september 2022: 2,7 MUSD

Okt:
KPI:er oktober 2022:

  • Patienter i RPM per den 31 oktober 2022: 2 800

  • Årlig intaktstakt per den 31 oktober 2022: 3,2 MUSD

2 gillningar

“Lätt” utspädning :smiley:

" Coala-Life Group avser att genomföra en företrädesemission av units, säkerställd till 75 procent, bestående av nya aktier och teckningsoptioner om cirka 101 miljoner SEK

Företrädesemissionen omfattar högst 198 704 085 units och varje unit består av en (1) ny aktie och en (1) teckningsoption som emitteras vederlagsfritt. Teckningskursen är 0,51 SEK per unit och avser aktien. "

Antal aktier före emissionen 79,4 miljoner.

"Huvudmotivet för företrädesemissionen är att finansiera bolagets fortsatta kommersiella expansion, främst i USA. QorumPartners, som är ett tjänsteföretag inom Managed Remote Patient Monitoring, etablerades i början av 2022 och har sedan dess vuxit snabbt. I augusti 2022 förvärvade Coala Life Vitrics, som också är ett tjänsteföretag inom området Managed Remote Patient Monitoring. Försäljningen av den medicintekniska produkten Coala Heart Monitor har utvecklats väl, med ett ökande antal återkommande kunder, och i Sverige har försäljningsorganisationen omorganiserats för att skapa ett bättre erbjudande till det svenska hälso- och sjukvårdssystemet. Under våren 2022 fick Coala Heart Monitor 510(k)-godkännande för användning vid lungauskultation. Coala Lifes patientplattform och mjukvara har vidareutvecklats och flera milstolpar relaterade till detta har uppnåtts.

För att säkerställa att bolaget har de bästa förutsättningarna för att bygga och växa sin verksamhet, främst i USA, och för att utveckla sitt produkterbjudande och etablera en hållbar lönsamhet, avser styrelsen att sammankalla en extra bolagsstämma för att besluta om företrädesemissionen (samt övertilldelningsoptionen och ersättningsemissionen). Vid full teckning kommer bolaget initialt att erhålla en likvid på cirka 101 miljoner SEK före avdrag för transaktionskostnader. Skulle övertilldelningsoptionen utnyttjas till fullo kommer bolaget initialt att erhålla ytterligare cirka 10,1 miljoner SEK före avdrag för transaktionskostnader. Cirka 25 miljoner SEK förväntas tillföras bolaget genom kvittning av skuld. Transaktionskostnaderna relaterade till de olika emissionerna beräknas uppgå till cirka 10,9 miljoner SEK. Bolaget kan vidare erhålla ytterligare medel i händelse av att teckningsoptionerna utnyttjas för teckning av nya aktier under tredje kvartalet 2023.

Den förväntade nettolikviden kommer, enligt nedanstående prioritetsordning och med den ungefärliga fördelningen angiven inom parentes, att användas till;

  • Fortsatt marknadspenetration i USA (50 %)

  • FoU (12,5 %)

  • Finansiering av den löpande verksamheten (37,5 %)"

Någon form av emission var väntad när bolaget satsar på tillväxt, men det blir rejäla förluster åtminstone i inledningsfasen. Storleken på denna emission är dock ganska svindlande, särskilt som det mesta av den redan är tecknat på förhand :smiley:. Nåväl, detta är ändå bättre än konkurs, då bolagets produkter verkar kompetenta och affärsmässigt lovande, så länge man tar sig igenom den initiala förlustperioden.

2 gillningar

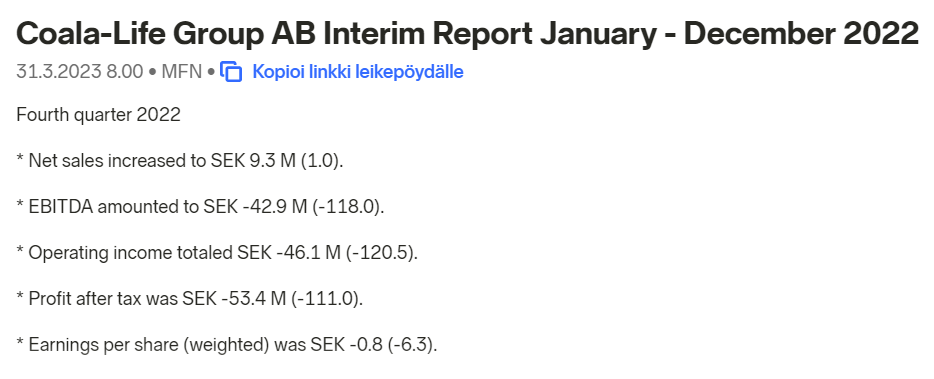
Q4 är ute. Tillväxten är enorm (om än från en låg basomsättning), och den absoluta förlusten har minskat, men i den här takten kommer pengarna definitivt att ta slut igen vid något tillfälle. När man tittar på EPS-raden kan man bli lite yr, då förlusten för enbart Q4 är större än aktiens värde (och för hela året ännu betydligt mer) :smiley:

Verksamheten har dock kommit igång väl, och målen för 2024 kvarstår fortfarande.

“. Även med beaktande av att vi har stärkt organisationen för att utveckla den utökade tjänsten, ligger de nyckeltal som publiceras i denna rapport i linje med vårt finansiella mål om en försäljning på 250 MSEK till 2024 med ett positivt rörelseresultat och en bibehållen bruttomarginal på över 80 %.”

Det viktigaste i det här caset är förmodligen om bolaget lyckas vända kassaflödet till positivt innan pengarna tar slut och bolaget går i konkurs, ifall de inte får in ny finansiering. Om bolaget överlever den inledande fasen verkar verksamheten ändå bra, och med tanke på branschen finns det ingen risk för att kunderna tar slut på mycket länge.

1 gillning

Bolaget verkar i ett ganska svårt och konkurrensutsatt segment. Det finns ganska många företag idag som producerar dessa olika bärbara/enkanaliga/eller på annat sätt små EKG-enheter och de system och algoritmer som byggts kring dem. Visst finns det en verklig medicinsk nytta med dessa, men det är ganska få som kan gå vinnande ur konkurrensen.

Här finns dock en lite annorlunda vinkel jämfört med andra, nämligen att enheten inkluderar fonokardiografisk analys (lyssning på hjärtljud), något som jag inte kan påminna mig om att jag sett hos andra företag. Jag kan ändå inte föreställa mig att det skulle medföra någon särskild nytta för vårdpersonal i deras kliniska arbete. Visst marknadsförs dessa nog även till lekmän med en tendens till självövervakning. Enligt min mening rör man sig då på lite osäker mark, och jag kan inte se att detta skulle ge bolaget någon särskild konkurrensfördel.

Inget utesluter förstås att produkten skulle kunna lyckas väl i framtiden. För min smak är det dock en ganska spekulativ och mycket riskfylld investering.