Q4 är ute. Tillväxten är enorm (om än från en låg basomsättning), och den absoluta förlusten har minskat, men i den här takten kommer pengarna definitivt att ta slut igen vid något tillfälle. När man tittar på EPS-raden kan man bli lite yr, då förlusten för enbart Q4 är större än aktiens värde (och för hela året ännu betydligt mer) 
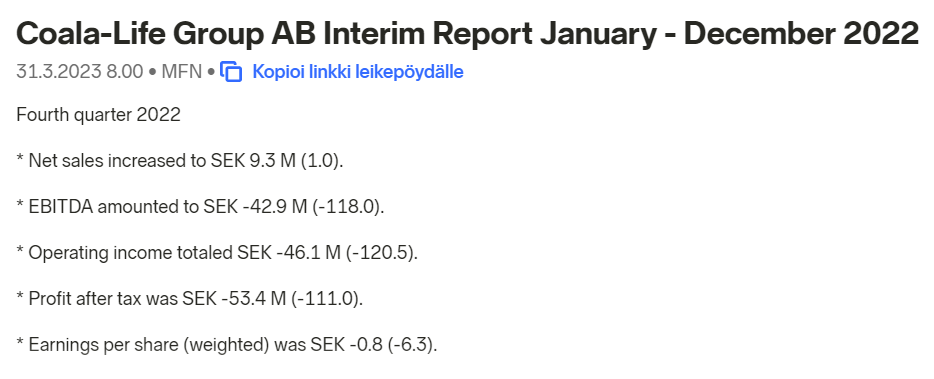
Verksamheten har dock kommit igång väl, och målen för 2024 kvarstår fortfarande.
“. Även med beaktande av att vi har stärkt organisationen för att utveckla den utökade tjänsten, ligger de nyckeltal som publiceras i denna rapport i linje med vårt finansiella mål om en försäljning på 250 MSEK till 2024 med ett positivt rörelseresultat och en bibehållen bruttomarginal på över 80 %.”
Det viktigaste i det här caset är förmodligen om bolaget lyckas vända kassaflödet till positivt innan pengarna tar slut och bolaget går i konkurs, ifall de inte får in ny finansiering. Om bolaget överlever den inledande fasen verkar verksamheten ändå bra, och med tanke på branschen finns det ingen risk för att kunderna tar slut på mycket länge.