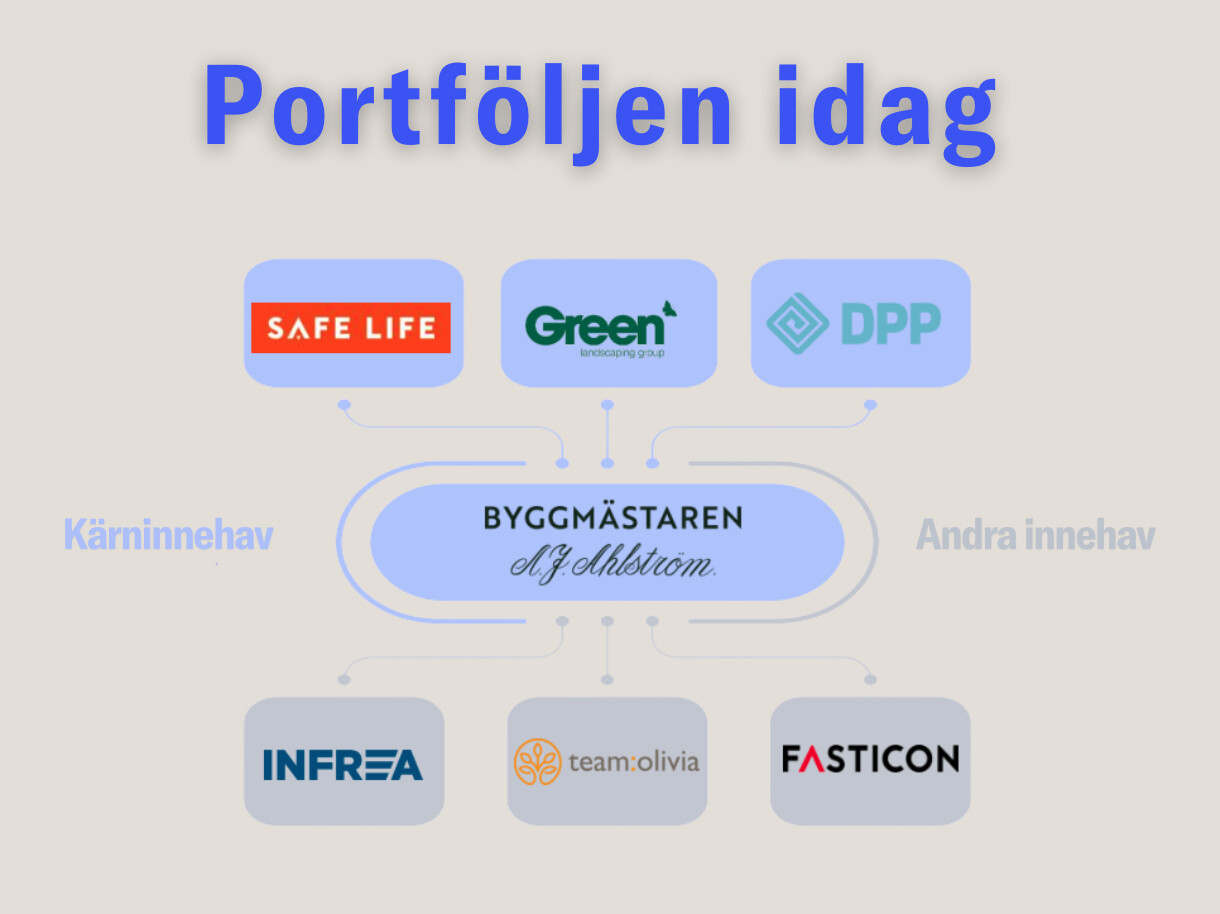
Vi hos Inderes har påbegyndt dækning af investmentbolaget Byggmästaren.
Hvem er Byggmästaren?
Byggmästaren investerer i, ejer og udvikler en række virksomhedsgrupper med målet om at skabe langsigtede værdier for aktionærer såvel som for samfundet og andre interessenter.
Fokus er primært på investeringer i Sverige og resten af Norden, hovedsageligt små og mellemstore virksomheder, både børsnoterede og unoterede.
I denne første analyse skriver analytiker @christoffer.jennel, at vi ser den næststørste beholdning Green Landscaping og den relativt nye beholdning DP Patterning som vigtige værdi-drivere med attraktiv upside ved de nuværende værdiansættelser. Vi vurderer, at de resterende porteføljebeholdninger, herunder den største beholdning Safe Life, er fair værdisat.
Selvom Byggmästaren har leveret et stærkt aktionærafkast på lang sigt siden børsnoteringen i 2014 (16 % årligt totalafkast), har de seneste år vist en svagere udvikling sammenlignet med konkurrenter og relevante sammenligningsindeks, hvilket afspejler strategiske ændringer og udfordrende markedsforhold i dele af porteføljen.
Christoffer har lavet en selskabsrapport om Byggmästaren efter Q1
Byggmästarens Q1-rapport viste en lille stigning i den indre værdi pr. aktie til 67,6 SEK (2 % q/q), hvilket primært skyldtes en betydelig opjustering af værdiansættelsen af DP Patterning (”DPP”) efter deres meget stærke Q1-resultat, hvilket mere end kompenserede for det fortsatte pres på aktiekursen i Green Landscaping. Aktiens samlede afkast (TSR) var -14 % (SIXRX: -1 %), hvilket førte til, at P/NAV-rabatten udvidede sig til 22 % (Q4’25: 8 % / 5-årigt gennemsnit: 9 %). Vi anser udviklingen i den indre værdi som værende modstandsdygtig under varierende markedsforhold, og selskabet har 465 MSEK i tilgængelig likviditet, hvilket giver et betydeligt råderum til nye investeringer. Efter rapporten og kerneinvesteringernes Q1-resultater har vi sænket vores interval for dagsværdi en smule til 52–76 SEK pr. aktie (tidligere 54–77 SEK), hvor vi har opvejet den betydelige stigning i DPP’s værdiansættelse mod mere forsigtige kortsigtede lønsomhedsudsigter for Green. Vi anser stadig den nuværende P/NAV-rabat som værende for stor, hvilket skaber et attraktivt risikojusteret potentiale i aktien. Vi hæver vores anbefaling til køb (tidl. akkumuler) efter rabatten er udvidet yderligere, mens vi samtidig sænker vores kursmål til 65 SEK (tidligere 66 SEK).
Byggmästarens CEO Tomas kommer til ROAST på torsdag i næste uge! For finnerne kan firmaet føles tættere på, hvis jeg nævner, at Kari Stadigh er den næststørste og Georg Ehnroot den tredjestørste ejer.
Her er kommentarer fra Christoffer Jennel, da Byggmästarens porteføljeselskab Team Olivia sælger sin danske forretning til Carelink Gruppen.
Byggmästaren har meddelt, at deres porteføljeselskab Team Olivia, hvor de ejer ca. 17,5 %, har underskrevet en aftale om at sælge deres danske aktiviteter til Carelink Gruppen. Vi ser dette som en logisk fortsættelse af Team Olivias igangværende strømlinede proces, som transformerer selskabet til en rendyrket svensk udbyder af personlig assistance. Transaktionen forventes gennemført i slutningen af Q3’24 og vil sandsynligvis bane vejen for en kontantudlodning til Byggmästaren senere på året. Da Team Olivia er et unoteret ejerskab, der er værdisat til Byggmästarens rapporterede værdi i vores beregnede indre værdi (substansværdi), medfører meddelelsen ingen umiddelbare ændringer i vores prognoser.
Renato Rios har skrevet om Byggmästarens seneste virksomhedsopkøb.
Byggmästaren meddelte, at selskabets største porteføljevirksomhed, Safe Life, gennemførte fire opkøb i andet kvartal af 2024, hvilket tilføjede ca. 20 MEUR i årlig omsætning. Efter vores vurdering viser opkøbene, at Safe Lifes “buy and build”-strategi fortsat er meget aktiv, efter at Bridgepoint blev majoritetsejer sidste år. Tilføjelserne passer også logisk ind i koncernens igangværende overgang mod tilbagevendende indtægter (recurring revenue). Meddelelsen medfører ingen umiddelbare ændringer i vores estimater, da vores værdiansættelsesramme for Safe Life allerede antager en stabil opkøbstakt. Men i betragtning af de 20 MEUR i omsætning, der alene er erhvervet i Q2, vil vi vurdere, om prognoseintervallet for omsætning fra fremtidige opkøb bør hæves.
Her er en ny virksomhedsrapport om Bryggmästare fra Jennel vedrørende Q2
Byggmästarens substansværdi pr. aktie faldt med ca. 5 % fra det foregående kvartal til 64,5 SEK, da et fald på ca. 38 % i Green Landпорядdings aktiekurs mere end modvirkede de resiliente unoterede kerneaktiver. Det samlede afkast til aktionærerne var fladt (ca. 0 % kvartal-til-kvartal sammenlignet med SIXRX: +9 %), hvor aktien lå i 51,5 SEK, hvilket mindskede P/NAV-rabatten til ca. 20 % (Q1’26: ~22 %; 5-årigt gennemsnit: 9 %). Den centrale ændring i dette kvartal er en nedskrivning af Greens dagsværdi på ca. 25 %. Omsætningen oversteg igen forventningerne, men EBITA-rentabiliteten skuffede for andet kvartal i træk, gældsætningen steg til 3,4x, og administrerende direktør trådte tilbage efter kvartalets afslutning. Disse faktorer fik os samlet set til at sænke vores antagelser for marginer, pengestrømme og M&A samt øge risikopræmien. Dette blev delvist opvejet af, at DP Patternings resultat igen var markant højere end vores prognoser, hvilket førte til en stigning på ca. 45 % i vores dagsværdi, omend det ikke var nok til at modvirke faldet forårsaget af Green. Takket være en stærk likviditetsposition*, et tilbagekøbsprogram på 50 MSEK og evalueringen af flere kandidater til en fjerde kerneandel, mener vi, at Byggmästaren fortsat er velpositioneret til at udnytte den øgede rabat. Som afspejling af Greens lavere værdiansættelse har vi justeret vores dagsværdiinterval til 50-74 SEK (var 52-76 SEK) og vores kursmål til 63 SEK (var 65 SEK), mens vi fastholder vores Køb-anbefaling.
Hvad angår væksten i DPP. Det ser ud til at skalere rigtig hurtigt. Allerede 13,5% af NAV, og pilen peger opad. Værdiansættelsen af Green er muligvis tæt på bunden. Der er penge i kassen til nye opkøb.
Byggmästaren er i en ret interessant fase, der er potentiale.
Her er Christoffer kommentarer til, hvordan Byggmästarens største børsnoterede ejerandel, Green Landscaping, annoncerede engangsomkostninger på 79 millioner kroner, som vil påvirke selskabets Q3-regnskab, og desuden annoncerede selskabet en effektiviserings- og omstruktureringsplan.
Byggmästarens største børsnoterede ejerandel, Green Landscaping, meddelte i går om et effektiviseringsprogram med navnet “Green Performance” samt engangsomkostninger på 79 MSEK, der tynger selskabets Q3-regnskab. Greens aktie faldt med ca. 15 % på nyheden og er nu faldet med omtrent 60 % over et år. Da Green er Byggmästarens største børsnoterede ejerandel (Q2’26: 15 % af NAV), er det seneste fald i aktiekursen en væsentlig faktor, der påvirker investeringsselskabets nettoaktiver. Vores vurdering er, at meddelelsen er et klassisk “rense tavlen”-træk af den midlertidige eller nye administrerende direktør ved at indregne historiske projektudfordringer og omstrukturere driften efter en svag periode, især i Norge og Sverige. Vi vil gennemgå vores prognoser for Green Landscaping og i sidste ende vores Q3 NAV-prognose for Byggmästaren i vores forhåndskommentar forud for Q3-regnskabet (den 23. oktober).
Her er Christoffers forhåndskommentarer til Byggmästares Q3
Byggmästaren offentliggør sin Q3-rapport fredag den 23. oktober, samme dag som Green Landscaping. Vi vurderer, at den indre værdi (NAV) pr. aktie er faldet med omkring 5 % i kvartalet til 61,4 SEK (Q2’26: 64,5 SEK). Green Landscapings aktiekurs faldt med yderligere omkring 39 % i løbet af kvartalet, hvilket klart overstiger den værdistigning, vi forventer fra DP Patterning. Ved den nuværende kurs på omkring 45,8 SEK handles aktien med en rabat på omkring 25 % i forhold til vores estimerede Q3-indre værdi, hvilket er et godt stykke over det historiske femårige gennemsnit (ca. 9 %). Greens andel er faldet til omkring en tiendedel af den indre værdi, og de unoterede kernebesiddelser udvikler sig fortsat godt. Derfor afspejler den nuværende rabat efter vores mening i stigende grad markedsstemningen omkring en enkelt besiddelse snarere end hele porteføljen.
Her er en selskabsrapport om Byggmästaren fra @christoffer.jennel :)\n\n> Byggmästarens indre værdi (NAV) pr. aktie faldt i Q3 med ca. 3 % i forhold til forrige kvartal til 62,6 SEK, hvilket var en smule over vores estimat på 61,4 SEK, da stærkere end forventede opskrivninger af DP Patterning og Safe Life delvist opvejede det fortsatte fald på ca. 39 % i Green Landscaping-aktien. Det samlede afkast til aktionærerne var -8 % i forhold til forrige kvartal (SIXRX: +3 %), og med en aktiekurs på 48,0 SEK er substansrabatten udvidet til ca. 23 % (Q2’26: ca. 20 %; 5-årigt gennemsnit ca. 9 %). Kvartalet fulgte et velkendt mønster: DP Patterning overgik fortsat forventningerne, mens Green og i mindre grad Safe Life fortsat har udfordringer med lønsomheden. Vores opdaterede værdiansættelser afspejler dette, idet de lavere dagsværdier for Green og Safe Life kun delvist modvirkes af endnu en værdistigning i DP Patterning. Med en stærk balance og det faktum, at Green nu kun udgør en lille del af den indre værdi, vurderer vi, at den øgede rabat i stigende grad afspejler stemningen omkring en enkelt investering snarere end kvaliteten af den samlede portefølje. Vi sænker vores kursmål til 60 SEK (tidl. 63 SEK), men gentager vores købsanbefaling.\n\nByggmästaren Q3'26: Sama tarina, suurempi alennus - Inderes