Inhemska alternativa förvaltare som eQ, CapMan, Titanium och Taaleri väcker en hel del diskussion på forumet, men de globala jättarna nämns av någon anledning betydligt mer sällan. Detta är intressant med tanke på att kapitalförvaltning är en mycket skalbar verksamhet, vilket innebär att storleken är till betydande hjälp. Syftet med tråden är att fokusera på Brookfield Corporation (BN) samt de börsnoterade och onoterade bolag som koncernen äger. I fortsättningen syftar jag på Brookfield Corporation med enbart namnet Brookfield, och när jag talar om andra bolag specificerar jag detta separat.
Historia
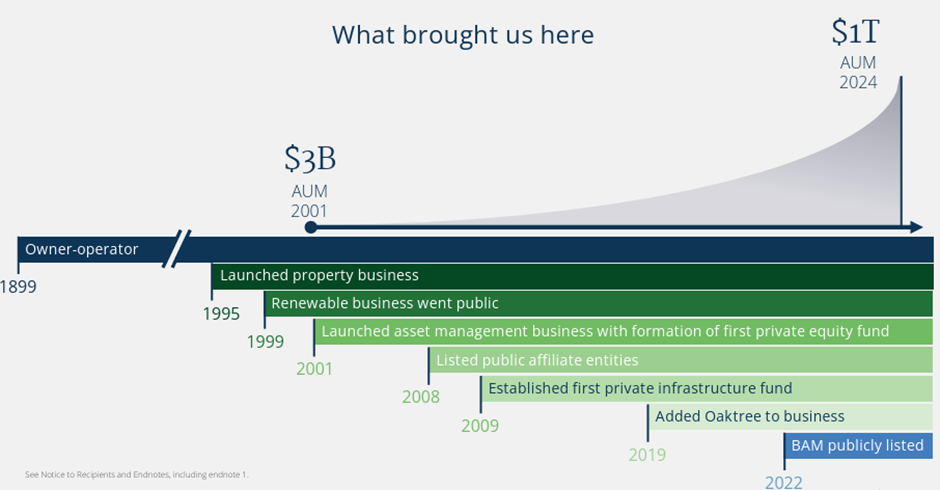
Brookfields historia sträcker sig tillbaka till 1899 och det brasilianska bolaget Light & Power Co, som grundades av kanadensiska investerare efter att bolaget tagit de första elektriska spårvagnarna i bruk i São Paulo och Rio de Janeiro. Under det senaste århundradet har Brookfield förmodligen hunnit investera i nästan alla typer av realtillgångar, såsom skogsbruk, gruvdrift, fastigheter samt el- och transportinfrastruktur, vilket var där allt började.
Alternativ förvaltning inleddes med tanke på ovanstående ganska nyligen, det vill säga 2001, då Brookfield lanserade sin första PE-fond Brookfield Capital Partners I. Detta följdes av fonder för infrastruktur, fastigheter och senare förnybar energi. Den strategiska inriktningen baserades på bolagets operativa förmåga i kombination med den växande efterfrågan på alternativa investeringar. Tack vare detta lyckades Brookfield skala upp sina investeringar och diversifiera intäktsstrukturen avsevärt.
2008 knoppades Brookfields egen infrastrukturplattform Infrastructure Partners (BIP) av till ett börsnoterat bolag, förnybar energi (BEP) och fastigheter (BPG) följde 2013 och private equity (BBU) 2016. Brookfield köpte tillbaka hela BPG 2021, uppenbarligen med uppfattningen att bolaget inte fick den värdering det förtjänade på börsen. 2019 köpte Brookfield en majoritetsandel i Oaktree Capital, en av världens största kreditförvaltare, vilket har fungerat som grund för bolagets expansion av produktutbudet. I dag är kreditsidan faktiskt den största mätt i AUM.
2022 knoppades Brookfield Asset Management av till ett publikt börsnoterat bolag. Avsikten var förmodligen att ge intresserade möjlighet att investera i en renodlad förvaltare som verkar med en lätt balansräkning och genererar ett stabilt kassaflöde. Genom denna spin-off har BAM:s värde förmodligen också kommit mer till sin rätt bland investerare. Som det senaste draget under detta decennium har Brookfield bland annat köpt tre försäkringsverksamheter och börjat samarbeta med flera andra specialiserade alternativa förvaltare.
Verksamhetsområden
I dag är Brookfield en av världens största förvaltare som investerar i alternativa tillgångsslag; mätt i AUM är så vitt jag vet endast Blackstone större. Brookfield är verksamt i över 30 länder, så det finns även geografisk skala.
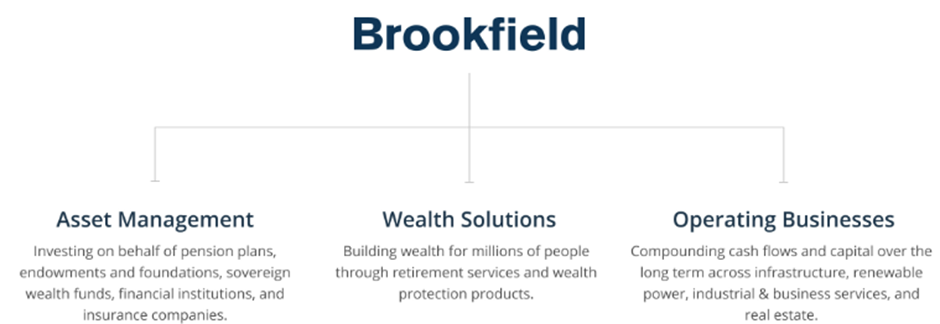
Brookfield delar in sin verksamhet i tre delar: Asset Management förvaltar huvudsakligen institutionellt kapital inom alternativa investeringar, inom ramen för Wealth Solutions erbjuder Brookfield försäkringstjänster, och till Operating Businesses hör de “eviga” plattformarna som verkar inom olika investeringsområden: Brookfield Renewable Partners (BEP), Brookfield Infrastructure Partners (BIP), Brookfield Business Partners (BBU) och Brookfield Property Group (BPG).
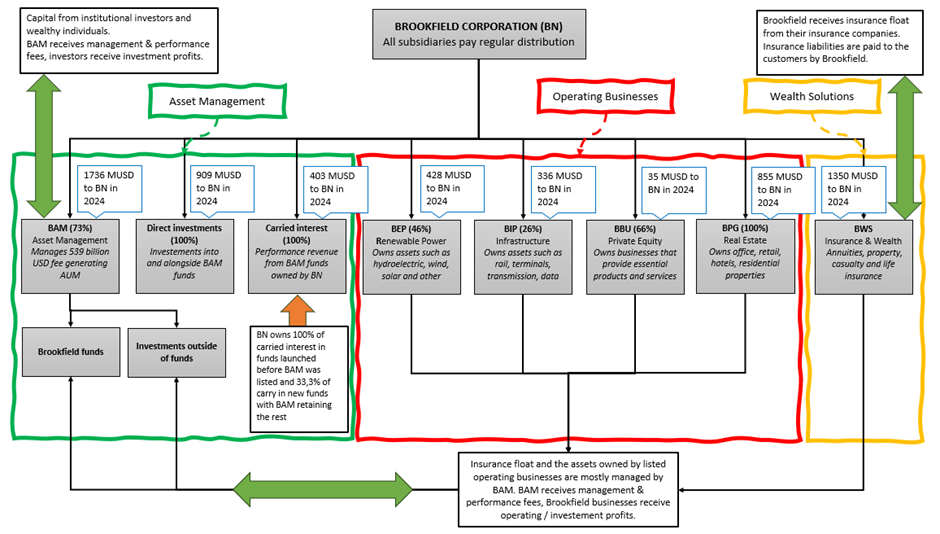
Brookfields kronjuvel är BAM, det vill säga kapitalförvaltningsverksamheten (asset management). BAM förvaltar kapital som investerats av institutioner och förmögna privatpersoner i de egna fonderna. Förvaltningen genererar förvaltningsavgifter på cirka 1 % av det förvaltade kapitalet samt resultatbaserade intäkter (carried interest) när fonderna presterar över ett fördefinierat avkastningskrav. BAM förvaltar även investeringarna i Brookfields PCV:er (permanent capital vehicle), det vill säga BEP, BIP, BBU och BPG, samt merparten av BWS:s investeringsbara float och erhåller förvaltningsavgifter även för dessa. PCV:erna genererar sitt resultat från målbolagens utdelade vinster, och dessutom är vältajmade försäljningar av innehav och vinsterna därifrån en viktig del av resultatet.
Brookfield strävar i hela sitt ekosystem efter att dra nytta av och särskilja sig genom den samlade kompetens som byggts upp som en långsiktig ägare-operatör. Institutioner investerar huvudsakligen i de fonder som förvaltas av BAM, men de kan också göra saminvesteringar vid sidan av fonderna i specifika mål tillsammans med Brookfield. I sådana fall är BAM:s förvaltningsavgift antingen lägre än normalt eller så utgår ingen avgift alls. Nedan försökte jag skissa upp lite mer i detalj hur organisationen är uppbyggd, hur verksamheterna är länkade till varandra, Brookfields ägarandelar samt hurdant kassaflöde de genererar.
Brookfield och flera andra alternativa förvaltare använder flera icke-IFRS-nyckeltal, av vilka de vanligaste kanske är:
- Distributable Earnings (DE): Resultat som kan delas ut till aktieägarna eller återinvesteras i verksamheten. Det vill säga bolagets erhållna utdelningar minus koncernkostnader, utdelningar på preferensaktier samt kostnader för aktiebaserade incitamentsprogram.
- FFO (Funds from operations): Nettoresultat exklusive vissa engångsposter såsom förvärvskostnader, uppskjutna inkomstskatter, avskrivningar, orealiserade nedskrivningar osv.
- NOI (Net operating income): Omsättning – direkta kostnader (före avskrivningar)
Brookfield Asset Management (BAM)
Brookfield Asset Management fungerar som mittpunkten i hela ekosystemet genom att förvalta alla Brookfields fonder och nästan allt övrigt kapital. Värdet på de tillgångar som BAM förvaltar är över 1 000 miljarder USD, och av detta är 539 miljarder USD avgiftsgenererande kapital, vilket har vuxit de senaste åren framför allt drivet av kreditsidan – precis som för alla andra stora förvaltare. Jämfört med vissa konkurrenter har BAM dock möjligen en något mer balanserad portfölj över olika tillgångsslag. 87 % av de avgiftsgenererande tillgångarna finns i antingen eviga eller långfristiga investeringar, så endast en liten del består av likvida placeringar, vilket gör resultatet mycket förutsägbart. Förvaltningsavgifterna växer naturligt i takt med AUM och marginalerna hör till de bästa i branschen.
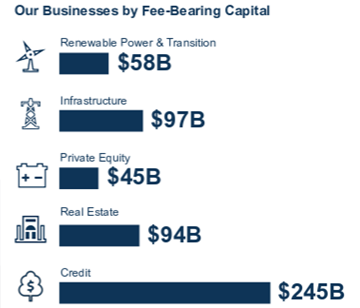
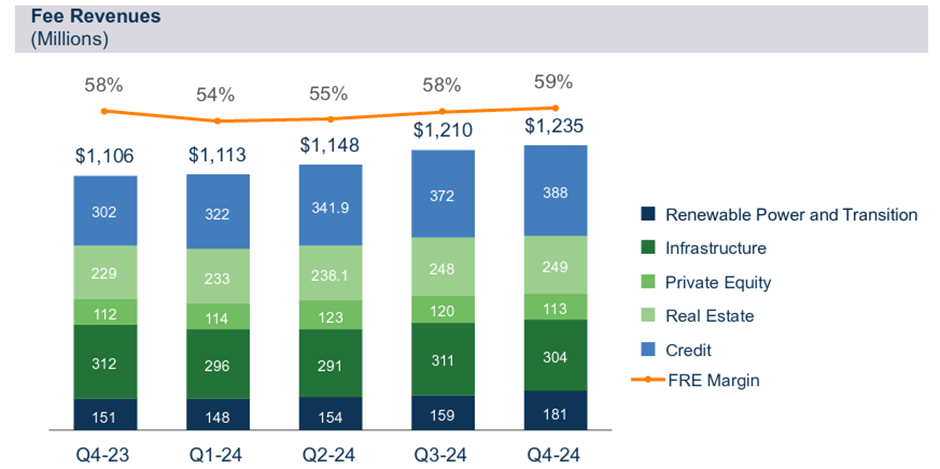
Förra året reste BAM 108 miljarder dollar i nytt kapital som omedelbart började generera förvaltningsavgifter, och dessutom investerade de 21 miljarder dollar av tidigare rest kapital som i och med investeringen började generera avgifter. AUM växte alltså med 18 %, vilket är en ganska fin prestation i denna storleksklass.
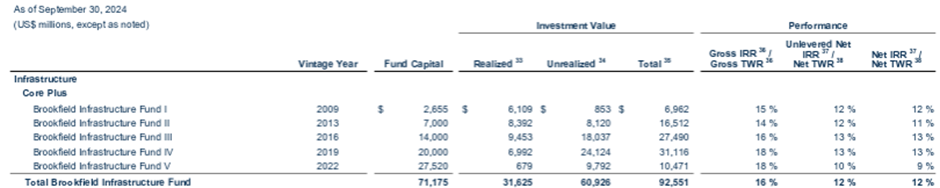
Verner ställde min fråga i den CapMan-roast han anordnade om hur CapMan tänker offentliggöra avkastningen på sina fonder, och enligt min mening är detta sätt som BAM gör på (nedan som exempel infrastrukturfonderna) åtminstone bättre än ingenting, och exempelvis Blackstone och Apollo agerar på ungefär samma sätt. Man får hoppas på något liknande eller helst något ännu bättre från CapMan. Kring detta borde man förstås göra en mer omfattande analys av hur likartade fonder från olika aktörer med samma startår har presterat i förhållande till varandra och om det går att hitta någon trend eller statistiskt signifikant skillnad. KKR rapporterar så vitt jag kan se inga IRR-siffror, så jag orkar kanske inte åtminstone ännu sitta och räkna på det.
BAM betalar kvartalsutdelning och förra året höjdes den med ~19 % jämfört med utdelningen som betalades 2023, och i år ser vi återigen en höjning på 15 %, så ägarna får njuta av en ganska rejäl tillväxt i kassaflödet. Brookfield Corporation äger 73 % av aktierna i BAM.
Brookfield Renewable Partners (BEP)
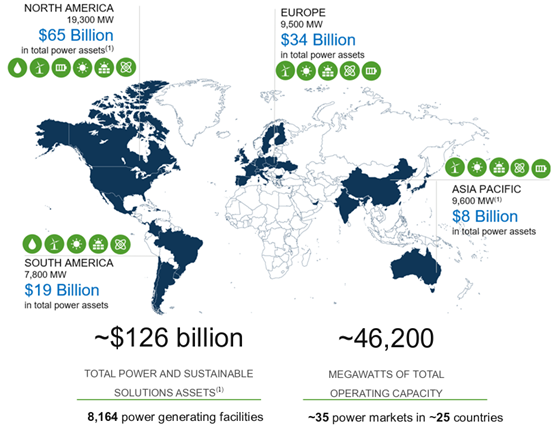
BEP förvaltar 46 GW i kapacitet för förnybar energi, det vill säga vatten-, sol- och vindkraft samt energilagring och andra hållbara lösningar. Från dessa innehav producerades under 2024 cirka 81 TWh el. För att sätta det i perspektiv var Finlands elförbrukning enligt Statistikcentralen ungefär densamma under 2023, det vill säga 80 TWh. BEP äger inte dessa tillgångar ensamt, utan det finns betydande minoritetsandelar, och BEP:s andel av den totala produktionen 2024 var 31 TWh, alltså cirka 38 %. Precis som i all deras övriga verksamhet finns merparten av BEP:s kapacitet i Nordamerika.
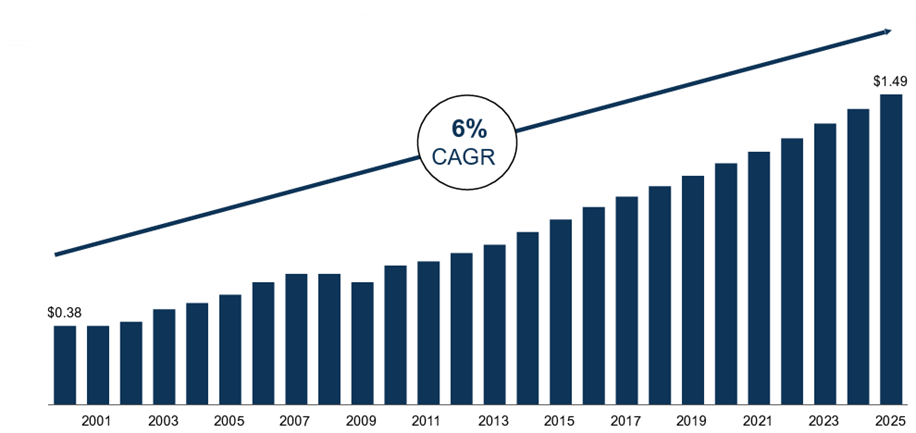
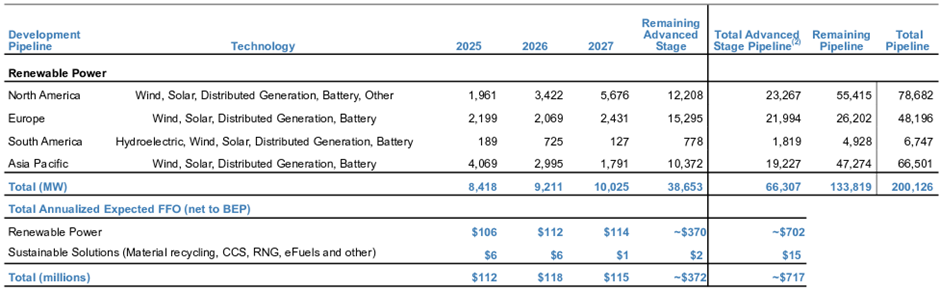
Utdelningarna som BEP betalat har vuxit med en årstakt på 6 % under de senaste 25 åren och FFO i ännu snabbare takt under åtminstone de senaste 13 åren. En stor del av vinsten delas ut. FFO payout ratio var 77 % i fjol och CAFD (Cash Available for Distribution) payout ratio var 90 %. CAFD beräknas genom att normalisera FFO och dra ifrån BEP:s andel av underhållscapex, avskrivningar för Wind and Utility-scale solar samt addera intäkter från tillgångsförsäljningar. I utvecklingsportföljen finns det gott om ytterligare kapacitet för de närmaste åren och långt in i framtiden. Brookfield Corporation äger 46 % av aktierna i BEP.
Brookfield Infrastructure Partners (BIP)
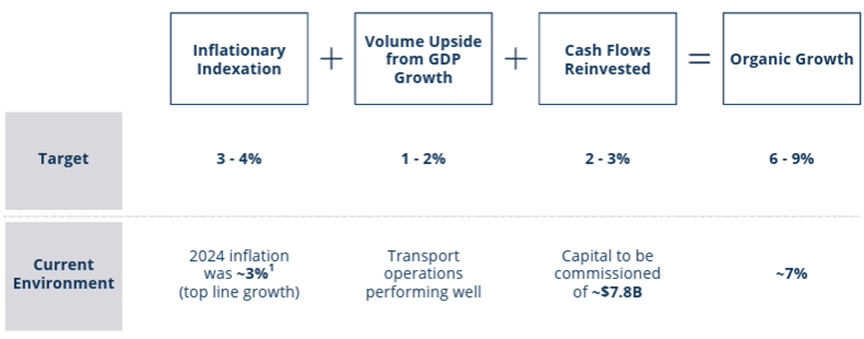
BIP har som syfte att äga högkvalitativa infrastrukturtillgångar med lång livslängd, exempelvis kraftledningar, eldistribution, järnvägstrafik, tullvägar, hamnterminaler, gasledningar, telekommaster och datacenter. Hela 90 % av BIP:s kassaflöden är antingen reglerade eller säkrade genom långa avtal, och merparten av avtalen är dessutom inflationsindexerade.
Målet är att uppnå en organisk tillväxt på 6–9 % enligt nedan.
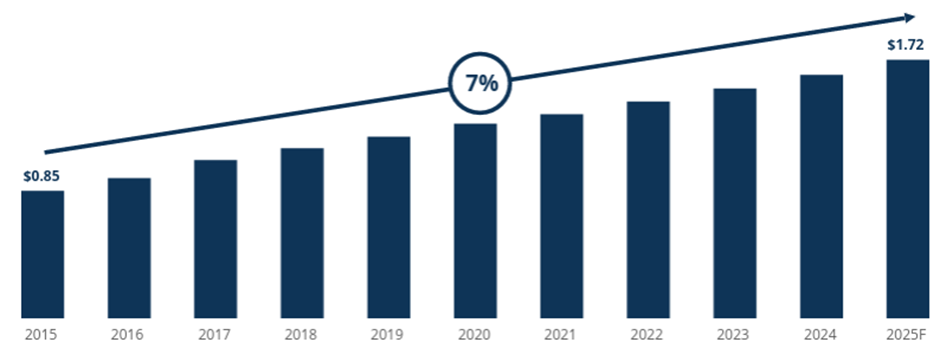
Utdelningarna från BIP har vuxit med en årstakt på 7 % under de senaste tio åren.
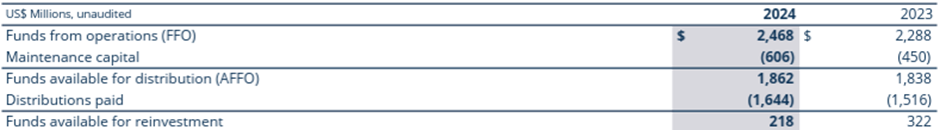
Precis som BEP delar även BIP ut lejonparten av sitt resultat i utdelningar. FFO payout ratio var i fjol 67 % och CAFD payout ratio var 88 %. Detta framgår också av tabellen nedan, som visar hur de erhållna kassaflödena har fördelats mellan utdelningar, underhållscapex och tillväxtinvesteringar.
Brookfield Corporation äger 26 % av aktierna i BIP.
Brookfield Business Partners (BBU)
BBU:s mål är att förvärva och äga högkvalitativa bolag som erbjuder nödvändiga produkter och tjänster och besitter starka konkurrensfördelar.
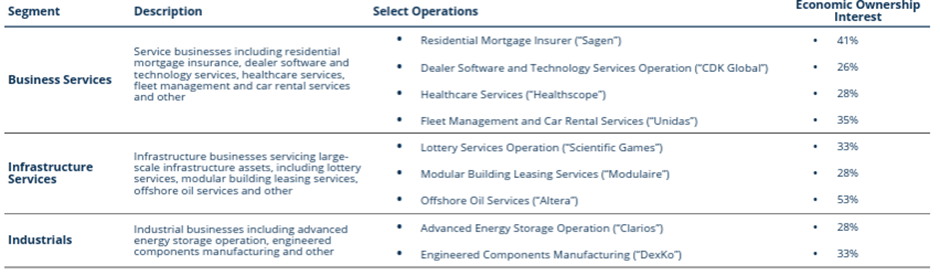
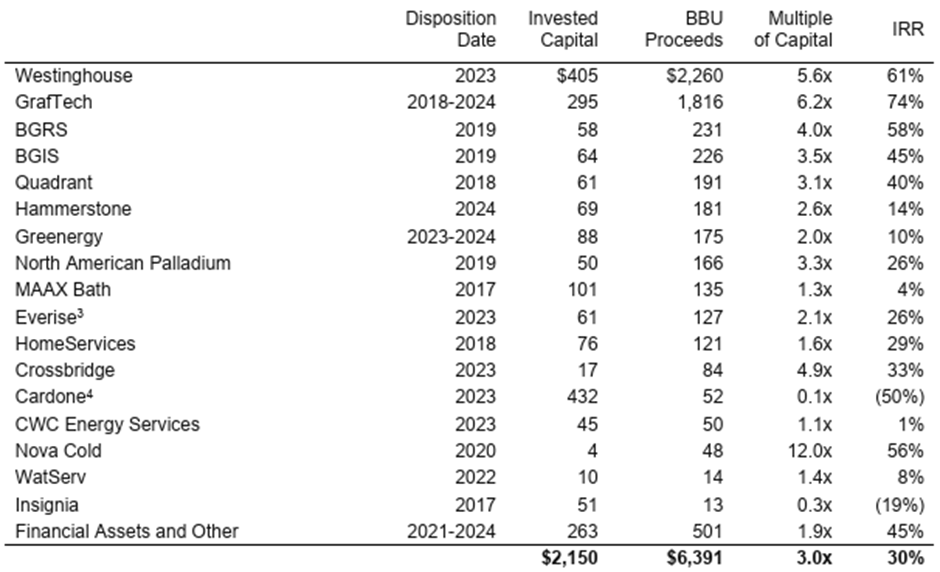
BBU:s klart mest betydande innehav är Clarios, som tillverkar batterilösningar för fordon och står för cirka 40 % av BBU:s justerade EBITDA. Sedan 2016 har BBU sålt innehav för över 6 miljarder dollar och i genomsnitt erhållit tre gånger det investerade kapitalet med en IRR på 30 %.
BBU betalar endast en mycket måttlig utdelning och återinvesterar i stället kassaflödena i sin verksamhet. Brookfield Corporation äger 41 % av aktierna i BBU direkt och totalt 66 % via Wealth Solutions.
Brookfield Property Group (BPG)
Brookfields fastighetssegment äger fastigheter för cirka 25 miljarder dollar i form av hotell, kontor, bostäder och köpcentrum. Av denna del utgör cirka 15 miljarder kärnfastigheter (core) som är tänkta att ägas långsiktigt, och resterande 10 miljarder tillhör kategorin ”Transitional and development”, vilka bolaget kommer att avyttra vid lämpligt tillfälle. Bland de mest framträdande objekten i fastighetsportföljen märks Brookfield Place-fastigheterna i New York och Toronto, Canary Wharf i London samt Potsdamer Platz i Berlin. Fastigheterna och en ansenlig skuldbörda torde vara en av anledningarna till att Brookfields aktiekurs tagit lite stryk under de senaste åren. Segmentet är dock betydelsefullt eftersom det under 2024 stod för nästan 18 % av koncernens intäkter, om man bortser från carried interest och mer oregelbundna exits. Brookfield Corporation äger hela fastighetsportföljen.
Brookfield Wealth Solutions (BWS / BNT)
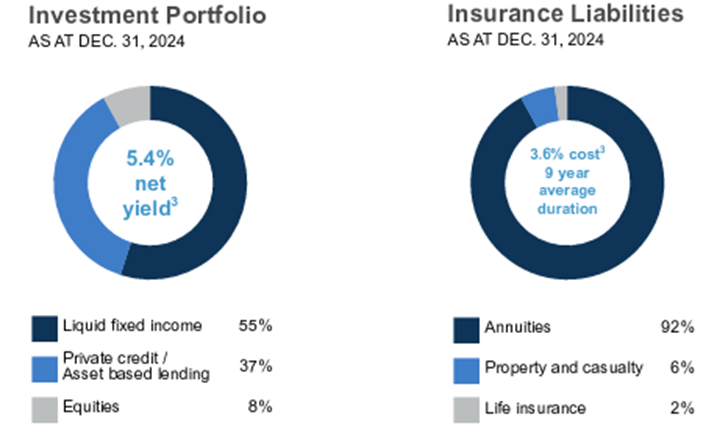
Brookfield Wealth Solutions (tidigare Brookfield Reinsurance) är Brookfields senaste stora strategiska satsning, som började byggas upp 2020. Brookfield köpte tre försäkringsverksamheter: American Equity Life, American National och Eagle Life. Dessutom har en stor del av Brookfields investeringar på senare tid riktats just mot att bygga upp Wealth Solutions. Affärsmodellen bygger på det för försäkringsbolag typiska sättet att ta den float som genereras från olika försäkringsprodukter och investera den i tillgångar med högre avkastning. BAM förvaltar merparten av tillgångarna i BWS och tar ut förvaltningsavgifter för detta. 2024 avkastade BWS 5,4 % på sina placeringar och betalade 3,6 % på sina försäkringsåtaganden, vilket ger en nettospridning på 1,8 %. Huvudprodukterna är pensionsförsäkringsprodukter (eller finns det en bättre term för dessa annuity-produkter?), där kunden investerar ett engångsbelopp eller gör regelbundna inbetalningar och får – antingen med start direkt eller senare i livet – exempelvis en fast avkastning och kassaflöde oavsett marknadsläge. Avkastningen kan också vara kopplad till ett index med kapitalskydd eller till utvecklingen för något annat investeringsobjekt. Utöver livräntor/pensionsförsäkringar finns betydligt mindre produktområden som livförsäkring samt sakförsäkring. Brookfield har som mål att fortsätta höja nettoyielden på sin investeringsverksamhet genom att allokera kapital till mer lönsamma tillgångar. Riskhanteringen är förhoppningsvis på plats så att det inte smäller till någonstans på vägen 
Marknaden
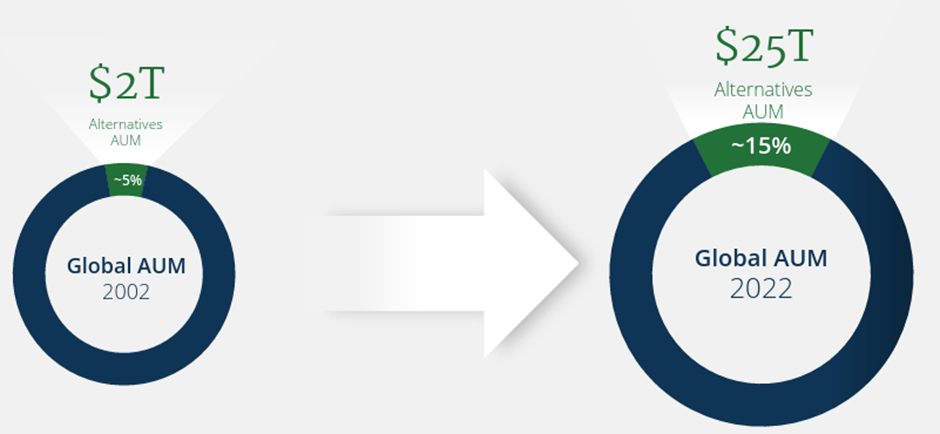
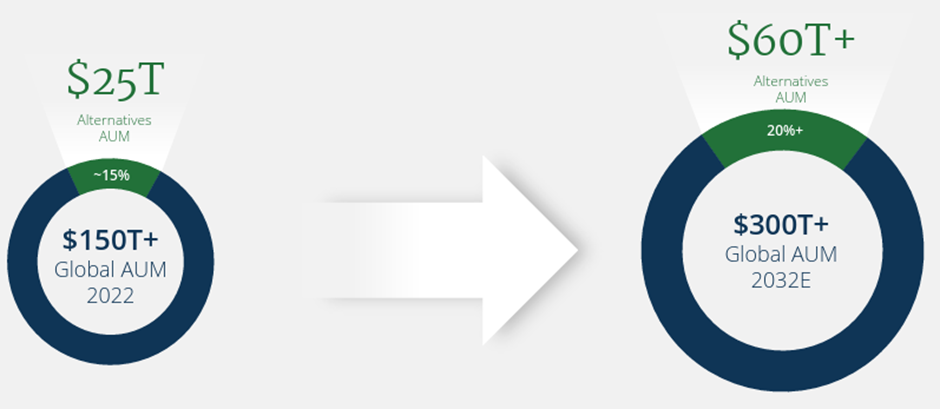
Marknaden förväntas växa avsevärt framöver. Den konsolidering som Inderes talat om finns det nog också anledning att fortsätta förvänta sig bland de större aktörerna. Bilderna från KKR:s investerardag målar upp en bild av cirka 8 % årlig tillväxt för traditionella alternativa produkter under 2022–2028. Även Brookfield förväntar sig cirka 9 % årlig tillväxt under det kommande decenniet, där tillväxten stöds av både den underliggande marknadstillväxten och en ökad allokering mot alternativa investeringar.
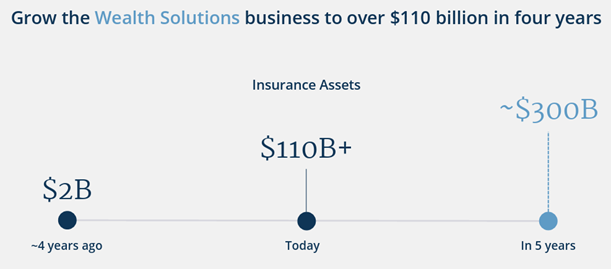
S&P Global Market Intelligence bedömer att den starka tillväxten i premier för pensions- och livränteförsäkringar under de senaste åren har förklarats av högre räntor, en åldrande befolkning med ett växande behov av pensionslösningar, bankernas ovilja att erbjuda konkurrenskraftiga produkter samt en stark konsumentlikviditet efter pandemin. Under de kommande åren kan tillväxten dock bli mer svåruppnådd om räntorna sjunker. Trots detta är målet för Brookfields Wealth Solutions att öka försäkringstillgångarna från nuvarande 120 miljarder dollar till 300 miljarder dollar fram till 2029. Det är förstås inget man uppnår enbart genom organisk tillväxt.
Strategi och mål
Brookfields mål är att uppnå god riskjusterad avkastning på lång sikt genom att investera i verksamheter som utgör ryggraden i den globala ekonomin.
Förenklat ser tillvägagångssättet för att uppnå detta ut enligt följande:
- Investera i högkvalitativa verksamheter
- Driv verksamheterna väl
- Allokera kapital förnuftigt
- Samordna de långsiktiga målen
- Utvecklas och förändras i takt med världen
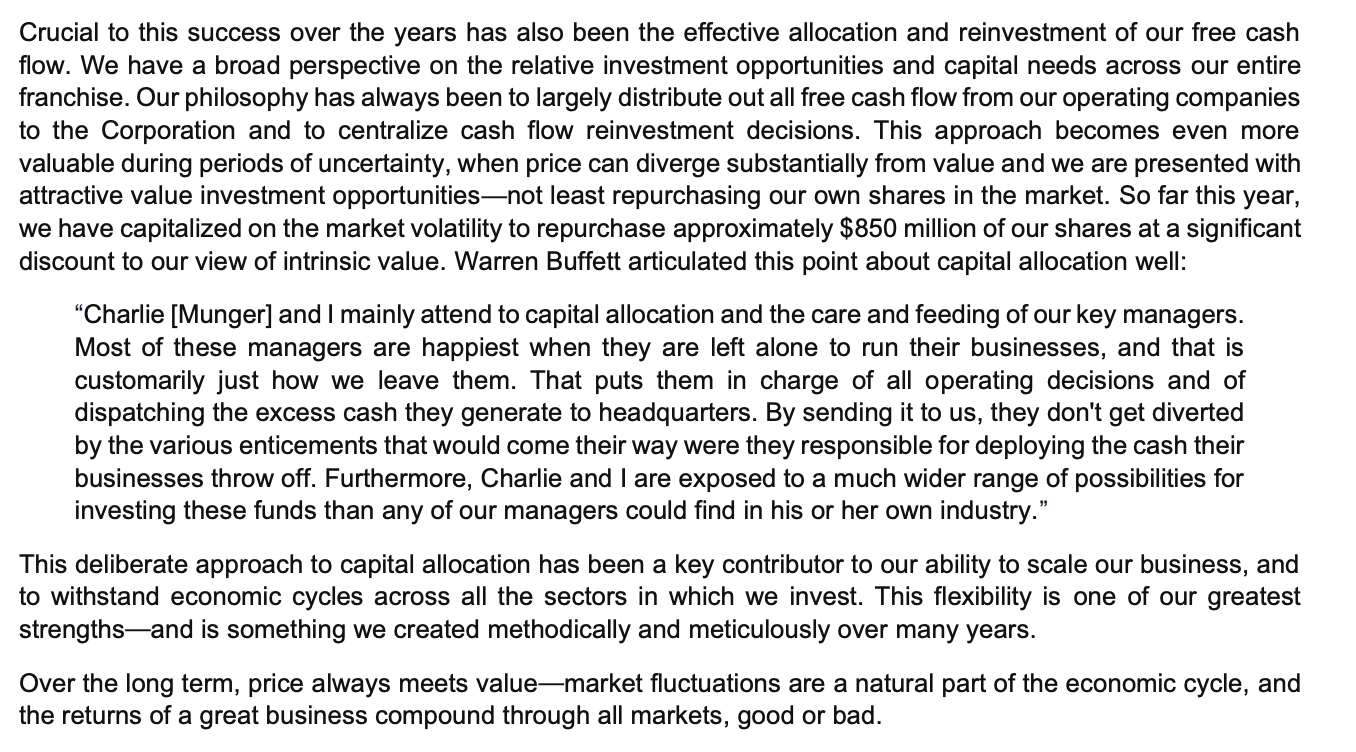
För Brookfield syns den höga kvaliteten i många kommentarer genom kassaflödenas resiliens och återkommande karaktär. Som varje riskkapitalist brukar poängtera har förvärvspriset förstås stor betydelse. Brookfield strävar efter att utnyttja den omfattande expertis som med tiden byggts upp i ekosystemet kring operativ utveckling och kostnadsoptimering av portföljbolagen. Kapital investeras i verksamheter som bedöms kunna växa med 15 %+ långt in i framtiden, och kapital återförs till aktieägarna via opportunistiska återköp av egna aktier samt en liten utdelning (0,59 % i direktavkastning för i år). Förra året minskade antalet aktier med cirka 1,7 % genom återköp, och netto med cirka 1,1 % efter ersättningsprogram och andra aktieemissioner. Som nämnts återinvesteras merparten av kapitalet, där kapitalförvaltningen och Wealth Solutions utgör de huvudsakliga investeringsområdena. I ganska många intervjuer talar vd Bruce Flatt om ränta-på-ränta-effekten, och detta återspeglas även i Brookfields kapitalallokering.
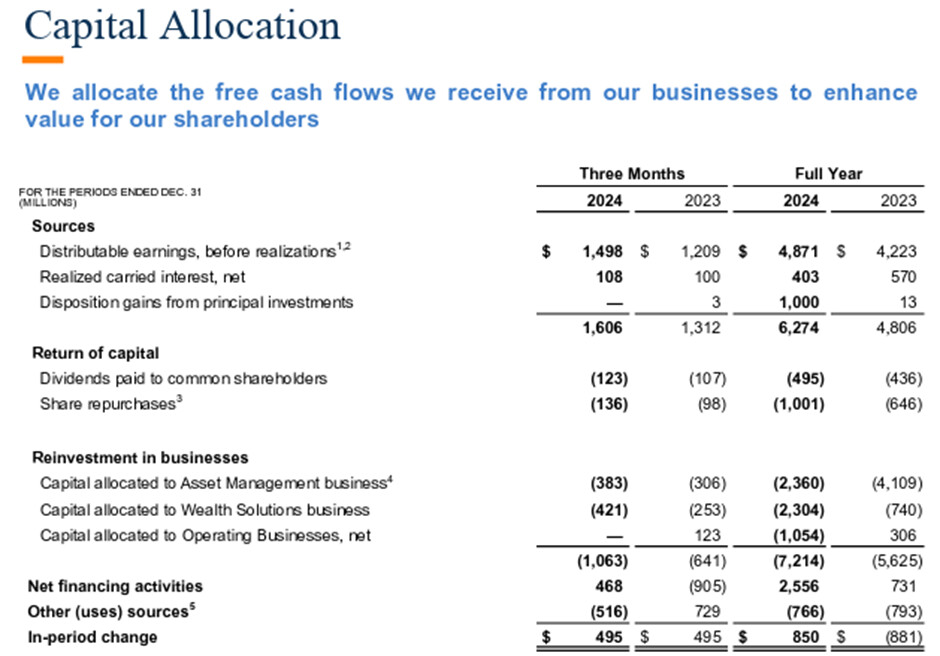
Internt är ett gemensamt mål viktigt för Brookfield, och man strävar efter detta genom att ge teamen tydliga mandat, befordra inifrån samt samordna långsiktiga ersättningar.
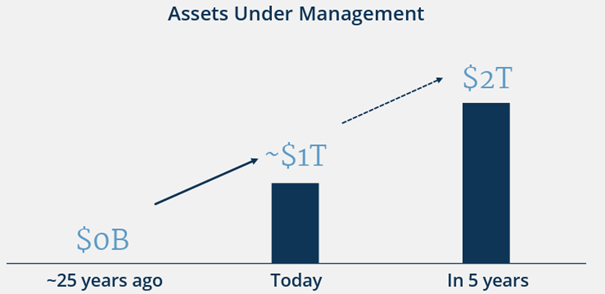
I mina ögon har Brookfield ganska ambitiösa mål, varav jag har plockat ut några nedan: en fördubbling av AUM på fem år och en nära tredubbling av försäkringstillgångarna på fem år. Det skulle innebära en årlig tillväxt på 15 % respektive 20 % under de kommande fem åren.
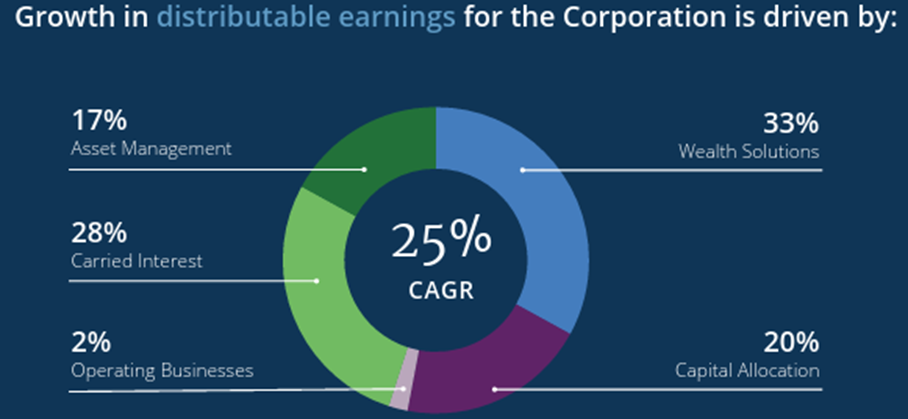
Allt detta förväntas naturligtvis generera mycket betydande kassaflöden för bolaget. Nedan visas bolagets syn på vilka komponenter som ska driva tillväxten. Det kanske mest intressanta är att betydelsen av Operating Businesses bedöms vara nästan försumbar vad gäller den framtida tillväxten. Oavsett om målen nås eller inte tycker jag det är uppfriskande med bolag som har tydliga och ambitiösa mål för sin affärstillväxt.
Ledning
På samtliga vd-positioner inom Brookfield sitter personer med gedigen erfarenhet från bolaget, i genomsnitt upp emot ett par decennier. Det är positivt att Brookfield lyckas rekrytera till nyckelrollerna inifrån.
Nuvarande vd Bruce Flatt började i bolaget 1990 och tillträdde som koncernchef 2002, vilket innebär att Brookfield under hans ledning i princip har genomgått hela sin förvaltningsresa fram till i dag. Flatt väntas lämna över vd-posten till Connor Teskey under de närmaste åren. Tidsplanen är så vitt jag förstår inte spikad i detalj, annat än att överlämningen kommer att ske när alla intressenter är redo och att övergången ska ske naturligt. Personligen får jag kanske inte omedelbart samma förtroendeingivande bild av Teskey, men man lär få höra mer och mer om honom allt eftersom bytet närmar sig, och mannen har förstås redan nu en viktig roll som vd för BEP och president för BAM. Som en av Teskeys främsta meriter brukar nämnas att det var han som pitchade Oaktree-förvärvet för den dåvarande ledningsgruppen. Genom förvärvet av Oaktree 2019 fick Brookfield en tillräckligt stor kreditplattform för att möta även de största investerarnas behov, och detta område har expanderat kraftigt efter förvärvet och är i dag Brookfields största. Vid tidpunkten för pitchen arbetade Teskey som ”Chief Investment Officer” inom förnybar energi och befordrades till vd för BEP år 2020.
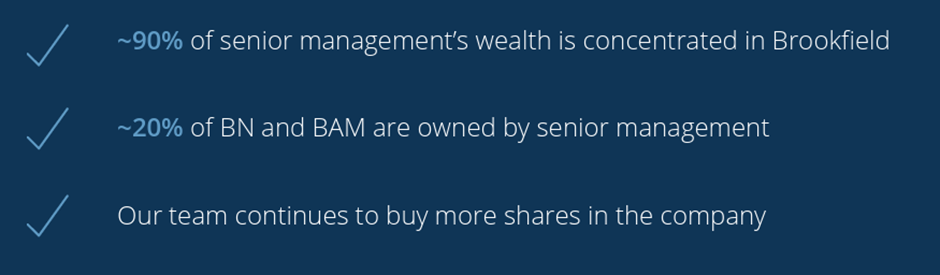
Enligt bolagets presentationsmaterial nedan har ledningen ett mycket betydande ägande i bolaget. Vd Bruce Flatt äger sammanlagt över 73 miljoner aktier i Brookfield Corporation (utöver bland annat aktier i BAM), vilket motsvarar cirka 4,6 % av hela aktiekapitalet. Detta ser jag som extremt positivt även ur en småinvesterares perspektiv.
Konkurrenter och konkurrensfördelar
Konkurrensen om det investeringsbara kapitalet är naturligtvis hård och det finns flera jättar i branschen som det är tänkt att vi ska gå igenom här. Samtliga siffror i tabellen nedan är hämtade direkt från rapporterna och beräkningarna har jag gjort själv, så förhoppningsvis har det inte blivit några större fel.
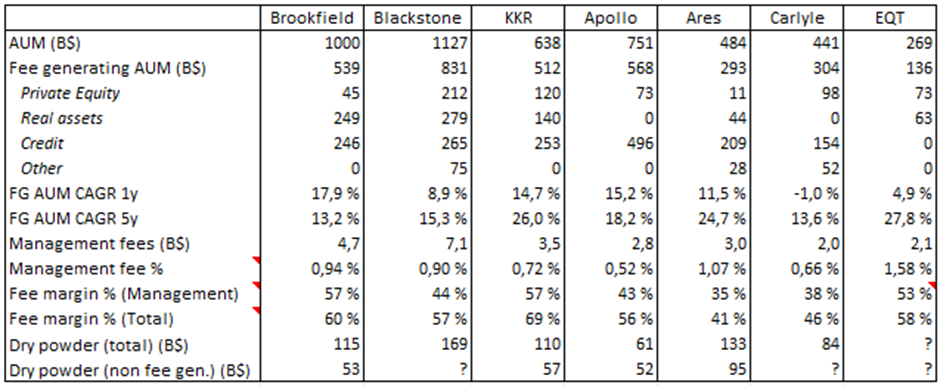
Baserat på avgiftsgenererande förvaltat kapital (fee-bearing AUM) spelar Blackstone, Brookfield, KKR och Apollo i en egen division. Blackstones jämna fördelning av AUM är förmodligen en bra referenspunkt för allt annat, och i egenskap av branschens största aktör är det också ett träffande benchmark. Brookfield är tydligt mer inriktat på realtillgångar, det vill säga fastigheter, infrastruktur och förnybar energi. Den operativa kompetensen kring att driva dessa verksamheter är troligen en av Brookfields konkurrensfördelar, även om Blackstone förvisso har liknande storlek. Själv gillar jag fokuset på dessa tillgångar också för att jag ser dem som synnerligen goda långsiktiga innehav, från vilka man till måttlig risk kan få god (om än kanske inte branschens absolut högsta) avkastning. KKR har å sin sida en betydligt större viktning mot PE och krediter. Min egen bild av KKR är starkt PE-präglad, så den höga kredit-AUM-siffran kom som en liten överraskning. Jag uppfattar också KKR som mer avkastningsinriktat, och tillväxtsiffrorna och marginalerna är verkligen imponerande. Apollo sticker ut från de tre andra stora genom att de är specialiserade nästan uteslutande på ren kreditverksamhet. Varje aktör i branschen har under de senaste åren haft en mycket stark tillväxt i AUM just inom krediter, men personligen föredrar jag den betydligt mer balanserade fördelningen mot realtillgångar och PE-investeringar som de övriga tre har.
Går man ett snäpp ner från dessa fyra är Ares och Carlyle, i likhet med Apollo, mer kreditspecialiserade alternativa förvaltare. Jag tog även med EQT i jämförelsegruppen för att få med en aktör som ligger oss lite närmare geografiskt, även om det innebär ytterligare ett steg ner i storlek. EQT saknar dessutom, till skillnad från de övriga, helt ett kreditsegment.
Nästan samtliga bolag har under de senaste åren satsat kraftigt på försäkringsverksamhet på grund av den float det ger. Apollo var förmodligen en av pionjärerna genom grundandet av Athene Holding 2009 för att förvalta pensionsförsäkringar/annuities. Athene börsnoterades 2016 och köptes upp helt av Apollo 2022. KKR klev in i försäkringsbranschen 2021 genom förvärvet av Global Atlantic; Blackstones största drag var sannolikt förvärvet av en andel i Corebridge Financial, som senare utökats; Brookfield förvärvade American National Group 2022 och därefter Argo Group samt American Equity Life; och Ares köpte Aspida Holdings 2021. Apollo tycks alltså ha varit föregångaren här, och de andra stora aktörerna har följt tätt efter under åren 2021–2022.
När man tittar på tillväxtsiffrorna för avgiftsgenererande kapital är det en imponerande syn hos nästan samtliga. Förra året växte Brookfield mest i denna jämförelsegrupp, både relativt och absolut, men under den senaste femårsperioden har tillväxten varit den svagaste.
När det gäller marginaler och raden Fee margin % (Management) – som enbart tar hänsyn till fasta förvaltningsavgifter och inte några resultatbaserade avgifter kopplade till fondernas prestation – spelade Brookfield, KKR och EQT åtminstone under förra året i en egen division. Det är kanske till och med lite intressant att Blackstone med sin överlägsna skala inte nådde dit, men det rörde sig förstås bara om ett enskilt år, och med carried interest inräknat (Fee margin % (Total)) låg Blackstone förstås kvar på en god nivå även i fjol. Kan man dra slutsatsen från marginalerna att realtillgångar och traditionell private equity generellt ger högre förvaltningsavgifter och efter en viss skala även bättre relativ lönsamhet? Inte nödvändigtvis, men tanken slog mig. Samtliga förvaltare sitter på enorma mängder oinvesterat kapital (“torrt krut”) som väntar. Jag räknade inte ut något långsiktigt genomsnitt, men uppenbarligen öser investerarna in kapital i förvaltarnas fickor i snabbare takt än vad förvaltarna hittar bra investeringsobjekt. Av tabellen framgår också att de förvaltare där jag hittade andelen torrt krut som inte genererar förvaltningsavgifter tjänar bra trots att kapitalet inte investeras. Dessutom slår det mig (och någon mer insatt får gärna belysa detta) om det bakom detta kan ligga något annat än svårigheten att hitta investeringar med tillräcklig avkastningspotential. Till exempel: om en fond tar in investerbart kapital, men i stället för att investera dessa medel tar upp motsvarande skuldsättning via en kreditfacilitet och några år senare betalar av skulden med investerarnas kapital – så vitt jag förstår höjer det IRR-siffran, eftersom lånet knappast beaktas i IRR-kalkylen på samma sätt. Det skulle ge fin PR för fondernas avkastning utan större ansträngning. Jag borde fördjupa mig mer i det framöver.
Nedan är i grova drag vad Brookfield själva uppger i sin årsredovisning om konkurrensfördelarna för sin förvaltningsverksamhet:
- Stor skala
- Som en av de största alternativa förvaltarna kan de erbjuda tillräckligt stora fonder som investerar över flera områden för alla typer av kunder. Lönsam förvaltning är en skalaffär, och här kan få matcha Brookfield.
- Global verksamhet
- Bolaget är verksamt i över 30 länder, så verksamheten är i hög grad global och ger dem förmodligen förmåga att både attrahera kapital globalt och identifiera goda investeringsobjekt.
- Operativ expertis
- Brookfield har en gedigen historik som industriell operatör redan från tiden innan fondverksamheten startades, men kompetensen har förstås vuxit ytterligare därefter. Starkt operativt kunnande bedöms förbättra produktiviteten och därmed investeringsavkastningen.
- Brookfields ekosystem
- Marknadsinformation från portföljbolagen, olika partnerskap och insikter i globala kapitalflöden ger Brookfield möjligheter att upptäcka teman, trender och investeringsmöjligheter i god tid.
Risker
I princip alla förvaltare spår att alternativa tillgångar kommer att fortsätta sin starka tillväxt framöver eftersom allokeringsnivåerna fortfarande inte är särskilt höga, men vilka kan de största riskerna tänkas vara?
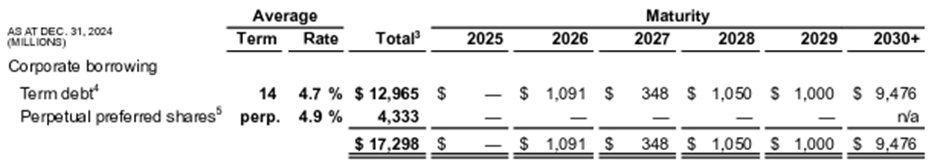
Skuldsättningen kan vara en faktor. På den konsoliderade balansräkningen uppgår skulden till hela 235 miljarder dollar, vilket ger en skuldsättningsgrad i förhållande till totalt kapital på 47 %. Det bör noteras att cirka 87 % av denna skuldbörda utgörs av lån utan regressrätt (non-recourse), där endast den specifika tillgången för vilken lånet tagits utgör säkerhet. Därmed är endast en liten del av skulden sådan som antingen Brookfield eller något av dess dotterbolag ansvarar för om värdet på tillgången inte skulle täcka hela skuldbeloppet. För Brookfield (BN) är skuldsättningsgraden i förhållande till totalt kapital endast 21 %, varav inga alarmerande belopp förfaller under detta decennium.
Warren Buffett är uppenbarligen inget större fan av PE-bolag; han anser bland annat inte att deras sätt att beräkna fondavkastning är helt ärligt.
Warren Buffett: Private Equity Firms Are Typically Very Dishonest
I videon ovan berättar han att när kunden åtar sig kapital i fonden börjar förvaltningsavgiften löpa, även om kapitalet ännu inte har investerats, och därmed räknas det inte in i fondens avkastningskalkyl. BAM uppger till exempel att de har 115 miljarder dollar i oinvesterat kapital, varav hälften dock genererar förvaltningsavgifter. På samma sätt kan man i konkurrenternas rapporter se att även de tar betalt för delar av det kapital de ännu inte investerat, så det verkar vara ett ganska etablerat branschförfarande. Det råder förvisso ingen total transparens kring exakt hur bolagen beräknar fondernas avkastning, men jag föreställer mig att skillnaderna inte är enorma mellan de största aktörerna.
Kan de stora aktörerna i hela PE-sektorn börja betraktas (eller betraktas de redan?) som oärliga och oetiska aktörer som ägnar sig åt redovisningsakrobatik för att få både fondavkastningen och bolagets egna resultat att framstå som bättre än de är? Samtidigt som man under fondens livslängd utför de klassiska PE-greppen: sparkar personal efter köpet, höjer priserna och belånar bolaget till max.
Och kan de största riskerna för de stora alternativa förvaltarna vara kopplade till förändringar i skatteregler och tillsynsmiljö? Jag kan inte spekulera alltför djupgående kring detta, men spontant torde beskattning vara en högst väsentlig fråga eftersom förvaltarna trots allt gör exits ur sina innehav inom en relativt kort tidshorisont.
Värdering
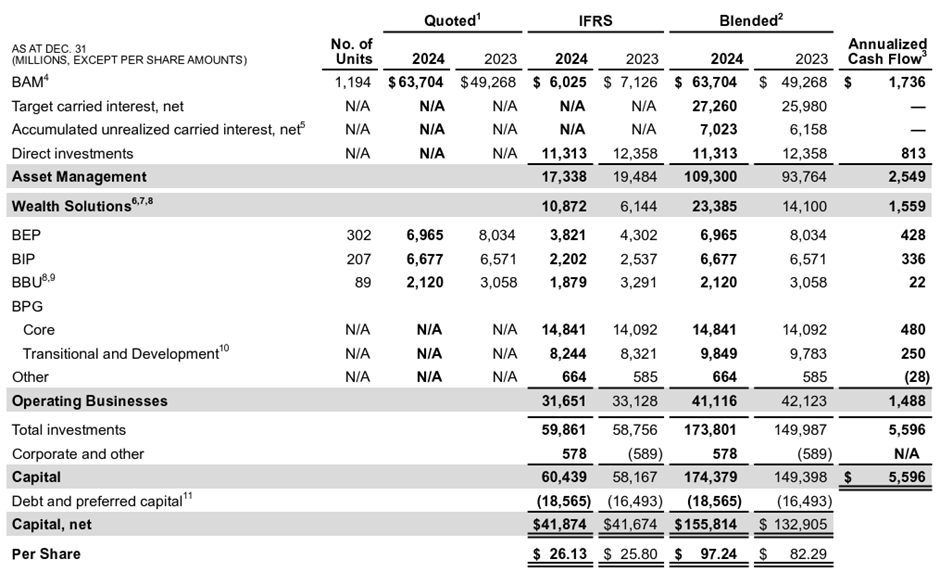
Värderingen kan man betrakta utifrån åtminstone substansvärde (tillgångarnas värde) och resultat. Ur ett tillgångsperspektiv konstaterar Brookfield själva i sin Q4 2024-rapport att värdet på dessa uppgår till ~97 dollar per aktie. BAM, BEP, BIP och BBU är börsnoterade, så deras marknadsvärde är lätt att fastställa. Värdet på Wealth Solutions fastställer Brookfield till drygt 23 miljarder dollar baserat på en multipel på 15 gånger det årliga kassaflödet. Brookfield har direktinvesteringar i bland annat BAM:s fonder för 11,3 miljarder dollar och värderar dessutom sin egen andel av redan ackumulerad carried interest till 7 miljarder dollar (detta baseras på den intäkt Brookfield skulle få om fondernas innehav såldes till nuvarande värdering). Lite mer intressant är att de dessutom inkluderar carried interest som Brookfield förväntar sig att erhålla under fondernas återstående livslängd förutsatt att fonderna når sina målavkastningar, och detta värde uppgår till hela 27 miljarder dollar. Beräknat på stängningskurserna den 18 februari 2025 var värdet på de BAM-, BEP-, BIP- och BBU-aktier som Brookfield Corporation äger 53,6 dollar för varje BN-aktie. Brookfields aktiekurs var då 61,31 dollar. Ett annat sätt att se på saken är att bortse från exempelvis carried interest och fastighetsportföljen. Då blir värdet på Brookfields innehav 62,9 dollar per BN-aktie, vilket innebär att man vid nuvarande aktiekurs får Brookfields fastigheter och framtida carried interest helt gratis. Brookfield handlas visserligen ständigt under detta blandade substansvärde, så man ska nog inte förvänta sig att aktien når dit upp, än mindre handlas till en premie.
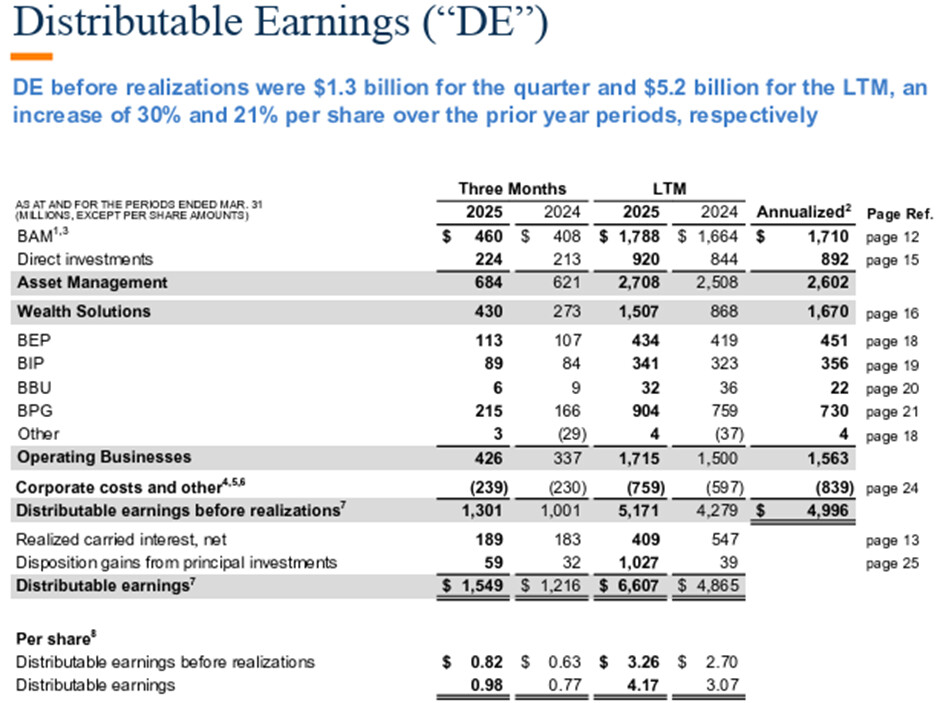
Ett annat sätt att närma sig värderingen vore genom en ren vinstmultipel baserad på ”distributable earnings before realizations per share”. Det omfattar alltså alla utdelningar som Brookfield tar emot från sina ägarbolag, minus koncernkostnader. Carried interest och andra realisationsvinster från exits har inte räknats med, så dem får man i detta fall på köpet. Under 2024 låg detta resultat per aktie på 3,07 dollar, och till nuvarande kurs ger det 61,31 dollar / 3,07 dollar = 19,97x. Enligt min mening handlas aktien från båda dessa perspektiv till helt acceptabla nivåer, åtminstone utifrån mitt eget avkastningskrav, med tanke på Brookfields starka ställning på marknaden för alternativa förvaltare samt den snabbt växande wealth-delen, som i sin tur även matar kapitalförvaltningsverksamheten.
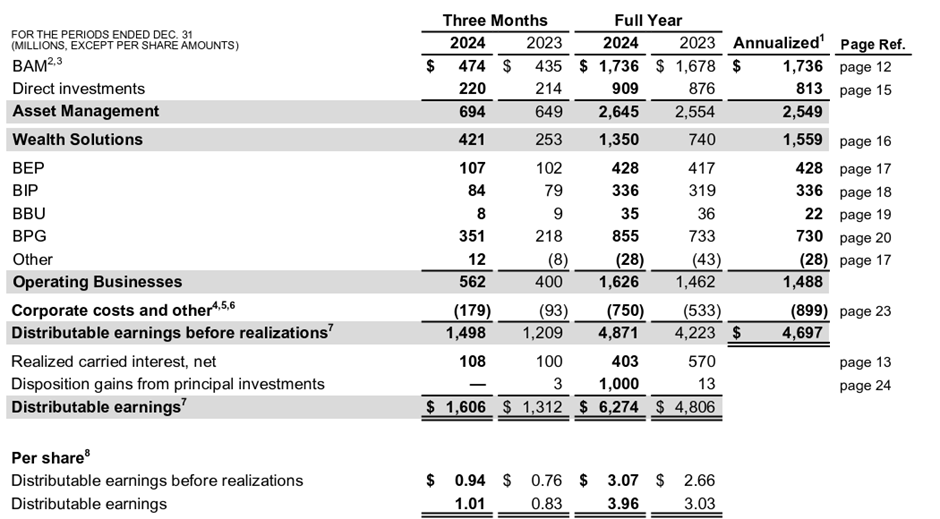
När det gäller värderingen är det också intressant att BAM:s börsvärde är ~98 miljarder dollar och att BAM i fjol genererade 2,36 miljarder dollar i utdelningsbara medel (DE). BN:s börsvärde är å sin sida ~92 miljarder dollar och bolaget genererade 4,87 miljarder dollar i utdelningsbara medel, exklusive carried interest. Det är en ganska påtaglig obalans i värderingen, vilket jag tycker visar hur BAM värderas med en premie medan BN å andra sidan är något ratat, trots att BN äger 73 % av BAM.
Avslutningsvis
Om branschen och bolagen som verkar där intresserar er rekommenderar jag varmt att lyssna på intervjuerna som görs av Nicolai Tangen, vd för Norges Bank Investment Management. Nedan finns ett par videor jag har sett; intervjuaren är enligt mig utmärkt och gästerna lyckas på ett tydligt och intressant sätt belysa branschens nyanser och framtida riktlinjer.
Bruce Flatt – CEO of Brookfield
Jon Gray - President of Blackstone
Vilka ser ni som de stora förvaltarnas främsta styrkor i förhållande till varandra, och vem tror ni kommer att lyckas bäst på lång sikt? Och är tillväxtutsikterna för sektorn verkligen så ljusa som alla förvaltare vill ge sken av i sina presentationer? Jag vet att det finns flera skribenter här på forumet vars kunskap om kapitalförvaltare och hela sektorn är betydligt större än min egen, så jag ser fram emot bra diskussioner och intressanta bidrag i tråden!