Berkshire Hathaway hade ännu ingen tråd på forumet, men världens tveklöst mest legendariska investmentbolag och investerarberättelse förtjänar en sådan.
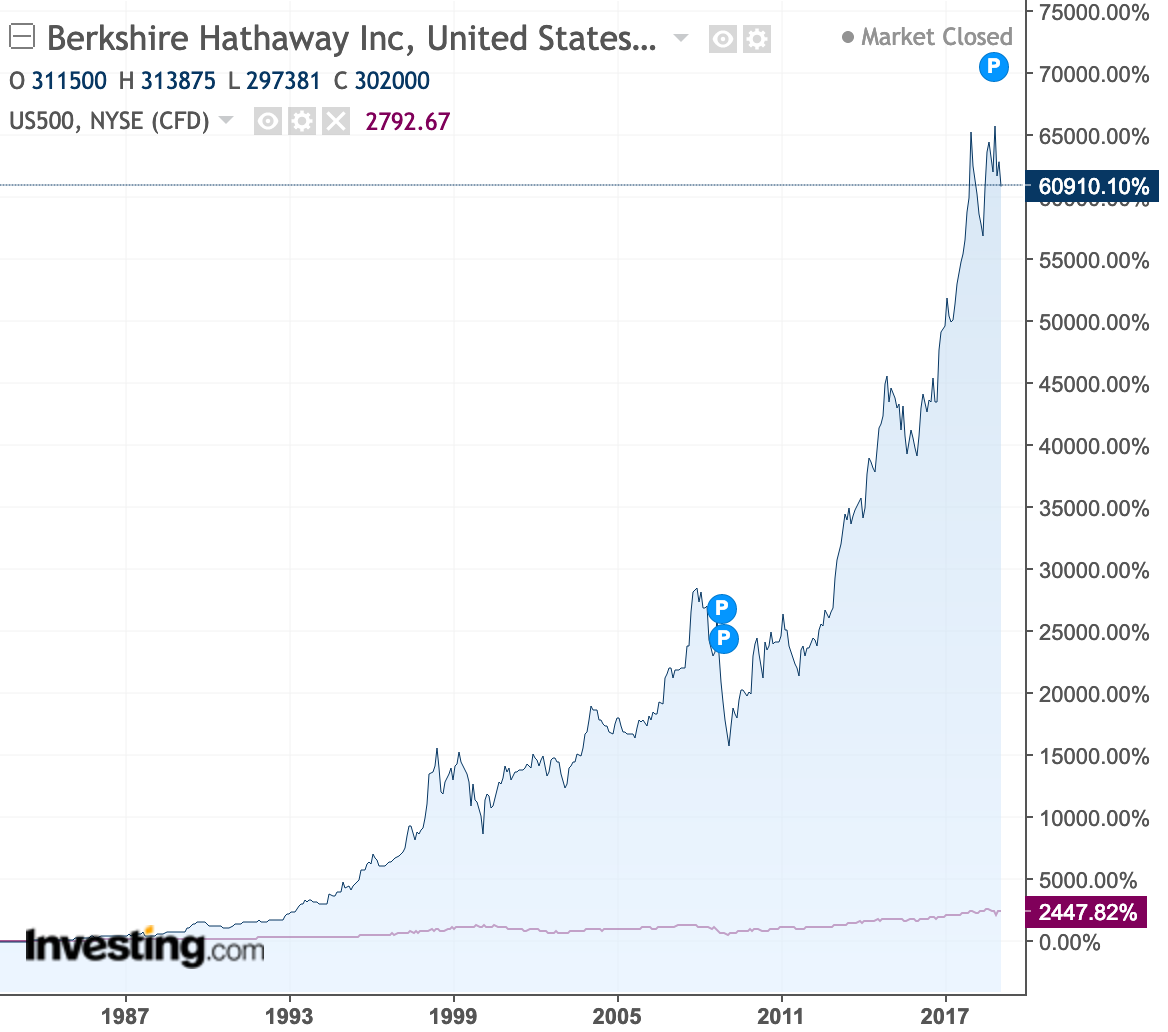
Berkshire Hathaway är alltså ett investmentbolag som styrs av en av världens mest framgångsrika investerare, Warren Buffett. Bolagets rötter sträcker sig tillbaka till textilbranschen och 1800-talet, men Buffett kom in i bilden 1962 och tog till slut kontroll över hela bolaget. Ironiskt nog var själva köpet av Berkshire Hathaway enligt Buffett ett av hans karriärs sämsta, men samtidigt byggde han ett investeringsimperium av det tynande textilbolaget, vilket expanderade till försäkringsbranschen och med hjälp av den så kallade “floaten” därifrån till i praktiken alla branscher. Aktiens värde har under åren 1965–2018 stigit med i genomsnitt 20,5 %, medan S&P 500 under motsvarande period har stigit med 9,7 %: 1 000 dollar investerade 1964 skulle idag vara värda cirka 24 miljoner.
Det rör sig alltså om en av världens mest unika serier av indexkrossande prestationer.
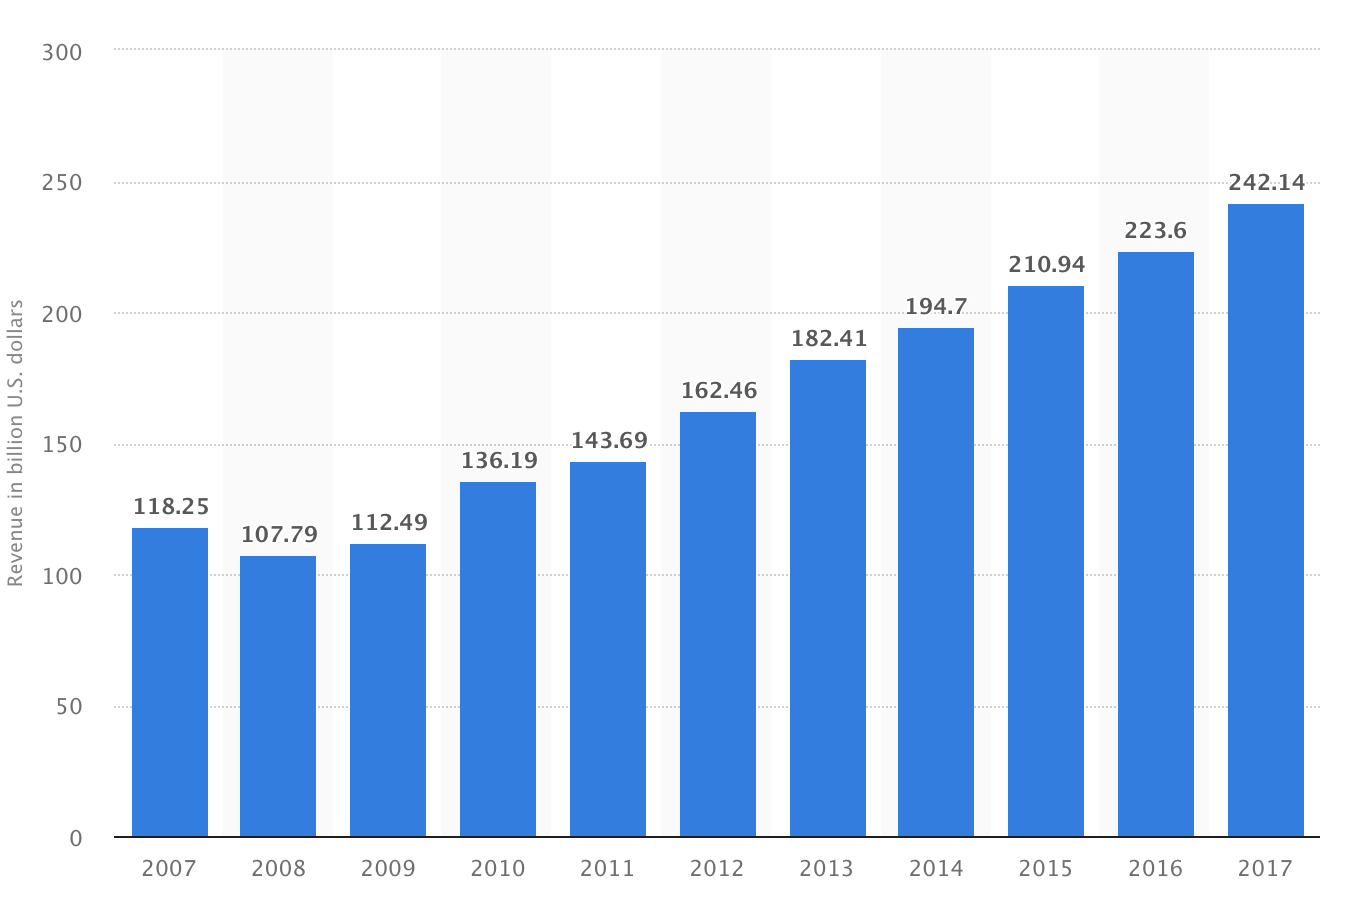
Idag är Berkshire Hathaway ett av de 10 mest värdefulla bolagen tillsammans med de för finländare kanske mer bekanta Apple, Google och Amazon. Det sysselsätter över 300 000 anställda och Warren Buffett är en av världens rikaste människor.
Berkshires överavkastning förklaras enligt en studie, utöver Buffetts obestridligt skickliga aktieurval, av användningen av hävstång: “floaten” i de försäkringsbolag Berkshire äger, det vill säga försäkringspremier betalda av kunder, investeras vidare, och dessa behöver ju i snitt inte betalas tillbaka förrän efter många år, om ens då.
“If his Sharpe ratio is very good but not superhuman, then how did Buffett become among the richest in the world? The answer is that he stuck to a good strategy—buying cheap, safe, quality stocks—for a long time period, surviving rough periods where others might have been forced into a fire sale or a career shift, and he boosted his returns by using leverage. We estimated that Buffett applies a leverage of about 1.7 to 1, boosting both his risk and excess return in that proportion. Thus, his many accomplishments include having the conviction, wherewithal, and skill to operate with leverage and significant risk over a number of decades.”
Buffett själv prisar sin float i varje aktieägarbrev, med all rätt.
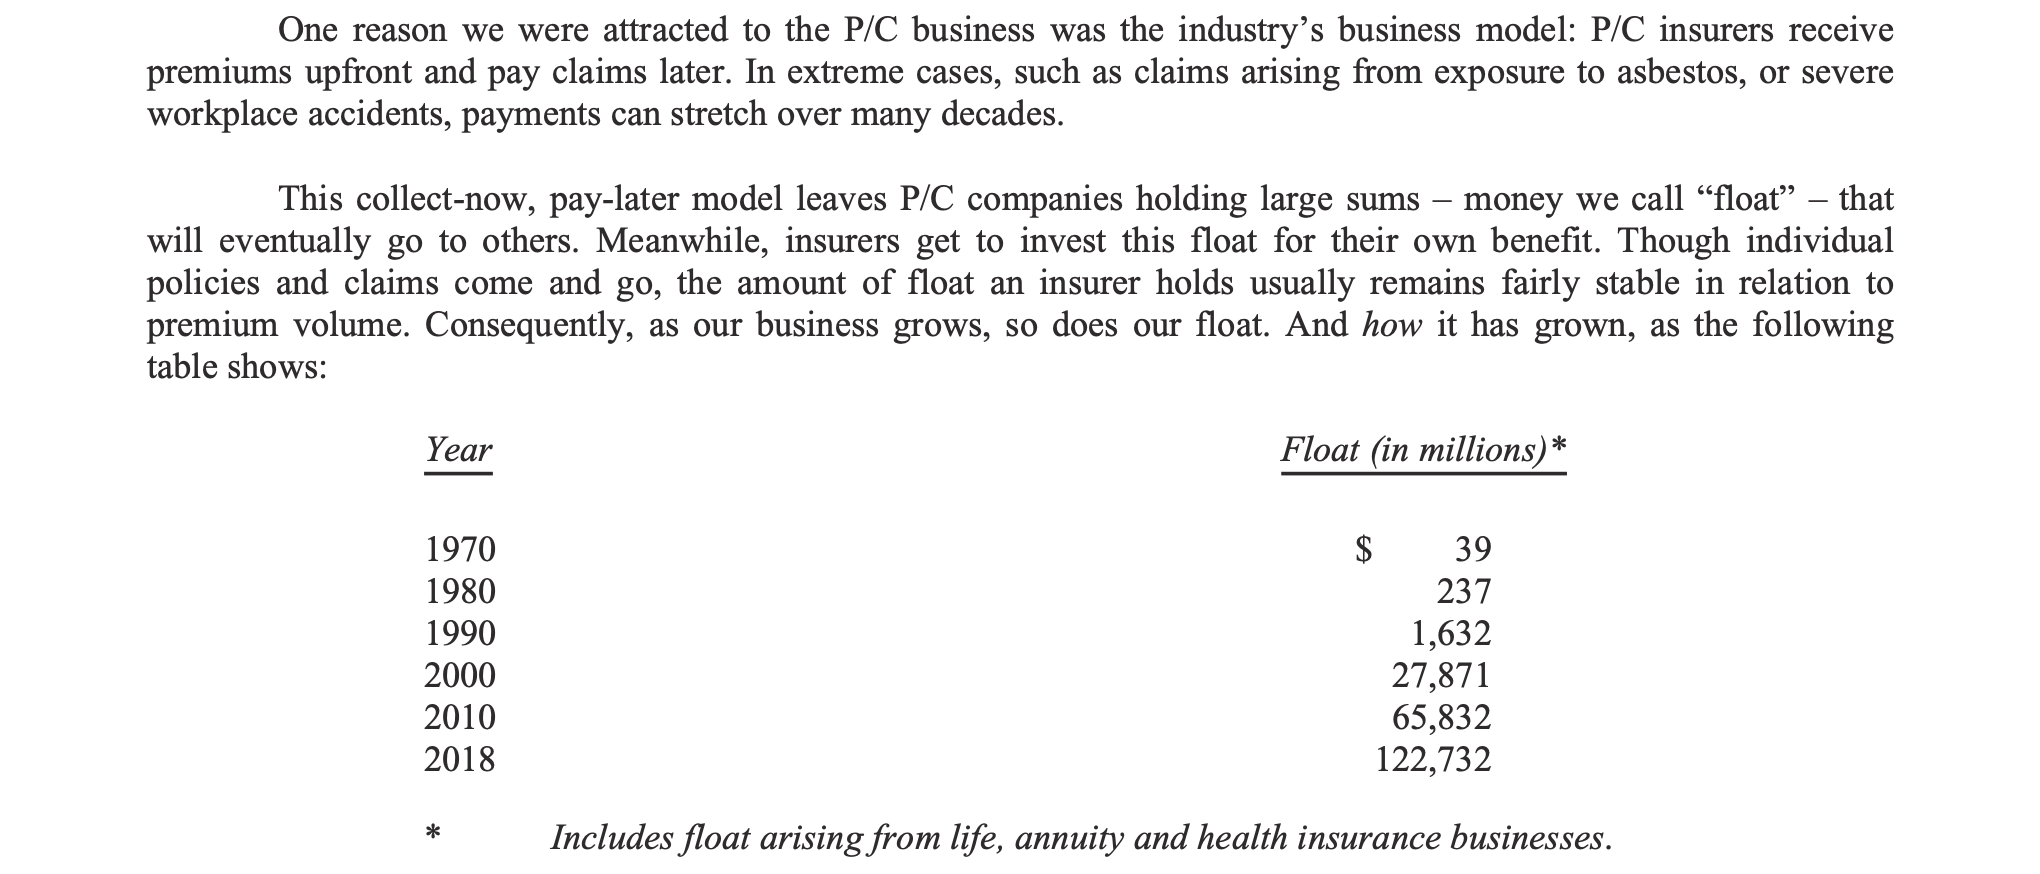
När det gäller Berkshire är det bra att förstå, åtminstone enligt min ödmjuka uppfattning, att bolagets karaktär har förändrats mycket under dess historia i takt med Buffetts investeringsstil och de gränser som bolagets storlek sätter: även om Buffett kanske är mest känd som värdeinvesterare, ändrades Berkshires stil redan för decennier sedan till att betona kvalitetsbolag med djupa vallgravar (moats), när man får dem till ett bra pris. Sådana framgångsrika investeringar har genom tiderna varit bland annat Coca-Cola, som fortfarande är ett av de största innehaven.
När bolagets storlek växer måste köpen vara allt större för att nålen ska röra på sig. I praktiken handlar det om tiotals miljarder. Trots en aktieportfölj på cirka 170 miljarder och berömmelsen kring aktieurvalet, äger bolaget i allt högre grad sina dotterbolag till 100 %. Berkshire Hathaway påminner mer om ett konglomerat med mycket decentraliserat beslutsfattande, där självständigt opererande dotterbolag betalar utdelning till moderbolaget och kapitalallokeringen är nästan helt koncentrerad till Buffett.
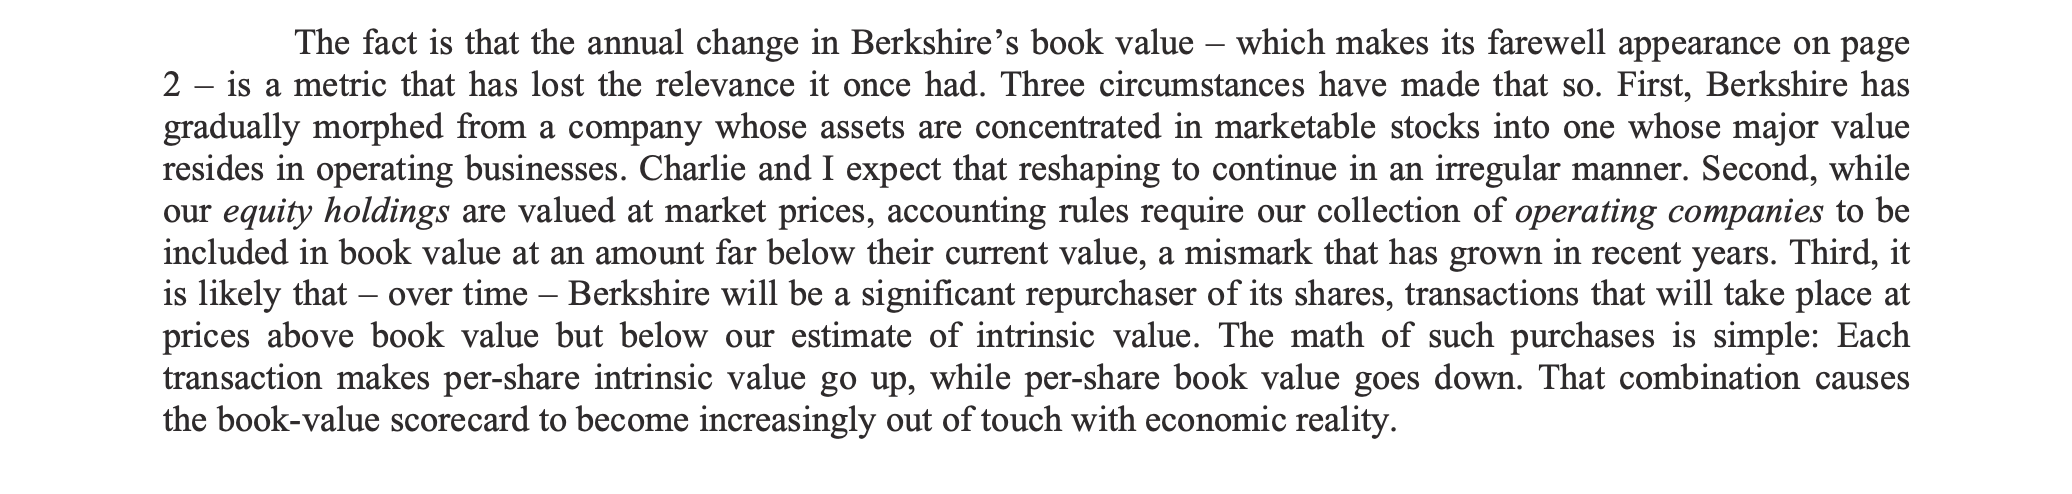
Det är också bra för investerare som tittar på bokfört värde (book value) att notera: värdet på dessa helägda bolag syns inte i balansräkningen på samma sätt som börsinnehav, vilket är anledningen till att det intrinsikalt värdet (intrinsic value) har avlägsnat sig allt mer från det bokförda värdet:
I slutet av denna långa inledning några orosmoln gällande bolaget, även om det är byggt som en rejäl fästning.
-
På grund av den stora storleken är det också allt svårare för Berkshire att prestera bättre än index, faktum är att det under de senaste 10 åren till och med har hamnat efter S&P 500:s totalavkastningsindex.
-
Warren Buffett och hans parhäst Charlie Munger är redan 88 och 95 år gamla. Inom Berkshire har man redan genomfört ansvarsöverföringar, men Buffetts aura är unik. Vem efterföljaren i kapitalallokeringen än kommer att bli, så är det stora skor att fylla. Buffett har också fått mycket förlåtelse av investerare, även för ganska knapphändig extern rapportering: kommer efterföljaren att få samma förlåtelse och förståelse?
-
Berkshire Hathaway är inget innovationsmecka utan fokuserat på mycket “traditionella” branscher eller varumärkesbolag. Senast i Kraft Heinz kursras ser vi hur disruption och trendförändringar slår mot allt fler branscher. Är bolagen i Berkshires portfölj tillräckligt rörliga?
-
Brist på teknologikompetens: Buffetts äventyr med IBM gick inte bra, och innehavet i Apple har också kritiserats. Teknikens vikt i indexet är dock stor, vilket torde vara en delvis förklarande faktor till varför Berkshire har blivit efter de senaste 10 åren.
En ganska lång inledning, vilka tankar väcker bolaget hos andra meddiskutanter? 
Ps. Berkshires modell har även gett upphov till en rad “mini-Berkshires”, det vill säga kopierare. Av dessa är Markel förmodligen den mest framgångsrika. På tekniksidan har Google ibland snuddat vid tanken på att vara teknikens Berkshire, och i Asien har Tencent också jämförts med att vara “teknikens Berkshire Hathaway”.
Ps.ps. Buffetts aktieägarbrev är mycket lärorika, jag kan bara rekommendera att sluka vartenda ett.  De hittas här: http://www.berkshirehathaway.com/letters/letters.html