Administrerende direktør Jaakko Sinnemaa diskuterede med Frans lige efter Q3-forretningsgennemgangen. (Q3: 1.4.2025-30.6.)
Emner:
00:00 Introduktion
00:11 Q3 resumé
01:21 Ekstraordinære vederlag og huslejeindtægter
02:48 Resultatniveau og andre engangsudgifter
04:32 Muligheder, når der ikke er nye boliger under opførelse
05:51 Udlejningsgrader og markedet
07:37 Virkninger af fjernelsen af boligstøtte
08:57 Transaktionsvolumener i Finland
10:24 Salg i Tallinn
Her er endnu en ny virksomhedsrapport fra Frans om Asuntosalkku efter Q3. (Q3: 1.4.2025-30.6.)
Asuntosalkkus Q3-gennemgang var talmæssigt lidt afdæmpet, men de klart profitable boligsalg i Tallinn fortsatte. Disse midler har selskabet allokeret til køb af egne aktier, hvilket vi mener er en værdiskabende aktivitet for ejerne med den nuværende klare balanceafskrivning. Vi foretog små negative prognoseændringer baseret på gennemgangen. På kort sigt er en svag pengestrøm en central udfordring, men køb af egne aktier kompenserer for den lave pengestrømsafkast. Aktiekursen har været stigende, men vi ser den nuværende værdiansættelse (2025e: P/NAV 0,70x) stadig som et attraktivt niveau for yderligere køb, da boligsektoren efter vores mening gradvist begynder at bevæge sig mod en bedre cyklus. Vi gentager vores ‘tilføj’-anbefaling og vores kursmål på 92 euro.
Citeret fra rapporten:
Indtjeningsbaseret analyse
I den indtjeningsbaserede analyse anvender vi EBITDA/EV-metoden, som tager højde for både det operationelle resultat og balancestrukturen. Vi forventer, at Asuntosalkkus operationelle driftsresultat vil være 8,6–9,0 MEUR i regnskabsårene 2025–2026, hvilket svarer til et EBITDA/EV-afkastniveau på 3,8–3,9 %. Dette er under Kojamos og Balders gennemsnitlige niveau på 4,3–4,4 %, og værdiansættelsen fremstår stram. Med hensyn til nettogælden udgør aktiekapitalens værdi 73 €/aktie. Ved at anvende Kojamos og Satos værdiansættelsesmultipler ville værdien være 56 €/aktie, hvilket sammen med høje renteomkostninger begrænser opadgående potentiale på kort sigt.
Asuntosalkkus substansrabat er i øjeblikket 28,6 procent med en kurs på 85 euro, mens den i den seneste analyse i april var 39 procent. For selskabets store sammenlignelige ejendomsinvesteringsselskab Kojamo er den tilsvarende substansrabat i øjeblikket 26,7 procent med en kurs på 10,7 euro, mens den i april var på samme niveau som Asuntosalkku. Kojamos udlejningsgrad forbedredes om sommeren til 93,6 procent, men er stadig markant lavere end Asuntosalkkus udlejningsgrad i Finland, som i juni var 98,2 procent.
Underoverskrifter:
Den løbende forretning uden salg gav et nulresultat
Profitabelt salg i Tallinn fortsatte i juli
To risici er elimineret
Priserne i hovedstadsregionen er faldet – handelsvolumen er steget
Køb af egne aktier virker klogt
Kortsigtede udsigter og værdiansættelse
Bemærk.
IR-vinduet er SalkunRakentajas og Sijoittaja.fi’s virksomhedspartneres kanal for baggrunds- og analyseartikler samt anden interessant investorinformation. Artiklen er en del af et kommercielt samarbejde med virksomheden. Artiklen indeholder ikke investeringsanbefalinger.
I Estland sælges der nu ejendomme og skovparceller, ofte i hast og til en lav pris. Nye investorer kommer dog ikke til, da det er sværere end nogensinde at tiltrække dem.
I den nuværende geopolitiske situation er ejendomme og andre faste aktiver et dødt område for investorer, siger ejendomsudvikler Jaanus Juss.
Frans varmer op, når Asuntosalkku offentliggør sit H2-resultat på torsdag.
*Sammenligneligt forventer vi, at nettolejeindtægterne er forblevet stabile, selvom de rapporterede indtægter falder på grund af harmoniseringen af de estiske regnskabsår. Vi forventer endnu ikke fuld effekt af faldende renter på resultatet, hvilket betyder, at vi vurderer, at pengestrømmen og det justerede resultat forbliver lave. Vi vurderer, at ændringerne i dagsværdier vil være meget moderate efter faldene i de seneste rapporter. Rapportens mest interessante indhold vil være den nye vejledning, udviklingen i det estiske boligsalg og udviklingen i den gennemsnitlige rentesats på lån.
Her er Frans’ hurtige kommentarer til Asuntosalkkus H2-resultat.
Asuntosalkku offentliggjorde et H2’25-resultat, der var lidt bedre end vores forventninger. På sammenlignelig basis forblev nettoudlejningsindtægterne stabile, selvom de rapporterede indtægter faldt på grund af harmoniseringen af regnskabsperioderne i Estland. Faldet i renter blev allerede realiseret lidt bedre end forventet, og pengestrømmen samt resultatet udviklede sig lidt bedre end forventet, selvom de stadig forblev ret lave. Dagsværdierne udviklede sig ligeledes lidt positivt og bedre end forventet efter faldene i de seneste rapporter. Vejledningen var lidt bedre end vores forventninger og peger mod et stabilt næste år samt muligheder for at fortsætte profitable salg af lejligheder i Tallinn.
Frans interviewede Asuntosalkkus administrerende direktør Jaakko Sinnemaa om H2.
Emner:
00:00 Start
00:12 Udvikling i rapporteringsperioden
01:12 Udvikling i gennemsnitlige huslejer
03:25 Finlands udlejningsgrader
04:48 Estlands økonomiske situation
06:36 Dagsværdier
07:59 Udbytteforslag og køb af egne aktier
11:03 Realisering af rentefald
12:48 Vejledning og salg af lejligheder i Tallinn
Her er opdateringsrapporten. For dem, der kender virksomheden, medførte H2 ikke store omvæltninger, hvilket heller ikke er ønskeligt i tilfælde af et boliginvesteringsselskab Den operationelle præstation var lidt bedre end forventet. Vejledningen for det realiserede resultat var ret stærk, men det er svært at vurdere, hvor meget af det der indeholder profitable salg i Tallinn, som vil fortsætte. Hvis jeg ikke har vurderet balancens værdi forkert, er situationen interessant, da virksomheden er i stand til at sælge lejligheder over vurderingsværdierne og købe egne aktier. På kort sigt er effekten begrænset på grund af lav likviditet, men på lang sigt er dette efter min mening en betydelig faktor, og likviditeten vil sandsynligvis styrkes, hvis aktien forbliver på det nuværende niveau, og min tese viser sig at være korrekt. Jeg ser heller ikke, hvorfor et købstilbud rettet mod de 100 største ejere, ligesom Lemonsofts, ikke skulle være muligt.
I tilfældet med Asuntosalkku er det selvfølgelig godt at bemærke, at selvom NAV-rabatten er så betydelig, opfatter jeg virksomhedens investeringsprofil snarere som en stabil lavrisiko boliginvestering, der udmønter sig i køb af egne aktier og salg af lejligheder samt en gradvis stigning i værdiansættelsesniveauet herigennem. En hurtigere stigning i værdiansættelsen begrænses efter min mening stadig af den lave pengestrøm, det svage leje- og boligmarked i Finland samt de lave værdiansættelsesniveauer for sammenlignelige selskaber (især Kojamo).
@henrielo har lavet en analyse af Asuntosalkku. Positive signaler for fremtiden er Tallinns velfungerende salgsmarked og selskabets profitable drift på markedet, faldende finansieringsomkostninger samt en faldende beholdning af færdige, usolgte boliger på hjemmemarkedet.
Underoverskrifter:
Asuntosalkku offentliggjorde resultatet for sit regnskabsårs sidste kvartal
Det rapporterede resultat tæt på nul – realiseret fortjeneste klart positiv
Tallinns profitable salg gør aktien interessant
Markedssituationen er afventende
Investorernes blik mod fremtiden
BEMÆRK.
IR-vinduet er SalkunRakentajas og Sijoittaja.fis virksomhedspartneres kanal for baggrunds- og analytiske artikler samt anden interessant investorinformation. Artiklen er en del af et kommercielt samarbejde med virksomheden. Artiklen indeholder ikke investeringsanbefalinger.
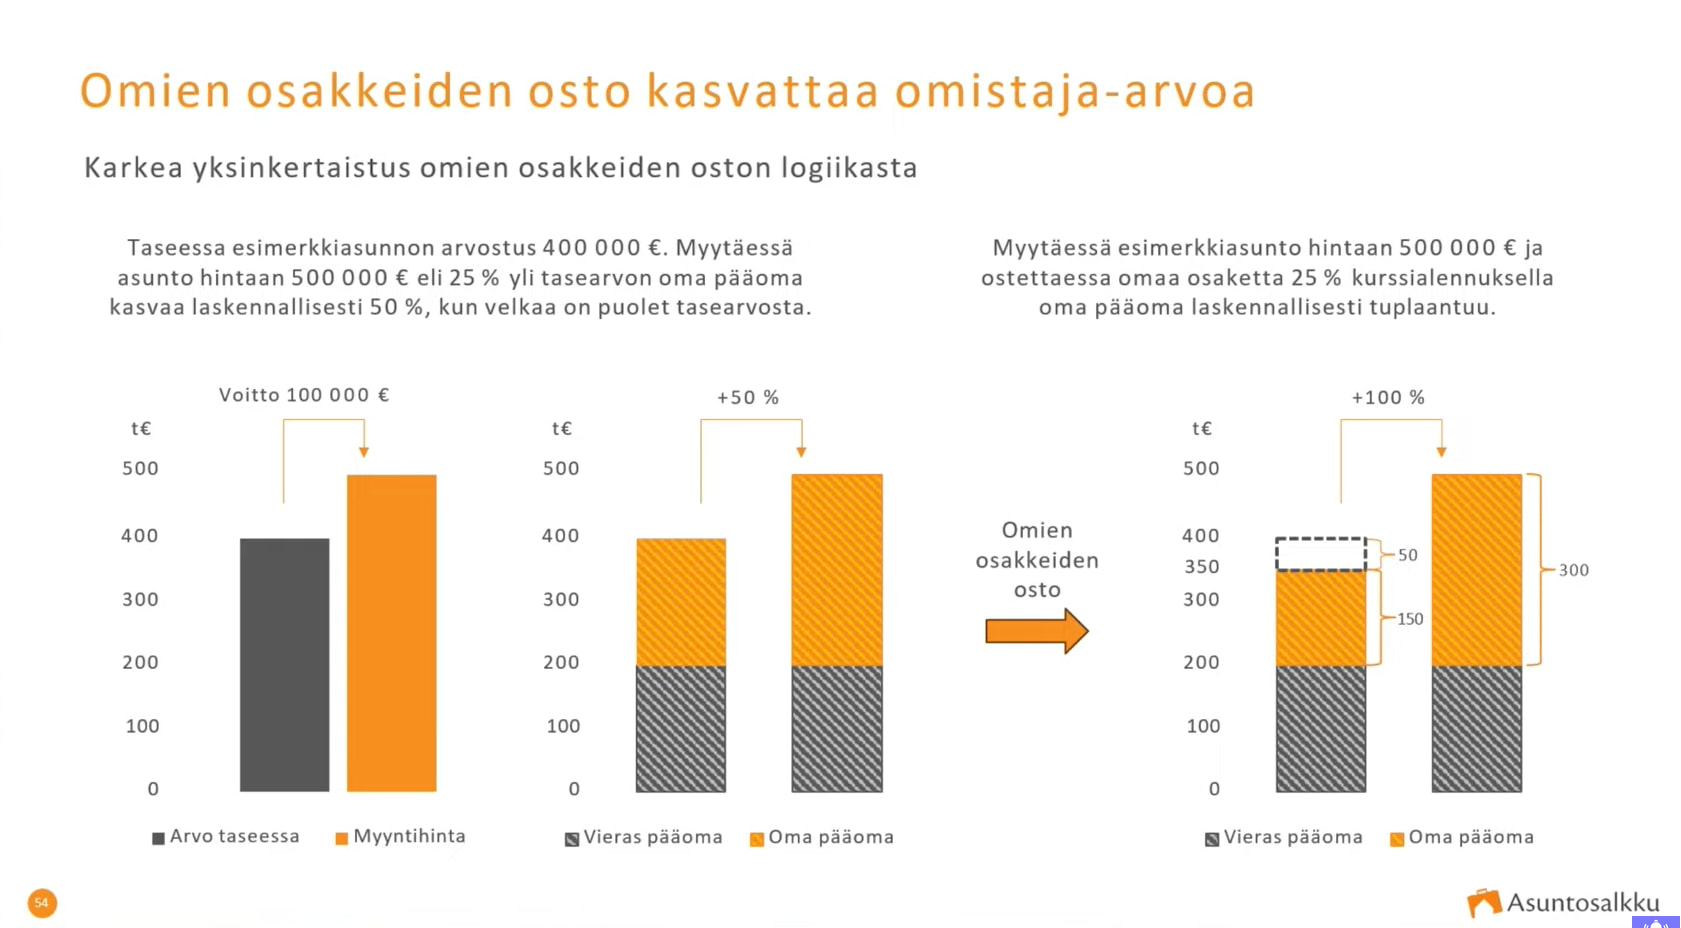
I præsentationen, som @Sijoittaja-alokas linkede til, var der en god, forenklet illustration fra virksomheden om effekten af tilbagekøb af egne aktier i ejendomsbranchen. I praksis køber virksomheden i øjeblikket sine egne lejligheder under deres balanceværdi, når den køber egne aktier. Enkelt, men smukt. Når vi når større volumener og får beviser for salgbarheden af den finske boligmasse, ser ligningen fremragende ud.
Her er også et link til paneldebatten “Kiinteistöilta” (Ejendomsaften). Temaerne for boligsektoren var bl.a.:
Hvorfor har prisudviklingen på finske boliger stadig været den svageste i hele Europa, selvom renterne faldt for lang tid siden, og vi har variable renter?
Det finske boligstøttesystem har været meget generøst, men nu er støttesystemet allerede tydeligt strammet. Hvor meget har det finske boligmarked været afhængigt af det generøse støttesystem, og vil disse forringelser forårsage en langvarig svag udvikling oven i den nuværende svage udvikling?
Hvordan og hvornår vil overudbuddet af lejeboliger i hovedstadsregionen blive afviklet?
Hvorfor er der tilsyneladende ikke meget finsk kapital at finde på ejendomsmarkedet, selvom man nu kunne forestille sig, at det også er et ret godt købermarked?
Forhåbentlig vil også andre børsnoterede ejendomsinvesteringsselskaber, der er værdiansat lavt i forhold til den bogførte værdi, tage ved lære af dette.
Her er Frans’ optakt, når Asuntosalkku i morgen, onsdag, offentliggør en forenklet forretningsoversigt for perioden 1.10.2025–31.12.2025
Vi forventer et lille fald i nettoindtægterne drevet af en stabil operationel udvikling og boligsalg. Vi forventer, at resultattrenden er forbedret understøttet af lavere renteomkostninger. Tallinnas profitable boligsalg er igen i fokus i rapporten, og vi forventer, at de er fortsat i et jævnt tempo. Vi har udarbejdet vores prognose model på halvårsbasis, og den forenklede oversigt fungerer som et tjekpunkt for vores estimater.
Her er Frans’ hurtige kommentarer til Asuntosalkkus Q1-forretningsoversigt
Asuntosalkku offentliggjorde onsdag en Q1-forretningsoversigt, der i høj grad var i overensstemmelse med vores forventninger. Selskabets udlejningsvirksomhed forblev stabil i forhold til de foregående kvartaler, og det klart profitable salg af boliger i Tallinn fortsatte i et ret jævnt tempo. Resultatet for perioden var dog lidt svagere end vores forventninger, hvilket tyder på, at renteomkostningerne stadig var noget højere end forventet. Det realiserede resultat steg i overensstemmelse med vores forventninger. Ifølge vores foreløbige vurdering giver rapporten ikke anledning til noget væsentligt pres for ændringer i prognoserne. Selskabet rapporterer ikke andre tal end hovedposterne i Q1, hvilket gør en mere detaljeret hurtig fortolkning af rapporten vanskelig.
Q1’26-præsentationen fokuserede næsten udelukkende på salget i Asuntosalkkus premium-område i Tallinn (ca. 170 lejligheder). I Tallinn har Asuntosalkku ca. 650 lejligheder. Hvordan ser boligmarkedet i Tallinn ud, og hvordan udvikler det sig også i de såkaldte ikke-premium-områder?
Asuntosalkku har ca. 60 % af balanceværdien og 70 % af lejlighederne i Finland. Der blev næsten ikke talt om disse. Af boligbestanden i Finland er ca. 45 % bygget i 70’erne eller 80’erne. På Asuntosalkkus hjemmeside er der næsten ingen oplysninger om lejlighederne i Finland længere. I Finland er boligpriserne og huslejerne faldet i løbet af de sidste fem år, mens driftsbidragene fortsætter med at stige. Vedligeholdelsesefterslæbet for den ældre boligbestand vokser, og store rørrenoveringer rykker tættere på. Huslejerne vil fortsætte med at falde. Der er mange grunde: 1) overudbud, 2) ændringer i studiestøtten, 3) Kelans (Kela) generelt strammere linje for tildeling af boligstøtte og andre ydelser. Jeg har ejet en ret stor mængde lejligheder i hovedstadsområdet siden 2002, så jeg har en vis føling med markedet.
Jeg kunne tænke mig en porteføljeanalyse fra Inderes eller en redegørelse fra Asuntosalkku, hvor boligporteføljen opdeles i 1) Finland, 2) Tallinn premium-områder og 3) Tallinn øvrige områder. Men det er især situationen i Finland, der interesserer mig.
Frans interviewede Asuntosalkkus administrerende direktør Jaakko Sinnemaa
Emner:
00:00 Start
00:16 Stabil udvikling i Q1
00:57 Vækstudsigter i Tallinn
02:12 Boligbyggeri i Tallinn
02:58 Genforhandling af finansieringsaftaler
04:51 Vedligeholdelsesefterslæb i den finske boligportefølje
08:14 Salgskriterier for boligporteføljen i Tallinn
10:14 Salg af finske boliger & tilbagekøb af egne aktier
11:20 Svag udvikling i lejeniveauerne
13:12 Boligmarkedets attraktivitet for professionelle investorer
Her er en selskabsrapport fra Frans i forbindelse med Asuntosalkkus Q1-forretningsoversigt.
Asuntosalkkus Q1 forløb operationelt stabilt for så vidt angår udlejningsvirksomheden, men resultatvæksten var en smule under vores forventninger. Selskabet fortsatte sine klart profitable salg i Tallinn, hvorfra de frigjorte midler er blevet allokeret til tilbagekøb af egne aktier. Dette er efter vores vurdering værdiskabende for aktionærerne med den nuværende betydelige rabat i forhold til den indre værdi (NAV), men lav likviditet bremser værdiskabelseseffekten. På kort sigt er det svage cash flow stadig en udfordring for værdiansættelsen, men de værdiskabende tilbagekøb af egne aktier ”kompenserer” for det lave cash flow-afkast. Vi mener, at den nuværende værdiansættelse (2026e: P/NAV 0,65x) taler for yderligere køb i boligsektorens langsomt forbedrede cyklus. Vi gentager vores akkumuler-anbefaling og vores kursmål på 92 euro.
Hej! Dette har jeg behandlet relativt indgående i en omfattende rapport, som jeg senest opdaterede i maj 2025. Der blev også talt om Finlands renoveringsefterslæb i den seneste interviewvideo med den administrerende direktør. Det er svært at få præcis indsigt i renoveringsefterslæbet på grund af de enkelte lejligheder, og her er man nødt til at støtte sig til selskabets valuarers vurderinger, men jeg vil forsøge at gå endnu dybere i den næste store opdatering. Jeg er enig i, at det her ville være et godt tidspunkt for selskabet at lave en mere detaljeret undersøgelse af de forhold, du nævner.
I min egen analyse har jeg vurderet den finske portfolios dagsværdi til at være under det nuværende niveau (152,8 mio. mod H2’25: 160,8 mio.) og Tallinnas til at være over (121 mio. mod 103,1 mio.). Det er let at skrive under på de negative drivere på det finske marked. Selskabets udlejningsgrader er på et godt niveau, og lejeniveauerne er rimeligt moderate. Jeg tror selv på, at dette boligsegment vil klare sig rimeligt godt i denne markedssituation. Byggeriet af lejeboliger begynder nu for alvor at aftage, da ARA-bevillingerne beskæres markant, men jeg er enig i, at de kommende år endnu ikke bliver en fest.
På lidt længere sigt er jeg ikke så negativ omkring boligmarkedet på gode lokationer, nu hvor luften for alvor er blevet lukket ud. De disponible indkomster er dog steget tydeligt i forhold til boligomkostningerne, og byggeomkostningerne forbliver høje, hvilket gør det dyrt at opføre ny boligmasse. Stigningen i indekset for disponible indkomster hjælper selvfølgelig ikke, hvis arbejdsløsheden forbliver høj. Jeg er ikke selv så pessimistisk omkring den finske økonoms fremtid, som nogle ser ud til at være, selvom jeg anerkender mange af de store problemer.
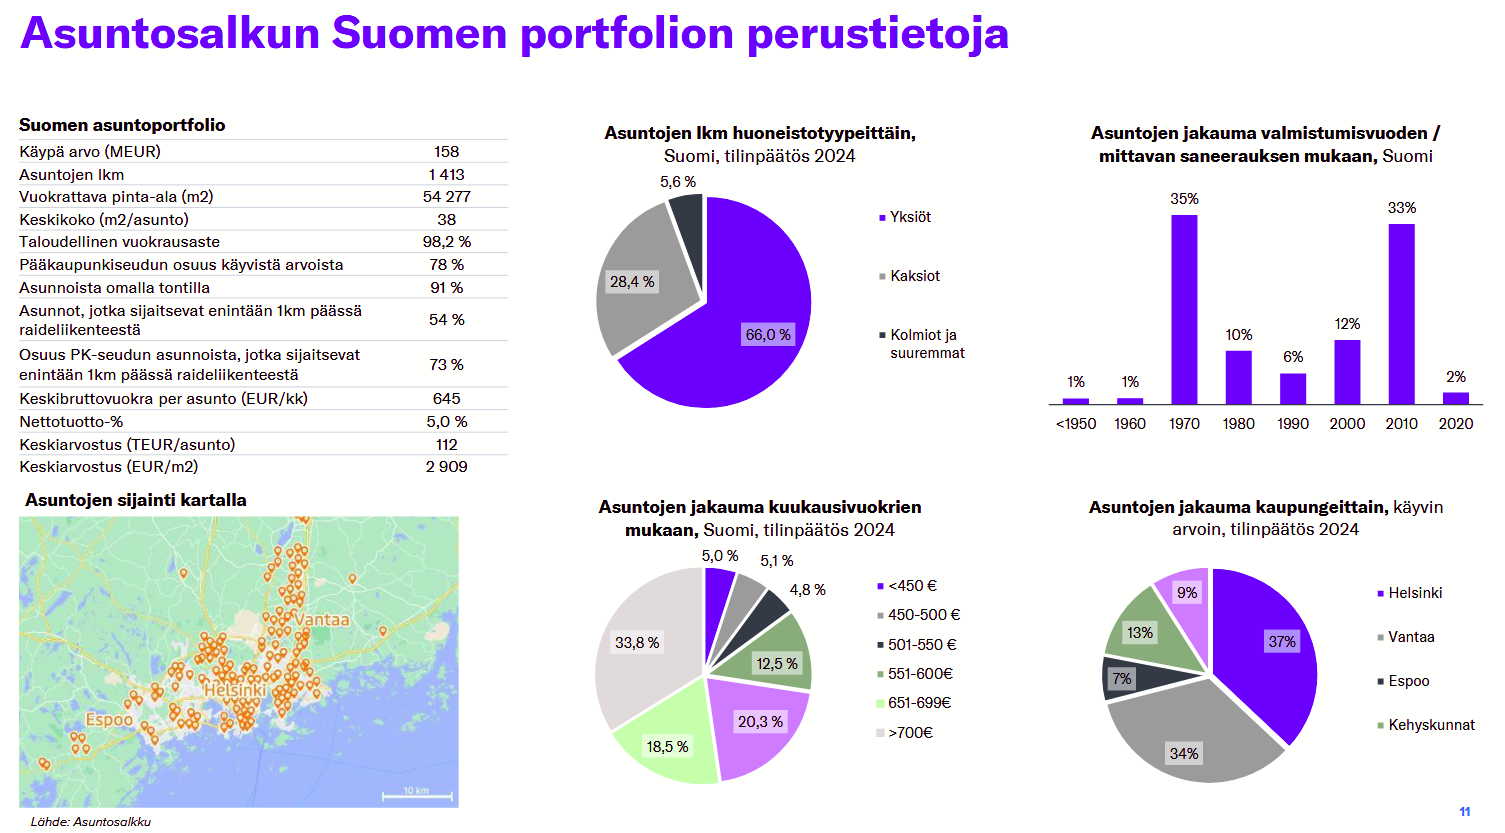
Her er de grundlæggende oplysninger om den finske portfolio.
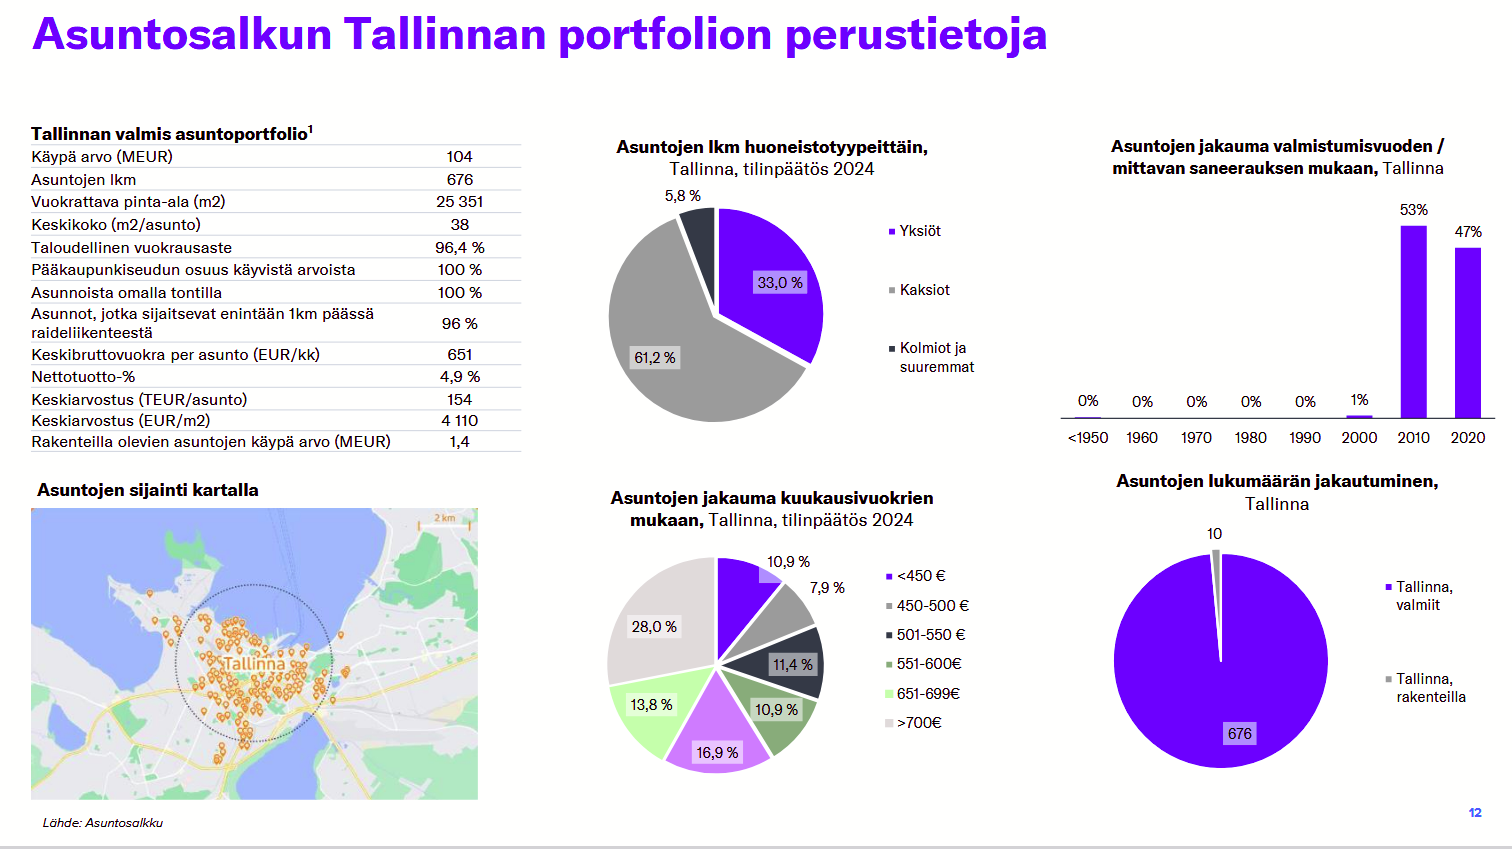
Og her er Tallinnas. I Tallinn mener jeg, at hele porteføljen er af meget høj kvalitet, selvom der selvfølgelig er forskelle. Praktisk talt alt er bygget efter 2010 og på gode lokationer.
 (Q3: 1.4.2025-30.6.)
 Den operationelle præstation var lidt bedre end forventet. Vejledningen for det realiserede resultat var ret stærk, men det er svært at vurdere, hvor meget af det der indeholder profitable salg i Tallinn, som vil fortsætte. Hvis jeg ikke har vurderet balancens værdi forkert, er situationen interessant, da virksomheden er i stand til at sælge lejligheder over vurderingsværdierne og købe egne aktier. På kort sigt er effekten begrænset på grund af lav likviditet, men på lang sigt er dette efter min mening en betydelig faktor, og likviditeten vil sandsynligvis styrkes, hvis aktien forbliver på det nuværende niveau, og min tese viser sig at være korrekt. Jeg ser heller ikke, hvorfor et købstilbud rettet mod de 100 største ejere, ligesom