www.argeo.no

Argeo fokuserer på billeddannelse og digitalisering af havbunden (kortlægning) ved hjælp af intelligent, letvægtsrobotteknologi (AUV, robotik). Virksomheden blev noteret på Euronext Growth i slutningen af marts med ticker ARGEO. Virksomhedens styrker inkluderer teknologisk fremskridt sammenlignet med “traditionel billeddannelse” samt en stærk pipeline.
Argeos speciale er at levere undersøgelses- og inspektionstjenester til industrier, der installerer, konstruerer eller vedligeholder infrastruktur eller udstyr i oceanerne. Argeo leverer disse tjenester primært ved at indhente data ved hjælp af avancerede AUV’er og residente robotsystemer for derefter at anvende avanceret integreret behandling og fortolkning, der skaber en højopløselig digital repræsentation af havbunden og undergrunden.
Koncernen leverer også efterforskningstjenester ved hjælp af de samme robotter, men med specialiserede sensorer til at karakterisere dybhavsbundrummet for højværdi DSM’er (dybhavsmineraler) brugt i elektronik- og vedvarende energiindustrien.
Virksomhedens historie går tilbage til 2014 i Norge.

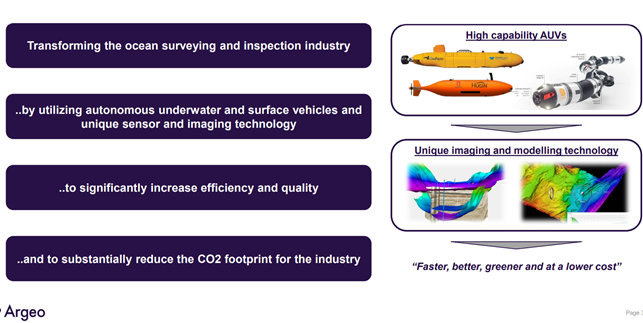
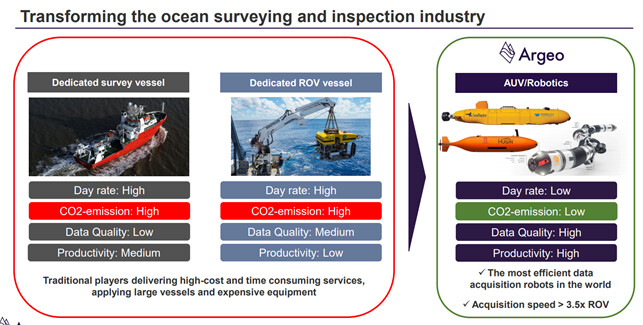
Takket være sin teknologi kan virksomheden betydeligt reducere den miljøbelastning, der er forbundet med billeddannelse af havbunden. Virksomheden køber letvægtsrobotter (AUV) eksternt, men udvikler bl.a. sensorer internt (teknologisk konkurrencefordel kombineret med AUV-brug). Så vidt jeg forstår, er sensorsiden afgørende for at opbygge en konkurrencefordel i dens referencemiljø, da alle kan købe en AUV. Derudover vil brugen af AUV’er, som ofte kan leveres som en containerløsning på mindre fartøjer, frem for traditionelle ROV’er, hvor mennesker selv er involveret i styringen, sandsynligvis også bidrage til en konkurrencefordel.
Argeo har gjort en stor indsats for at kvalificere koncernens behandlings- og integrerede 3D-modelleringsværktøjer og -tjenester, der er udviklet af koncernen siden 2018, med det formål at give kunderne en betydelig værdiforøgelse for havrumsbygge- og installationsprojekter.
AUV’er giver virksomheden mulighed for at komme tættere på undersøgelsesområdet, hvilket muliggør billeddannelse med højere opløsning sammenlignet med overfladeundersøgelsesskibe og ROV’er. Specielt i dybt vand er data erhvervet fra overfladeundersøgelsesskibe efter ledelsens erfaring af for lav opløsning til at opdage eller billedliggøre havbunden, objekter eller råvarer, der søges i DSM-vertikalen.
Den generelle præsentation, jeg brugte, kan findes her:
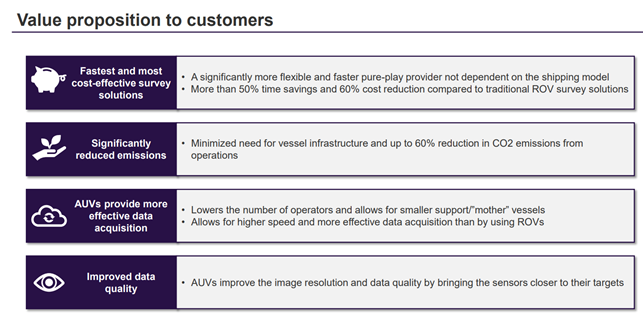
Virksomheden siger, at dens forretning skaber merværdi gennem blandt andet omkostningsbesparelser, mindre miljøbelastning og forbedret datakvalitet.
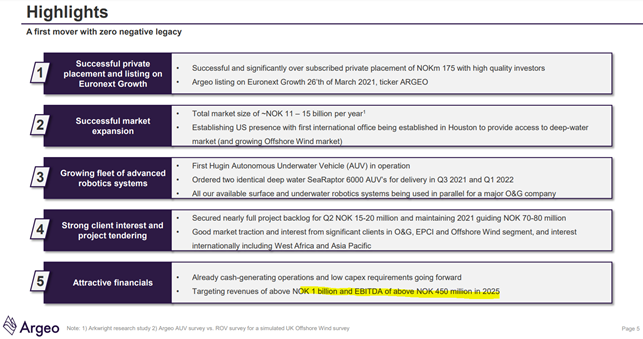
Highlights og virksomhedens vejledning for 2025:
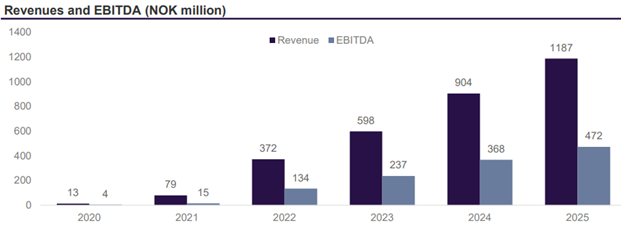
- Målet er en omsætning på 1 mia. NOK og en EBITDA på 450 mio. NOK.
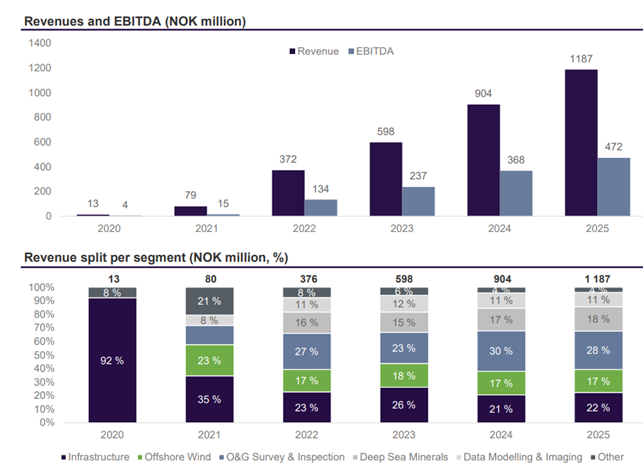
Virksomhedens omsætning kommer fra fire forskellige segmenter:
-
EPCI er billeddannelse relateret til vandbygning.
-
Offshore vind er billeddannelse relateret til vindmøller (TAM 950 mio. NOK årligt).
-
Olie og gas er billeddannelse til olie- og energiindustriens behov (Norge TAM 1,5-2,0 mia. NOK / Global TAM 15-20 mia. NOK).
-
Deep Sea Minerals fokuserer på efterforskning af dybhavsmineraler.
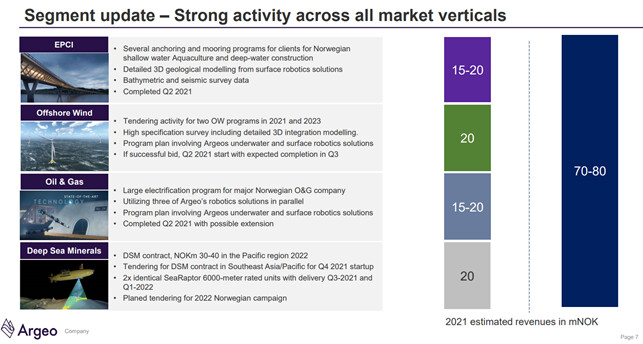
Argeo kan tilbyde sine produkter og tjenester til følgende markeder:
Infrastruktur
o Dataindsamling, billeddannelse og undergrundsmodellering til store infrastrukturprojekter og akvakultur
o Billeddannelse med høj nøjagtighed, der er nødvendig for at reducere projektrisiko og konstruktionsomkostninger ved at kombinere tjenester fra
Koncernen og Multiconsults ekspertise inden for geoteknik og konstruktionsteknik.
o Digitale konstruktionsklare integrerede 3D geologiske modeller, der bruges som detaljeret input til bygge- og
installationsdesign.
o Livscyklus sub-surface Digital Twin-løsning til fremtidig inspektion, overvågning og vedligeholdelse
Offshore vind
o Input til vindmølleparkdesign, herunder design og placering af fundamenter, transformerstationer, som omfatter
miljøpåvirkningsanalyse før installation.
o Undersøgelse af ruter for strømkabler og vurdering af miljøpåvirkning
o Inspektion af eksisterende infrastruktur
o Digitale konstruktionsklare integrerede 3D geologiske modeller, der bruges som detaljeret input til bygge- og
installationsdesign.
o Livscyklus sub-surface Digital Twin-løsning fra installation, herunder fremtidig inspektion, overvågning og vedligeholdelse til afvikling ved endt levetid
Olie og gas
o Input til offshore feltdesign, herunder design og placering af platform og undervandsinfrastruktur
o Havbundshabitat og miljøpåvirkning og vurderingsanalyse
o Undersøgelse af ruter for rørledninger og miljøpåvirkningsvurdering.
o Registrering af skader/erosion på eksisterende installationer
o Livscyklus sub-surface Digital Twin-løsning til fremtidig inspektion, overvågning og vedligeholdelse til afvikling ved endt levetid
DSM
o Efterforskning og karakterisering af DSM’er ved hjælp af specialiserede dybhavsautonome robotter
o Bred anvendelse af sensorer og internt Mineral Hunter-system under udvikling af Argeo Robotics
o Betydelig opadgående potentiale i fremtidig multi-client databibliotek udviklet
o Stærk intern kompetence inden for multisensor databehandling, Digital Twin-modellering for efterforskningsservice
Ledelsen har omfattende erfaring, og de har selv penge investeret
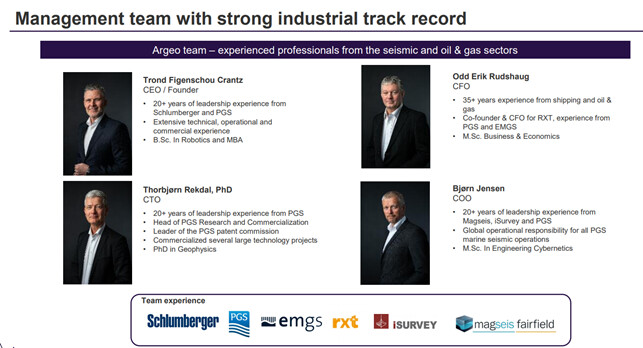
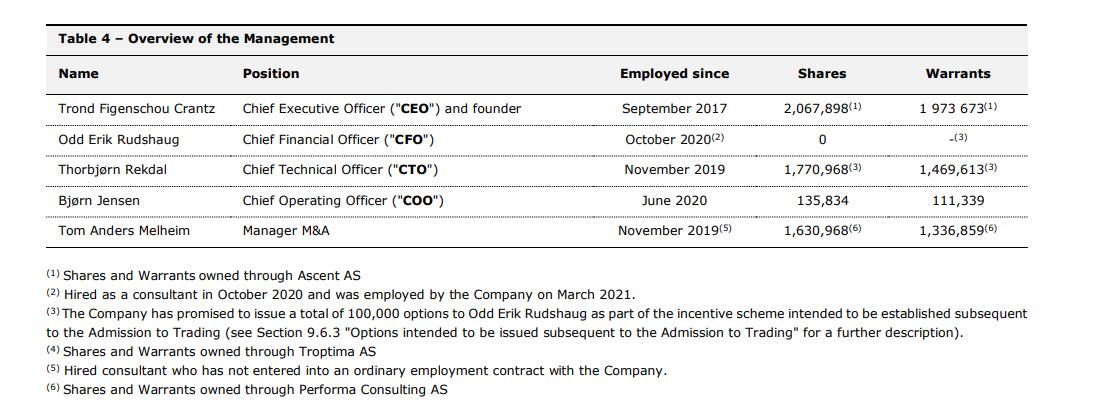
samt bestyrelsen:

Lock-up:
Som led i den private placering indgik selskabet, visse aktionærer, der ejer 1 % eller mere af selskabet, og medlemmer af selskabets bestyrelse og ledelse sædvanlige lock-up-aftaler med Managerne for en varighed af henholdsvis 12 måneder efter optagelsen til handel på Euronext Growth Oslo.
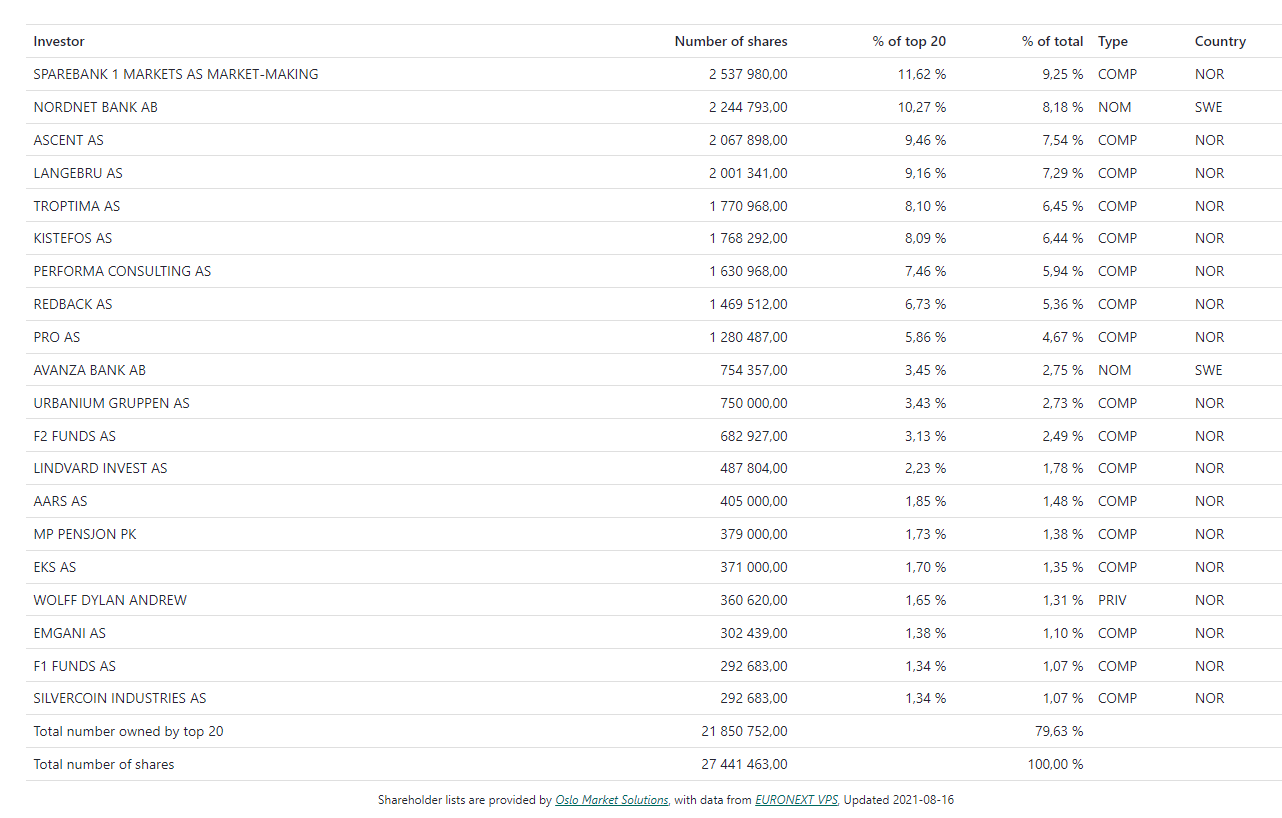
TOP-aktionærer
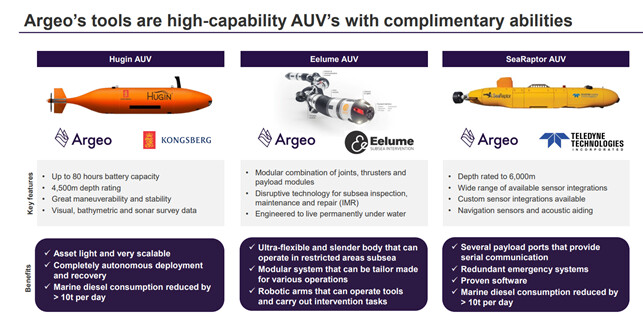
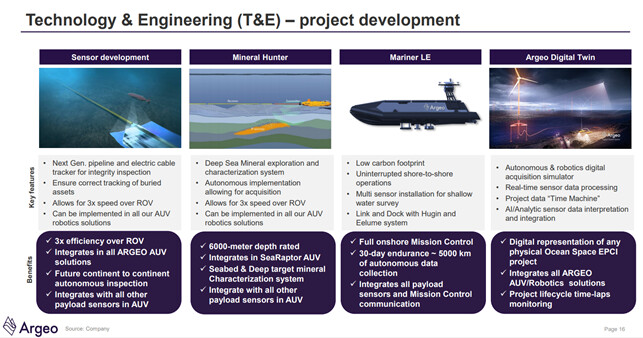
Teknologi (kort)
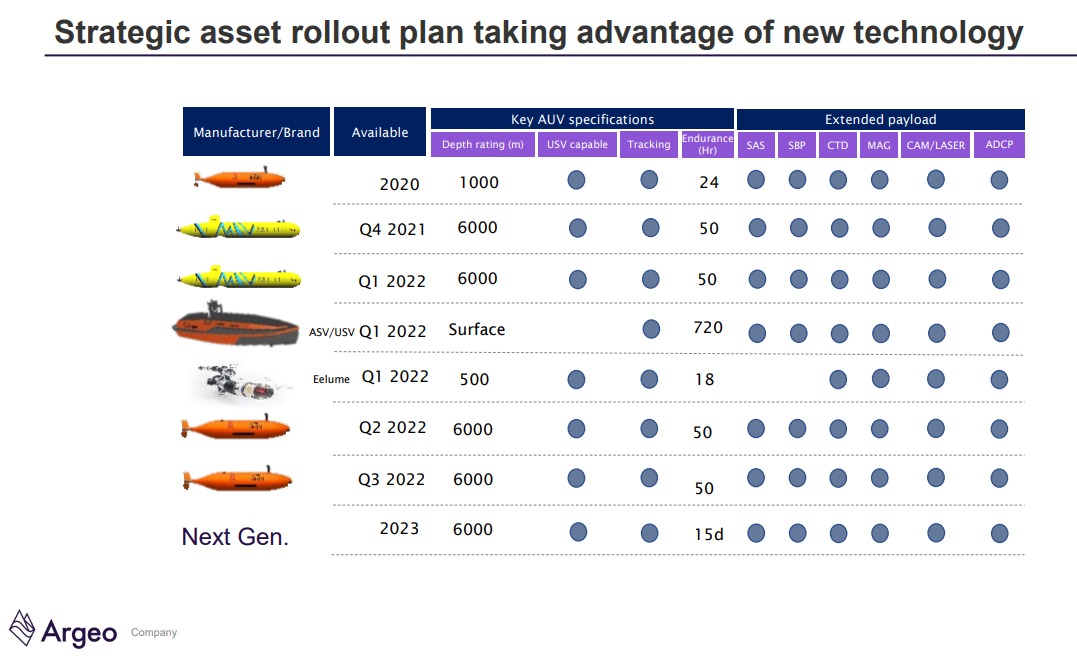
Virksomhedens lysbilleder giver en mere detaljeret præsentation af teknologien.
Pipeline
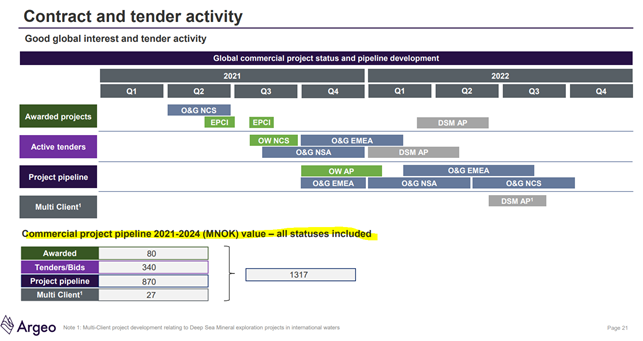
Den potentielle nuværende pipeline er omkring 1,3 mia. NOK (ikke alt er dog “i lommen” endnu).
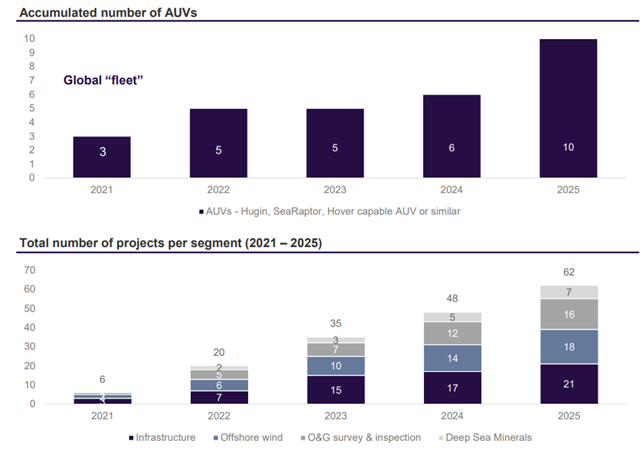
Om tallene:
Virksomhedens 2022-vejledning sigter mod en kapacitetsudnyttelse på ca. 40 %. Break-even ville kræve ca. 20 %.

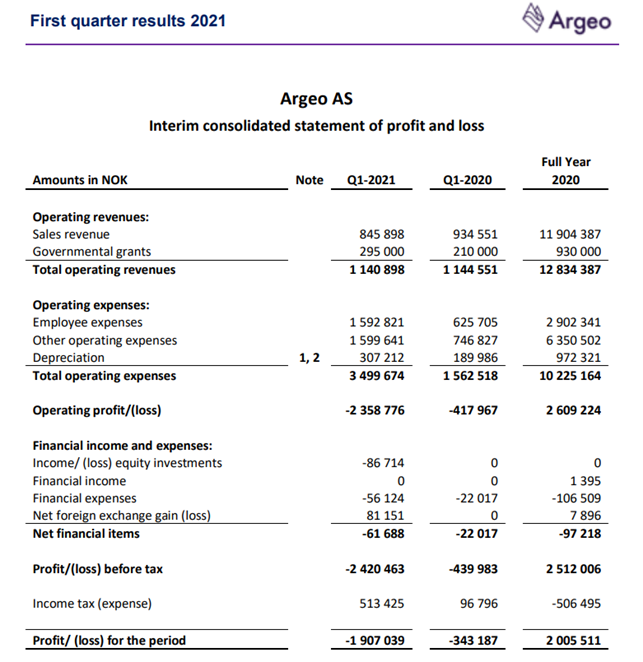
Q1 rapport
Vejledning:
Selskabet fastholder sin oprindelige omsætningsvejledning for 2021 på 70-80 millioner NOK og forventer en omsætning mellem 15 og 20 millioner NOK for 2. kvartal 2021.
Q2-opdatering (kvartalsrapport forventes den 25. august)
IPO Optagelse:
Risiciene er sikkert:
-
Denne forfatter har ikke dybdegående kendskab til substansen i havbundskortlægning.
-
Branchens cykliskhed (?)
-
Break-even forventes i 2022?
-
Teknologi, altså hvorfor skulle andre ikke kunne etablere en lignende virksomhed ved at udvikle og anskaffe lignende teknologi?
-
Synligheden i pipelinen er ikke nødvendigvis “flere år fremad”, som den angivne vejledning antyder?
-
Det er ikke en risiko, men aktien har haft relativt lav likviditet.
-
Branchens unge alder, lovgivning, nøglepersoner- Ingen patenter (Argeo har i øjeblikket ingen patenter. Argeo har dog engageret et patentadvokatfirma i en proces for at skrive en patentansøgning relateret til inspektion af et objekt nær eller ved havbunden og er i færd med at skrive yderligere to patentansøgninger relateret til inspektion og udforskning af DSM’er (Deep-Sea Minerals), herunder ansøgninger relateret til egen “Mineral Hunter”, som er baseret på en virksomhedsinvention, der giver vigtig information om DSM’er.)
-
Konkurrencesituation
Andet:
Sparebank 1 16.8.2021:
Vi indleder dækning af Argeo med en Køb-anbefaling og en kursmål på NOK 18. Argeo sigter mod at transformere ocean survey- og inspektionsindustrien med autonome undervandsfartøjer (AUV’er), som er hurtigere, billigere og grønnere end konventionelle ROV’er. AUV-markedet forventes at fordobles inden 2025 og overgå ROV-markedet i størrelse inden 2030. Argeo er den eneste rene udbyder af AUV’er på markedet og har en aktivitetssvag og fleksibel opsætning med lav nødvendig udnyttelsesgrad for break-even. Vi ser omsætningen stige fra NOK 66 mio. i 2021e til NOK 506 mio. i 2024e, drevet af opbygning af AUV-flåden og øget udnyttelsesgrad, med en EBIT-margin, der stiger fra 5 % til 27 % i perioden. Bemærk, at Argeos egne omsætningsestimater er 46-79 % over vores estimater for 2022-24, hvilket betyder, at der kan være en opadrettet potentiale i vores estimater. Vi beregner EV / EBIT på 4,2x / 1,8x i 2022-23e og P / E på 6,3x / 3,1x, hvilket er meget lavt både på et absolut grundlag og i forhold til konkurrenter. Hvis Argeo leverer på estimaterne, ser vi et stort potentiale ud over vores kursmål på NOK 18.
Disclaimer: Denne tekst er ikke en investeringsanbefaling. Jeg opfordrer alle til at foretage deres egen research (“due diligence”). 
 (Jeg ejer ikke, men sætter den på overvågning)