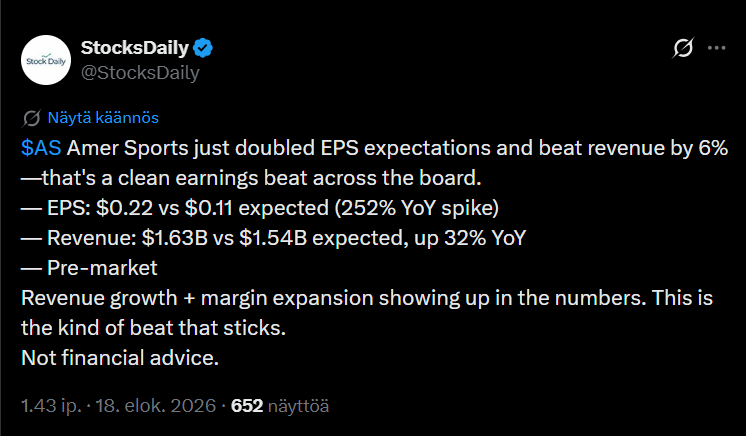I går kom nyheten att Amer Sports ska börsnoteras på New York-börsen. Låt oss öppna en egen tråd för det redan i god tid. Som före detta aktieägare tänker jag följa denna notering med intresse. I övrigt är det fortfarande ont om nyheter, men jag hittade i alla fall ett preliminärt prospekt, där datum och pris visserligen saknas. Länk till prospektet nedan.
Bolaget har skötts väl, eller åtminstone bedöms marknadsvärdet i samband med börsnoteringen ha fördubblats på 4–5 år. Ändå lämnade Amer Helsingforsbörsen med en bra premie och till ATH-pris på sin tid.
Bolaget siktar på att ta in 1 miljard dollar för att värdera Amer Sports till 10 miljarder dollar, enligt en av källorna.
Företagets omsättning uppgick till 3,05 miljarder dollar under de nio månader som slutade den 30 september, jämfört med 2,35 miljarder dollar ett år tidigare, enligt de regulatoriska dokumenten.
Kina står nu för 19,4 % av företagets omsättning under den tidsperioden, upp från 8,3 % år 2020, enligt dokumenten.
Amer Sports köptes ut från börsen 2019, efter att ett konsortium lett av kinesiska Anta Sports ingått ett avtal som värderade bolaget till mer än 5 miljarder dollar.
Omsättningen har förvisso ökat från 2,7 miljarder euro 2018 till 3,5 miljarder dollar 2022. Men tyvärr ser åren 20–22, som redovisas i det preliminära prospektet, förlustbringande ut. En förlust på 253 miljoner dollar år 2022. Hur man har hamnat här och hur framtidsutsikterna ser ut har jag tyvärr inte hunnit sätta mig in i ännu.
Kinesiskägd grund, vilket inte bådar gott för börsresan
Balansräkningen lämnar en kall
“Om företaget lyckas balansera sin balansräkning och effektivt hantera sina varumärken och deras distribution över olika regioner, bör det kunna ta sig in i vinnarcirkeln”
Alltså en stark köprekommendation med inverse Cramer-strategin! Jag fick nog trauma från Amer när jag hann sälja mina egna aktier ungefär tre dagar före uppköpserbjudandet för att köpa Martela🥰.
@Karo_Hamalainen intervjuade Amer Sports kommunikationsdirektör Anu Sirkiä.
Ett internationellt konsumentvarubolag med en omsättning på fyra miljarder euro förra året och tvåsiffrig tillväxt, med huvudkontor i Helsingfors. Aktien är noterad på New York-börsen NYSE.
Amer Sports är inte vilket företag som helst.
Sedan en kinesiskledd investerargrupp köpte ut Amer Sports från Helsingforsbörsen 2019 har mycket förändrats i bolaget. Suunto och Precor har sålts, och andra varumärken har drivits på för kraftig tillväxt. Rensat för avyttringar har omsättningen fördubblats på fem år.
Tillväxt har särskilt sökts och uppnåtts i Kina, vars andel av Amer Sports omsättning har vuxit till nästan en femtedel. Bland varumärkena har den kanadensiska tillverkaren av tekniska kläder Arc’teryx boostats till att bli det största.
”Två stora transformationer har gått genom bolaget. De var igång redan 2018–2019, men nu har vi lagt i en helt ny växel”, berättar Amer Sports kommunikationsdirektör Anu Sirkiä i Karon Grilli.
För det första har Amer Sports förnyat sin verksamhetsmodell till att bli varumärkesdriven. För det andra har bolaget tagit ett allt bättre grepp om konsumenterna: andelen direktförsäljning har vuxit snabbt.
I Grillen går man igenom motiveringarna till dessa strategiska val och reder ut hur Amer Sports varumärken egentligen är beskaffade.
Pentti Jokinen har skrivit den bästa texten om bolaget som jag någonsin har sett om det här företaget.
De senaste åren har varit en period av stark tillväxt för Amer. Under Anta Sports ägarskap har tillväxten finansierats med en stor skuldsättning (främst lån från ägarna) och verksamheten har varit ganska förlustbringande, särskilt i ljuset av kassaflödena. I samband med börsnoteringen betalades en stor del av skulderna av med pengarna från emissionen, och en del av de gamla ägarnas lån konverterades till aktier. Balansräkningen är alltså i betydligt bättre skick än vad den var före börsnoteringen. Även när det gäller resultat och kassaflöden har Amer rört sig i en bättre riktning, även om fokuset fortfarande ligger starkt på tillväxt.
Amer Sports rapporterade en stark försäljningstillväxt på 17 procent, driven främst av Arc’teryx. Företaget överträffade förväntningarna med en justerad rörelsemarginal på 14,4 procent.
Arc’teryx växte väl och öppnade 9 nya butiker globalt, och försäljningstillväxten i Fastlandskina, Hongkong och Taiwan var hela 56 procent.
Det gick trögare för Salomons vinterutrustning och det fanns även vissa utmaningar i Nordamerika, men företaget höjde ändå sin prognos för omsättning och vinst per aktie för 2024. Starka investeringar i butiksutbyggnad och tillväxtprojekt, särskilt i Kina, kan skapa goda förutsättningar för tillväxt.
Amer Sports redovisade ett bra resultat för Q1 2025; med betydande tillväxt inom alla sina affärsområden. Företagets varumärken, som Arc’teryx och Salomon, drar nytta av populariteten för utomhussporter.
Ledningen höjde helårsguidningen för omsättning och resultat, och trots handelshinder förblir utsikterna positiva.
Amer Sports gick bra jämfört med förra året och förväntningarna, särskilt med tanke på Salomons snabba tillväxt. Salomon har blivit företagets nya draglok och dessutom fortsätter Arc’teryx sin starka prestation. Ökad försäljning och positiva utsikter är uppmuntrande, även om tullfrågor också diskuterades.
Det enda större orosmolnet är den uppenbarligen oväntade förändringen i Wilsons ledning (Wilsons VD Joe Dudy lämnade oväntat efter en lång karriär), vilket skapar osäkerhet kring tennissegmentets framtid. Ökade lager och en engångsbidragspott lyfte resultatet, men överlag ser det bra ut.
Amer Sports skojar inte! Tillväxten accelererade, alla affärsområden och marknader drog, och dessutom höjde bolaget återigen helårsprognosen. Lönsamheten förbättrades också rejält.
På minussidan var att marginalerna för viktiga Arc’teryx dock sprack lite, lagernivån är fortfarande hög och skulden ökade. Dessa verkar dock till stor del vara tillväxtinvesteringar, så helhetsbilden är fortfarande tydligt positiv.
Amer hade ett relativt starkt slut på året och ökade sin försäljning rejält under den sista delen av året.
Särskilt Arc’teryx och Salomons skor gick bra. För att stödja tillväxten ökade bolaget sina satsningar på marknadsföring, vilket påverkade lönsamheten tillfälligt. Kassaflödet förblev dock i övrigt starkt och investerarna verkade fortfarande anse att skuldsättningen var på en måttlig nivå.
För nästa år förväntar sig ledningen fortfarande en ganska stark tillväxt och förbättrad lönsamhet efter investeringsfasen.
Tillväxten var visserligen god, men investerarna förväntade sig å andra sidan mer av resultatet. Särskilt de lämnade prognoserna levde dock inte upp till investerarnas förväntningar.
Amer Sports början på året var stark; bolaget växer kraftigt, men det mest väsentliga är att tillväxten inte sker på bekostnad av lönsamheten.
Arc’teryx och Salomon går bra, dessutom fungerar direktförsäljningen till konsumenter allt bättre och premiumvarumärkenas prissättningskraft verkar åtminstone tills vidare hålla även mot exempelvis tullproblematik.
En svagare punkt för bolaget var racketsegments-segmentet kring Wilson, där marginalerna pressades nedåt. Lagren sägs vara för fulla och det är något marknaden kommer att fortsätta följa… särskilt om konsumentefterfrågan någon gång svalnar.
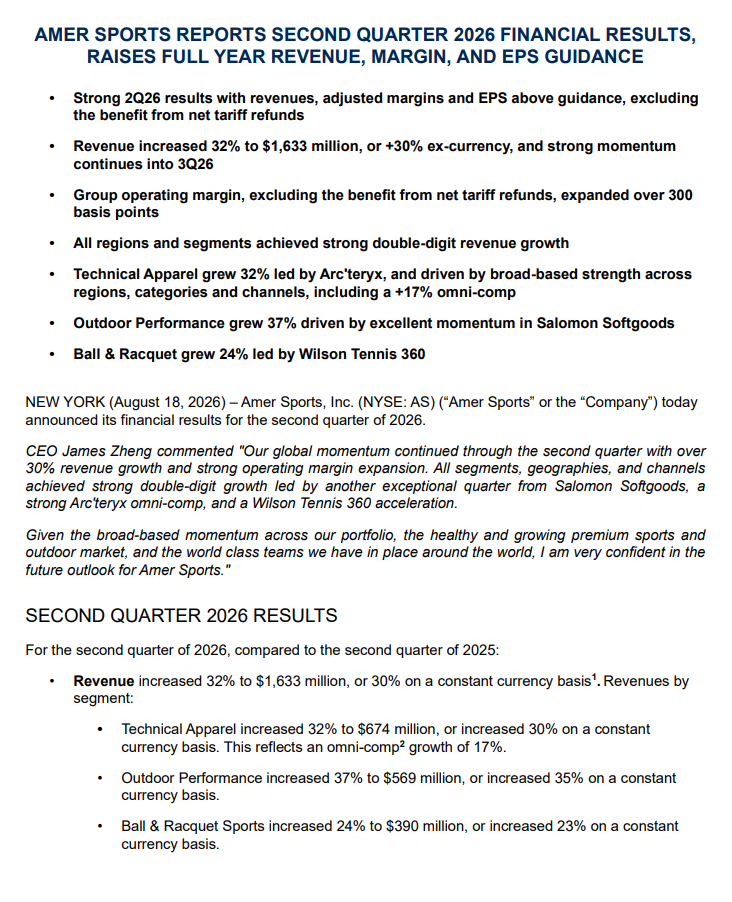
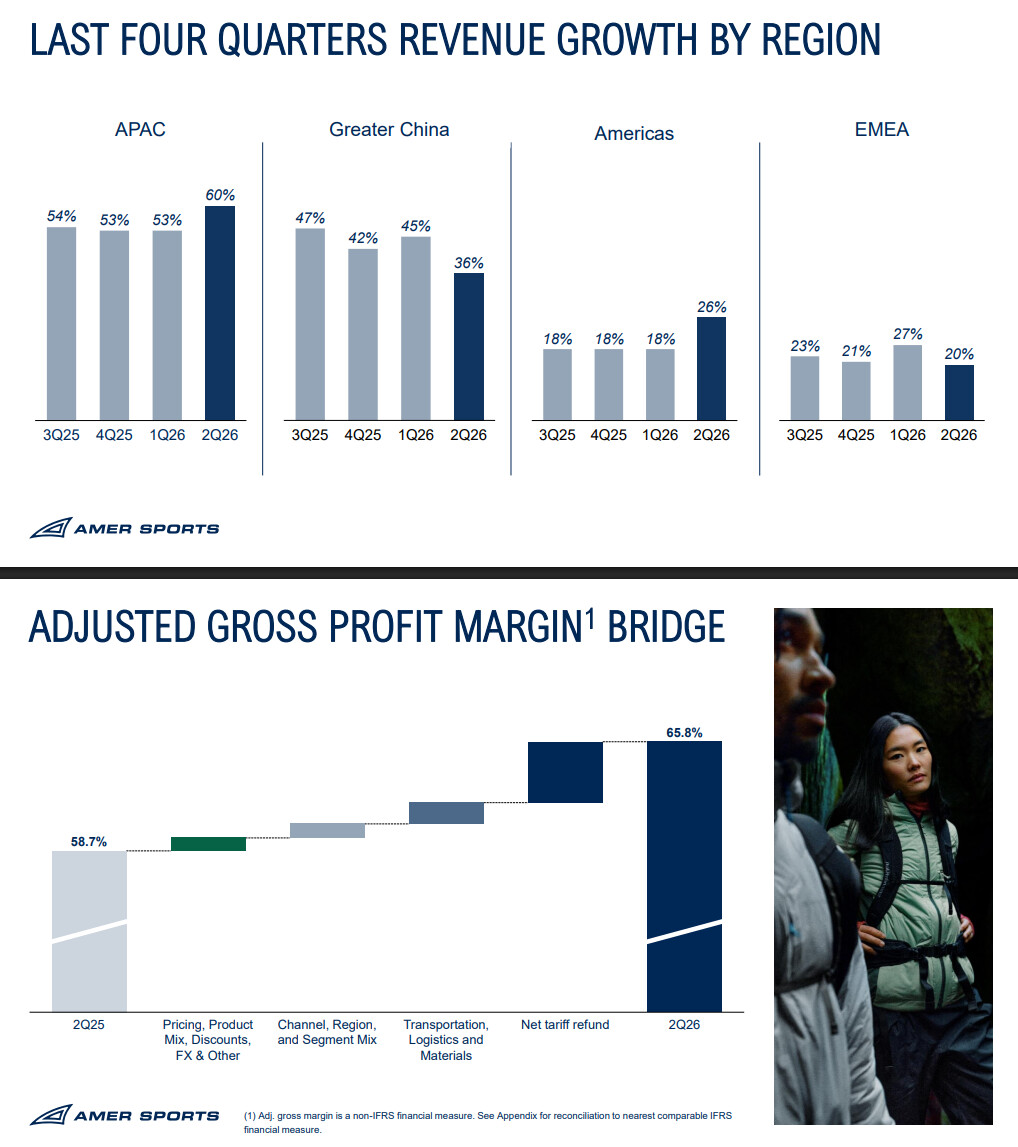
Amer Sports kvartal var starkt; försäljningen växte inom alla affärsområden, särskilt drivet av Salomon, Arc’teryx och Wilson.
Direktförsäljning till konsument samt Asien stödde tillväxten, dessutom förbättrades lönsamheten och lagernivåerna utvecklades i en sundare riktning. Resultatet fick dock betydande engångsstöd från någon form av “tullåterbetalning”.
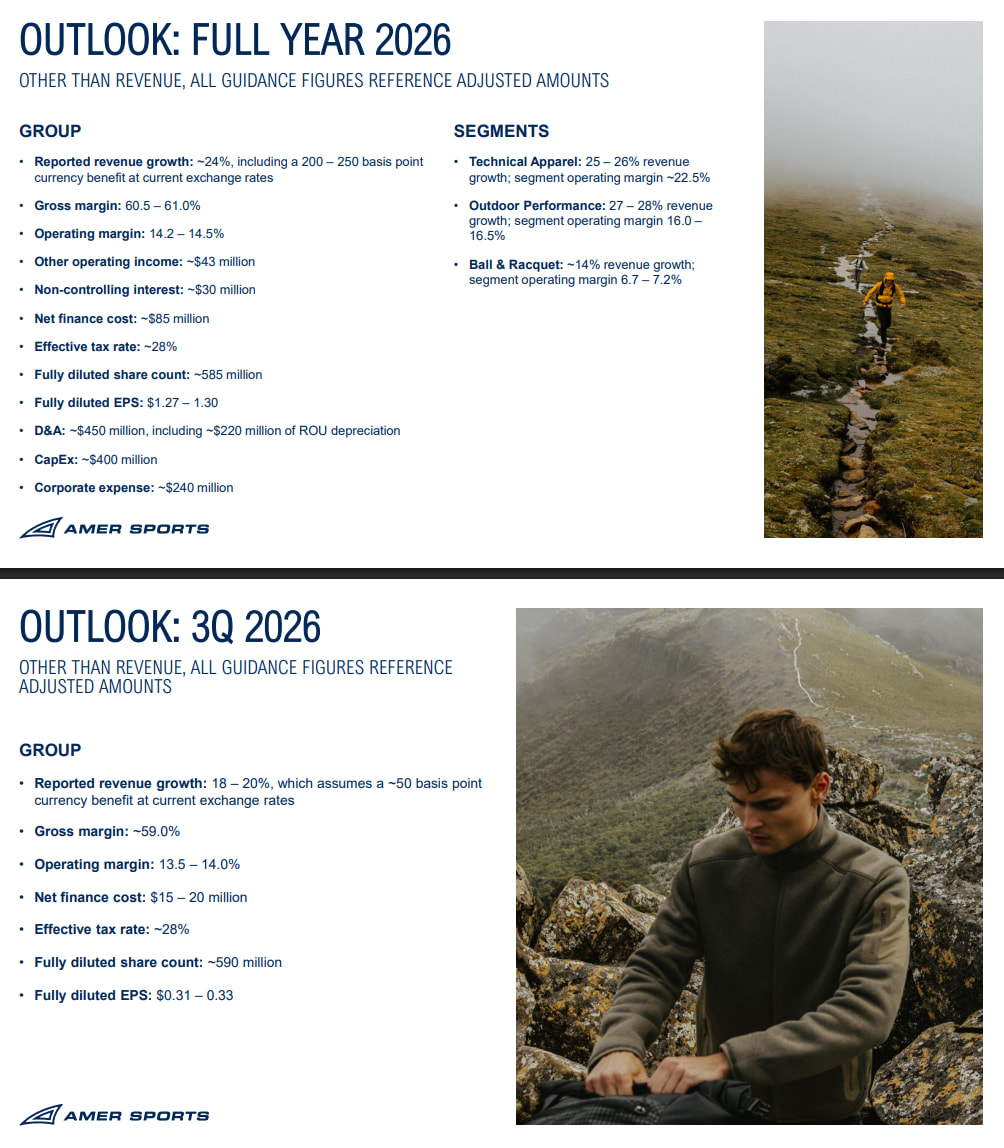
Bolaget höjde sina utsikter för helåret, även om guidningen för nästa kvartal var mer återhållsam. Men hur som helst verkar den långsiktiga affärsutvecklingen fortfarande vara stark.

 BREAKING