Witted - Ny generation softwareudviklingsvirksomhed

@markus.huttunen1 var i Frans’ krydsforhør :slight_smile:

Indhold:

(00:00) Start
(00:17) Q3 i en nøddeskal
(01:10) Nysalg
(03:46) Underleverandøraftaler
(06:00) Lønsomhed overgik forventningerne
(07:23) Nye AI-relaterede kundeforhold
(15:34) Witteds rekrutteringsevne
(16:27) Ændringer i den finske forretning
(19:17) Mål for strategiperioden
(20:58) Markedefterspørgsel
(22:15) Kapitalallokering

7 Synes om

Her er en selskabsrapport om Witted, som Frans plejer at lave dem. :slight_smile:

Witteds Q3-resultat overgik vores forventninger markant takket være en højere bruttoavance og en lettere omkostningsstruktur, men den organiske vækst blev negativ som følge af afsluttede projekter. Effekten er dog mere moderat på bundlinjen, da en stor del af dette ramte underleverandører. Vi har nedjusteret vores omsætningsestimater og opjusteret vores lønsomhedsestimater. Vi vurderer, at resultatforbedringen hviler på et bæredygtigt fundament, men en genopretning af den organiske vækst vil tage nogle kvartaler. Med en lav resultatbaseret værdiansættelse (2026e just. EV/EBIT 8,0x) og et potentiale for indtjeningsvækst anser vi fortsat risiko/afkast-forholdet for at være særdeles attraktivt. Vi fastholder vores kursmål på 2,00 euro og vores Køb-anbefaling.

6 Synes om

Morgenkaffen var da lige ved at ryge i den gale hals, da man så Francos negative fortegn for væksten til næste år. Begrundelserne for det er ganske vist ganske gode, men jeg håber, at et forbedret marked og Witteds mere effektive salgsapparat kan vende det fortegn til +. Jeg havde naturligvis allerede tidligere håbet og forventet det for slutningen af året også, men Franco har haft en bedre fornemmelse for det.

I de kommende månedsrapporter vil vi altså læse de salgs- og markedskommentarer endnu mere opmærksomt!

7 Synes om

Hvad angår vækst, er det i øjeblikket svært at spå om fremtiden. Antallet af eksperter er ikke længere et så velfungerende nøgletal for vækst som tidligere, selvom det naturligvis stadig har en klar informationsværdi. Den største faktor bag min lave prognose stammer fra udløbne underleverandøraftaler i Norge, selvom nysalget også der har klaret sig godt. Det er en markant ændring, når underleverandøraftalernes andel på kort sigt faldt fra 50 % ned på et niveau omkring 20-30 %. Den øgede andel af direkte salg kan også let verificeres ud fra lønsomhedstallene. Derfor tør jeg godt forudsige indtjeningsvækst til næste år og fastholde en Købs-anbefaling. Det nuværende EV/EBIT-niveau på 8,0x er efter min mening attraktivt i lyset af min forholdsvis forsigtige Q4’26-prognose (i forhold til Q3), og at jeg personligt ser gode muligheder for, at selskabet kan tage del i kundevirksomhedernes AI-udvikling. Den svage udsigt for organisk vækst i de kommende kvartaler, som jeg har estimeret, skaber dog i øjeblikket mere usikkerhed på kort sigt end tidligere.

På kundesiden tror jeg, som jeg også har skrevet tidligere, at AI-udviklings-FOMO i årene 2027–2029 i stigende grad vil blive en understøttende faktor for it-konsulenthusene. I bedste fald en særdeles væsentlig faktor. Det er selvfølgelig også selskabsspecifikt, hvordan de formår at tilpasse deres udbud til dette. Samtidig vil den “traditionelle” efterspørgsel fortsætte med at falde. Witted står efter min mening allerede rimelig godt rustet i denne udvikling, og det nuværende værdiansættelsesniveau holdt op mod en fleksibel omkostningsstruktur gør, at jeg vurderer den forventede værdi (forventningsværdien) som positiv.

6 Synes om

Det var en dejlig nyhed, at Q3-resultatet var så godt. Q3 har altid været en svær periode for Witted, da ferierne afbryder arbejdet. Måske endda mere end for mange andre, fordi projekterne har været mindre end de store konkurrenters, og der har været partner- og underleverandørcases med i billedet. Vækstsiden skuffer dog: en omsætning på 11,8 mio. EUR (11,3 mio. EUR), +4,0 %, og organisk endte det i minus.

Og så er der Norge. Det synes jeg simpelthen er en vildt stærk præstation, selvom det slår igennem som et minus på omsætningen. Ifølge Frans faldt underleverandørernes andel i Norge på kort tid fra ca. 50 % til et sted mellem 20 og 30 %. I Finland var den samme omstilling en kæmpe opgave: efter en hurtig vækst måtte man løsrive sig fra partnerefterspørgslen og opbygge sine egne store kundeforhold. Hvis Norge nu formår at erstatte det ophørte underleverandørarbejde med egne store kunder, vil de ikke længere være væsentligt afhængige af partnere og stå som en markant stærkere forretning. Dækningsbidraget er allerede steget, vækst er det næste målepunkt. Det var ikke noget nemt projekt i Finland, og det bliver det stensikkert heller ikke i Norge.

Witted er et vækstselskab, så som aktionær forventer jeg jo også altid tal med plus foran. Ja, Q3 er et kort kvartal, da ferierne strækker sig fra juli til slutningen af august, afhængigt af hvem der holder ferie hvornår og i hvilket land. Men alligevel. Witteds styrke har unægtelig ligget i evnen til at finde efterspørgselslommer, hvor der er overefterspørgsel på begrænsede kompetencer, og hurtigt opbygge et tilbud og en leverance til dem. Det ligger i selskabets DNA. Den slags lommer findes i enhver cyklus, også nu.

Der hvor hele branchen efter min mening har fejlet nu, med ganske få undtagelser, er tilpasningen til det nye marked. Traditionel softwarekonsulentbistand tog et dyk og er knap kommet sig. Kunderne vil købe AI-udviklingsarbejde, og så tilbyder alle det. Det er logisk nok i sig selv – man sælger det, som kunden vil købe. Men da alle på samme tid styrede mod det samme AI-mål, begyndte selskaberne igen at ligne hinanden. Man stiller uvægerligt spørgsmålet: Er der brug for ti børsnoterede it-konsulenthuse, som bare er kopier af hinanden?

Huttunens udtalelser om at udvikle ydelsen i retning af “tech flavored”-forretningskonsulentbistand varmede hjertet. Hvad ellers? Hvis vi tager skyklapperne af og ikke hænger fast i den “Software Development”-kasse, hvad kunne man så finde udenom?

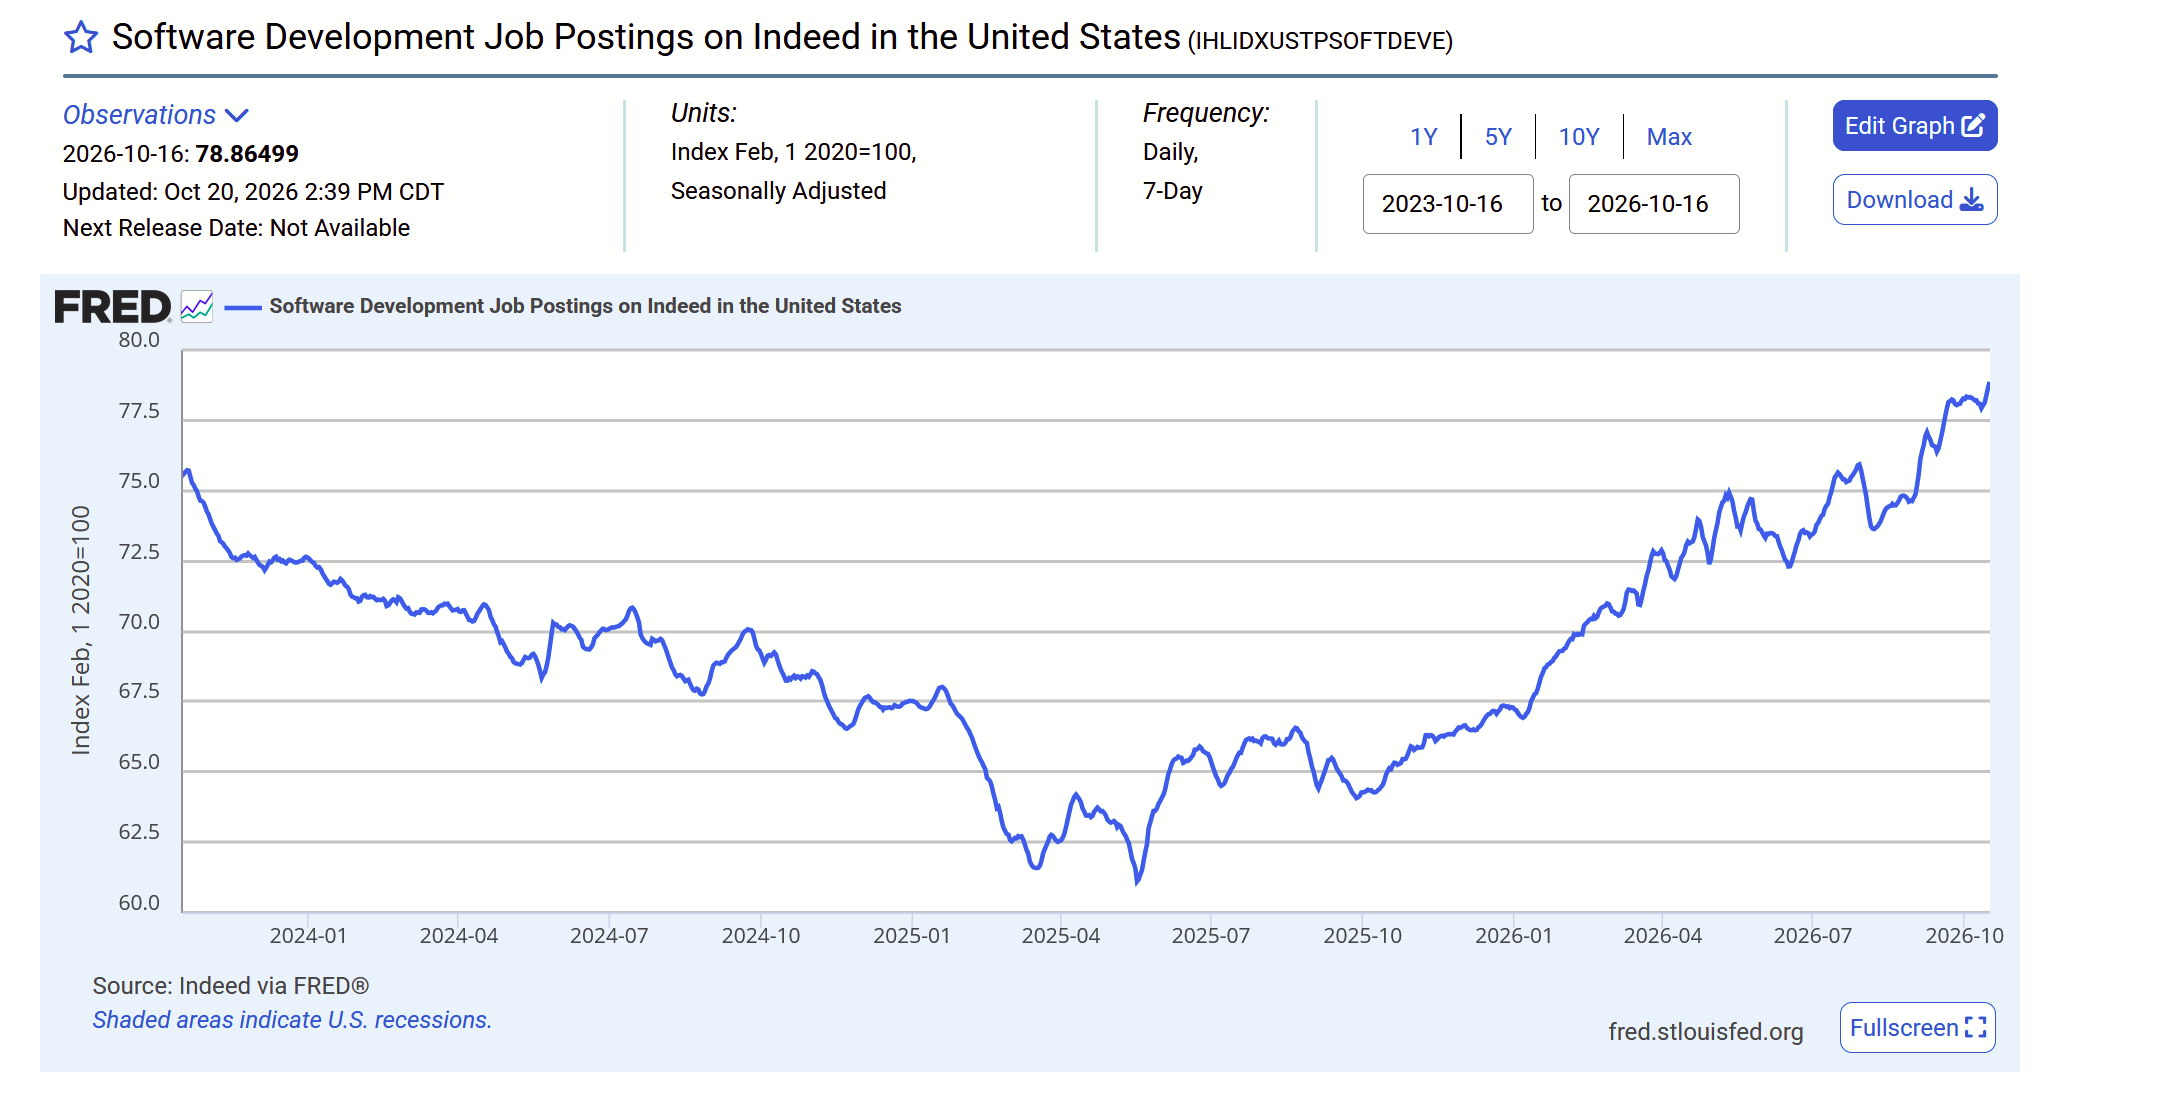
12 Synes om

Udviklingen i jobopslag for softwareudviklere i effektivitetens mekka, USA, understøtter i hvert fald heller ikke endnu tesen om, at AI i den umiddelbare fremtid vil æde alle softwareudvikleres job.

16 Synes om

Hvorvidt vi befinder os i et voksende eller faldende marked, kulminerer efter min mening i, hvad ens udbud identificerer sig med. Jeg har endnu ikke formuleret det elegant på finsk, så lad os sige det på engelsk: “World needs less Coders but much more Builders.”

Hvis dit udbud udelukkende består af programmering (“Coders”), vil effektiviseringen heraf udhule markedets størrelse. Men hvis du ser udbuddet bredere – som evnen til at skabe nye produkter og tjenester (“Builders”) – så oplever dette en ekstremt stærk vækst i efterspørgslen.

“Builders” sælges ikke kun til it-afdelinger, men i stigende grad til salg, marketing, HR, økonomi, forsyningskæde, kundeservice – alle de funktioner, hvor forretningen rent faktisk finder sted. Og der sælges ikke statiske, foruddefinerede softwareprojekter dertil, men en løbende evne til at løse forretningsmæssige udfordringer ved hjælp af moderne teknologi. Moderne teknologi er også et langt bredere begreb end blot AI-agenter. AI-agenter er på ingen måde den bedste løsning på alt; det er ofte langt smartere at løse det pågældende forretningsproblem med for eksempel et skræddersyet stykke software. At skabe denne software kræver bare ikke længere så meget rene kodefærdigheder (“Coder”), men snarere byggekompetence (“Builder”), som kombinerer viden om forretningsfunktionen (f.eks. marketing), redesign af processer og nye teknologier.

Builders = Future of Work.

23 Synes om

First North er godt nok én stor kirkegård. Jeg har lyst til at købe mere, men vægtningen i porteføljen er allerede i kamikaze-klassen. Og man slipper jo heller aldrig af med de her aktier, når der ikke er nogen køberside.

8 Synes om

Der findes skam også en køberside for Witted, den er bare på et mere rimeligt niveau, end hvad sælgerne i øjeblikket tror, de kan få for aktien.

Hvor herligt! Selskabets ledelse svarer på mit nødråb om, at jeg ikke har penge til at købe flere aktier, og tager selskabets kassebeholdning i brug for at øge min ejerandel. Det er et fantastisk selskab!

14 Synes om

Fantastiske nyheder!

Så er der ikke andet for end at håbe på annullering af disse aktier på den næste generalforsamling.

8 Synes om

Helt enig. Rigtig godt signal om, at selskabet anser aktien for at være billig og forsøger at tilbagekøbe de overskydende aktier. Det gør mig ikke noget, hvis antallet af ejere falder og koncentreres.

5 Synes om

Har du nogen idé om, Harri, hvem det er, der konstant sælger aktien? Det er noget, der er blevet diskuteret blandt flere investorer.

2 Synes om

Jeg har præcis de samme oplysninger om købere og sælgere som alle andre herinde

4 Synes om

Jeg solgte lige mine, og det tog to dage at komme af med en position på 3.000 € til en nogenlunde rimelig dagspris. Der er bare ingen købere! Jeg tænkte over, om man virkelig skal begynde at reklamere for dem på DBA eller Facebook-loppemarkeder, når de ikke vil sælge.

I dag røg mine aktier vist over i selskabets eget ejerskab efter fire års hodling. Jeg ønsker dem alt det bedste fremover; jeg bragte tydeligvis dårlig karma til selskabet.

Jeg investerede i en vækstvirksomhed, der voksede 100 % om året, og jeg troede på, at selskabet ville vende tilbage til god vækst, når markedet normaliserede sig, men dette kvartalsregnskab fik mig til at kaste håndklædet i ringen. 0-5 % omsætningsvækst i de kommende år + Markuses interview efterlod et indtryk af, at margin-citronen nu er presset helt i bund.

Jeg tror på, at man kan få et bedre afkast andre steder.

5 Synes om

Toimari ja ex-toimari otti vähän battlea, pitäiskö ottaa Alokas haastattelee -ketjuun haastattelu; “Exä VS Nyksä”-duohaastis :cowboy_hat_face:

Wittedin mukaan tekoälykysyntä näkyy laajalti eri liiketoimintayksiköissä ja tuntuu, että Witted tekee tätä AI-juttua vähän isommin. Yhtiöllä on ilmeisesti aika hyvin resursseja ja osaamista tekoälyhömpötyksissä, mutta tietysti kovia osaajia tarvitaan ja vissiin yhtiö pitääkin tätä joustavaa freelancer-malliaan tässä yhtenä kilpailuetuna.

Onko siitä mitään osviittaa, miten Wittedin tekoälyosaaminen mahtaa vertautua kilpailijoihin? Toki jotkut firmat puhuvat kömpelömmin tästä teemasta ja kevyemmin perustein, että siitä voinee jotain päätellä. :slight_smile:

Onko Wittedillä tällä AI-puolella jotain erityistä vahvuutta muihin nähden, ja onko tästä AI-puolen menosta jotain sellaista konkreettista todistetta tai juttua, miten tätä puolta voisi seurata ja verrata toisiin alan toimijoihin? :slight_smile:

Jos joku osaa vastata jotain mielenkiintoista juttua hyvin perustellen, mikä tuo lisäarvoa meille sijoittajille, niin olisin kovin kiitollinen, eli kiitos jo etukäteen. :slight_smile:

7 Synes om