Witted - Ny generation softwareudviklingsvirksomhed

Der var en artikel i Kauppalehti om efterårets rekrutteringer:

Efterspørgsel på teknologieksperter

Et tema går igen i virksomhedernes svar over alle andre: efterspørgslen på teknologieksperter.

Både inden for finanssektoren og handelssektoren søger man nu eksperter, især til opgaver relateret til data, kunstig intelligens (AI), softwareudvikling og automation.

OP Pohjola oplyser, at de bl.a. rekrutterer eksperter inden for kunstig intelligens, data, automation og risikostyring. Derudover søger selskabet eksperter til kundekontaktfladen.

Efterspørgslen er formentlig stor, og der er hård konkurrence om folkene. Er det ikke traditionelt set denne markedssituation, hvor Witted har været rigtig gode, når der er kamp om arbejdskraften?

7 Synes om

Wittedinkins ejerliste er blevet opdateret:

Martin Grotenfelt med baggrund i Jatkaja fortsatte sine salg nu med en stor mængde:

image

Aki Pyysing køber op:

image

Mika Reini, som længe har været bl.a. finansdirektør hos Remedy og generelt har gjort sig bemærket i spilbranchen, øgede sin ejerandel:

image

Panu Ravolainen, som også har tilbragt tid med softwareudvikling, øgede sin virksomheds ejerandel:

image

10 Synes om

Martinilla er snart ved at løbe tør for aktier. Spændende at se, om salgssiden stilner af på det tidspunkt :face_with_monocle:

5 Synes om

Det var så uge 8 (wd8), og vi kan begynde at vente på omsætningstallene for august. Denne august er mere interessant end normalt, da det for mig stod lidt åbent, hvordan Saunas (Sauna) ferier påvirker, og kommentarer om salgets udvikling i august vil være interessante, når folk er vendt tilbage på arbejde efter sommeren. Nyhedsstrømmen i økonomien har været så opmuntrende, at jeg da forventer, at virksomhederne vil have indkøbsbukserne på (være købelystne) i løbet af efteråret.

9 Synes om

@Frans-Mikael_Rostedt kunne vist ikke have ramt prognoserne for august meget bedre :grin: Omsætning 4,4 mio. EUR (prognose den samme) og antallet af konsulenter 341 (prognose 342)

18 Synes om

Og her er så indlejringsmanden Jons kommentarer til Witteds august i denne omgang :)\n\n> Witted offentliggjorde sin forretningsopdatering for august torsdag. Selskabets omsætning steg med 4,4 % i forhold til samme periode sidste år og landede på 4,4 mio. euro, hvilket var præcis i overensstemmelse med vores prognose. Udviklingen i antallet af eksperter ramte også i høj grad vores forventninger fuldstændigt. Selvom nysalget er steget, og efterspørgslen efter AI-kompetencer (tekoälyosaaminen) er stærk, bremser en svagere projektkontinuitet end forventet fortsat den organiske vækst. Samlet set var opdateringen helt på linje med vores forventninger og giver ikke anledning til ændringer i prognoserne.\n\nWittedin elokuu sujui hyvin linjassa odotuksiimme - Inderes

5 Synes om

Ifølge Witted ser udsigterne ud til at fortsætte i en positiv retning, når man ser på makrofaktorer og kundefterspørgsel. Man behøver ikke længere rigtig at vente på et vendepunkt, da vendepunktet er i gang – og man venter måske bare på, at det fortsætter. Selskabet er vokset ganske kraftigt i tidligere år, så en hårdere efterstræbelse af vækst er ikke nødvendig og spiller heller ikke hovedrollen.

Selskabet har måske misset forventningerne (Q2), men hvis man skuffer forventningerne, betyder det ikke, at selskabets eksekvering har været dårlig – selv et dårligt selskab kan overgå forventningerne ved f.eks. at gå konkurs senere end ventet. Lønnsomheden har taget solide skridt fremad, og selskabet vil sandsynligvis bevæge sig organisk fremad.

Witteds lønsomhed er forbedret takket være effektiviseringstiltag og bedre marginer, ikke på grund af smarte triks. Software Sauna driver forretningen med overskud og vil øge sin rolle, hvilket vil kunne ses tydeligere i selskabets tal fremover. Det går også bedre end før i Norge, og så vidt jeg forstår, fungerer hele selskabet mere fornuftigt i dag. Vendepunktet ser altså ud til at være i gang. Witted betragtes stadig som mere risikabelt end sine konkurrenter og handles til en klart lavere værdiansættelse, hvilket kan begrænse nedsiden. Ifølge mine indtryk og det, jeg har læst, kan Witted mod en fremtidig tid få en værdidriver ud af kunstig intelligens (AI), når mere “boomer-agtige” typer bruger værdiberegneren. Witted er ikke det store hit i den offentlige sektor (cough… nå ja, de vandt dog Yle-kontrakten) :thinking:, og på den private side udløses der opsamlet efterspørgsel.

Jeg har også selv overvejet, og mener at have læst, at sektoren måske vil konsolidere sig mellem vindere og selskaber, der visner væk, og her er Witted efter min mening på vinderholdet – nogle falder fra, mens andre styrkes imens.

Vendepunktet er naturligvis i sin vorden og ikke “bekræftet” endnu, og konjunkturerne påvirker et selskab i en sårbar situation ret meget. Desuden har selskabet brug for lidt mere tid til at bevise, at fremgangen ikke går i stå. Konsulentarbejde lyder måske ikke så fedt på den lange lange sigt, og man skal huske, at investorer til dels stadig kan være for pessimistiske over for selskabet, hvilket kan afspejle sig i værdiansættelsen i længere tid, selvom selskabet ellers ville fortjene en bedre værdiansættelse. En kortsigtet markedspessimisme giver naturligvis en købsmulighed, men hvis holdningen bliver kronisk indtil de næste problemer, så kan man ikke glæde sig over billige købsmuligheder… nå, det var også lidt en doven bemærkning. :smiley:

Hvad ville efter jeres mening være de tydeligste tegn på, at Witted kan opretholde den bedre lønsomheid og fremgang også på længere sigt? Hvordan tror I, at selskabet vil klare sig i forhold til de andre finske konkurrenter? :slight_smile:

Tak på forhånd for jeres velbegrundede tanker! :slight_smile:

15 Synes om

Hvis man sammenligner Witteds rentabilitet med konkurrenterne, er tallene på ingen måde ekstremt høje. Tværtimod ligger Witteds rentabilitet under konkurrenternas niveau, hvilket man kunne udlede, at der er mulighed for noget markant bedre i branchen. Hvis Witteds forretning til gengæld var væsentligt mere rentabel end konkurrenternas, ville det være mere relevant at overveje, hvordan det niveau lykkes at opretholde fremover.

Enhver kan selv regne på, med hvilken rentabilitet og hvilken værdiansættelse en investor kan opnå forskellige afkast. Det står hurtigt klart, at selv en lav rentabilitet fører til gode afkast. På baggrund af det seneste år samt ledelsens handlinger og kommentarer vurderer jeg det som mere sandsynligt, at rentabiliteten stiger herfra frem for at falde. Jeg ser heller ikke, at der er blevet udført store tryllekunstner for at opnå dette beskedne rentabilitetsniveau, hvis holdbarhed skulle være tvivlsom.

Efter hvad jeg forstår, er Witted heller ikke begyndt at dumpe priserne. Når store udbud er blevet vundet, er de primært blevet vundet på kvalitetspoint og ikke på pris.

En bedre konjunktur hjælper naturligvis alle, og der er plads til mange succesfulde virksomheder på markedet. Et eksempel på dette så man i 2021, hvor det lignede, at det gik strygende for ethvert IT-hus.

Kvaliteten af IT-virksomheder er en smule svær at sammenligne, især i Witteds tilfælde, da selskabet har været børsnoteret i så kort tid og har ændret form meget i denne periode. Branchen er generelt heller ikke specielt kvalitetsbetonet, da dækningsgraden er beskeden, det er svært at skille sig ud, og der er rigelig konkurrence.

Det er altså svært at sige noget objektivt om Witteds niveau sammenlignet med konkurrenterne. Gofore er en stærkere spiller baseret på deres resultater, Vincit er svagere. Er Witted så på niveau med Siili, bedre eller dårligere? Det må enhver selv afgøre.

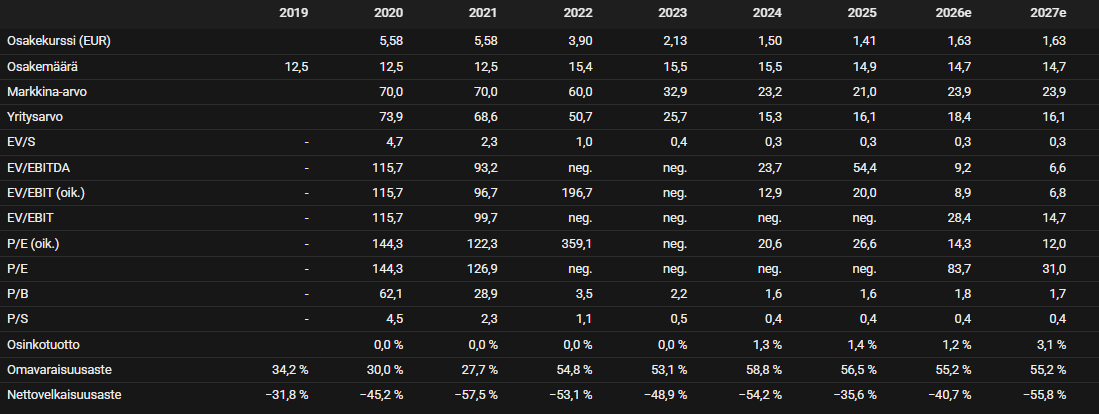
Det, der efter min mening gør Witted attraktivt, er selskabets værdiansættelse og de ikke-eksisterende forventninger. 0,4 EV/S er et niveau, hvor Witted blot behøver en beskeden rentabilitet og en lille vækst, for at investoren opnår gode afkast. Selskabet har rigeligt med kontanter i kassen og egne aktier svarende til knap 5 % af hele aktiestammen. Der er stort set ingen nedsiderisiko, når værdiansættelsen er nul og intet, og markedet har været svagt. Jeg mener, at positive overraskelser er væsentligt mere sandsynlige end negative.

Jeg ved ikke, om der var noget formål med dette pludren :sweat_smile:

17 Synes om

Her er Frans’ kommentarer til, hvordan Witted forenkler sin organisation og ledelsesgruppe :slight_smile:

Witted meddelte fredag, at selskabet har udnævnt Sami Ruotsalainen til direktør for de finske forretningsaktiviteter og medlem af ledelsesgruppen med virkning fra 12.10.2026. Samtidig samler selskabet sine finske forretningsområder inden for softwareudvikling, transformationsrådgivning, AI-rådgivning og nearshoring, som tidligere fungerede som separate enheder, under én samlet leder.

2 Synes om