Værdifuld analyse @Harri_Sieppi , jeg håber, du vil fortsætte med dette nu, hvor du ikke behøver at være så forsigtig med, hvad du skriver.
Lad os håbe, du har ret; jeg har selv bemærket en tydelig positiv stemning på markederne i løbet af i år, og jeg har en lille fornemmelse af, at det for alvor kan gå stærkt til efteråret.
Vigtigheden af international ekspansion er gennem årevis blevet råbt op af investorer, men selskaberne har enten ikke fundet metoden til at gennemføre det, eller også har de ikke ønsket at tage de risici, der er forbundet med international vækst. Ofte nøjes man med at tage en tur til Sverige for at se, om den samme opskrift virker der, får tæsk på et vanskeligere og mere konkurrencepræget marked, for derefter at vende hjem med halen mellem benene for at blive en udbyttemaskine. Selskabets eventyr som en interessant investering slutter som regel også her.
Man kan dog ikke forestille sig, at der kommer nogen enorm trækkraft fra det finske hjemmemarked lige nu. De massive nedskæringer fortsætter også næste år, renterne forbliver høje, og i hvert fald indtil videre forbliver det enorme russiske marked og turismepotentialet lukket for vores vedkommende, så man må formode, at den organiske efterspørgselsvækst på hjemmemarkedet forbliver ret svag. Den offentlige sektor udgør omkring halvdelen af den finske økonomi.
I statsbudgettet for 2027 stiger de direkte udgiftsbesparelser til 4,8 milliarder euro, og der gennemføres nye beslutninger i budgettet, der skal bremse gældsætningen for næsten en milliard euro.
Efter min mening kan Witteds historiske væksthastighed ikke bruges til at forudsige fremtiden, da den fandt sted i en helt anden markedssituation, som næppe nogensinde kommer tilbage. Jeg skrev i slutningen af 2024 om, hvordan behovet for højtbetalte ICT-vidensarbejdere, der udfører håndværk, vil kollapse til en brøkdel, ligesom det er sket for mange andre fag gennem historien, i takt med at automatiseringen stiger. Det kan være ret interessant læsning her et par år senere:
Længere besked; klik her.
6 måneder efter indlægget blev Claude Code udgivet. Fra det tidspunkt begyndte “vibe-coding” for folk uden forudsætninger at blive udbredt; for et par 20’ere om måneden kan hvem som helst få en agent til computeren til at udføre højkompetente opgaver, og det er allerede nu klart, at en betydelig andel af de opgaver, man før skulle ansætte en dyr IT-konsulent til, er permanent forsvundet.
Mens Witted flygter opad i værdikæden, efterhånden som efterspørgslen på akademiske “skodopgaver” inden for IT-branchen falder, bliver det arbejde, de udfører, naturligvis mere værdifuldt i gennemsnit, så man skulle tro, at selskabets rentabilitet samtidig stiger. Udfordringen er at finde de aktører og de områder, man skal specialisere sig i på et marked, hvor man fremadrettet kan høste mere af den omsætning, der er blevet mere værdifuld end tidligere.
Her er Frans’ optakt, når Witted præsenterer deres Q2-resultater onsdag den 19. august
Vi forventer, at selskabets omsætningsvækst er fortsat i andet kvartal på den positive kurs, som månedsrapporterne for april-maj har indikeret. Vi forudser, at rentabiliteten er forbedret i forhold til sammenligningsperioden takket være de strukturelle drivere, vi så i Q1, såsom operationelle effektiviseringstiltag, forbedrede dækningsbidrag og den høje lønsomhed i Software Sauna. I rapporten vil vores fokus især være på den organiske vækst bæredygtighed, udviklingen i rentabiliteten for den internationale forretning, udviklingen i antallet af konsulenter, ledelsens kommentarer om efterspørgselssituationen samt, som sædvanligt, trusler og muligheder forbundet med kunstig intelligens. Vi har sænket vores resultatprognoser en smule på baggrund af månedsrapporterne, men vi ser stadig det nuværende kursniveau som en god købsmulighed.
En interessant resultatdag venter i morgen, da både @Harri_Sieppi og @JHeiskanen begge har kommenteret, at min prognose ser konservativ ud.
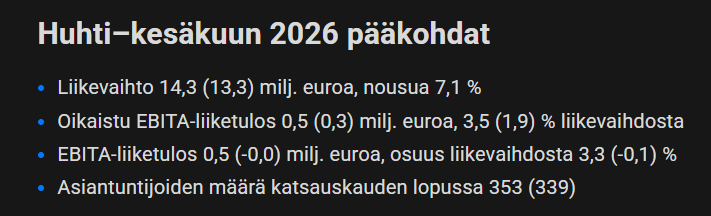
Hvad angår omsætningen for juni, kan prognosen for organisk vækst ganske rigtigt være lav, men spredningen her skyldes timingen af Software Sauna i juni, som der ikke er nogen indsigt i. Når det kommer til omsætningen, er det naturligvis den samlede udvikling, der er afgørende. Min egen prognose er baseret på et fald på -3,3 % i omsætning pr. konsulent pr. arbejdsdag og et gennemsnit på 636 konsulenter. Faldet i tallet for omsætning pr. konsulent i forhold til sidste år er drevet af Software Saunas lavere timepris.
Prognosen for rentabilitet (justeret EBITA-% på 3,7 %) er derimod en smule lavere end i Q1, fordi andelen af egne medarbejdere er lidt mindre, og der er to arbejdsdage færre end i Q2. På grund af mekanismen for frigivelse af feriepengehensættelser i Norge, kunne der være et stort potentiale for overraskelser i Q2. Så vidt jeg husker, er effekten af dette en smule mindre i år end tidligere år. Jeg afventer resultatet med spænding.
Det er usikkerheden omkring antallet af konsulenter, der fylder mest i mine egne noter.
De AI-modeller, der blev brugt til at støtte salg og markedsføring, antog, at Witted solgte færdige softwareprojekter. I virkeligheden leverer virksomheden specialister til kundernes egne udviklingsteams.
Af denne grund var man nødt til at forklare AI’en forfra i starten af hver samtale, hvad Witted er for en virksomhed. Virksomheden besluttede sig for at lede efter en mere permanent løsning på problemet.
“Vi fik en idé om, hvorvidt vi kunne skabe en sjæl for vores virksomhed og lære AI’en, hvem vi er,” fortæller Witteds kommercielle direktør Sampo Pasanen.
Resultatet rammede @Frans-Mikael_Rostedt’s prognoser pænt. Med hensyn til rentabiliteten lå vi noget under mine egne forventninger. Der var allerede en del forklarende faktorer i meddelelsen, men jeg er nødt til at hoppe på linjen igen for at lytte til webcasten.
På den anden side, når en del af sammenligningsgrundlagene oplever en tocifret nedgang i forretningsaktiviteten, så kunne nogen måske endda kalde denne præstation opsigtsvækkende
Fra julirapporten: Den mest positive overraskelse i juli var det yderst livlige nysalg inden for forandringsrådgivning. Juli, som normalt er en ret stille måned rent salgsmæssigt, var nu den stærkeste nysalgs-måned i to år og fortsatte dermed den tendens, der allerede blev styrket i andet kvartal.
Mon vi så endelig kommer til at se et ægte, solidt opsving i opstarten af IT- og transformationsprojekter i bredere forstand til efteråret.
Det bedste ved rapporten var, at stigningen i rentabilitetsniveauet ikke blot var midlertidig, men at den nu ser ud til at være permanent. Julis omsætning og det gode salg følger lige derefter som det næste positive punkt. Set i forhold til hvad andre har rapporteret for Q2, og hvad de offentlige statistikker har fortalt om sektoren de seneste måneder, var dette endnu en gang en rigtig god rapport. Man kunne selvfølgelig stadig ønske sig en smule mere frisk vækst, men lad os håbe, at det kommer senere på året!
Sidste år var begyndelsen af august overraskende stille rent salgsmæssigt, indtil ketchuppladen blev åbnet sidst på måneden. September endte vist med at blive en rekordmåned for salget. Så nu er det bare med at give den gas
Ifølge webcasten var salget i juli på koncernniveau det bedste i to år, drevet af forandringsrådgivning, og starten på august er også kommet bedre fra start rent salgsmæssigt sammenlignet med august sidste år. Forandringsrådgivning handler ikke om et enkelt større projekt, men derimod om en tendensmæssig forbedring af salget.
Der har været ført flere samtaler med porteføljeforvaltere end tidligere.
Jeg spurgte under webcasten ind til rentabiliteten, og om der stadig er plads til forbedringer. Det korte svar var ja. Jeg ville meget gerne høre mere om, hvornår, hvor meget og på hvilket niveau rentabiliteten kunne ligge, for eksempel allerede ved udgangen af i år.
Alt peger bestemt på en god afslutning på året, hvad angår salget. Mon placeringen af feriesæsonen i Kroatien i august-september vil have en synlig negativ indvirkning på rentabiliteten i Q3?
Frans har lavet en ny selskabsrapport om Witted i forbindelse med Q2
Witteds Q2-rapport lå en smule under vores forventninger, men vores investeringstese, som læner sig op ad stigningen i selskabets lønsomhed og en moderat organisk vækst, er efter vores mening intakt. Selskabets udvikling i Q2 var god i sektorens kontekst. Vi har sænket vores resultatprognoser en smule. Resultatbaseret værdiansættelse er efter vores mening stadig meget attraktiv (2026e-27e justeret EV/EBITA 9,1x-6,9x). Vi gentager vores Køb-anbefaling og vores kursmål på 2,0 euro.
Citat fra rapporten:
Selskabet har efter vores mening klare retningslinjer for at forbedre lønsomheden til et rimeligt niveau, hvilket der i første halvår kom de første tydelige beviser på. Der er dog stadig usikkerhed forbundet med en holdbar resultatforbedring, da beviserne endnu er fra en kort tidsperiode. Men hvis selskabet er i stand til at fortsætte den organiske vækst, som vi forventer, ser vi gode forudsætninger for, at forbedringen af lønsomheden fortsætter.
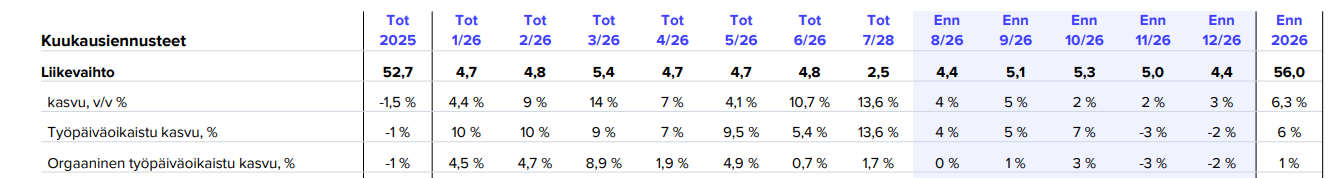
Tak for analysen endnu engang, Frans-Mikael. Efter min smag virker vækstprognoserne meget beskedne i forhold til salgsudviklingen og den forbedrede konjunktur? I praksis er den organiske, arbejdsdagsjusterede vækst for resten af året på nul, og i november-december endda i minus. Hvad baserer det sig på?
Hej og tak for et rigtig godt spørgsmål i webcasten!
Desværre er der endnu ikke et mere uddybende svar til rådighed, og som investorer er I på nuværende tidspunkt nødt til at nøjes med resultatforventningerne og målene for strategiperioden. Vi forstår naturligvis, at præcisionen i disse ikke svarer direkte på jeres spørgsmål.
Hej! Beklager, at det tog tid. Jeg havde travlt med Q4-resultaterne i går.
Svagheden i den organiske vækst skyldes et fald i antallet af eksperter (selvom det ikke er et perfekt mål) og stærke sammenligningsperioder fra slutningen af sidste år. Det inkluderer også en vis kundefrafald i tråd med foråret, og efter min vurdering begrænser den fortsat stramme konkurrencesituation også væksten på kort sigt. Det føles som om, at det er gået bedre for mange (også på den ikke-børsnoterede side), men virksomheder som Siili (organisk vækst -12 %), Vincit (-16 %) og Netum (-26 %) har et stort behov for at få de konsulenter, der sidder på bænken, i arbejde.
Værdien for omsætning pr. ekspert kan være forsigtig, når man tager højde for udviklingen i starten af året. I min prognosemodel er der gode forudsætninger for, at væksten accelererer fra begyndelsen af næste år, hvis den gode økonomiske udvikling fortsætter, og den AI-relaterede efterspørgsel netto vokser mere end selve disruptionen.
Witteds aktiekurs tog ikke fart efter Q2-resultatet eller ledelsens kommentarer, men det flade leje fortsætter på trods af en pæn vækst.
Personligt havde jeg ventet bedre lønsomhed, så resultatet var en lille skuffelse, selvom analytikernes forventninger blev ramt ret godt. Ligeledes var det en lille skuffelse, at udtalelserne om indtjgningspotentialet og tidsplanen var ret knappe.
Rule of 20-målet for næste år gælder jo stadig. Men hvor realistisk er det efter ledelsens opfattelse på dette stadie af strategiperioden? Hvor stor en del af det udgøres ca. af vækst?
Der er helt klart en god stemning internt hos Witted, men som udefrakommende er jeg nødt til at støtte mig alt for meget til mine egne bagsiden-af-en-serviet-beregninger og stole på min egen mavefornemmelse. Troen på en stor resultatforbedring er der nemlig, men Q2-resultatet fik mig til at betvivle lidt, hvad den tro egentlig er baseret på.
Samtidigt rundes en anden milepæl: For ca. 5 år siden begyndte Witteds IPO-rejse, som man kunne følge på Inderes’ blog og i podcasten “Matka pohjoiseen” (Rejsen mod nord). Vi var med til at bryde gennem den hemmeligholdelse, der normalt er forbundet med børsnoteringer (IPO’er).
Efter min mening er Witted en rebel, som har formået at tilpasse sig rigtig flot, hver gang det har været nødvendigt. I et marked i hurtig forandring er det værdifuldt.
Lige nu er markedet et andet end dengang, vi startede. Product-market fit har ændret sig, og det samme har selskabet. Heldigvis.
Her er mine videohilsner til 10-årige Witted og også et tillykke med denne anden milepæl:
Første etape er overstået. Temaerne:
Voldsom serial-doubling de første 5-6 år
Beslutningen for 5 år siden om at kaste sig ud i IPO-projektet og forventningerne. Hvor godt blev de indfriet?
Modstandskraft, da markedet og dermed product-market fit blev lavet om
Tilpasning og genopbygning i fire år
Selskabet er i mine øjne stadig rigtig ungt og på et tidligt stadie. Mange drømme er endnu ikke ført ud i livet, så lad os rocke igennem og give den fuld gas.
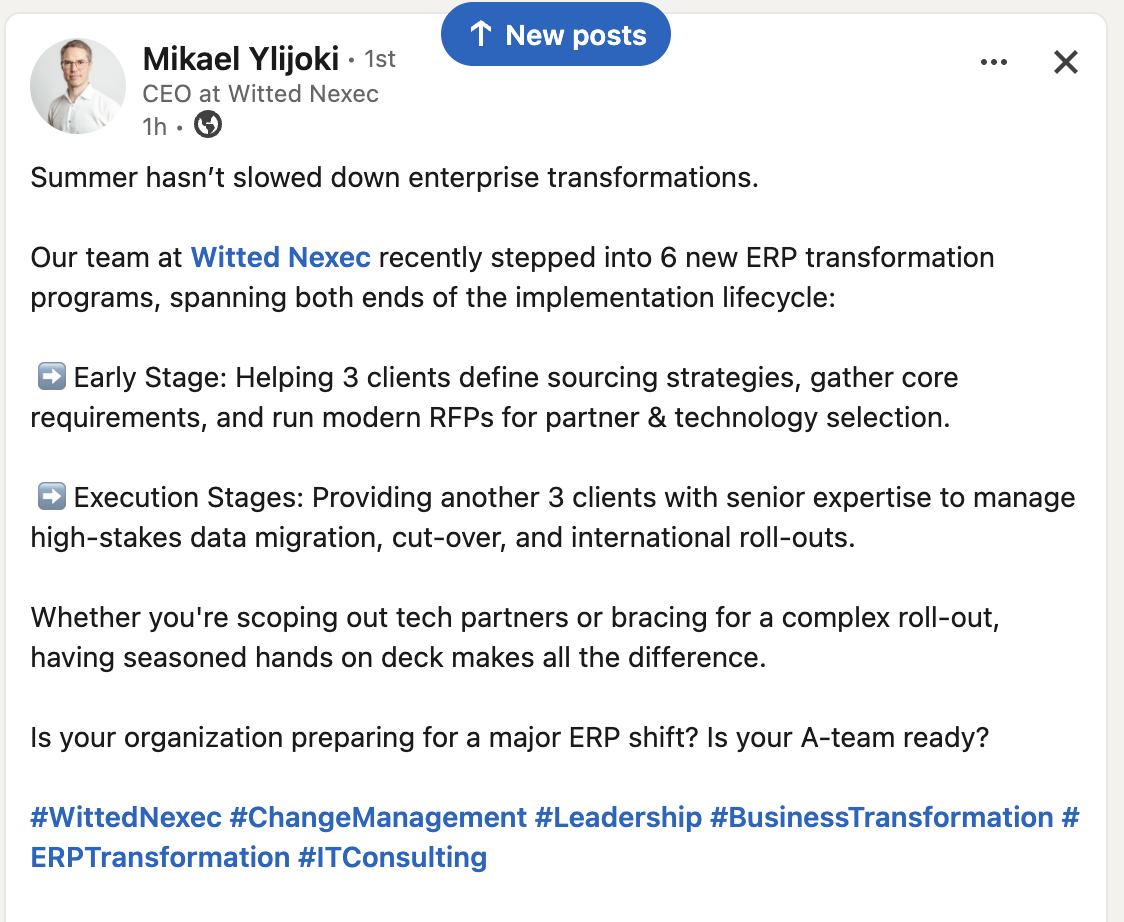
Markus nævnte i det seneste regnskab, at Nexec har haft en travl sommer. Det var jo forsommerens udfordringsområde, så det er bare fantastisk at høre, at der nu igen er passende travlhed til efteråret. Lederen af Nexec-forretningen delte praktisk baggrundsinfo om dette på LinkedIn, det ser lovende ud