Witted - Ny generation softwareudviklingsvirksomhed

Witteds grundlægger og tidligere administrerende direktør @Harri_Sieppi var i denne uge gæst i Salkkukatsaus, hvor de udover hans gribende livshistorie gennemgik grundlæggelsen af Witted samt selskabets langsigtede potentiale.

Snak om grundlæggelsen af Witted ved tiden 41:24 og om Witted som investeringscase ved tiden 01:20:15. :slight_smile:

11 Synes om

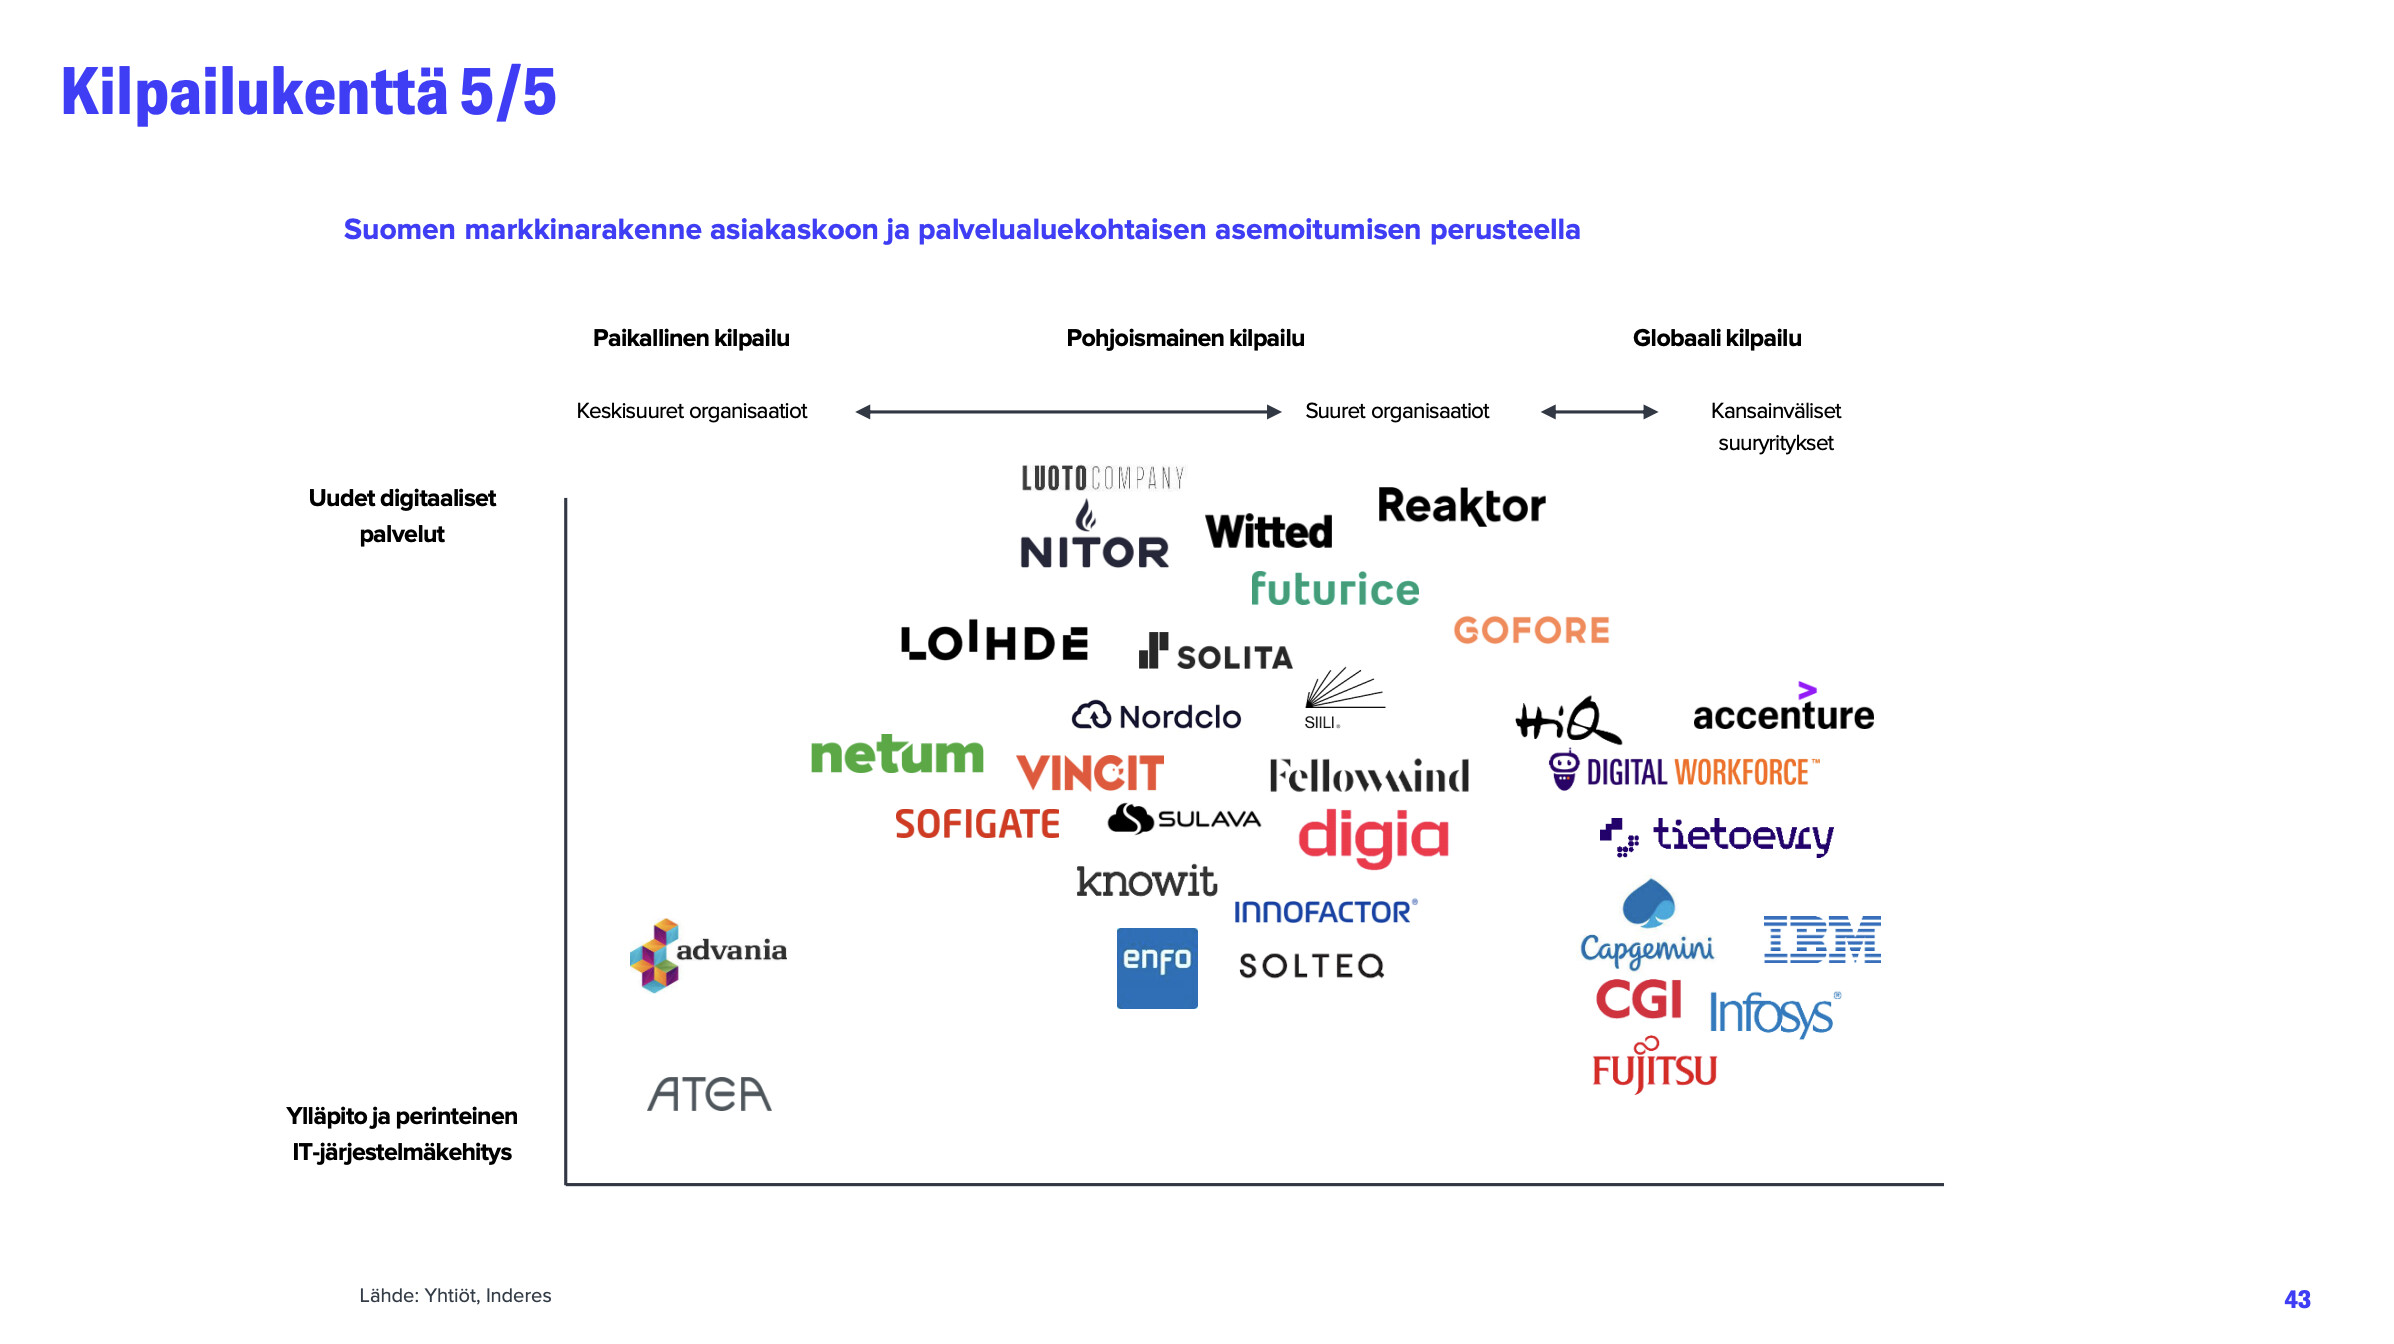
Nu hvor Reaktor bliver børsnoteret, vil de så bevæge sig ind på samme marked som Witted? Og ender det med, at de til sidst opkøber selskabet, da de allerede ejer en stor andel af virksomheden?

En børsnotering ændrer vel ikke på konkurrencesituationen?

Det er der ingen, der kan sige med sikkerhed. Eller tja, Harri Sieppi kan sige, at der ikke bliver solgt, da han ejer 15 % af selskabet. Og det ville have været billigere at blive børsnoteret gennem Witted end først at bruge millioner på en børsnotering for derefter at købe et børsnoteret selskab af listen.

5 Synes om

Witted havde en kedelig liste over aktionærer i maj. Hovedsageligt modtagelse af aktiebaseret vederlag.

4 Synes om

De er sikkert allerede ude på de samme jagtmarker og markedsfører deres programmeringsekspertise (“alle virksomheder bliver i sidste ende softwarevirksomheder” – eller noget i den stil, som nogen sagde). På børsen vil Reaktor dog komme til at konkurrere med andre tilsvarende selskaber om investorernes gunst. Nu hvor de desuden har lanceret sig selv som et AI-selskab og ejer en betydelig andel af Witted, bliver man som aktiekøber samtidig medejer af Witted.

Det er fantastisk, at der kommer nye selskaber på børsen. Det øger interessen for og attraktiviteten af denne sektor. For Witteds forretning ændrer dette efter min mening ikke på noget. Det er det samme konkurrencefelt, der stadig eksisterer. Virksomhederne samarbejder og konkurrerer på den anden side med hinanden. Sådan har det altid været, og sådan vil det altid være.

5 Synes om

En længere artikel om Huttunen og Witted i Kauppalehti:

Bag betalingsmur, men her er et lille citat fra slutningen:

Huttunen har også skabt en del ondt blod i it-branchen med sine direkte holdninger. Han sparer heller ikke på kommentarerne denne gang.

”Debatten om it-branchens tilstand frustrerer mig. Jeg er kommet ind i branchen lidt udefra og har konstateret, at det i alt for lang tid var alt for nemt i denne forretning. Fra finanskrisen til coronapandemien og starten på krigen i Ukraine var væksten så nem, at man bare tiltrak talenterne, åbnede døre og vinduer lidt på klem, og så væltede forretningen ind i så store mængder, som man overhovedet kunne nå at håndtere.”


Witteds aktiekurs har været i et svagt fald i årevis, hvilket har skuffet mange investorer. En forsigtig kursstigning kan være et første tegn på bedring, hvis selskabet får gang i væksten. Først vil den administrerende direktør dog fokusere på det væsentlige – det, som er i selskabets egne hænder lige nu.

”Det er lønsomheden. Det fokuserer vi på først, alt andet kommer derefter. Vi har nu set de første eksempler på dette arbejde, hvilket absolut var en arbejdssejr. Dette er kun de første takter.”


Før der kan ske større stigninger, skal der markant mere volumen i aktiehandlen. De store institutionelle investorer glimrer ved deres fravær på ejlisten.

”Den del skal vi have vækket til live. Der findes dog ingen ‘silver bullet’, det sker over tid. Hvis vi skaber en lønsom og voksende forretning, bliver investorerne som regel begejstrede gennem tallene. Vi ønsker ikke at være historiefortællere, men at vise konkrete resultater.”

21 Synes om

En lille rettelse til dette: Pienimäki satte straks de aktier, han modtog fra Nexecs holdingselskab, til salg.

2 Synes om

Det lader ikke til, at WD8 (Working Day 8) var gældende denne gang, da maj-tallene ikke er dukket op endnu.

6 Synes om

Jep. Jeg har ventet på det samme siden i morges. Popcornene er spist, og sodavanden er blevet flad. Alt er ødelagt.

11 Synes om

Endelig kom den:

6 Synes om

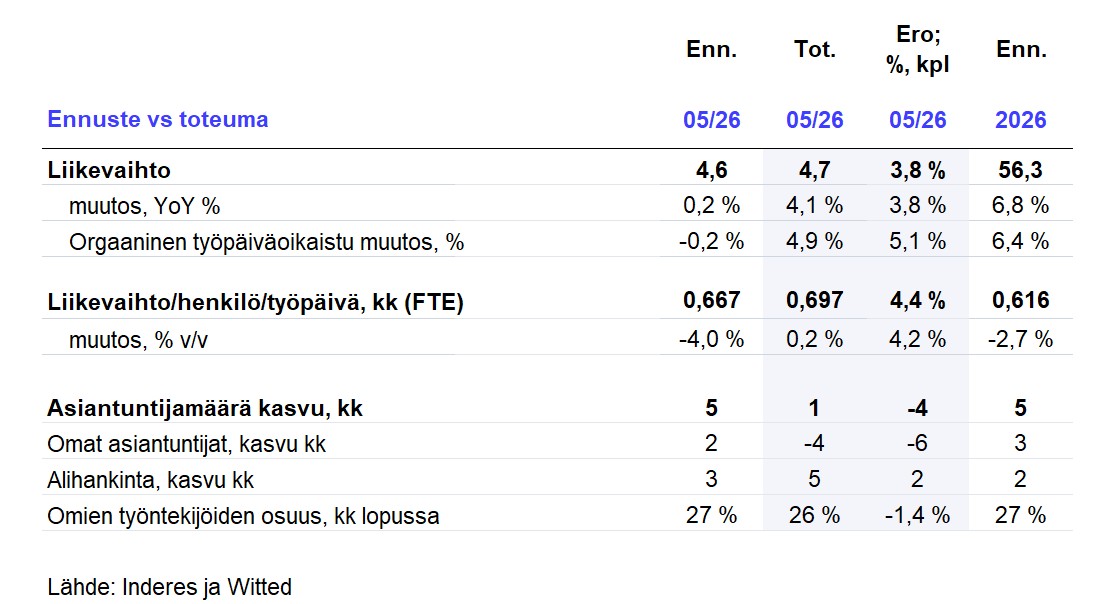
Omsætningen oversteg prognosen ret markant, selvom antallet af eksperter var en smule lavere end forventet. Baggrunden er et tal for omsætning/ekspert/arbejdsdag, der var klart bedre end forventet. Dette burde være godt for bundlinjen, medmindre den øgede omsætning blot er viderefakturering af Claude-tokens :smiley:

edit. Selvfølgelig med den ansvarsfraskrivelse, at dette ikke nødvendigvis direkte fortæller om en god udvikling i lønsomheden, da Software Sauna, som har en lavere omsætning per ekspert, trods alt er koncernens mest profitable del.

19 Synes om

“Det har været særligt positivt i maj at se en genopretning i nysalget inden for change management-forretningen.”

@markus.huttunen1 Skete der noget i markedet i løbet af maj i denne forbindelse, eller var der tale om jeres egne salgssucceser, eller begge dele?

2 Synes om

Her er Frans’ omfattende kommentarer til Witteds maj måned. :slight_smile:

Witteds forretningsoversigt for maj var i forhold til omsætningen en smule stærkere end vores prognose, men udviklingen i antallet af eksperter lå lidt under vores forventninger. Det var positivt, at omsætningen pr. ekspert klart oversteg vores estimater. Man kan dog ikke drage helt direkte konklusioner heraf, da Software Sauna, som har et lavere prispunkt, er selskabets mest lønsomme del. Et opsving i nysalget har endnu ikke vist sig i væksten af antallet af eksperter, hvilket indikerer, at kundeafgangen (churn) fortsat er på et højt niveau. Samlet set mener vi, at den stærke omsætning pr. ekspert kombineret med stram omkostningsstyring understøtter udsigterne for resultatvækst. Oversigten giver ikke anledning til ændringer i prognoserne, og vi ser det nuværende værdiansættelsesniveau som en attraktiv købsmulighed.

8 Synes om

@putti spurgte:

Skete der i løbet af maj noget i form af en markedsfremgang i denne forbindelse, eller var det jeres salgssucces, eller begge dele?

I starten af året var beslutningsprocessen ret træg, men nu er den styrket en smule. Men dette skyldes mindst halvt en forbedring af vores egen indsats.

16 Synes om

Jeg talte med @Harri_Sieppi ved Inderes’ forum-møde, og efter samtalen er jeg kommet til at tænke meget over Witteds værdiansættelse og fremtid.

Witteds nuværende strategiperiode dækker årene 2025-27. Målet er en samlet organisk vækst på 20 % og en justeret EBITA-margin (hvad det så end er).

Inderes og @Frans-Mikael_Rostedt tror ikke på dette mål. I 2027 forudses Witted at få en omsætningsvækst på 4 % og en justeret EBIT-margin på 4,2 %. Samlet set ville dette altså være under halvdelen af Witteds ganske vist ambitiøse mål.

Jeg lavede selv en meget simpel scenarioanalyse af, hvordan selskabets værdiansættelse kunne se ud efter 2027.

  • Svagt scenario: Just. EBIT-% på 4, omsætningen vokser ikke fra 2026-niveauet. En acceptabel EV/EBIT-multiplum for sådan en “mörnijä” (stagnerende aktie) ville ligge omkring 7, hvilket man lige præcis lander på med disse tal. I et svagt scenario ville aktien altså stort set ikke have noget kurspotentiale fra det nuværende niveau.

  • Mellem-scenario: Just. EBIT-% på 5, omsætningsvækst på 5 %. For en sådan virksomhed kunne en acceptabel EV/EBIT-multiplum være lidt højere, nemlig 8, hvilket heller ikke er et voldsomt niveau. Med disse beskedne antagelser ville aktien have et potentiale på godt 50 %.

  • Bull-scenario: Just. EBIT-% på 8, omsætningsvækst på 10 %. En acceptabel EV/EBIT-multiplum for en IT-servicevirksomhed, der leverer et godt resultat, ville være 9. Ikke billigt, ikke dyrt. Kurspotentialet i aktien ville være 190 %.

Enhver kan derefter selv vurdere, hvilken form for rentabilitet Witted realistisk kan præstere i 2027, hvor godt salget kører, og hvilke multipler man bør betale for en sådan virksomhed. Det er åbenlyst, at der ikke er indbygget særlig høje forventninger i den nuværende kurs, og man kan opnå gode afkast, selvom selskabet ikke når sine mål for strategiperioden.

Eller kommer AI-trolden og æder Witteds omsætning og rentabilitet på under to år, så slutresultatet bliver endnu dystrere end det svage scenario?

23 Synes om

Gode overvejelser. I år er vi måske ved at nå det rentabilitetsniveau, der svarer til det svage scenarie, og efter min mening kunne det niveau i et svagt scenarie sagtens være lavere. EBIT-niveauet i det optimistiske (bull) scenarie virker derimod utopisk lige nu, når man ser på branchen (eller vikarbranchen). Hvad angår vækst, har jeg til gengæld tænkt, at den kunne være endda hurtigere end de niveauer, du har skitseret.

10 Synes om

Det er sjovt, at vi har præcis modsat rettede tanker. Jeg er ret optimistisk omkring rentabiliteten. Der er en god “drive” i virksomheden, og jeg anser 8 % for at være en helt realistisk mulighed. Naturligvis ikke som det mest sandsynlige scenarie. I mine egne beregninger har jeg brugt 5 %, og det var på det grundlag, at jeg i sin tid investerede i Witted.

Hvad angår omsætningen, er jeg lidt mere skeptisk. Som du sagde, er det svære tider i branchen. Spejlet mod virksomhedens historik er en omsætningsvækst på 10 % ikke noget særligt.

Når det kommer til rentabiliteten, er det svært at se, at vi skulle komme under det nuværende niveau. Q1-resultatet gav mig også indtryk af, at ledelsen var fortrøstningsfuld omkring, at rentabiliteten vil stige yderligere fra det nuværende niveau.

Men som sagt, kan enhver bruge de tal, der passer dem, og lave deres egne beregninger.

8 Synes om

Interessante overvejelser fra begge :+1:

Min tese vedrørende selskabet læner sig mere op ad @Karhu_Hylje’s holdning.

Disse it-huse på Helsinki-børsen lever i så høj grad af efterspørgslen på hjemmemarkedet, at hvis og når den finske økonomi fortsætter sin genopretning, og it-investeringerne vender tilbage til noget, der ligner “normalen”, så kan vi hurtigt se stærke væksttal på topinjerne hos de mest modige selskaber. Witted har historisk set bevist, at de kan vokse, og når vejen igen er banet, håber jeg, at selskabet vil træde speederen i bund på bekostning af rentabiliteten frem for at fokusere på at tilfredsstille investorer, der kun kigger på bundlinjen.

11 Synes om

Forventninger til Q2

God refleksion, @JHeiskanen.

Til en start: Jeg følger nu virksomheden udefra, og jeg har adgang til nøjagtig den samme information som alle andre herinde. Jeg venter på den 19. august med lige så stor spænding som jer andre.

Jeg har alligevel gravet lidt i, hvad der allerede er offentligt kendt om Q2, og hvordan Q2 historisk har set ud for Witted. Kort fortalt: Jeg finder Inderes’ Q2-prognose for forsigtig, både hvad angår omsætning og rentabilitet.

Hvad ved vi allerede om Q2?

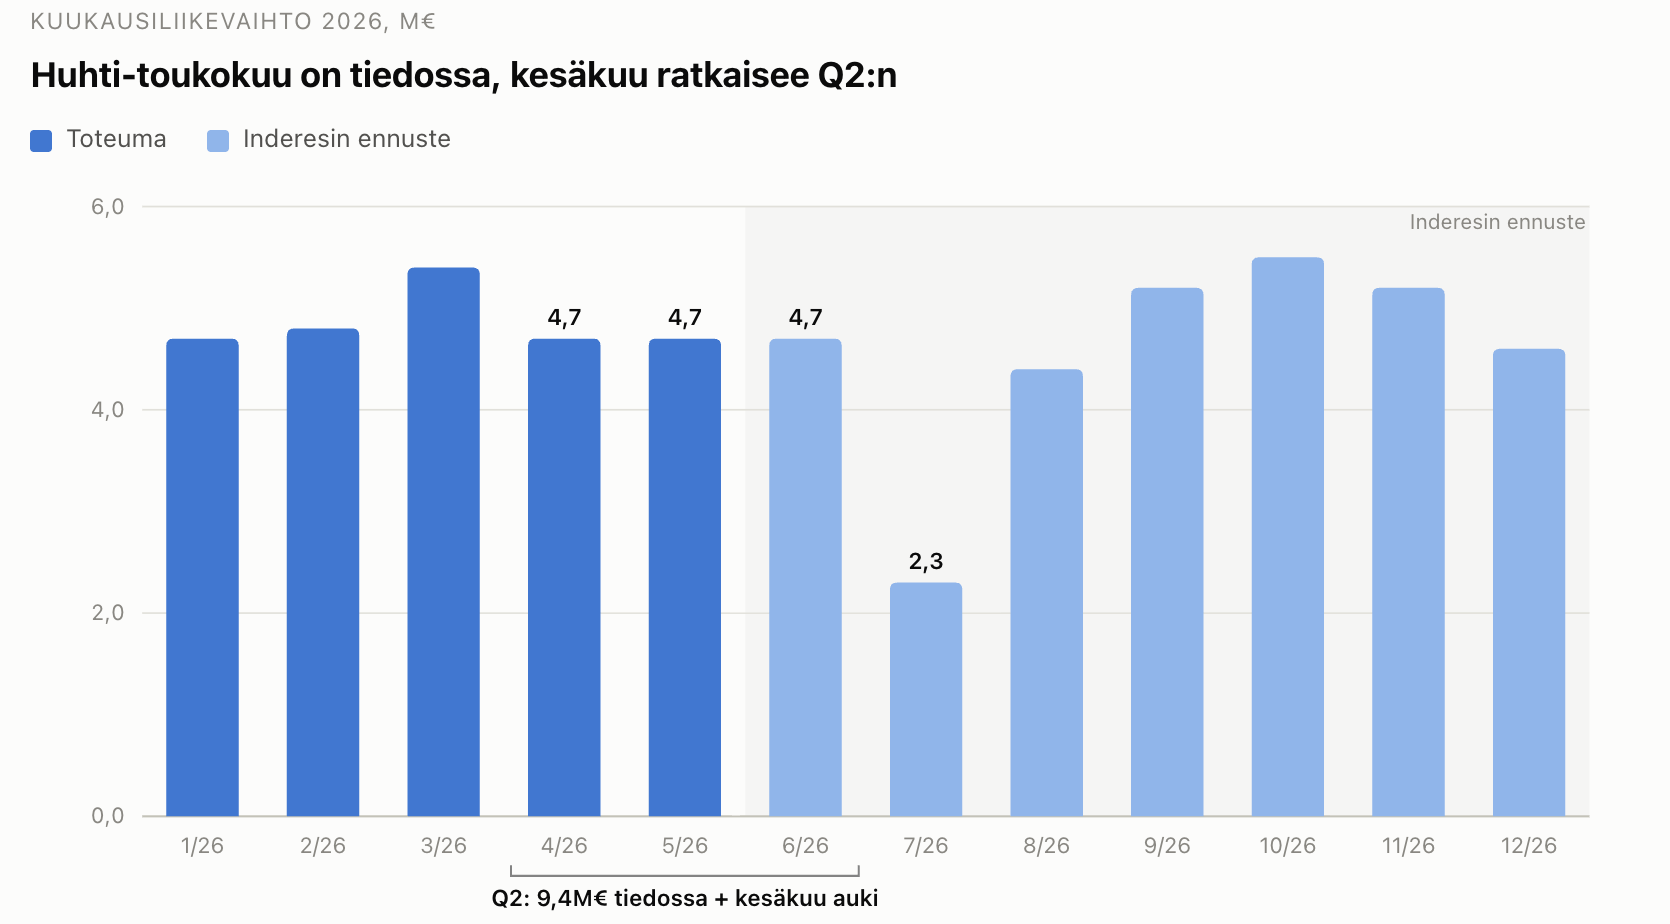
April 4,7 mio. € (+6,6 % å/å, organisk arbejdsdagsjusteret +1,9 %) og maj 4,7 mio. € (+4,0 % å/å, organisk arbejdsdagsjusteret +4,9 %). Der offentliggøres ikke en separat opdatering for juni, så en tredjedel af kvartalet er “i mørke”, indtil rapporten udkommer.

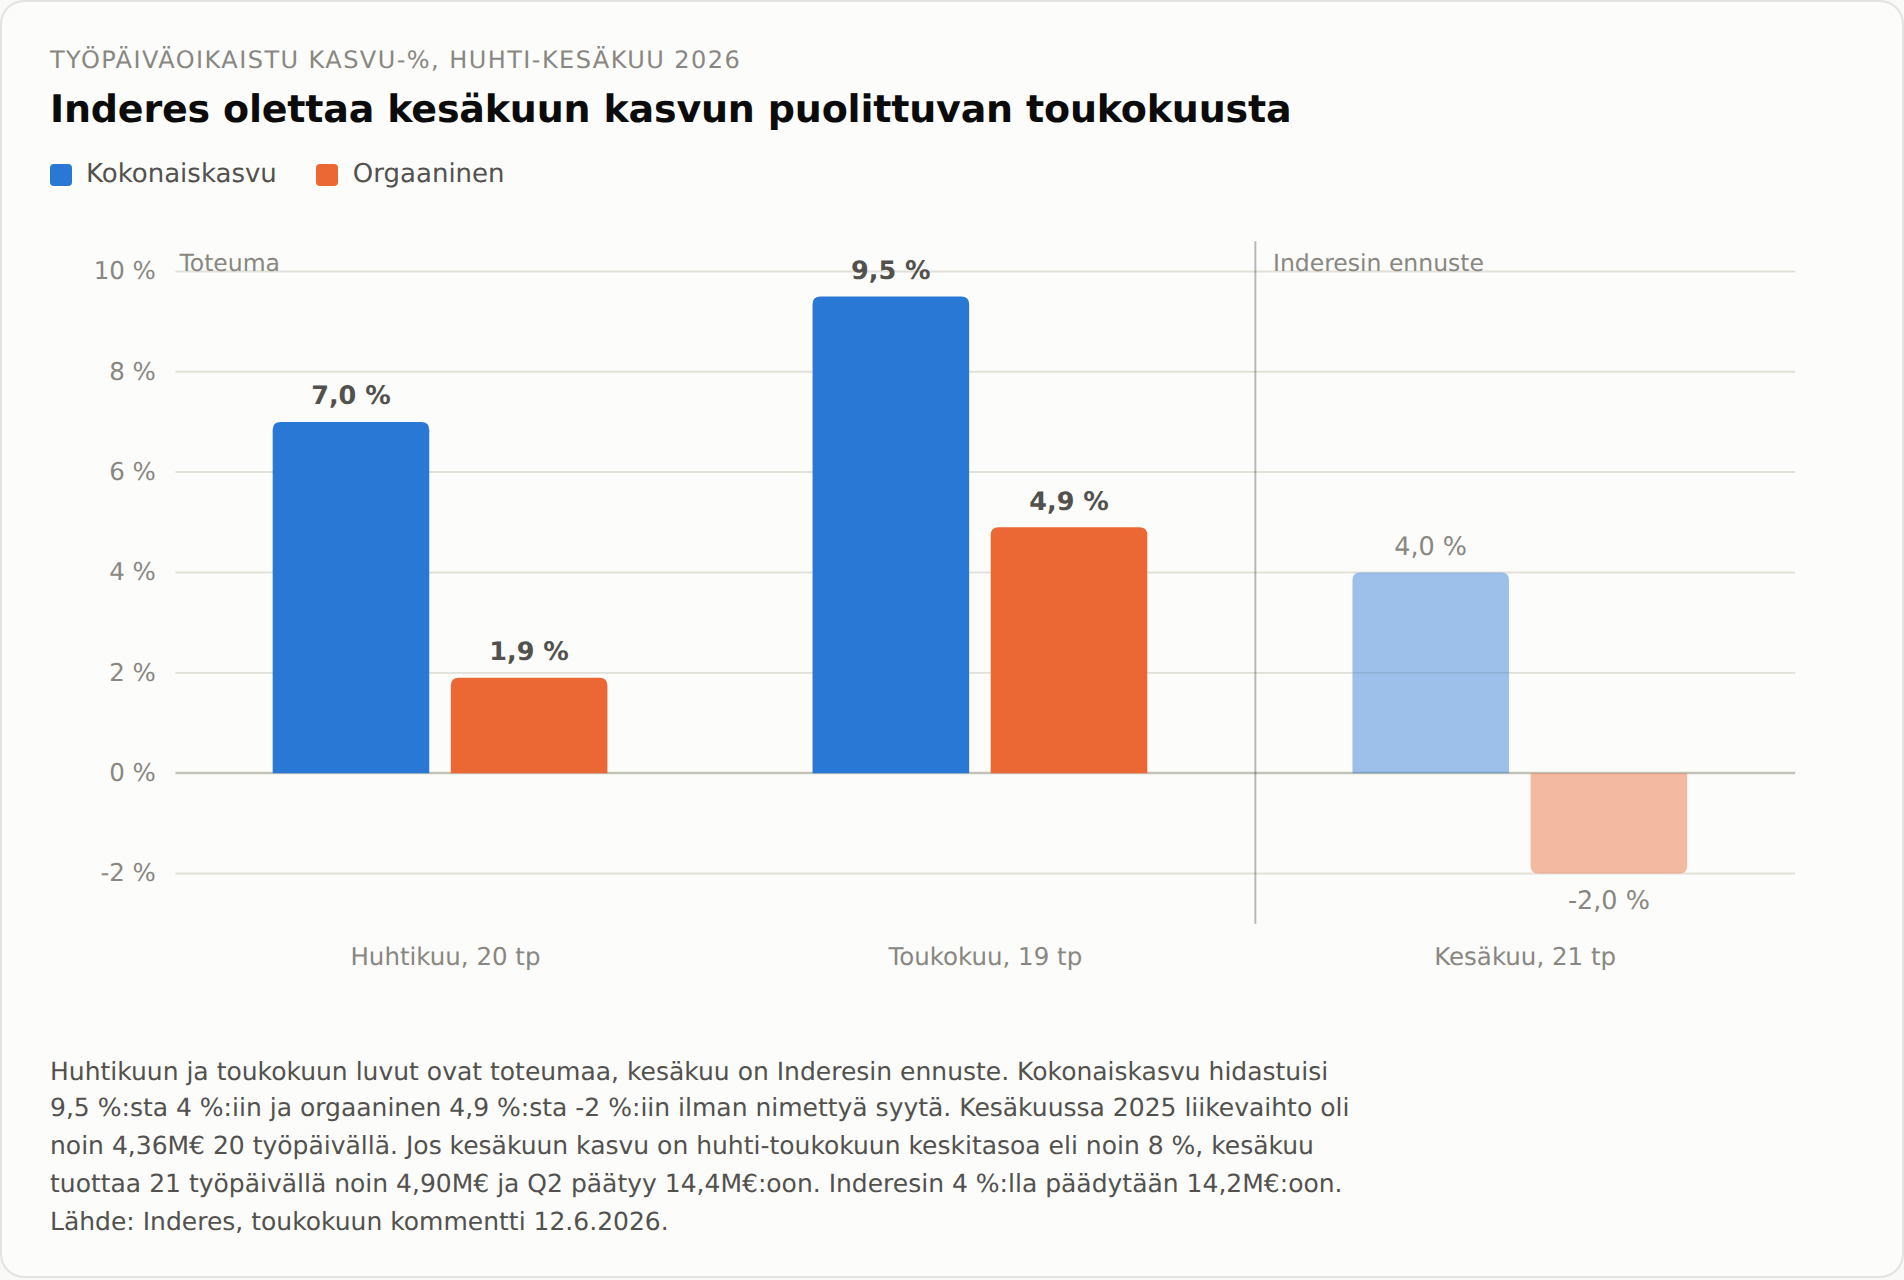
De rå månedstal er misvisende, fordi der var 20 arbejdsdage i april og kun 19 i maj. Arbejdsdagsjusteret var væksten i april 7,0 % og i maj 9,5 %. Væksten accelererede altså, frem for at flade ud. Gennemsnittet for de to måneder er omkring 8 %.

På niveaubasis gav april-maj ca. 241 t€ pr. arbejdsdag, hvilket er omtrent på samme niveau som Q1 (241 t€). Der er en afrundingsusikkerhed her på ca. 238-244 t€, da virksomheden kun rapporterer månedsomsætningen med én decimal. I sammenligningsperioden var tallene for de samme måneder ca. 220 t€ og 230 t€.

Juni har 21 arbejdsdage (2025: 20), og omsætningen i juni 2025 var ca. 4,36 mio. €. Inderes forudsiger 4 % arbejdsdagsjusteret vækst og -2 % organisk vækst for juni. Det ville betyde, at væksten halveres fra 9,5 % i maj, og at den organiske vækst ville blive negativ på én måned uden nogen angiven årsag. Det finder jeg ikke troværdigt.

Med to antagelser ender Q2 således: Med Inderes’ 4 % lander vi på 14,2 mio. € (+6,5 % å/å), og med april-majs realiserede takt på ca. 8 % lander vi på 14,4 mio. € (+7,9 %). Min egen forventning ligger i den sidstnævnte ende. Ingen af metoderne ender på de 14,1 mio. €, som Inderes’ egen månedstabel angiver, når tallene lægges sammen.

En konkret grund til at forvente det modsatte: Yle-kontrakten, der blev vundet i april, med en beregnet totalværdi inkl. optioner på 2,9 mio. €, som forventes hovedsageligt at blive udført i løbet af 2026. Den indgik endnu ikke i april-tallene, og ifølge Inderes’ egen vurdering starter den hurtigt. Den burde kunne ses i maj-juni.

Hvordan har Q2 historisk set ud?

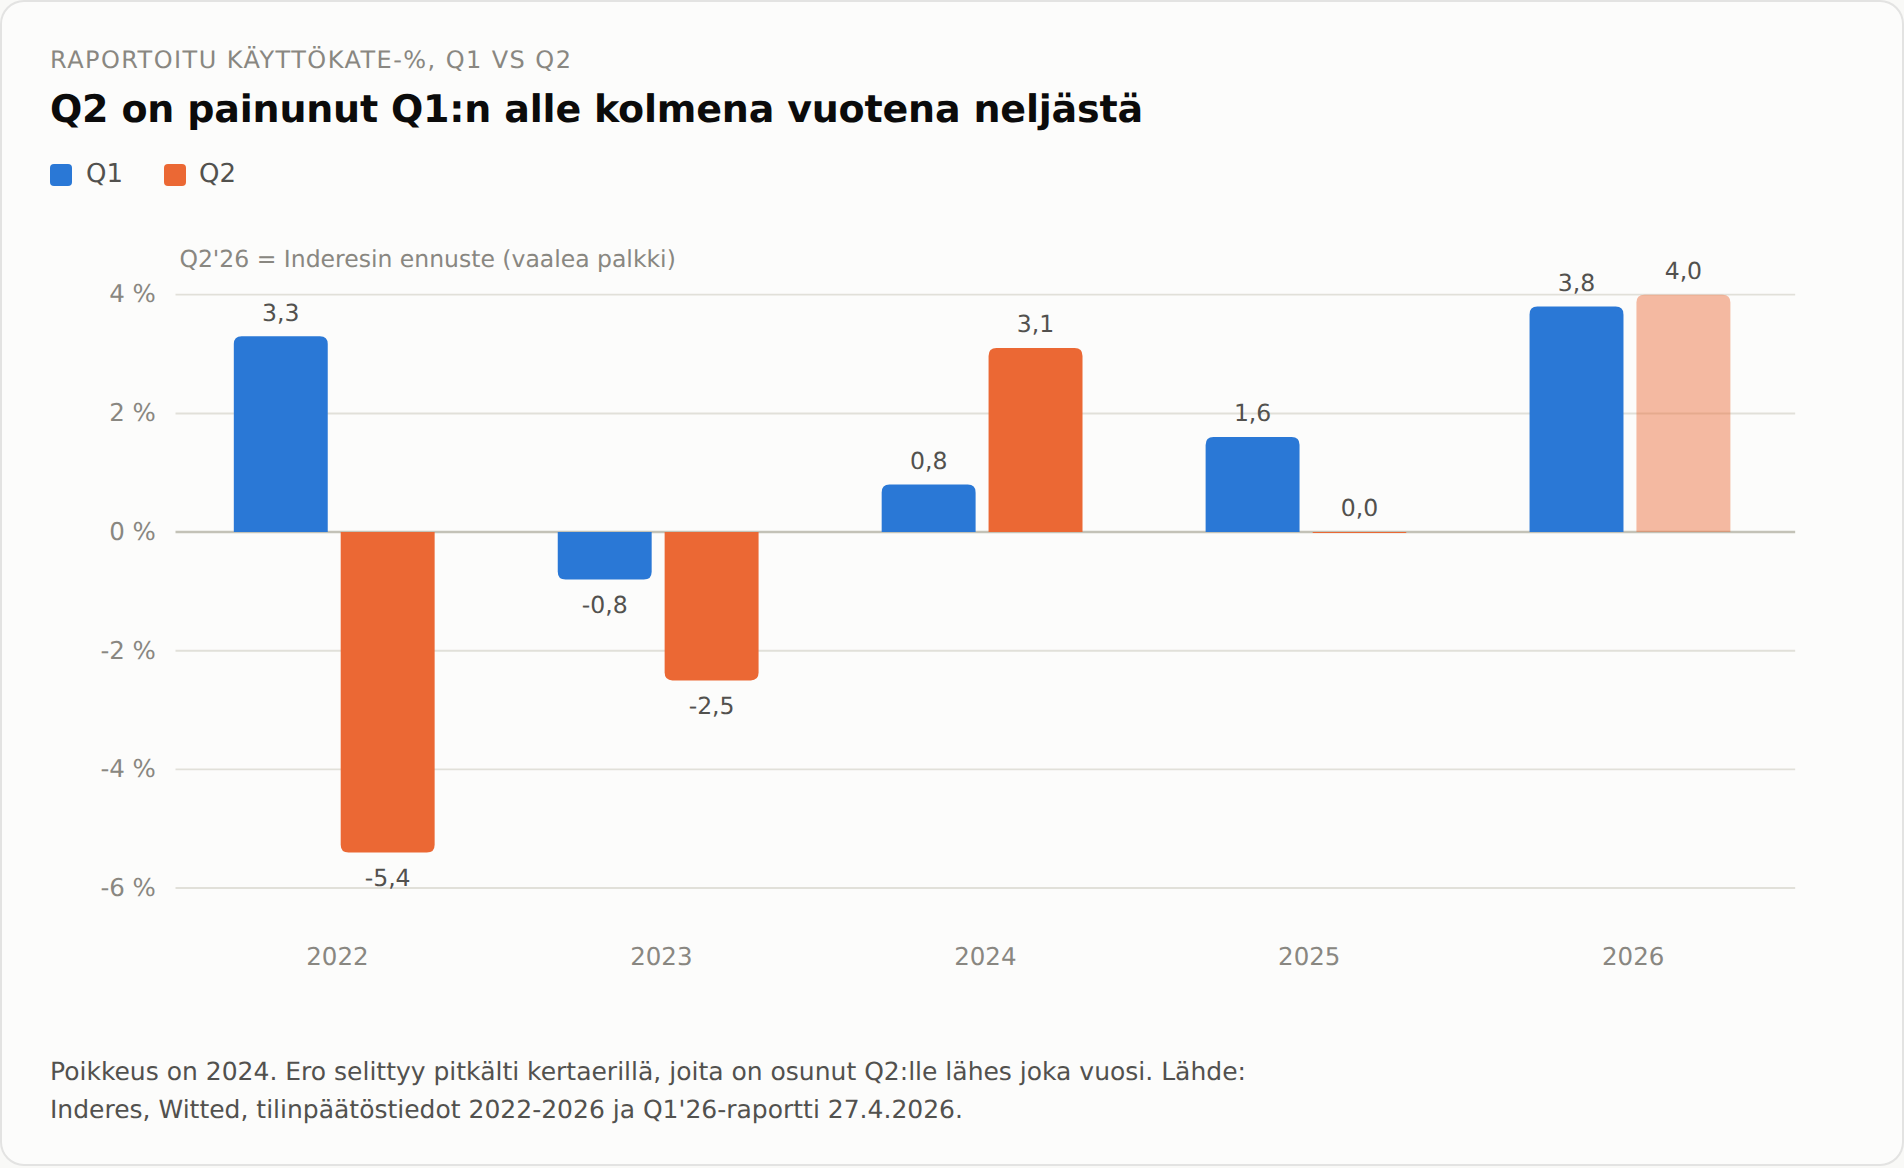
Hvad angår omsætningen, har Q2 været lavere end Q1 i tre ud af fire år (2023 -10 %, 2024 -7 %, 2025 -2 %), og Inderes forudsiger nu -4 %. Her er der dog tale om en kalendereffekt: Q2 har 60 arbejdsdage og Q1 har 62, altså 3,2 % færre. Det forklarer praktisk talt hele det forventede fald.

Når tallene justeres for arbejdsdage, vender billedet. I 2025 steg den daglige omsætning fra Q1 til Q2 med 0,9 %. Inderes antager nu, at den falder med 0,6 %, hvilket strider mod april-majs realisering.

På rentabilitetssiden har det rapporterede EBITDA ligget under Q1 i tre ud af fire år i Q2. Den eneste undtagelse er 2024.

Justeret vender billedet dog også her, og forskellen skyldes engangsomkostninger, som har ramt Q2 næsten hvert år. Sidste år var der tale om personalereduktioner og rekruttering af en adm. direktør.

Rentabilitet: Jeg forventer en ny rekord og et niveau over 5 %

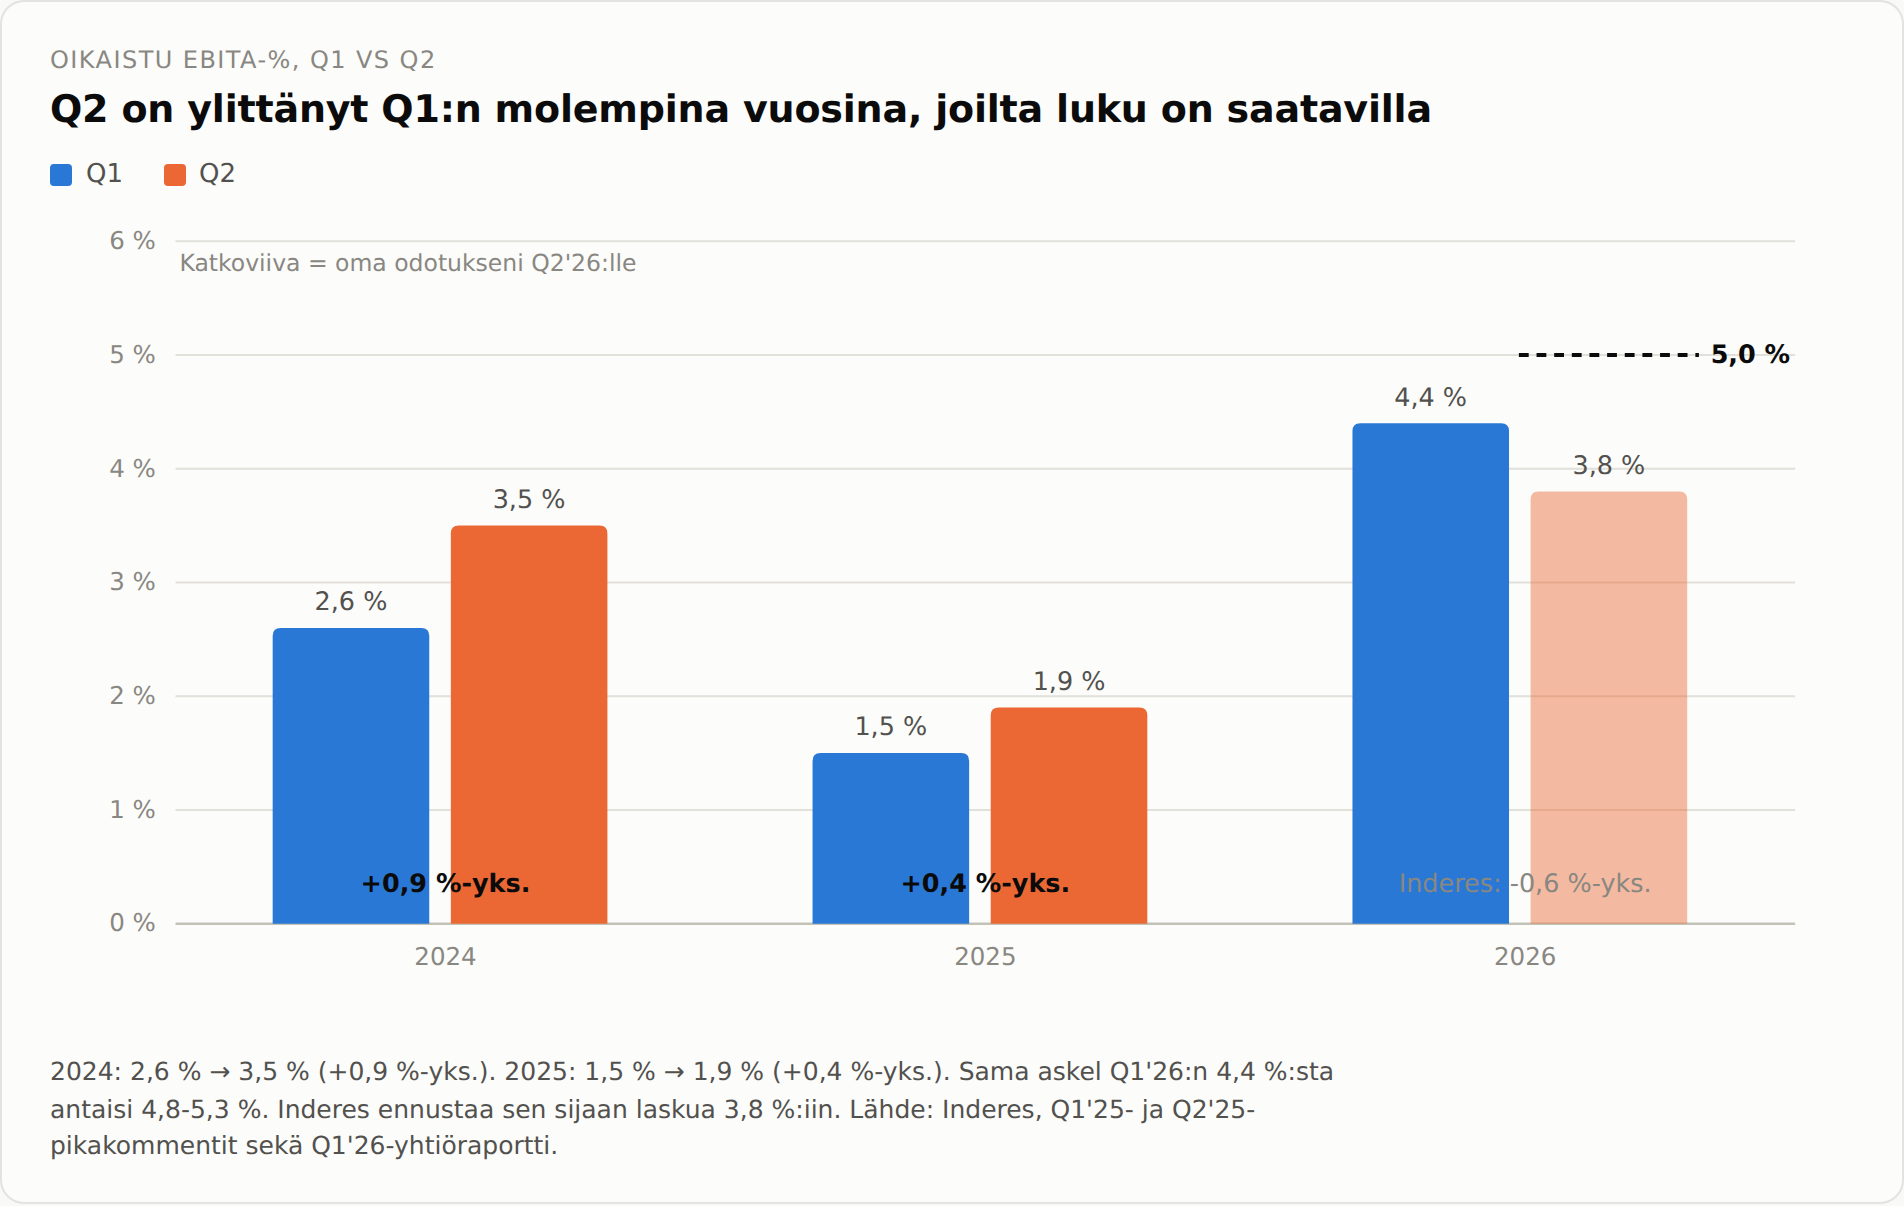
Justeret EBITA-% er steget fra Q1 til Q2 i begge år, hvor tallet er offentligt tilgængeligt: 2024 2,6 % → 3,5 % (+0,9 procentpoint) og 2025 1,5 % → 1,9 % (+0,4 procentpoint). Det samme hop fra Q1’26’s 4,4 % ville give 4,8-5,3 %. Inderes forudsiger derimod et fald til 3,8 %.

Jeg anser det for fuldt realistisk at bryde 5 %-grænsen, hvilket ville være en virksomhedsrekord. Tre årsager:

  • Tilbageførsel af feriepengeforpligtelser i Norge falder i Q2, da ferierne hovedsageligt først holdes i Q3. Inderes har selv beskrevet dette og konstateret, at det styrker rentabiliteten i Q2 markant. Norge er nu en hurtigt voksende enhed med det højeste prisniveau, så effekten burde være større end tidligere år.
  • Sammenligningsgrundlaget fra Q2’25 er lavt af kendte årsager. Den finske justerede EBITA-% faldt dengang til 5,4 % pga. opstartsomkostninger for nye forretningsområder og omkostninger til ikke-fakturerbare roller. Disse omkostninger gentager sig ikke i samme omfang.
  • Software Sauna er nu fuldt integreret. Deres EBITDA-niveau er omkring 15 %, altså klart over koncernens gennemsnit.

Én ting taler imod: Q2 har to arbejdsdage færre end Q1, hvilket betyder, at den faste omkostningsbase skal dækkes af en mindre fakturering. Hos Witted er denne vægtstang dog svagere end hos konkurrenterne, da andelen af egne konsulenter kun er ca. 26 %, og underleverandøromkostninger er fleksible i forhold til faktureringen. Jeg ser ikke det som en tilstrækkelig grund til, at rentabiliteten skulle falde i forhold til Q1.

Punkter der skaber spænding

Markedskommentarer. De virksomheder, der har offentliggjort deres resultater indtil nu, har ikke ligefrem formået at overbevise om, at det går bedre på markedet. Tværtimod har der allerede været resultatadvarsler. På den anden side er Witteds egen organiske vækst forbedret fem kvartaler i træk og blev positiv i Q4’25. Der har nu været to positive kvartaler i træk, og med tallene fra april-maj ville Q2 være det tredje. Den gennemsnitlige vækst i IT-servicesektoren var ca. -3 % i Q1’26, så forskellen til markedet er tydelig.

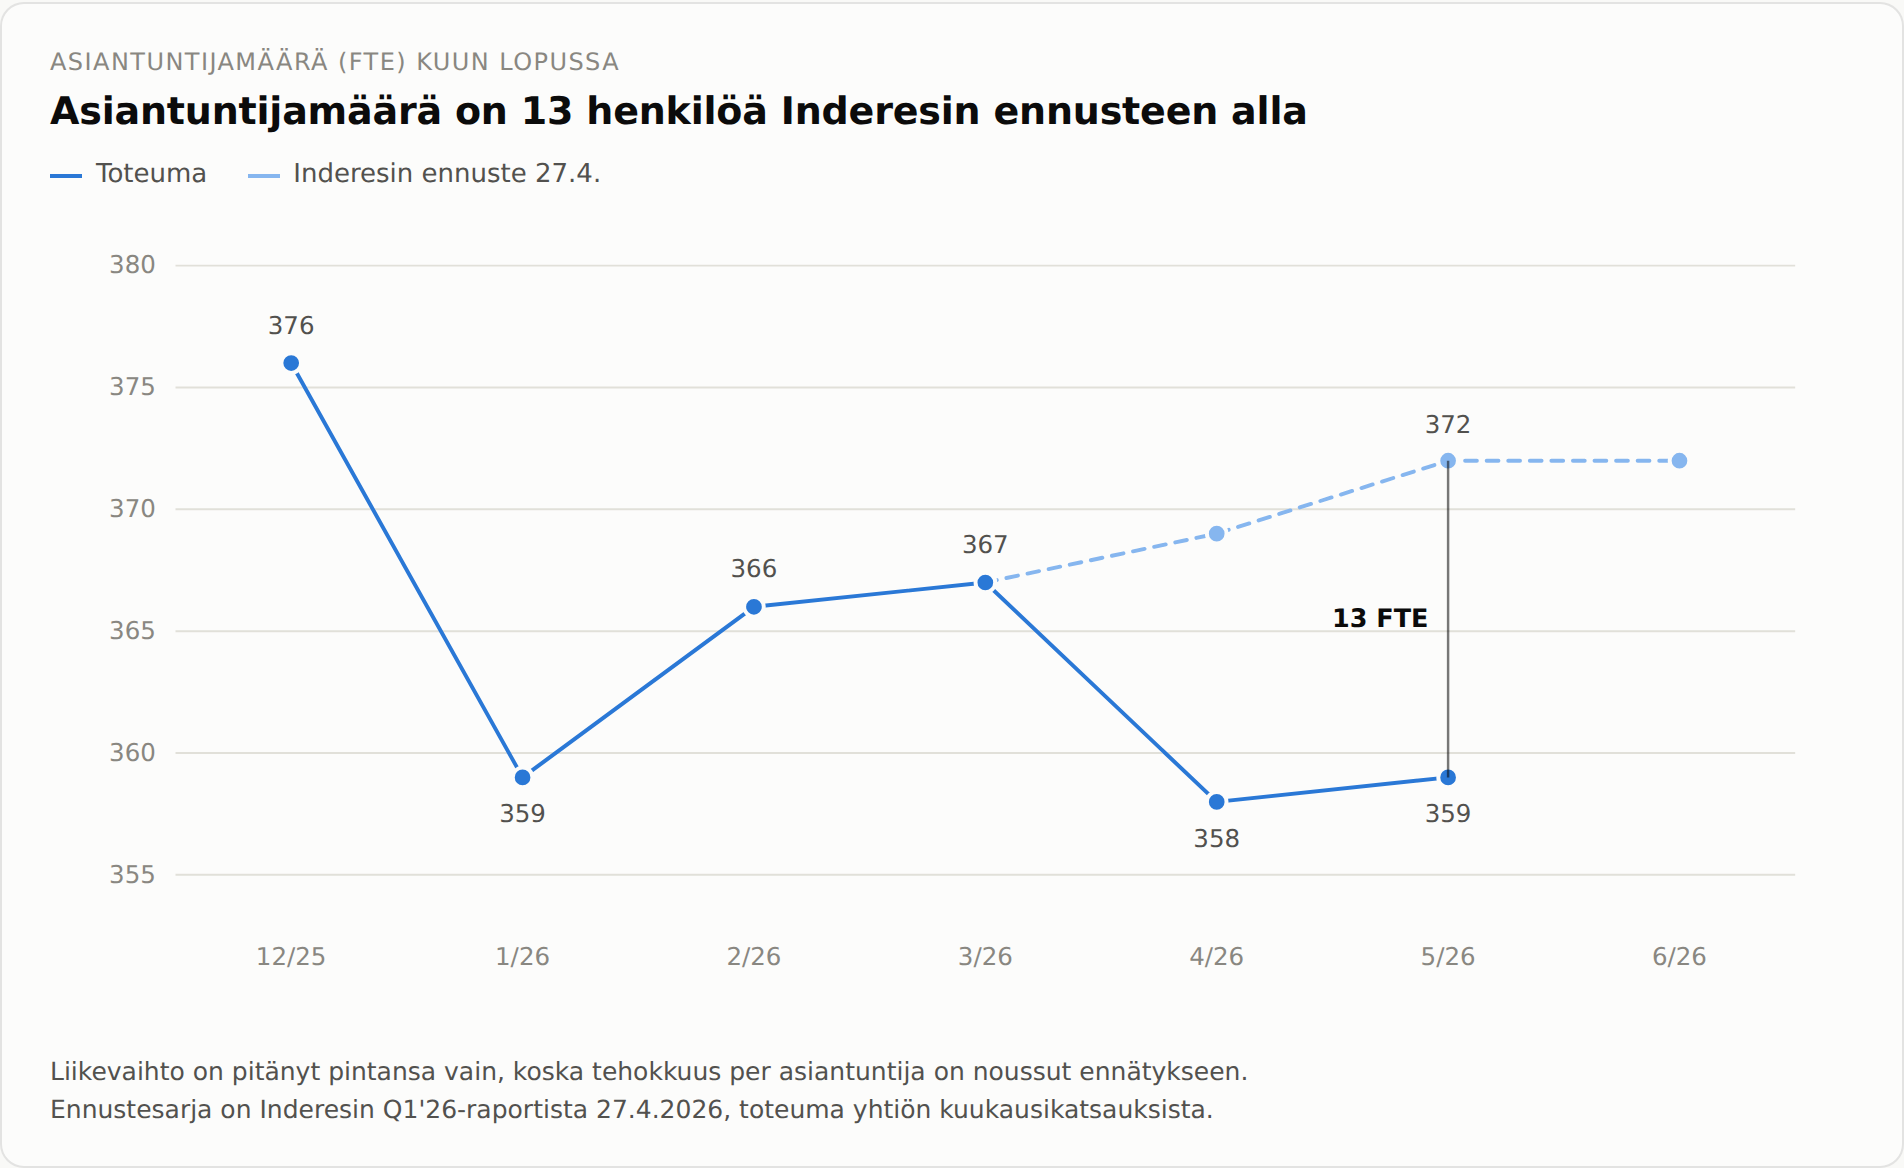
Antal konsulenter. Dette er det punkt, hvor jeg er oprigtigt usikker. 367 ved udgangen af marts, 358 ved udgangen af april, 359 ved udgangen af maj. Inderes forventede 369 og 372 for disse måneder, så vi er ca. 13 personer bagud.

Faldet i april har en konkret årsag: En kunde afsluttede flere kontrakter i starten af måneden, da kunden ændrede sin indkøbsstrategi. Virksomheden så det ikke som en bredere tendens. Hvis årsagen virkelig var én kunde, er der tale om et niveauskift og ikke en tendens, og det burde på nuværende tidspunkt være indhentet eller i det mindste nærme sig udgangspunktet. Yle-kontrakten giver et konkret ankerpunkt for dette. Jeg forventer derfor et tal for udgangen af juni, der ligger klart over 359.

Andelen af egne konsulenter er det, der bekymrer mig mest. Antallet af egne konsulenter er faldet tre måneder i træk: 99, 96, 92. I maj var ændringen -4 for egne og +5 for underleverandører. Den største enkelte drivkraft bag Q1’s rentabilitetshop var dækningsbidraget, som steg med ca. 2,5 procentpoint, og en stor del af det kom netop fra stigningen i andelen af egne konsulenter. Nu har mixet bevæget sig i den forkerte retning i tre måneder. Dette er det eneste punkt, der får mig til at tvivle på ovenstående rentabilitetsforventning.

Generel synlighed omkring rentabilitet, simpelthen fordi man så sjældent får statusopdateringer om det, og man skal “spænde hver gang”. Nu hvor AI har effektiviseret egne processer meget, håber jeg, at virksomheden vil overveje at offentliggøre rentabiliteten også på månedsbasis, omend med det forbehold, at tallene skal korrigeres for periodiseringer på kvartalsbasis.

Irritationsmomenter

Det, der generer mig nu, hvor jeg følger virksomheden udefra, er, at de faktisk er meget lidt synlige og hørbare. Der kommer børsmeddelelser jævnligt, men opdateringer på sociale medier er meget sjældne, i hvert fald i mit feed. Åbne projekter og opgaver markedsføres ikke uden for Witteds egne kanaler. Virksomheden er ikke rigtig synlig nogen steder.

Jeg forstår godt, at man sikkert kan finde mange gode kræfter til projekter i sit eget netværk. Men projektkommunikation handler ikke kun om rekrutteringsmarkedsføring; den bygger et billede af virksomheden som helhed og tiltrækker nye folk. Det er en positiv og nem måde at gøre sig bemærket på. Det “stille vindue” (quiet period) påvirker ikke dette. Og ikke kun projekter. Det ville være dejligt jævnligt at høre opdateringer og nyt fra ledelsen.

Opsummering

Jeg forventer en omsætning for Q2 på 14,3-14,4 mio. € (+7 til +8 % å/å) og en justeret EBITA-% på 4,8-5,3 %, altså en virksomhedsrekord. Begge dele ligger over Inderes’ prognose. Den største enkelte risiko for min forventning er udviklingen i antallet af konsulenter og især andelen af egne konsulenter, som har bevæget sig i den forkerte retning i tre måneder.

Held og lykke med den kommende resultatfremlæggelse!

41 Synes om