En tiedä onko Witted löytänyt ja rakentanut jonkin mallin tässä nykyisessä mullistuksessa pärjäämiseksi ja millaista työtä siellä taustalla tehdään. Kuitenkaan yritys ei ole mikään uutispalstojen kestosuosikki ja näkyvyys julkisesti on ollut heikko eikä poikkea muiden vastaavien tilanteesta. Kuitenkin joka puolella vain leikataan ja supistellaan eikä talouspolitiikka ole kovin selkeää kasvua tukevaan suuntaan - monessa paikassa mieli on matalalla. Joka tapauksessa Wittedillä erinomaista meininkiä!
1 tykkäys
Ehemot, mä en ole sun kanssa ihan samaa mieltä siitä etteikö yhtiö saisi ihan fair share of näkyvyyttä mediassa. IT alalla on 14806 yhtiötä. Näistä mikroyrityksiä on 14051, PK firmoja 705, suuria yhtiöitä 50 ja listattuja yhtiöitä 10. Väittäisin, että 10 listayhtiöitä saavat ihan merkittävän osan kaikesta näkyvyydestä - siitä mitä ATK firmoista medioissa kirjoitetaan.
Se mitä kirjoitetaan on ollut sitten toisaalta viime vuodet sektorilla sitä, miten vaikeaa eri firmoilla on ollut. Ehkä juuri sen vuoksi on niin mukavaa, että tällä tuloskaudella on tullut nyt hyviä uutisia. Ei voisi tulla parempaan saumaan, kun samaan aikaan meidän suomalaisten luottamus talouteen on ihan surkeaa =D
15 tykkäystä
Noin varmasti on, on todella paljon yksittäisiä toimijoita ja siinä suhteessa Witted on toki ollut julkisesti esillä. Kaikki informaatio ei kuitenkaan ole tämänkään kohdalla ja alamäessä ollut positiivista. Siksi onkin merkittävää, mikäli pysyvä käänne on saatu aikaan näin vaikeissa oloissa. Saattaa olla yrityssalaisuuden puolella miten tuo käänne on sitten lopulta tehty. Joka tapauksessa hienoa!
Webcastissa kysyttiin tuosta kannattavuustrendistä loppuvuotta kohden. Koska yhtiötä on syytetty aiempina vuosina alitoimittamisesta suhteessa puheisiin, ei johto nyt alkanut lupailemaan sijoittajille paranevaa trendiä, mutta johdolla itsellään on tällaisia odotuksissa.
9 tykkäystä
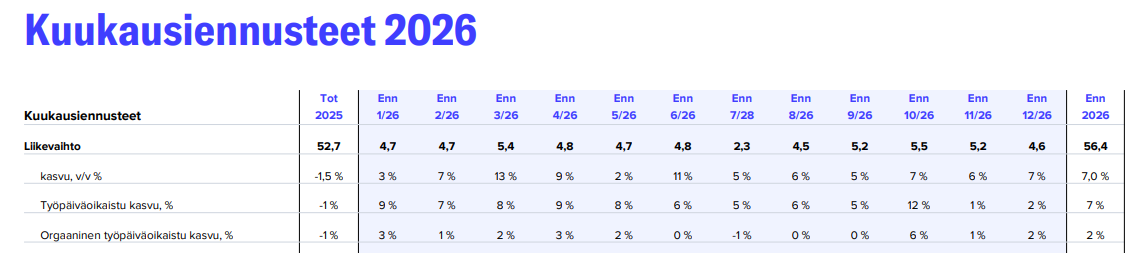
Ja jos kannattavuus kehittyi/kehittyy nyt ja mahdollisesti loppuvuonna hyvin, niin myös uusmyynnissä onnistuttiin +15% paremmin kuin viime vuonna Q1. Siihen nähden nämä Francon orgaanisen kasvun kasvuennusteet jatkosta vaikuttavat kyllä varsin vaatimattommilta:
Arvioimme myös varovaisen positiivisen markkinanäkymämme jatkuvan. Ensimmäisen
vuosineljänneksen aikana ohjelmistokonsultoinnin kysyntä sai Suomessa kirittyä kiinni
aiemmin Norjassa nähtyä pirteämpää kysyntää. Kokonaisuudessaan uusmyyntimme kasvoi euromääräisesti yli 15 % vertailukaudesta.
Noussut geopoliittinen epävarmuus on yhä tarkan seurannan kohteena ja sen kehityksen
ennustaminen on poikkeuksellisen vaikeaa. Emme ole asiakaskunnassamme kuitenkaan
nähneet konkreettisia merkkejä investointipäätösten siirtymisestä tai peruuntumisesta
ensimmäisen neljänneksen aikana.
10 tykkäystä
Huttusen haastattelu
12 tykkäystä
Raportti on pihalla. Upsidea löytyy mielestäni vielä tämän päivän nousun jälkeenkin. Tämä käänne on ollut pitkään tekeillä ja hienoa nähdä sen realisoitumisen todellinen käynnistyminen myös tulosriveillä  Oma oik. EBITA-% tälle vuodelle nousi nyt 4,0 %:iin. Potentiaalia voisi olla parempaankin Q1:n perusteella, mutta vielä en ainakaan itse uskalla lähteä isosti ekstrapoloimaan tätä suoraan.
20 tykkäystä
Nytkö se lähtee?  vihdoin ”myynti vetää!” saa numeroita viivan alle. Hyvä Witted, jatkakaa graindaamista

btw ihan en ymmärtänyt että mitä operatiivista tehokkuutta vielä haetaan lisää? Eikö firmalla ole jo IivoNiskasen rasva% ja pieni hallinto?
1 tykkäys
Kiitos @Frans-Mikael_Rostedt hyvästä ja tiiviistä raportista. Q1 oli itsellenikin etenkin kannattavuuden osalta positiivinen yllätys, ja webcastissa johdon viesti jäi itselleni melko selväksi: liiketoiminta näyttää skaalautuvan niin, että liikevaihdon kasvu alkaa näkyä aiempaa voimakkaammin myös tulosrivillä. (tätä on odotettu  )
Itse yritän katsoa Wittediä enemmän 3-5 vuoden aikajänteellä kuin seuraavan 12 kuukauden ennusteiden kautta. Kiinnostava kysymys ei ehkä ole niinkään se, kasvaako yhtiö ensi vuonna 4 % vai 7 %, vaan se, voisiko tästä muodostua pidemmällä aikavälillä selkeä compounder-tyyppinen kasvuyhtiö.
Q1 perusteella yhtiössä näkyy ainakin joitain kiinnostavia elementtejä:
-kansainvälisen liiketoiminnan kannattavuus paranee
-uusmyynti kiihtyy
-kulurakenne on keventynyt
-johto puhuu halusta olla kasvuyhtiö
Muutama kysymys pidemmän aikavälin potentiaalin ymmärtämisen näkökulmasta:
-
Mikä on mielestäsi suurin syy siihen, ettet näe Wittedille selvästi vahvempaa orgaanista kasvua 3-5v aikavälillä? Onko kyse markkinasta, kilpailuasemasta vai liiketoimintamallin rajoitteista?
-
Näetkö yhtiöllä jotain aidosti kestävää kilpailuetua, joka voisi mahdollistaa markkinaa selvästi nopeamman kasvun 3-5 vuoden aikana? Vai onko kyse mielestäsi enemmän perinteisestä it-konsulttitalosta ilman selkeää rakenteellista etua?
-
Jos oletetaan, että markkina normalisoituu 2026-2029 välisenä aikana ja IT-kysyntä palaa vahvemmaksi, mikä olisi realistinen bull case Wittedille viiden vuoden päähän liikevaihdon kasvun ja kannattavuuden osalta?
-
Mitkä konkreettiset mittarit tai kehityssignaalit saisivat sinut muuttamaan näkemystäsi niin, että pitäisit yhtiötä aidosti kasvuyhtiönä (sanotaan orgaansiesti +10%) etkä vain matalan kasvun konsulttitalona?
-
Kuinka paljon nykyennusteissasi painottuu viime vuosien heikko markkina verrattuna siihen mahdollisuuteen, että yhtiö olisikin siirtymässä uuteen, kannattavamman kasvun vaiheeseen?
Kiitos 
11 tykkäystä
Kiitos raportista Franco! Vähän tuntuu, että myös Inderesin analyysi on lähtenyt mukaan Wittedin “kampanjaan”, missä ei enää lupailla/ennusteta liikoja. Underpromise ja overdelivere.
5 tykkäystä
Näin it-konsulttina pakko kommentoida tähän, että mielestäni alalla kestävän kilpailuedun (ns. vallihauta) luominen on lähes mahdotonta. Menestyminen perustuu asiakasluottamukseen. Asiakkaat ostaa mielellään samoilta henkilöiltä, jotka ovat aiemmin olleet toimittamassa onnistunutta projektia. Nämä henkilöt voivat olla devaajia, projektipäälliköitä tai asiakasvastaavia, pääasia on se henkilötason luottamus.
Tästä seuraa se, että henkilövaihdokset joko toimittajan tai asiakkaan päässä ovat aina se kohta, missä toimittajan vaihdon todennäköisyys on suurin. Asiakkaan päässä tapahtuvaan vaihtuvuuteen ei toimittaja hirveästi voi vaikuttaa, mutta toimittajan omaan vaihtuvuuteen kyllä. Tämän vuoksi henkilöstötyytyväisyys on äärimmäisen tärkeää it-konsulttitaloille.
Rekrytoinneissa onnistuminen on samasta syystä kriittistä. Tekninen osaaminen on devaajia rekrytessä tietysti tärkeää, mutta lopulta asiakaspysyvyyden kannalta vähintään yhtä tärkeää on, että projektitiimin kommunikointi asiakkaan suuntaan toimii. Pitemmällä tähtäimellä tärkeää on, että firmassa ei ole ilmapiiriä myrkyttäviä henkilöitä. Molemmilla tavoilla epäonnistuneita rekryjä on tullut nähtyä.
14 tykkäystä
Kiitos erinomaisista kysymyksistä! Kvartaalipäivityksissä helposti tuleekin pyörittyä turhan lyhyen aikavälin ympärille, vaikka pitkä peli on tottakai aina taustalla. Kasvukysymykset ovat myös erittäin tärkeitä, koska sieltä se isoin upside tulee pitkällä aikavälillä. Tässä tulee nopeasti kirjoitettuna vastauksia, pahoittelut, jos ajatuksenvirtaa on vaikea välillä seurata.
Mikä on mielestäsi suurin syy siihen, ettet näe Wittedille selvästi vahvempaa orgaanista kasvua 3-5v aikavälillä? Onko kyse markkinasta, kilpailuasemasta vai liiketoimintamallin rajoitteista?
Tekoäly, tiukka kilpailutilanne, julkisen sektorin säästätarpeet. Myönnän, että kasvuennusteeni ovat ehkäpä varovaisen puoleiset tällä hetkellä.
Wittedille julkkarin paino on hyvin pieni, mutta koko IT-palvelumarkkinassa se on merkittävä asiakasryhmä ja isot säästötarpeet heijastuvat koko markkinan kilpailutilanteeseen. Käytännössä kuitenkin yksityiselläkin puolella IT-konsultit kisaavat ennen kaikkea päästäkseen suurimpien yhtiöiden toimittajiksi (Wittedillä 85 % liikevaihdosta tulee Enterprise-asiakkailta + 10 000 työntekijää). Täältä tulee vielä painetta lähivuosina. Suomen heikko taloustilanne vahvistaa myös tätä jarrua.
Uskon, että tekoälykehitys tulee muokkaamaan sitä, mitä IT-konsulteilta halutaan verrattuna aiempaan ja myös time & materiahinnoittelumalliin kohdistuu painetta. Tämä koskee ehkäpä vielä enemmän perinteisiä konsulttitaloja, jotka mielellään ovat vastuussa koko projektista vs Witted keskittyy hyvin digimatuureihin toimijoihin, jotka ovat itse vastuussa it-projektien johdosta. Minusta Markuksen kommentit siitä, että tekoälykehitys tekee kaikista yhtiöistä vielä nopeammin softayhtiöitä on helppo allekirjoittaa. Samaan aikaan kehitys tekoälyssä on niin hurjaa, että kehitystä ja vaikutusta IT-konsultitmarkkinaan on erittäin vaikea ennakoida. Witted on mielestäni ihan hyvässä asemassa joustavan mallinsa kanssa ja, koska yhtiön tavoitteena on kaikista yhtiöistä softayhtiöitä ja koska yhtiö pystyy tarjoamaan kokeneita tekijöitä asiakkaille. Uskon, että kokeneille/koville osaajille, jotka ymmärtävät myös ennen kaikkea liiketoimintaa tulee olemaan todennäköisesti kovaa kysyntää. Uskon myös, että tämä kehitys tulee pitämään alan kilpailutilanteen tiukkana ja sinne tulee myös uusia “AI-natiiveja” IT-konsulttitaloja, joilla ei ole legacybisneksen taakkaa. Tekoälykehitys voi parhaimmillaan olla selvästi positiivinen tekijä Wittedille, mutta mielestäni hurjan kehitystahdin alla on tällä hetkellä hyvä olla varovainen. Tästä kertoo myös IT-konsulttien arvostustasot ja kurssilaskut maailmalla.
Kilpailutilanne alalla on edelleen hyvin tiukka: Esimerkkinä Vincitin liikevaihto laski Q1 15 %, Netumin 25 %, Siilin 15 %. Tämä tarkoittaa mielestäni väistämättä sitä, että kilpailutilanne jatkuu tiukkana. Tilanne voi nopeasti kääntyä, mikäli kysyntä lähtee kasvuun, mutta nykyinen tilanne yhdistettynä tekoälykehitykseen ohjaa ennemminkin vielä varovaisuuteen.
Näetkö yhtiöllä jotain aidosti kestävää kilpailuetua, joka voisi mahdollistaa markkinaa selvästi nopeamman kasvun 3-5 vuoden aikana? Vai onko kyse mielestäsi enemmän perinteisestä it-konsulttitalosta ilman selkeää rakenteellista etua?
Tällä alalla mielestäni rakenteellisia kestäviä kilpailuetuja on hyvin vaikea saavuttaa.
Tällä hetkellä mielestäni Wittedillä on kaksi selkeää kilpailutekijää verrattuna suurimpaan osaan verrokeista:
Liiketoimintamalli, joka perustuu pitkälti muuttuviin kustannuksiin ja skaalautuu nopeasti ylös ja alas. Keskeisin tukeva tekijä on hyvin pieni penkkiriski ja tämän tulisi tehdä kannattavuusprofiilista myös tasaisemman, kun kiinteiden kulujen suhteellinen osuus pienenee (missä nyt ollaan otettu merkittäviä askeleita eteenpäin). Perinteisessä konsulttimallissa yhtiöt tottakai haluavat aina ensin myydä penkin tyhjäksi, jos vain mahdollista ja tämä ei välttämättä ole asiakkaan kannalta paras ratkaisu. Wittedillä ei käytännössä tällä hetkellä tätä intressiristiriitaa ole.
Tämän pitäisi tehdä myös organisaatiosta enemmän myyntiorientoituneen, mitä ei saa mielestäni aliarvioida asiantuntijabisneksessä. Tämä on esim. mielestäni myös yksi Inderesin tärkeimpiä kilpailutekijöitä.
Witted pystyy myös maksamaan asiantuntijoilleen hyviä palkkoja, mikä houkuttelee hyviä tekijöitä. Tämän merkitys mielestäni korostuu nyt vaikeassa syklissä ja tekoälyaikakaudella. Tästä todiste on myös yhtiön laskuttamat hinnat, joissa ei käytännössä ole ollut lainkaan laskua vaikeasta syklistä ja hintakilpailusta huolimatta. Tämä mielestäni kertoo siitä, että yhtiö pystyy tarjoamaan oikeanlaisia tekijöitä, joille on kysyntää. Osaltaan taustalla on myös oman suoramyynnin osuuden suhteellinen kasvu, mutta tämä on tottakai myös positiivinen tekijä.
- Tämä liiketoimintamalli ei toki ole pelkästään hyvä asia. Malli voi, erityisesti heikossa syklissä, vähentää hyvien asiantuntijoiden pitoa, koska työpaikka voidaan kokea vähemmän turvallisena. Tämä toki koskee aika samoin tavoin myös muita konsulttitaloja vs tuotetalot. Ylipäätään mallissa on isompi riski, että konsulttitalo jäisi vain välikädeksi. Erityisesti, jos sen oma suoramyynti on pienemmässä roolissa.
- Kannattavuuspotentiaali on rajatumpi tällä liiketoimintamallilla.
Tätä on kuitenkin vaikea kutsua rakenteelliseksi kilpailutekijäksi, sillä teoriassa sen kopioiminen on mahdollista ja alalta löytyy samantyyppisiä toimijoita, mutta tällä hetkellä näen sen kilpailutekijä verrattuna “perinteisempiin” toimijoihin.
Kulttuuri ja muuntaumis- /uudistumiskyky. Witted on mielestäni todistanut tässä vaikeassa syklissä, että se kykenee uudistumaan hyvinkin nopeasti. Pieni koko auttaa, mutta kyseessä ei kuitenkaan enää ole missään nimessä mikään lilliputtiyhtiö. Mielestäni tämä voi olla aidosti rakenteellinen kilpailutekijä, mutta sen arvioiminen on mielestäni hyvin vaikeaa talon ulkopuolelta ja toisaalta se on sidottu pitkälti ihmisiin. Yhtiön myyntiosaaminen (mistä voi muodostua kilpailutekijä) on myös ottanut suuria harppauksia eteenpäin, mutta tämän osalta ei mielestäni vielä voida puhua rakenteellisesta kilpailuedusta. Yhtiön poikkeuksellisen nopean kasvun historia kertoo myös siitä, että jotain erityislaatuista yhtiössä on. Tämä on mielestäni jälleen myös aiempaa relevantimpi pointti, kun kannattavuus on saatu nostettua korkeammalle tasolle ja orgaaninen kasvu on käynnistynyt samaan aikaan, kun verrokeilla on ollut hyvin vaikeaa. Vielä on toki aikaista sanoa, mutta nyt yhtiö on antanut todisteita siitä, ettei se ollut vain viime sykliin optimoitu kone.
Jos oletetaan, että markkina normalisoituu 2026-2029 välisenä aikana ja IT-kysyntä palaa vahvemmaksi, mikä olisi realistinen bull case Wittedille viiden vuoden päähän liikevaihdon kasvun ja kannattavuuden osalta?
Mielestäni raportin optimistinen skenaarioni olisi realistinen bull case tässä skenaariossa. Erityisesti kasvun osalta, mistä toki sitten se suurin upside syntyykin. 8 %:n EBITA-% olettaa, että omien työntekijöiden ja nearshoring-bisneksen (Software Sauna) osuus kasvaa lähivuosina ja yhtiö kykenee käytännössä skaalaamaan vielä merkittävästi nykyistä kiinteää kulumassaansa. Olen tehnyt optimistisenkin skenaarion ajatuksella, että sen saavuttaminen on realistista hyvässä markkinatilanteessa, ja siinäkin pitkän aikavälin kasvu taantuu 3 %:iin 2029 jäkeen ja terminaalioletus on 2,1 %.

Mitkä konkreettiset mittarit tai kehityssignaalit saisivat sinut muuttamaan näkemystäsi niin, että pitäisit yhtiötä aidosti kasvuyhtiönä (sanotaan orgaansiesti +10%) etkä vain matalan kasvun konsulttitalona?
Tosiaan kasvuennusteitani voisi kyllä kutsua varovaisiksi ottaen huomioon heikon syklin. Keskeisimmät tekijät ovat, että yhtiö kykenee todistamaan verrokkeja nopeamman kasvun ja, että se kykenee löytämään operaatiomallin, joka toimii myös tekoälyaikakaudella. Tätä mitataan mielestäni lähivuosina ja vielä tekoälyn vaikutusta ei ole juurikaan nähty mielestäni.
Suomen taloustilanteen ja yritysten investointiaktiviteetin parantuminen (isoilla yhtiöillä menee kokonaisuutena ihan hyvin, mutta kaikilla tuntuu olevan isot säästöohjelmat käynnissä) olisi selkeä triggeri myös lähivuosien kasvuennusteille. Olen varsin pessimistinen tällä hetkellä yleisen taloustilanteen kehityksestä ennusteissa.
Selkein kasvupotentiaali (pl. syklin parantuminen Suomessa) löytyy mielestäni Norjasta ja Saunan liiketoiminnasta (osuus nyt yht 35 %) liikevaihdosta). Näiden osalta ennusteitani voisi kutsua varovaiseksi ja mikäli yhtiö kykenee todistamaan näissä selkeän kasvun käynnistymisen (mistä on nyt ollut merkkejä ja Saunassa toki kasvu ollut erittäin hyvää) niin näkisin oletuksissani nousuvaraa.
Kuinka paljon nykyennusteissasi painottuu viime vuosien heikko markkina verrattuna siihen mahdollisuuteen, että yhtiö olisikin siirtymässä uuteen, kannattavamman kasvun vaiheeseen?
Kyllä se täytyy sanoa, että vielä painottuu viime vuosien heikko markkina ja monien verrokkien heikko kehitys. Mielestäni ei saa unohtaa, että taustalla oli myös 10 vuoden supersykli IT-konsulteille ja markkinan perustrendikysynnän määrittäminen on hyvin vaikeaa. Nyt osaltaan ennusteissa painottuu myös tekoälypelot, kuten ylempänä kirjoitin.
@Karhu_Hylje Monien verrokkien kehitys on sen verran heikkoa, että mielestäni vielä on hyvä pysyä suhteellisen konservatiivisella linjalla Olen myös viime vuosina koittanut panostaa paljon pois pääsemiseksi analyytikkojen perisynnistä eli liian optimististen ennusteiden laatimisesta. Optimistisena kaverina tämä täytyy koittaa aina muistaa pitää mielessä
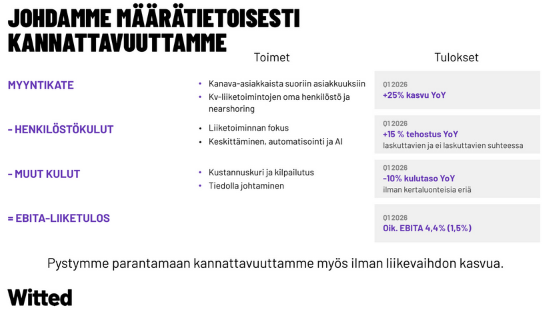
Suosittelen muuten kaikille myös katsomaan Webcastin loppuosuuden, yhtiö avasi erinomaisesti heidän näkemiään kasvu- ja kannattavuusajureita.
Tässä kannattavuusajurit
17 tykkäystä
Linkataas vielä Webcast tänne
7 tykkäystä
Nyt kun lukenut Siilin, Goforen, Digian ja muiden it-palveluyhtiöiden raportit, niin olihan Wittedin kehitys aivan toisesta maailmasta Q1. Jos Witted vetää tässä tilanteessa tällä kulmakertoimella, niin mitä on kehitystä sitten kun muutkin pääsee mukaan markkinatilanteen parantuessa?
Tänään sitten yhtiökokoukseen ja sen jatkoille hyvissä tunnelmissa 
23 tykkäystä
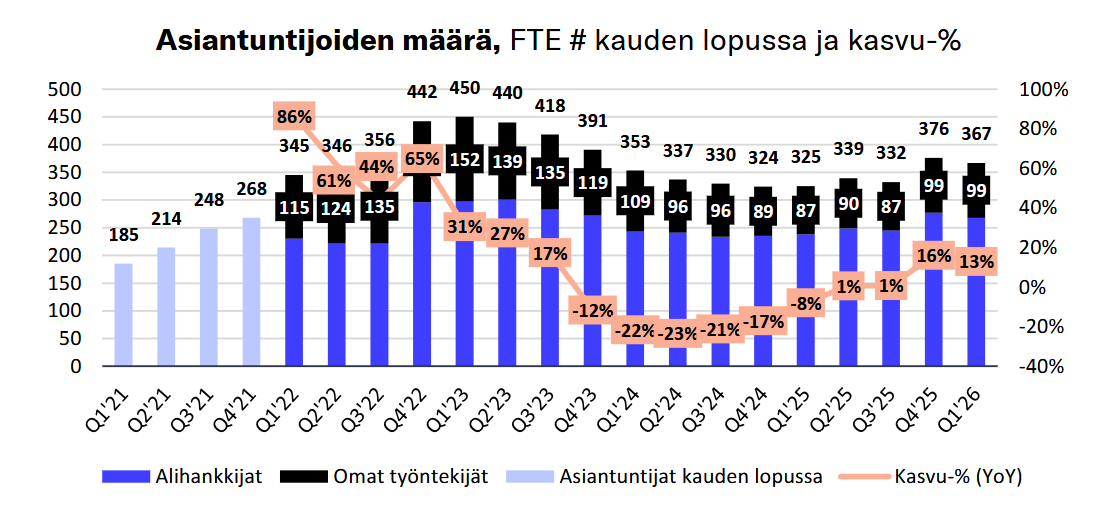
Tähän vielä lisäkommenttina, että Wittedin käänne asiantuntijamäärässä tapahtui jo vuodenvaihteen 2024-2025 jälkeen, jolloin määrä kääntyi kasvuun (Q/Q). Tämä on kyllä jopa hämmentävän hyvä saavutus huomioiden verrokkien kehitys.
Nyt luku näkyy myös liikevaihto- ja tulosriveillä. Toki erityisesti kannattavuudessa näkyy myös muut tehdyt toimet.
18 tykkäystä
Joku kyyninen voisi miettiä että onko tässä joku “kertaluonteinen” poikkeama kyseessä joka puhaltaa vauhtia Wittedin purjeisiin meren ollessa muuten tyyni. Toivotaan että myötätuuli jatkuu mutta varmaan moni odottaa Q2 tuloksenkin ennenkuin alkaa uskoa käänteeseen.
8 tykkäystä
No kuten yltä käy ilmi, niin kasvussahan on oltu jo tovi. Kannattavuuden osalta Huttunen tilinpäätöksessa lupaili näyttöjen tulevien osareiden muodossa, joista nyt saatiin ensimmäinen tässä osarissa. Vaikka puheissa koitetaan olla varovaisia, niin johdon mielissä kannattavuudellakin pitäisi olla selvä suunta. Kannattavuuden ajureita kuvattiin tosiaan hyvin webcastissä eikä ne vaikuta mitenkään kertaluonteisilta. Toki aina voi tulla hetkellisiä tai pidempiäkin takapakkeja. Tuleva näyttää, mutta jossain vaiheessa se pitää uskaltaa alkamaan luottamaankin parempaan.
Eikä tämä nykyinenkään kasvu+kannattavuus mikään hyvä taso vielä ole. Arvostukseen nähden kuitenkin ihan hyvä.
2 tykkäystä
Terve @Harri_Sieppi !
Mukava olisi kuulla myös kommenttisi Q1 tuloksesta:
-Mitkä asiat yllättivät sinut positiivisesti?
-Mistä asioista olet eniten huolissasi Wittedissä?
-Mihin asioihin tulevissa osareissa sijoittajien kannattaisi mielestäsi kiinnittää erityshuomiota?
Hyvää tulevaa vappua 
Ai mun näkemys =D. Mähän on tällainen exä, eikös olisi mukava jos Hude (toimitusjohtaja Huttunen) tulisi jakamaan ajatuksia meille omistajille
Mutta multa saa tietenkin aina näkemyksen, voi olla tai olla olematta hyvä näkemys.
Mun mielestä Q1 oli tosi hyvä. Siinä näkyy se järjestelmällinen hyvä duuni jota on tehty 2025. Se Q1hän on myyty pääsääntöisesti Q4 aikana ja ne kannattavuustoimet ylettyvät vielä pidemmälle. Oon ihan todella ylpeä Wittedistä. <3. En osaa olla oikein huolissani tässä kohtaa. En mä huomaa mitään red flägejä tai edes yellow flägejä. Varmaan kannattaa seurata ihan näitä samoja teemoja, mitä aiemminkin on nostettu esille. Minua kiinnostaa nähdä rikkooko se kannattavuuskehitys jotain niitä oletuksia joita jengi on wittedille luonut.
Matka jatkuu, Q2 sitten syytä nostaa rimaa korkeammalle, kohti sitä RuleOf20 maalia.
Hyvää vappua myös sulle Putti!
24 tykkäystä
Lupaan @Harri_Sieppi kommentoida, jos kysytään.
Tulevat osavuosikatsaukset tulevat kertomaan käänteen jatkuvuudesta, kuten @Seinakadun_Keisari nosti esiin. Nyt on takana kaksi trendiltään samanlaista kvartaalia. Joskus taannoin muistan Kauppalehden nostaneen esiin Elisan 15 peräkkäistä tulosparannuskvartaalia - siihen on vielä matkaa ja Q3:t palveluliiketoiminnassa vähän vaikeuttavat tällaisten saavuttamista, mutta esikuvia on hyvä aina olla. Ja kuten @Karhu_Hylje kommentoi, niin eihän “tämä nykyinenkään kasvu+kannattavuus mikään hyvä taso vielä ole”. Ei meistäkään. Parempi toki kuin aiemmin, mutta työtä on vielä tehtävänä.
@Putti kysymyksiin: minua ei onneksi Q1 yllättänyt. Huolenaiheeni toin mielestäni esiin (primääristi yleinen talouskehitys, toissijaisena AI:n vaikutus toimialaamme). Toki AI:n vaikutusta pidän ennemmin mahdollisuutena kuin riskinä. Sijoittajia en ala neuvomaan omalla tontillaan, joten kolmanteen kysymykseen jätän vastaamatta.
20 tykkäystä