Hyvä nosto, lisään seuraavaan raporttiin. Tässä nykytilanne.

10 tykkäystä
Moi @Harri_Sieppi !
Nyt kun et enää toimi operatiivisessa johdossa, mutta olet edelleen yksi suurimmista omistajista, olisi kiinnostavaa kuulla hieman ajatuksiasi Wittedistä nimenomaan omistajan näkökulmasta.
Muutama asia kiinnostaisi erityisesti:
-
Pitkän aikavälin potentiaali
Kun katsot Wittediä tänään omistajan silmin, mikä mielestäsi on realistinen kokoluokka yhtiölle muutaman vuoden perspektiivissä? Näetkö edelleen selkeän mahdollisuuden merkittävään kasvuun nykyisestä markkinatilanteesta huolimatta? -
Kilpailuetu
Witted on puhunut paljon freelancer-verkostomallista ja sen skaalautuvuudesta. Miten vahvana näet AI-murroksen keskellä tämän kilpailuetuna suhteessa perinteisiin konsulttitaloihin pidemmällä aikavälillä? -
Markkinasykli
IT-konsultoinnin markkina on ollut viime vuodet melko pehmeänä. Näetkö nykytilanteen enemmän normaalina syklinä vai onko toimialassa tapahtunut jotain rakenteellisempaa muutosta? -
Arvostus omistajan näkökulmasta
Ilman, että tietenkään kommentoit tarkkaa osakekurssia, miten näet Wittedin aseman suhteessa muihin pohjoismaisiin IT-konsultointiyhtiöihin, kun katsotaan kasvupotentiaalia, skaalautuvuutta ja pitkän aikavälin kannattavuutta? Onko mielestäsi jotain Wittedin tarinassa, mitä markkina ei ehkä vielä täysin hinnoittele?
Arvostaisin kovasti jos voisit avata ajatuksiasi sen verran kuin on mahdollista omistajan näkökulmasta.
Kiitos jo etukäteen!
9 tykkäystä
Moro Putti,
Hauskaa, kun laitat kysymyksiä mulle vaikka olen nyt jo 6kk ollut hiihtämässä =D. Terveisiä Lahdesta, jossa nyt viikonloppuna kisataan hiihdon MC. Minähän vastaan aina kun kysytään →
”Pitkän aikavälin potentiaali
Kun katsot Wittediä tänään omistajan silmin, mikä mielestäsi on realistinen kokoluokka yhtiölle muutaman vuoden perspektiivissä? Näetkö edelleen selkeän mahdollisuuden merkittävään kasvuun nykyisestä markkinatilanteesta huolimatta?”
→ Kyllä näen edelleen hyvät mahdollisuudet kasvuun. Markkina ei ole rakenteellisesti rajattu. Koodin määrä maailmassa kasvaa valtavaa vauhtia. Vaikka tuottavuus paranee nyt hurjaa tahtia, se ei ole johtanut siihen että uusien hankkeiden määrä pysyy samana - päinvastoin - maailmaan syntyy enemmän ohjelmistoa kuin ennen.
Tässä muuten yksi kuva, joka on kiertänyt somessa ja kuvaa aika hyvin miltä maailma näyttää teknisten ihmisten silmin:

(Somessa kiertänyt statistiikka)
”Kilpailuetu
Witted on puhunut paljon freelancer-verkostomallista ja sen skaalautuvuudesta. Miten vahvana näet AI-murroksen keskellä tämän kilpailuetuna suhteessa perinteisiin konsulttitaloihin pidemmällä aikavälillä?”
→ Mun mielestä yhtiö on poikkeuksellisen vahvassa positiossa. Verkostomallissa yksi keskeinen etu on se, että kapasiteettia voidaan kasvattaa ilman että organisaation koko kasvaa samaa tahtia.
Jos kysyntä kasvaa, pullonkaula siirtyy lähes aina osaajiin. Siinä tilanteessa verkostomalli voi olla todella vahva. Me nähtiin tämän mallin toimivan hyvin jo silloin, kun yhtiö kasvoi nopeasti ensimmäisen kymmenen vuoden aikana.
”Markkinasykli
IT-konsultoinnin markkina on ollut viime vuodet melko pehmeänä. Näetkö nykytilanteen enemmän normaalina syklinä vai onko toimialassa tapahtunut jotain rakenteellisempaa muutosta?”
→ Tässä 6kk hiihtoloman aikana tein gradun tästä aiheesta, joten teema on ollut aika lähellä viime aikoina.
Aineiston perusteella kysyntä heikkeni nopeasti vuosien 2022–2024 aikana, mutta yritysten perusliiketoimintamallit eivät muuttuneet. Yritysten oma tulkinta tilanteesta on ollut pääosin syklinen. Kyse näyttää siis enemmän markkinasyklin korjaukselta kuin toimialan rakenteelliselta murrokselta. (haastateltu 9/10 suomalaisista listatuista IT palveluyhtiöistä - tieto ei suostunut haastatteluun)
”Arvostus omistajan näkökulmasta
Ilman, että tietenkään kommentoit tarkkaa osakekurssia, miten näet Wittedin aseman suhteessa muihin pohjoismaisiin IT-konsultointiyhtiöihin, kun katsotaan kasvupotentiaalia, skaalautuvuutta ja pitkän aikavälin kannattavuutta? Onko mielestäsi jotain Wittedin tarinassa, mitä markkina ei ehkä vielä täysin hinnoittele?”
→ Arvostustasot ovat tulleet kautta linjan alas IT-palveluyhtiöissä. Joskus sain aika paljon painetta siitä, kun Wittedin arvostus laski, mutta jälkikäteen voi kyllä sanoa että kyse ei ollut vain Wittedistä vaan koko toimialan suunnasta.
Mun oma näkemys on, että nykyiset markkinatasot eivät oikein usko Wittedin mahdollisuuksiin. Minä uskon. Wittedillä on mielestäni edessä vielä tosi hyvät vuodet.
yt. Harri
24 tykkäystä
Voi perse, mulla on jäänyt joku ’TJ-filtteri’ päälle näissä mun vastauksissa ja se tekee selvästä ajatuksesta pullamössötekstiä. Pörssikoulutuksissa tuli kaikenmaisia näppäinlukkoja asenneltua. Sorry @Putti nappasin sen nyt pois.
→ Mä uskon, että Witted pystyy tuplaamaan kurssinsa tämän vuoden aikana. Jos ei pysty niin olen jokseenkin yllättynyt.
H
22 tykkäystä
Moro Harri!
Haluaisitko vielä kertoa, että mihinkä tuo uskomuksesi perustuu?
Parantaako Witted niin paljon kannattavuuttaan tänävuonna, että kurssi tuplaa mukana? Vai hoksaavatko markkinat tänävuonna, että itseasiassa Witted onkin sen verran hyvä firma, että arvostuskertoimet voisi tuplata?
5 tykkäystä
En osaa sanoa miten kertoimet kehittyy. Sen sijaan tuo kannattavuus kehittyy kyllä hyvin ja sieltä se parannus tulee. Mielestäni jo Q4 osalta oli lupaava mutta paranee vuoden 2026 aikana, kun jo tehdyt muutokset alkavat näkyä. Sitten jos Witted saa jatkettua tuota liikevaihdon kasvua joka viime vuonna alkoi, niin se näkyy tuloksessa.
3 tykkäystä
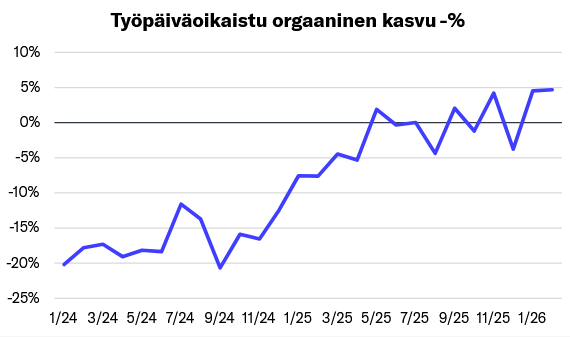
Helmikuussa Witted ylitti hieman Inderesin ennusteet liikevaihdon osalta 4,8milj€ vs 4,7milj€ ja jäi yhdellä asiantuntijamäärässä (366 vs 367). Orgaaninen kasvu ilahduttavasti siis 4,7% koko kasvun ollessa hieman yli 10%.
Arvioimme myös varovaisen positiivisen markkinanäkymämme jatkuvan, joskin noussut geopoliittinen epävarmuus on tarkan seurannan kohteena. Osaan asiakkaistamme polttoainehintojen nousu osuu negatiivisesti joko suoraan (esim. matkailu- ja logistiikka-alan asiakkaat) tai välillisesti kuluttajien inflaatiopelon kautta (esim. vähittäiskauppa). Asiakaskunnassamme on myös yhtiöitä, jotka pärjäävät paremmin epävarmoina aikoina tai nousseiden energiahintojen vallitessa, joten näkymä asiakaskysynnästä ei ole aivan mustavalkoinen. Konkreettista ostokäyttäytymisen muutosta emme asiakkaissamme ole vielä havainneet, ja uusmyynti oli helmikuussa edellisvuoden tasolla.
11 tykkäystä
Hyvin Harrin kommentti nostatti kurssia 


Noo ehkä liiketoimintatulos 4% parempi kuukaus myös auttoi
1 tykkäys
Tässä on Fransin kommentit Wittedin helmikuusta. 
Wittedin helmikuun liikevaihto kasvoi 10 % vertailukaudesta 4,8 MEUR:oon, mikä ylitti hieman 4,7 MEUR:n ennusteemme. Orgaaninen kasvu oli 4,7 % ja odotuksiamme (1,3 %) parempaa, mikä vahvistaa aiemmilla kvartaaleilla nähtyä positiivista trendiä. Asiantuntijamäärä kasvoi lähes täysin odotustemme mukaisesti 366 henkilöön (FTE), ja yhtiön kommentit kysyntätilanteesta säilyivät varovaisen positiivisina. Uusmyynti on kokonaisuutena alkuvuonna sujunut vertailukautta paremmin. Asiantuntijakohtainen liikevaihto oli myös odotuksiamme parempi ja luo edellytykset ennusteissamme vahvistuvalle kannattavuuskehitykselle. Emme tehneet katsauksen pohjalta
5 tykkäystä
Tämä trendi jatkuessaan yhdistettynä tehtyihin säästötoimiin ja Software Saunan mukaantuloon pitäisi luoda kyllä ihan hyvät edellytykset kannattavuuden nousulle kohtuulliselle tasolle. Epävarmuus toki säilyy korkeana ja monilla verrokeilla on ollut yhä hyvin vaikeaa, jonka takia konservatiivisuus on mielestäni yhä perusteltua
14 tykkäystä
Duunitori mainosteli myös aamulla lehdistötiedotteen muodossa:
Duunitorilla julkaistiin tammi–helmikuussa noin 2 300 tieto- ja tietoliikennetekniikka-alan työpaikkailmoitusta, mikä oli noin 16 prosenttia enemmän kuin vuosi sitten.
Kai siellä jotain positiivista virettä alalla on ja Wittedilla pitäisi käsittääkseni olla hyvät asemat kun kysyntä kohdistunee niihin kyvykkäimpiin ammattilaisiin.
14 tykkäystä
@Sijoittaja-alokas on tehnyt hyvän ja mielenkiintoisen haastattelun Wittedin toimitusjohtaja @markus.huttunen1 kanssa 
9 tykkäystä
Witted tiedotti eilen jatkavansa omien osakkeiden osto-ohjelmaa. Itse suhtaudun tähän positiivisesti. Näen, että yhtiön omaan hintaan, kunhan kannattavuusparannus realisoituu, on aika vaikea löytää hyviä yritysostokohteita.
15 tykkäystä
Mielenkiintoista omistajalistalta että Deviamin (toimii samalla alalla) toimitusjohtaja osti Wittedin osakkeita viime kuussa:

Wittediin johtajista Ruotsalainen vähensi:

7 tykkäystä
Toimitusjohtaja Markus Huttunen oli raapustellut tiistaina Kauppalehteen kirjoituksen:
Jotta ohjelmistokehitykselle kävisi kuin metsureille, pitäisi koodirivien kysynnän kasvaa hitaammin kuin työn tuottavuus. Kuitenkin jokainen, joka on nähnyt esimerkiksi pankin tietohallintojohtajan toivelistan, tietää, että toiveita erilaisten töiden automatisoinnille on loputon määrä, ja niiden toteutusta rajoittavat pääasiassa budjetit ja kannattavuuslaskelmat. Jos ohjelmistokehityksen tuottavuus kaksinkertaistuisi, nousisi 100 jonossa odottavaa projektia kannattavaksi investoinniksi.
Tästä syystä uskon, että tekoäly ei kutista vaan kasvattaa ohjelmistokehitysmarkkinaa. Dynamiikka on osoitettu todeksi tuotekehitysinvestoinneissa jo vuosisadan ajan.
16 tykkäystä
Frans tässä ennakoi Wittedin Q1-tulosta, joka julkaistaa ensi viikon maanantaina
Odotamme yhtiön liikevaihdon kasvun jatkuneen alkuvuonna tammi-helmikuun kuukausitiedotteiden viitoittamalla positiivisella uralla. Ennustamme kannattavuuden parantuneen vertailukaudesta operatiivisten tehostustoimien ja Software Saunan hyvän tuloskontribuution ansiosta, vaikka marginaalitaso säilyykin vielä maltillisena. Raportissa mielenkiintomme kohdistuu erityisesti orgaanisen kasvun kestävyyteen, asiantuntijamäärän kehitykseen, tekoälykehityksen vaikutuksiin sekä johdon kommentteihin yksityisen sektorin kysyntätilanteesta.
2 tykkäystä
21 tykkäystä
Oho, mikä raportti! Kannattavuus koheni merkittävästi ja paljon odotuksia enemmän. Ilahduttavasti kansainvälisesti on tehty varsinkin merkittävä tasoloikka. Kuvaukset myynnin sujumisesta ja näkymistä myös positiivista luettavaa. Asiat menee nyt sen verran hyvin oikeaan suuntaan, että tässähän on vaikea keksiä ikäviä kysymyksiä webcastiin.
Viime vuoden oikaistu ebita% Q1 oli sama kuin koko vuoden. Jos nyt vetäisi tosta tämän kvartaalin oikaistu ebita% kannattavuuden koko vuodelle niin mentäisiin jonnekin 2,5milj€ (ev/ebit(oik) 5,6x). Ottaen vielä huomioon että asiat ovat vasta alkaneet kääntymään ja tavoitteet ovat korkeammalla, niin tuo voi olla vielä suhteellisen maltillinen odotus. Orgaanista kasvuakin kertyi kuitenkin tähän paikkaan reilu 4%.
17 tykkäystä
Ja Franssin kommentit
12 tykkäystä
Wittedin tarina on ollut vuoden verran “kärsivällisyyttä, kärsivällisyyttä, kärsivällisyyttä”. Tänään kärsivällisyys palkittiin.
Olennaista ei ole ennusteen ylitys. Olennaista on että ylitys tuli neljästä paikasta yhtä aikaa. Software Sauna toimii, myyntikate nousee, kustannuskuri pitää, kansainvälinen liiketoiminta tekee plussaa. Yksittäinen positiivinen yllätys on tuuria. Neljä on rakenne.
Pieniä IT-palveluyhtiöitä on haudattu pörssissä elävältä koko vuoden. Witted nostaa nyt kätensä ilmaan ja sanoo että tässäkin markkinassa voi pärjätä, kun pelaa oikeat kortit. Tuo viesti on isompi kuin yhden yhtiön tulos.
Ohjeistus pidettiin väljänä. Q1:stä syötiin jo iso siivu vuosiennusteesta. Väljyys alkaa näyttää reservinvalmistelulta, ei epävarmuudelta. Loppuvuoden riski on ylhäällä, ei alhaalla.
Yhtiö on ostanut omiaan päivittäin viikkokaupalla. Tänään markkina antoi sille validoinnin.
Well done, samaa rataa vaan eteenpäin
36 tykkäystä