Jag såg en analys av ett företag som heter Verisign i en Sifter-video.
Jag hittade ingen egen tråd för det här företaget, så jag bestämde mig för att starta en.
Det handlar alltså helt enkelt om ett företag som äger och underhåller .com- och .net-domäner.
Några utdrag från videon: .com är den överlägset mest använda domänen och den har i praktiken en så dominerande ställning att världens teknikjättar som Amazon, Netflix och Google snällt betalar Verisign för domäntjänsten.
Anledningen till detta är det relativt förmånliga priset för tjänsten, .com-ändelsen är i praktiken en av de minsta utgiftsposterna för kunden som driver webbplatsen, och intäkterna kommer från ett oändligt antal .com- och .net-webbplatser, en enskild kund betalar cirka 8 dollar per år för detta nöje.
Värderingen är inte heller omöjlig om man relaterar till hur högt kvalitetsföretaget det är.
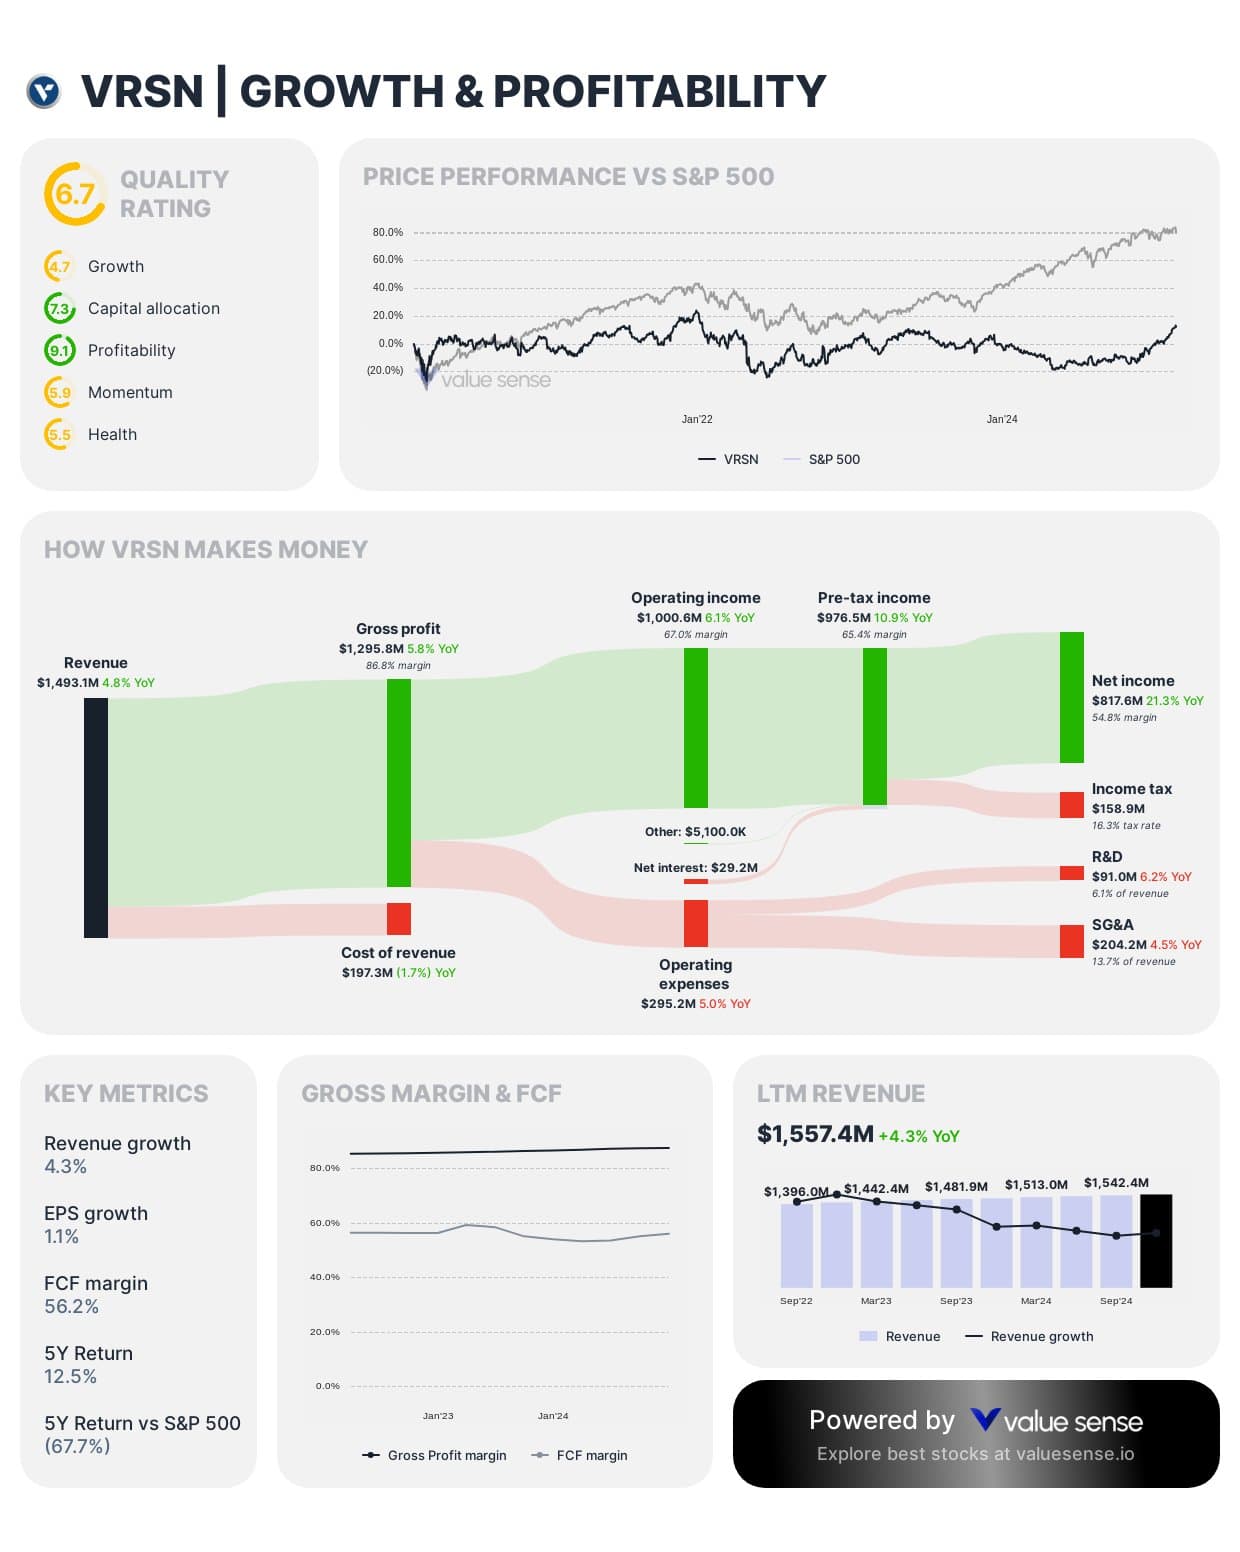
EBIT-marginalen ligger runt 50 %
Forward P/E ligger runt 37 och EV/EBITDA ligger runt 30.
Prognoserna för organisk tillväxt för den årliga omsättningstillväxten ligger runt 10 %.
Sammantaget ett intressant och enligt mig kvalitativt företag som det säkert vore trevligt att granska ytterligare med forumets kollektiva intelligens.
Verkar vara ett bra företag och förmodligen kommer det att ge goda utdelningar i år, när internetanvändningen är på en ny topp.
Framöver har de möjlighet att tjäna pengar på omregistrering av domännamn (se engelska nedan).
Trots det tycker jag att detta är i “Håll”-läge, det vill säga jag skulle inte köpa mer än.
Här är några analyser jag samlat in om VRSN:NASDAQ
Målpris 250,33 (Lågt 245,00 - Högt 260,00)
MÅLPRIS 234,50 $
Målpris 218,89 $ (22 juni efter Q1-rapporten)
Kort flottör 1,19%
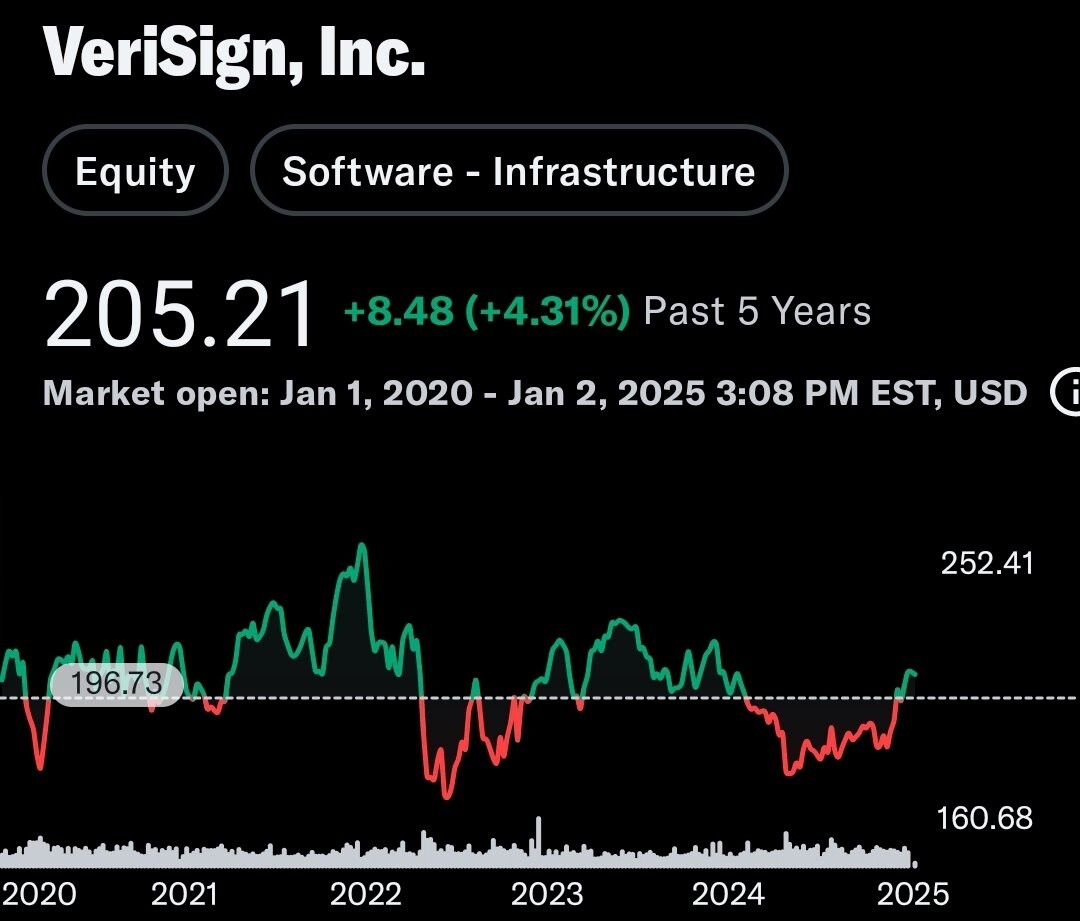
Idag, 30 juni, verkar det dock som att det vore klokt att vänta på en dipp innan man köper: )
|SMA50|4,43%|
|SMA20|3,58%|
|SMA200|11,58%|
En risk kan vara monopolställningen, men jag tror inte att Biden kommer att avveckla dessa. Det kan dock påverka prissättningen via ICANN.
Bakgrund:
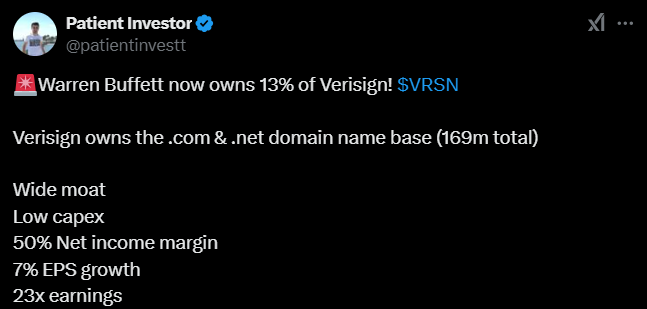
upprätthåller 168 miljoner namn.
.com- och .net-poolen växte med 4,6% på årsbasis,
.com/.net-registreringar förväntas ha förnyelsefrekvenser på 75,9% under Q1
företagets affärsmodell är mycket passiv och kräver triviala CAPEX (3% av intäkterna)
projekt växer med 7,25% årligen
företaget har återköpt 57% av sina egna aktier under de senaste 15 åren.
Företaget har visserligen annan verksamhet, men det mesta verkar ändå kretsa kring domänhanteringen?
Hur stark grund har detta för framtiden?
När blir .com, .cc, .tv och .net omoderna och företag går över till andra “snyggare” toppdomäner?
Inget hindrar dem från det.
Nya generiska toppdomäner läggs till hela tiden, och många stora företag har redan reserverat sina egna (t.ex. .google, .apple osv.).
När man investerar i företaget, baseras värderingen då på tron att företag i framtiden kommer att föredra dessa toppdomäner?
EDIT: Även om dessa toppdomäner är populära och “etablerade”, uppfylls inte den “domänmonopol” som rubriken annonserar, enligt mig.
Företagets tillväxt har under en tid bara varit några procent per år. Vad ligger bakom som skulle kunna få tillväxten att accelerera till tvåsiffriga tal under de kommande åren?
Företaget verkar använda allt fritt kassaflöde till att köpa egna aktier. Värderingsnivån har blivit så hög att företaget inte längre kan minska antalet aktier med mer än drygt en procent per år. En stor skillnad mot tidigare år, då värderingsnivån var på en rimlig nivå och fördelen för aktieägarna var mycket betydande.
Företaget har en utmärkt nisch, men jag skulle inte betala 40 gånger vinsten för en så långsamt växande verksamhet.
På grund av monopolställningen har bolaget slutit ett avtal med tillsynsmyndigheterna som tillåter dem att höja priserna med högst 7-8% per år.
Marknaden i sig växer med 2-3%, vilket är grunden för omsättningstillväxtprognoserna.
Jag håller delvis med om den något höga värderingen, men jag tror att detta är ett företag av högsta kvalitet som klarar sig på vilken marknad som helst.
Detta skulle enligt mig vara ett av de företag man utan tvekan skulle kunna plocka upp vid en dipp när marknaden är i oordning, förhoppningsvis inom en snar framtid.
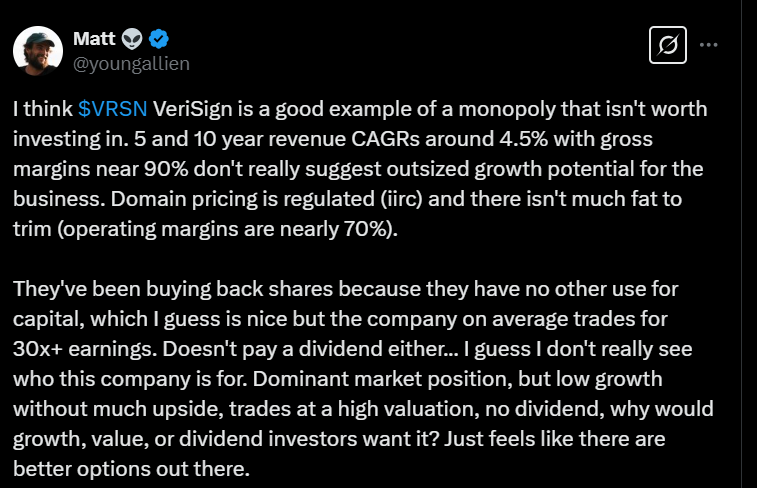
Här är en relativt bäraktig tweet om detta företag.
Tweetaren säger att VeriSign är ett monopol som man inte bör investera i. Han säger bland annat att dess tillväxtutsikter är dämpade, dessutom konstaterar han att omsättningen växer långsamt och det hjälper inte att den är så högt värderad. INTE HELLER NÅGON UTDELNING.
om det monopolet är evigt så skulle man kunna tänka sig att priset är till och med billigt. ingenting är dock evigt hittills och som sagt finns det också en regleringsrisk. enligt mig innehåller priset dessa komponenter.