Unity Software Inc - spilindustriens og metaversets største mulighed?

Selvom jeg nu har brugt en del tid på forummerne, tænkte jeg endelig, at det var på tide at åbne min første tråd. Jeg har længe fulgt Unity Technologies (Unity Software Inc, NYSE: U) og besluttede mig endelig for at investere med en lille startkapital (samtidig med at kursen steg til ATH-niveauer :sweat_smile:), så lad os samtidig oprette en tråd. Firmaet er blevet berørt i nogle diskussioner på forummet (f.eks. i QT- og spilindustri-trådene), men jeg har ikke set meget diskussion om det – er der andre Unity-investorer blandt forummedlemmerne?

Produkt:

  • Unitys kerneprodukt er Unity-motoren – en grafikmotor, der især bruges til at lave forskellige spil, men i stigende grad også til anden professionel brug, såsom industriel 3D-design.
  • Omkring motoren er der bygget mange forskellige softwareløsninger (og også servicevirksomhed): bl.a. Unity Ads reklameplatformen, 3D-marketing- og salgsværktøjet Unity Forma og meget mere.
  • Derudover driver Unity Unity Asset Store, hvor designere kan sælge deres skabte grafiske aktiver til andre (og Unity tager en bid af hvert salg).

Prissætning:

  • Unitys kerneprodukt fungerer med årlige licenser. Prisen afhænger af teamstørrelse og andre parametre, men ligger i størrelsesordenen nogle hundrede dollars pr. måned pr. bruger (baseret på websideundersøgelse, sandsynligvis med årlig fakturering).
  • Gratis prøveversioner er også tilgængelige i en begrænset periode.
  • En helt gratis version er tilgængelig for enkeltpersoner og små organisationer => Opmuntrer til at prøve og bidrager delvist til licenssalg.

Firmaets korte historie

  • Grundlagt i 2004 i København under navnet Over the Edge Entertainment, i dag med hovedkvarter i San Francisco.
  • 2007: Virksomhedens navn ændres til Unity, og det er en af de første 3D-motorer, der understøtter den første iPhone.
  • 2010: Unity Asset Store lanceres.
  • 2014: Unity køber finske Applifier. Den oprindelige CEO og grundlægger David Helgason træder tilbage, og den nye (nuværende) CEO John Riccitiello tiltræder.
  • 2016-2018: Flere finansieringsrunder. Ved afslutningen af finansieringsrunden i 2018 estimeres virksomhedens værdi til omkring 3 milliarder dollars. En hyppig række af virksomhedskøb begynder.
  • 2020: Unity børsnoteres på New York Stock Exchange med en værdiansættelse på omkring 13,7 milliarder dollars.

Vækst og virksomhedskøb:

  • Unity foretager aktivt virksomhedskøb: den seneste erhvervelse, der blev annonceret denne uge, er købet af Peter Jacksons effektfirma Weta Digital for 1,6 milliarder dollars. Dette vil helt sikkert tilføre huset grafisk ekspertise på højt niveau.
  • Inden for de seneste 12 måneder har der været mindst 5 virksomhedskøb eller købsintentioner, og i tidligere år er der også foretaget meget aktive køb.
  • Virksomheden har også aktiviteter i Finland (hvorfra de i 2014 købte Applifier, hvis teknologi dannede grundlag for udviklingen af Unitys reklameteknologi Unity Ads).
  • Virksomheden er vokset stærkt: I Q3/2021-rapporten blev det konstateret, at omsætningsvæksten var 43% i forhold til Q3/2020, og den årlige vækst har været omkring 40% siden 2018.
  • Antallet af store kunder (over 100.000 USD i omsætning pr. 12 måneder) er også stigende (Q3/21 vs. Q3/20 ca. +32%).

Aktie og nøgletal:

  • Aktien er steget omkring 165% siden børsnoteringen i september 2020 (på skrivetidspunktet), og markedsværdien er allerede svimlende 51 milliarder dollars (181,94 USD pr. aktie).
  • Unity genererer stadig tab – og har gjort det siden grundlæggelsen i 2004 (selvom tabet pr. aktie er faldet: Q3/21 EPS -0,41 vs. Q3/20 EPS -0,97 USD).
  • Der er lagt helt enorme vækstforventninger i dette. Målt på nøgletal er aktien meget dyr på grund af den seneste tids stigning: P/B 26,11 og P/S 55,25 ved gårsdagens lukkekurs. Til sammenligning er f.eks. Autodesks P/S 17,89, Adobes 20,49, QTs 32,05, NVidias 35,09 og Facebooks/Metas 8,41 (og alle genererer overskud).

Risici

  • Som med andre vækstvirksomheder er der lagt meget høje forventninger til Unitys vækst (som hidtil er blevet indfriet). Hvis disse ikke opnås, vil det helt sikkert blive en kold tur.
  • Selvom antallet af kunder, der betaler meget, stiger, har Unity stadig brug for et meget stort (og konstant voksende) antal brugere for at nå målene.
  • Den teknologiske konkurrence (især med Unreal) er meget hård, og der er investeret meget i virksomhedskøb: hvis Unreal (eller en anden mindre konkurrent) er i stand til nye innovationer, som Unity ikke kan matche, kan store kundeforhold hurtigt gå tabt.
  • I fremtiden vil en større del af væksten muligvis komme uden for spilindustrien, hvor der også er mere konkurrerende software (hvis lidt mere præcist nedenfor). Der er ingen garanti for, at Unity vil være en lige så suveræn vindende teknologi i disse sektorer som i spil. Derudover kan spredning til flere sektorer medføre yderligere risiko for produktfragmentering (når man forsøger at være alt for alle).

Sammenligninger

  • Den måske mest direkte sammenligning for Unity er Unreal Engine, som ejes af Epic Games (som er vurderet til omkring 30 milliarder dollars) og ikke er offentligt noteret, så værdiansættelsen er udfordrende. Unreal foretrækkes efter min opfattelse af mange udviklere, der laver AAA-spil med stort budget, fordi imponerende grafik er lettere at implementere med den. Unity fører dog inden for indie- og mobilområdet, og købet af Weta Digital kan vende denne situation på hovedet.
  • Andre sammenligninger kunne være industriel designsoftware, men disse har en meget svagere (hvis nogen) position inden for underholdning. Eksempler er AutoDesk, KeyShot osv. Inden for grafik kunne Adobe også betragtes som en slags sammenligning.

Min investeringstese:
Unity interesserer mig især, fordi jeg tror, at det har potentiale til at blive en VIRKELIG stor aktør inden for underholdnings- og spilindustrien samt industriel design – især hvis virtual reality tager fart, som f.eks. Facebooks Mark Zuckerberg har malet et billede af. Bonussen her er dog, at Unity drager fordel uanset hvem/hvilke der vinder dette VR-kapløb, da disse VR-objekter i stor udstrækning skabes med Unity. Ifølge deres egen erklæring laves omkring 50% af alle mobilspil og omkring 60% af alt virtual reality-indhold på Unity-motoren.

Det er også fantastisk ved Unity, at indtægterne kommer fra mange kilder: Unity Asset Store, selve softwarelicenserne og annoncenetværket.

Nyttige links

Det var de vigtigste punkter. Hvilke tanker har andre forummedlemmer om Unity?

53 Synes om

God åbning!

Jeg har ikke tid til at kommentere mere lige nu, men jeg nævnte Unitys Q3 webcast og metaverse i spilvirksomhedstråden i går.

Jeg kom selv med i dette efterdønningerne af en spilvirksomhedspodcast for lidt over et år siden. Jeg tror, det var en video af Ate og Verneri, hvor Unity blev nævnt i et par minutter.

9 Synes om

Meget god åbning! Hvad kunne man tilføje til det :slight_smile:. Men jeg har også en lille del af denne i min portefølje, og af stort set de samme grunde. Jeg har ikke dyb ekspertise inden for branchen, men jeg er glad for at være med i et sådant selskab. Oprindeligt ledte jeg efter et spilfirma til porteføljen, men så indså jeg, at jeg hellere ville eje et firma, hvis produkt bruges til at lave spil, og oven i købet får vi også del i indtægterne fra de producerede spil.

Jeg er enig i, at Unity ser ud til at have en meget stærk position til at vokse yderligere, hvis AR/VR slår igennem, og der synes at være ret lidt konkurrence? Epic’s Unreal Engine (der synes ikke engang at være en mobilversion), hvad ellers? Derudover, hvis nye konkurrenter dukker op i branchen, vil det tage et stykke tid at udvikle et tilsvarende niveau af software, og det vil koste en masse penge, så jeg ser det som en ret stærk voldgrav.

7 Synes om

Den Q3-gennemgang var god, lad os også linke den her:

https://s26.q4cdn.com/977690160/files/doc_financials/2021/q3/Q321-Earnings.mp4

I webcasten blev det nævnt, at der vil komme yderligere investeringer i at skabe digitale tvillinger med både forbrugerprodukter og større enheder som hele byer – så anvendelsesmulighederne ser ud til at udvide sig mere og mere :smiley:

Der var også en brancheudvidelse i sidste uge, hvilket betyder, at der nu investeres massivt i at udvide anvendelsesområderne (og forhåbentlig holder væksten stand).
https://venturebeat.com/2021/11/13/unity-moves-robotics-design-and-training-to-the-metaverse/

Nu, efter at have undersøgt dette mere i weekenden, ser jeg den største risiko som den meget hurtigt opsvulmede værdiansættelse: multiplikatorerne er nu ekstremt høje, og der må ikke være den mindste revne i væksten. Jeg vil nok selv starte et lille, moderat købsprogram her for at øge min position, fordi det simpelthen ville være for anstrengende at investere et større beløb med det samme fra disse niveauer (og hvis kursen falder kraftigere, så køber jeg mere).

6 Synes om

God åbning, jeg følger interesseret med i tråden. Jeg har (endnu) ikke Unity i min egen portefølje, men købte lidt til min kones portefølje i foråret. Jeg har overvejet at tanke op, men der er hver gang dukket en mere interessant mulighed op for de penge, min kone har tilføjet. Jeg må hellere tage mig tid til at sætte mig mere grundigt ind i det.

3 Synes om

En lille slåfejl. Det burde være milliarder.

1 Synes om

Sandt - lad mig rette det :sweat_smile:

Jeg har undersøgt dette emne lidt mere og fundet en hel del at hype over :smiley:

Emnet er ret nyt for mig, så ret mig venligst, hvis jeg har misforstået noget.

Riccitiello henviser vel her i det mindste (især?) til Facebooks/Metas 10 milliarder investeringer i metaverset i år (og voksende i de kommende år). Som en opsummering besluttede Meta at adskille udviklingen af metaverset under Reality Labs, som fremover vil blive rapporteret som et separat segment.

Labs er stort set lig med Oculus, som FB erhvervede i 2014. Hovedproduktet er VR-briller og dertilhørende apps og tjenester. Jeg antager, at de 10 milliarder vil blive brugt på hardware- og softwareinvesteringer relateret hertil. Her kommer vi til Unity.

Fra Oculus’ hjemmeside fremgår det, at de største app-engines for Oculus er Unitys Unity3d og Unreal Engiens U4E. Med hensyn til spil har den traditionelle opdeling været (som også nævnt i åbningen), at Unreal er stærk inden for AAA-spil, og Unity er inden for indie-, mobil- og 2D-spil. Begge investerer dog samtidig i hinandens territorier (f.eks. har Unity fokuseret på grafik).

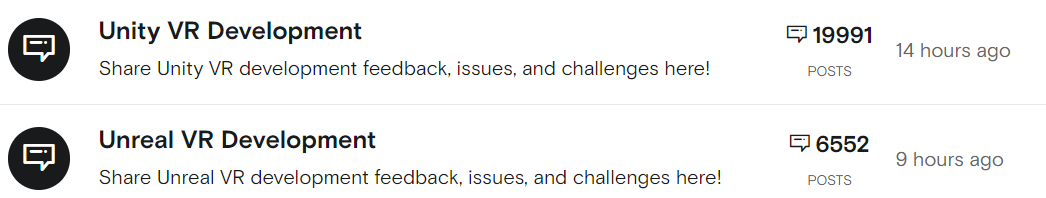
Et hurtigt kig på Oculus’ forum, hvor der findes udviklersupport til både Unity og Unreal. Der er ca. 3 gange mere diskussion i Unity-tråden end i Unreals. Ud fra dette tør jeg konkludere, at der er flere, der udvikler med Unity end med Unreal (kan dog også betyde, at Unitys problemer er mangedoblet :smiley: )

Derudover, i Oculus’ åbne stillinger finder man 75 job ved at søge på ‘unity’ og 50 job ved at søge på ‘unreal’. I mange stillinger nævnes dog et krav om kompetencer inden for mindst ét eller begge værktøjer.

Kort sagt, Meta investerer i år og de kommende år titusindvis af milliarder i Oculus, hvor Unity har en meget stærk position. Ikke dårligt!

Lad os vende tilbage til milliard-investeringerne, som en relateret præsentation er linket til i FB-tråden.

Præsentationen nævner 13 forskellige teknologier (ved 1.01.55), som er nødvendige for at nå næste niveau i metaverset. Blandt disse fremhæver de avatarer som det vigtigste, fordi “metaverse handler om at forbinde mennesker” (# Nokia). [Eye tracking er også nævnt, # SmartEye]. Dette får mig til at tænke på opkøbet af Weta Digital, som netop opfylder dette behov (3D-indholdsoprettelse osv.).

image

image

Alt i alt er Unitys fremtid fuld af store muligheder. Det er endnu ikke helt klart for mig, hvad disse muligheder kan betyde for pengestrømmene. Dette skal jeg dykke bedre ned i fremover.

E: Unity og metaverset nåede allerede Verners morgenmadsliste :partying_face:

12 Synes om

God åbning! Unity er i min portefølje, virksomheden har været aktivt overvåget i år, og endelig fandt jeg en passende købsmulighed i oktober-dykket. Alt relateret til Metaverse har været i en stærk opadgående trend den seneste måned, så den seneste kursstigning er sandsynligvis mest relateret til denne hype. Bag Metaverse-hypen ser der dog ud til at være et meget usædvanligt firma, hvis platform allerede er meget populær.

Et par kommentarer til åbningen:

  • Unity fungerer som motor og platform og tilbyder licensret til dette. Med hensyn til indtjening ser jeg dog et større potentiale inden for serviceforretningen, hvor Unity tilbyder brugsbaserede tjenester til markedsføring og vedligeholdelse af applikationer udviklet på platformen. Det betyder praktisk talt, at jo bedre de applikationer (spil og andre), der er udviklet på Unity-platformen, klarer sig, jo flere penge tjener Unity. For eksempel har Shopify meget succesfuldt udnyttet en lignende indtægtslogik.

  • Som jeg forstår det, er tab af eksisterende kunder ikke særlig sandsynligt uden betydelige kvalitetsproblemer, da det er alt andet end nemt at skifte platform. Jeg ser således fastholdelse af eksisterende kunder mere som en styrke end en risiko.

5 Synes om

Det er en god åbning,
Jeg har også fulgt U, prisen hoppede, og det er, hvad der sker med “disse”, jeg ville ikke have investeret overhovedet endnu, måske hellere direkte i Meta, som jeg heller aldrig har ejet, men det ville være en idiotsikker investering.

Der tales ret lidt om valutakurser, alene på grund af dollar-euro-kursen er det virkelig svært at investere i USA lige nu, efter min mening er det ikke nok som årsag, at euroen fortsætter med at svækkes.
Jeg har 6 amerikanske selskaber tilbage i min portefølje, og det har været en fornøjelse at følge værdistigningen alene på grund af kursændringen.

2 Synes om

Lad os opdatere tråden efter lang tid. Nu er der igen interessante nyheder om virksomhedsopkøb!

Unity opkøber Ziva Dynamics, en virksomhed der producerer avanceret 3D-figurmodelleringssoftware. Der er tale om en virksomhed med færdig software, altså ikke noget konceptuelt produkt.

Deres software gør det lettere at skabe mere realistiske og troværdige menneske-, dyre- og andre figurer samt modellere bevægelse (f.eks. tøj). Jeg ser, at dette yderligere forbedrer Unitys anvendelsesmuligheder i spil og, måske endnu vigtigere, uden for spilindustrien, for eksempel i forskellige simulatorer eller endda i filmindustrien, og udfordrer de mere traditionelle spillere i disse brancher. Dette hjælper også med at udfordre Unreal Engine’s tilsvarende funktioner, som for nylig blev annonceret.

Linksene indeholder også nogle eksempler på videoer, og resultatet er ret imponerende.

Købsprisen er mig bekendt ikke offentliggjort. Ifølge Crunchbase har de modtaget cirka 10 millioner i seed-finansiering i 2020, så dette er sandsynligvis ikke en kæmpe handel økonomisk – fordelene vil vise sig på længere sigt.

10 Synes om

Dette hænger stærkt sammen med købet af Weta Digital i efteråret, hvis idé især var at gøre det lettere at udvikle avatarer med Unitys værktøjer.

Det ser ud til, at Unity har en klar vision, og dette opkøb supplerer den meget godt fra et teknologisk synspunkt.

4 Synes om

Nå, resultaterne for 2021 udkom i går aftes, og de var ret gode (aktiekursen var også op ca. 15% efter markedet).

Her er mine egne tanker og pointer – tallene er indsat nedenfor:

  • Selv hvis man fuldstændig glemmer metavers-hypen, fortsætter Unity generelt med stærk performance og vækst, samtidig med at produktets kapaciteter udvides.

  • Tabet blev dybere, primært på grund af ekstra omkostninger fra optionsprogrammer, som f.eks. virksomhedsopkøb helt sikkert medfører. Dette vil sandsynligvis også afspejles i næste års resultat, da store opkøb allerede er foretaget i indeværende år – og der vil sandsynligvis også blive foretaget flere. Dette er lidt bekymrende, men på den anden side skaber det stadig imponerende vækst. Kontantbeholdningen faldt med omkring 17% sammenlignet med sidste år, men der er stadig over en milliard dollars i kontantbeholdning. Gælden steg naturligvis også som følge af virksomhedsopkøbene. Dette skal overvåges over en periode på et par år for at se, hvordan situationen udvikler sig.

  • Væksten er fortsat meget imponerende i både Create (41% vs. 2020) og Operate (51%) segmenterne. For dette år forudses en lille opbremsning (34-36% årlig vækst), men hvis virksomhedsopkøb osv. fortsætter, kan dette let overgås. Marketing og salg har også fået øgede investeringer (salgs- og marketingomkostninger steg ca. 45% vs. 2020). Som en hurtig påmindelse dækker Create-segmentet primært månedlige abonnementprodukter (f.eks. kernegrafikmotoren), og Operate dækker monetisering af indhold (Unity Ads og software, der muliggør køb i appen, f.eks.).

  • Det er endnu ikke fremhævet i pressemeddelelsen på talniveau, men ikke-gaming aktiviteter og anvendelsesområder udvikler sig også godt. Her er der et enormt vækstpotentiale i fremtiden, hvis spilsektoren begynder at mættes (men andelen stiger f.eks. stadig inden for mobil, og jeg ser også, at AAA-titler i fremtiden vil blive mere attraktive at lave med Unity, i hvert fald delvist, kontra Unreal, når integrationen af virksomhedsopkøb skrider frem). Især 2D- og VR/AR-løsninger (som er i Create-segmentet), der er skabt til industrielt/professionelt brug, tilbyder efter min mening et enormt vækstpotentiale.

Unity’s Create Solutions accelererede hele året:** Create Solutions oplevede et stærkt år på tværs af spil og ikke-spil. I slutningen af 2021 lancerede AAA-udgivere og platformudbydere særligt spil lavet med Unity, herunder Riot Games’ Ruined King: A League of Legends Story. Unity fortsatte med at udvide markedsandelen inden for de top 1.000 mobilspil i 2021.

Uden for gaming førte Unity’s RT3D-kapaciteter til flere kunder på tværs af industrier og anvendelsessager til at implementere Unity-software som en del af deres digitale strategier. For eksempel samarbejder Hyundai Motors og Unity om at forbinde en fysisk fabrik med dens digitale tvilling for at forbedre anlægsstyring, drive produktivitet og innovere i fremstillingsprocessen. eBay samarbejdede med Unity for at gøre det muligt for sælgere at fremvise den faktiske vare, de sælger, i Unity’s proprietære, interaktive 360-visning.

Fjerde kvartal 2021 Finansielle højdepunkter

  • Omsætningen var $315,9 millioner, en stigning på 43% fra fjerde kvartal 2020.
  • Omsætningen fra Create Solutions var $99,9 millioner, en stigning på 49%; Omsætningen fra Operate Solutions var $194,6 millioner, en stigning på 45%; Omsætningen fra Strategic Partnerships and Other var $21,3 millioner, en stigning på 12%, hver sammenlignet med fjerde kvartal 2020.
  • Driftstab var $144,8 millioner, eller 46% af omsætningen, sammenlignet med et driftstab på $80,8 millioner, eller 37% af omsætningen, i fjerde kvartal 2020. Disse resultater blev påvirket af en stigning i aktiebaserede kompensationsomkostninger.
  • Non-GAAP driftstab var $12,0 millioner, eller 4% af omsætningen, sammenlignet med et non-GAAP driftstab på $20,1 millioner, eller 9% af omsætningen, i fjerde kvartal 2020.
  • Grundlæggende og udvandet nettotab pr. aktie var $0,56, sammenlignet med grundlæggende og udvandet nettotab pr. aktie på $0,31 i fjerde kvartal 2020.
  • Grundlæggende og udvandet non-GAAP nettotab pr. aktie var $0,05, sammenlignet med grundlæggende og udvandet non-GAAP nettotab pr. aktie på $0,10 i fjerde kvartal 2020.
  • 1.052 kunder genererede hver mere end $100.000 i omsætning i de seneste 12 måneder pr. 31. december 2021, sammenlignet med 793 pr. 31. december 2020.
  • Den dollarbaserede nettoudvidelsesrate pr. 31. december 2021 var 140% sammenlignet med 138% pr. 31. december 2020.

Hele året 2021 Finansielle højdepunkter

  • Omsætningen var $1,1 milliarder, en stigning på 44% fra 2020.
  • Omsætningen fra Create Solutions var $326,6 millioner, en stigning på 41%; Omsætningen fra Operate Solutions var $709,1 millioner, en stigning på 51%; Omsætningen fra Strategic Partnerships and Other var $74,8 millioner, en stigning på 7%, hver sammenlignet med 2020.
  • Driftstab var $531,7 millioner, eller 48% af omsætningen, sammenlignet med et driftstab på $274,8 millioner, eller 36% af omsætningen, i 2020. GAAP-resultaterne for hele året 2021 blev påvirket af en stigning i aktiebaserede kompensationsomkostninger, samt en afgift på $49,8 millioner relateret til opsigelsen af en lejeaftale.
  • Non-GAAP driftstab var $50,7 millioner, eller 5% af omsætningen, sammenlignet med et non-GAAP driftstab på $50,6 millioner, eller 7% af omsætningen, i 2020.
  • Grundlæggende og udvandet nettotab pr. aktie var $1,89, sammenlignet med grundlæggende og udvandet nettotab pr. aktie på $1,66 i 2020.
  • Grundlæggende og udvandet non-GAAP nettotab pr. aktie var $0,22, sammenlignet med grundlæggende og udvandet non-GAAP nettotab pr. aktie på $0,39 i 2020.
  • Netto kontanter brugt af driftsaktiviteter var $111,4 millioner for 2021, sammenlignet med netto kontanter tilvejebragt af driftsaktiviteter på $19,9 millioner for samme periode sidste år. Frie pengestrømme i 2021 var USD (153,4) millioner, sammenlignet med USD (20,2) millioner for samme periode sidste år.

REDIGER: Uden for emnet, men ping @Yu_Gong til den sidste sætning. Der kommer en eller anden “matematik”-formatering, som jeg ikke kan fjerne, selv ved at indsætte som almindelig tekst. Er det en fejl i forumets stilkode eller noget lignende? :thinking: Redigeret og løst

9 Synes om

Off-topic: Dette skyldes de der dollartegn, tingene imellem dem er i matematisk syntaks. Jeg undersøger, om det kan ændres eller endda fjernes. :slight_smile: Men hvis du ændrer $-tegnene til f.eks. (dollar), så ændres formatet.

3 Synes om

Det er svært at se, hvordan Unity kan gøre forretningen rentabel. Den eneste virkelig skalerbare komponent er annoncer. Den eneste måde, jeg kan komme i tanke om, er massive prisstigninger på licenser. Men har Unity priselasticitet (pricing power)?

Du har tydeligvis ikke læst pressemeddelelsen. Størstedelen af dette tab skyldtes aktiebaseret kompensation, uden disse ville der have været et par procent negativ profit (se nedenfor). Unity ville blive rentabelt allerede i dag, hvis de opgav deres store vækstinvesteringer.

Unity har ikke en lang børshistorie, men baseret på sidste års vejledning er de forsigtige vejledere af Pekka Lundmark-typen. Vejledningen for et år siden var 23-26 %, men endte på 43 %.

12 Synes om

Ja, det læste jeg. Jeg kan bare ikke se, at sådanne Non-GAAP-tal har nogen værdi. Der står også:

Ikke-GAAP nettotab og ikke-GAAP nettotab pr. aktie har begrænsninger som analytiske værktøjer, og du bør ikke betragte dem isoleret eller som en erstatning for analyse af vores resultater, som rapporteret under GAAP. Nogle af disse begrænsninger er:

  • de udelukker udgifter i forbindelse med vores aktieaflønningsordning, selvom aktieaflønning har været og fortsat vil være en vigtig del af vores aflønningsstrategi;

Jeg arbejder i branchen, og næsten alle medarbejdere får aktiebaseret aflønning som et supplement til deres løn. Hvorfor skulle man bare kunne fjerne det fra tallene? Kunne man også fjerne lønninger fra tallene for at forskønne resultatet? Måske valgte jeg mine ord lidt for skarpt, da jeg sagde “med overskud”, men lidt blødere formuleret: hvordan kan Unity vende sin pengestrøm for at retfærdiggøre den nuværende værdiansættelse?

6 Synes om

Jeg tror ikke, at der vil opstå et problem, hvis omsætningsvæksten kan holdes på et godt niveau, og rentabiliteten vil sandsynligvis også begynde at forbedres gradvist.

Aktiebaseret aflønning er dog ofte forbundet med resultatmål, så den går sjældent automatisk, og denne komponent kan ændres over tid (især for ledende medarbejdere, der ofte har meget af dette). Aktiebaseret aflønning fremhæves sandsynligvis også ved større virksomhedskøb, hvor der så vidt jeg forstår, kan opstå større engangsbeløb, når ledelsen i den opkøbte virksomhed bindes osv. Det er altså ikke nødvendigvis en permanent tilstand.

Jeg må undersøge nærmere, om disse er blevet åbnet mere et sted (eventuelt skal jeg vente på, at den egentlige årsrapport udkommer).

Desuden ser jeg, især inden for andre områder end spil, at skalerbar omsætningsforøgelse (med lave omkostninger) er mulig. Nu er disse applikationer sandsynligvis kun i testfasen med få brugere i mange tilfælde, men hvis du får en større virksomheds hele designafdeling til at bruge Unity, vil omsætningen stige ganske betydeligt. Der er selvfølgelig også meget konkurrence på dette område, men jeg ser det ikke som umuligt.

1 Synes om

Mit argument mod Unity som investeringscase er, at denne forretning kun skalerer i henhold til antallet af brugere, men slet ikke i henhold til succesen af de endelige produkter. Væksten vil helt sikkert komme, men det vil udgifterne også. Der er hård konkurrence om udviklere, og lønningerne stiger. Produktet er godt, men tallene overbeviser mig slet ikke.

2 Synes om

Unity har allerede f.eks. Gaming Services-pakken, som slutprodukter (spil) kan bruge til multiplayer, voicechat, annoncering, indholdsdistribution osv. Og det skalerer netop i forhold til antallet af spillere. Eller misforstod jeg dit argument?

1 Synes om