Joo ajattelisin, että Telesten kannattavuus on vahvaa kun liikevoittoprosentti on tuplattu,
nythän se oli 5,8%… Mutta oikeaan suuntaan ja nyt vaan vaihtoa reippaasti lisää, tilauskanta ei siihen suuntaan vaan ole menossa…
1 tykkäys
Atte haastatteli Telesten toimaria Esa Harjua yhtiön Q1:n julkkarien jälkeen 
Aiheet:
00:00 Aloitus
00:11 Q1:n pääkohdat
01:21 Broadband Networks ‑yksikkö
03:28 Euroopan markkinatilanne
04:32 Public Safety and Mobility ‑yksikkö
05:48 Uusia asiakkuuksia
07:47 Komponenttien saatavuustilanne
09:33 Ohjeistus on ennallaan
1 tykkäys
Tässä on Atelta ja Ronilta yhtiöraportti Telestestä
Toistamme Telesten lisää-suosituksen ja 4,2 euron tavoitehinnan. Yhtiön Q1-tulos ylitti ennusteemme ja olemme tarkistaneet ennusteitamme lievästi ylöspäin. Vaikka Networks-segmentissä suurimman asiakkaan fuusio luo vielä lähineljänneksinä epävarmuutta tilausten kehitykseen, tarjoaa Euroopan markkinan piristyminen sekä molemmissa liiketoiminnoissa laajentunut asiakaspohja ja tehdyt tehostamistoimet eväät tuloskasvun jatkumiselle. Tätä myös Telesten näkymät ennakoivat. Lähivuosien tuloskasvunäkymään peilattuna Telesten osakkeen arvostus (2026e oik. P/E 10x) näyttää maltilliselta.
2 tykkäystä
Tässä on ystävämme Aten kommentit siitä, miten Teleste vahvistaa asemaansa Euroopassa Vecima-yhteistyöllä, jonka kanssa yhtiö tarjoaa avoimen hajautetun verkkoarkkitehtuurin ratkaisun Euroopan markkinoille.
2 tykkäystä
Tässä on Ronin kommentit Telesten saamista parannetuista lainaehdoista.
Teleste tiedotti sopineensa parannetuista syndikaattilainan ehdoista lainanantajapankkiensa kanssa. Päivitetyt ehdot sisältävät aiempaa alemmat lainamarginaalit, mikä heijastaa yhtiön vahvistunutta taloudellista asemaa. Lisäksi takauslimiittejä on laajennettu. Uutinen on positiivinen, mutta varsin odotettu yhtiön viime aikainen tuloskäänne sekä taseaseman vahvistuminen huomioiden.
1 tykkäys
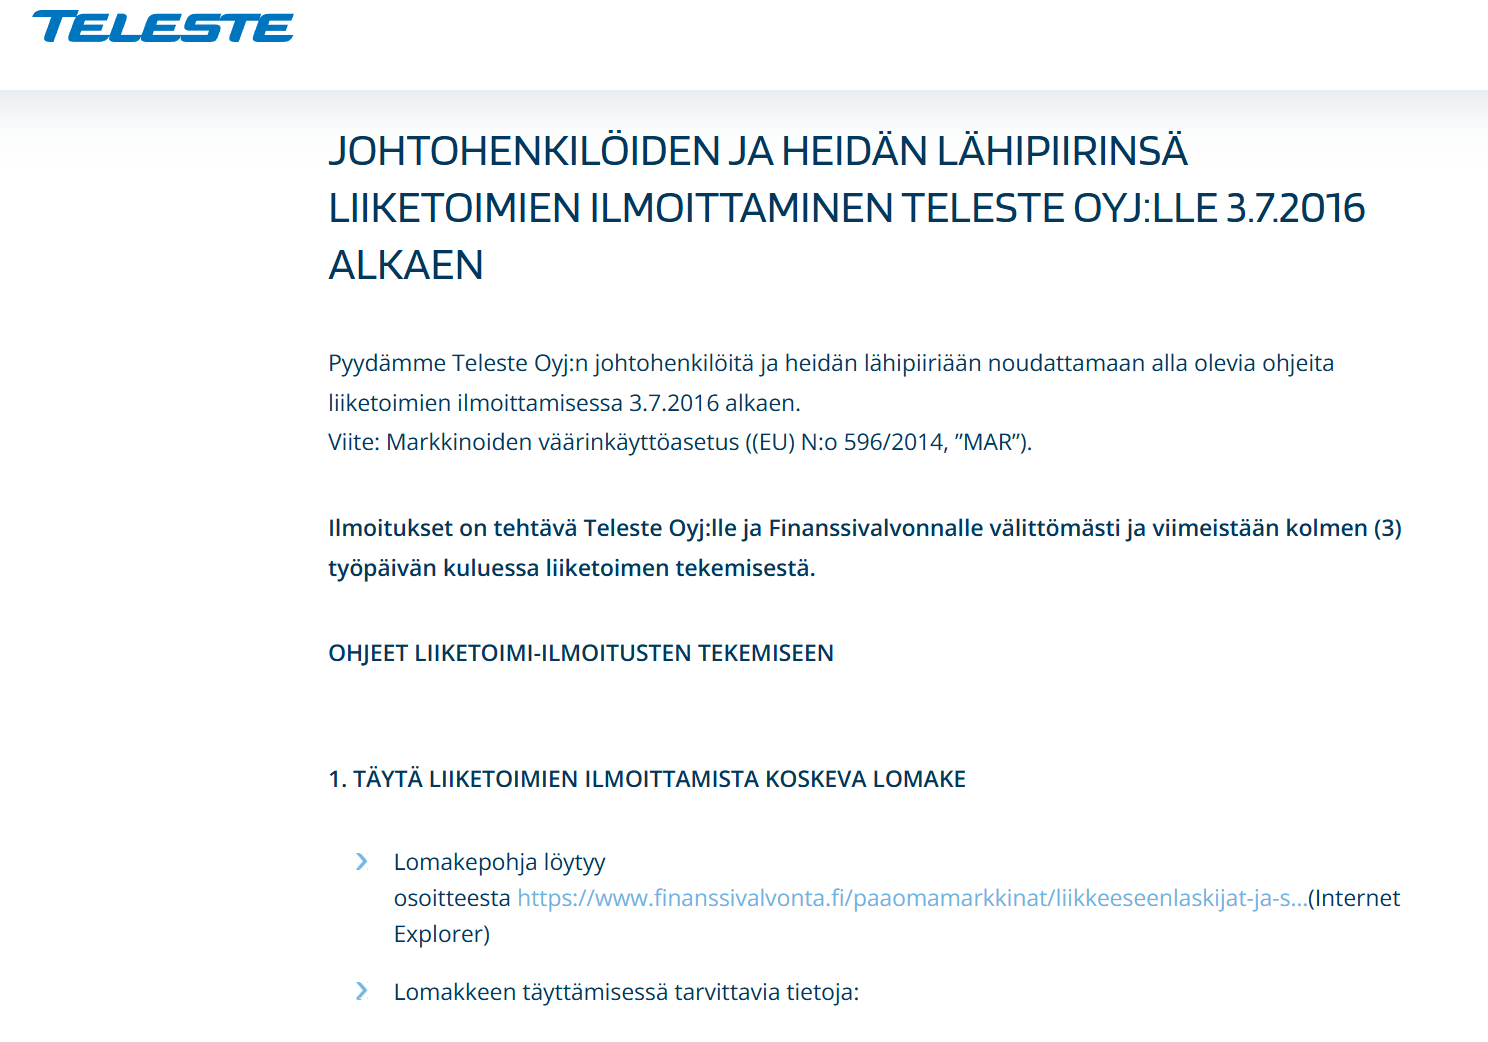
"EU:n markkinoiden väärinkäyttöasetuksen (MAR) mukaan johtohenkilön (PDMR) ja hänen lähipiirinsä on ilmoitettava liiketoimi viipymättä ja viimeistään kolmen työpäivän kuluessa liiketoimen tekemisestä. Sekä ilmoitusvelvollisen että yhtiön on huolehdittava tästä määräajasta.
Jos kaupat tehtiin 4.–5.3.2026, normaalisti markkinoiden olisi pitänyt saada tieto viimeistään noin 9.–10.3.2026 riippuen työpäivien laskennasta."
Talousjohtaja ostanut noin 25k€ osakkeita maaliskuun alussa, jolloin Q1 on jo pitkällä ja voidaan olettaa tiedon asymmetriaa vs. markkinat.
Ei tainnut mennä ihan by-the-book? Kertonee jotain, vaikka ostot yleisesti positiivinen signaali onkin.
1 tykkäys
Hyvä bongaus. Enpä huomannut päivämääriä. Ihan pieleenhän tuo sisäpiiri-ilmoitus on mennyt, ja kyse vielä CFOsta. Hohhoijaa
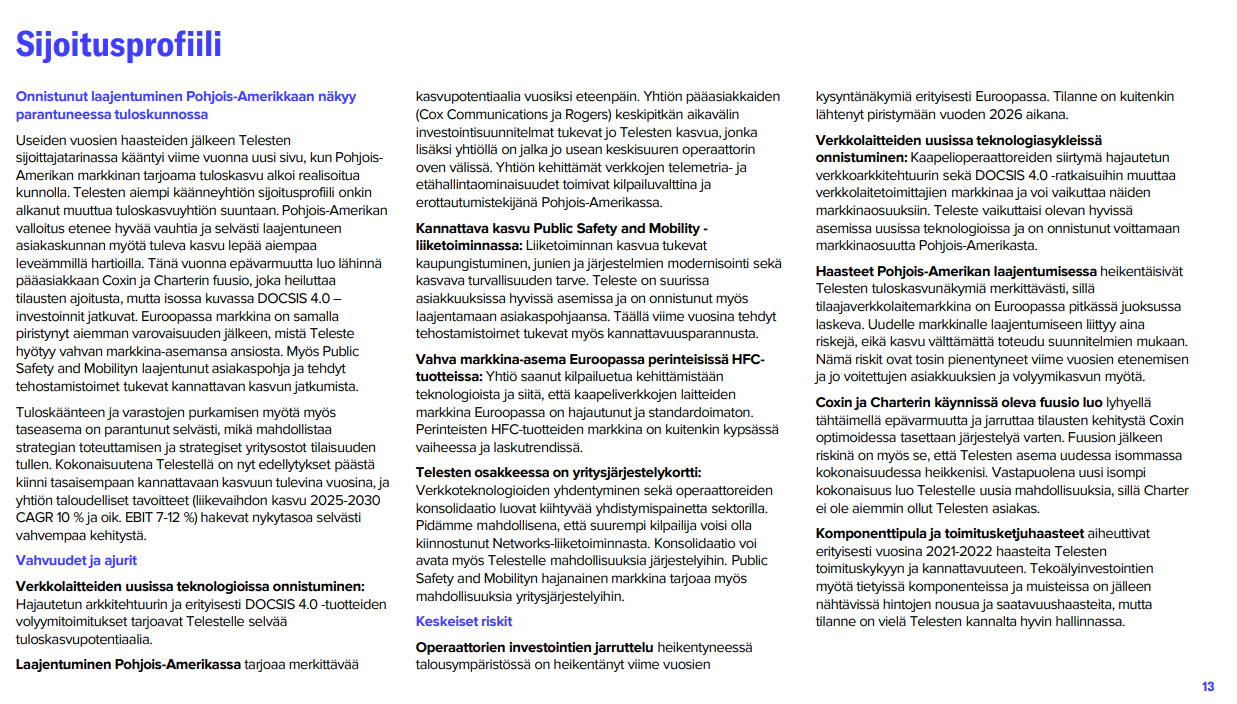
Veljet Atte ja Roni ovat tehneet uuden laajan raportin Telestestä. Muiden laajojen rapsojen tapaan tämäkin on kaikkien luettavissa.
Toistamme Telesten lisää-ja 4,2 euron tavoitehinnan. Telesten Networks-segmentin Pohjois-Amerikan valloitus etenee hyvää vsuosituksen auhtia ja selvästi laajentuneen asiakaskunnan myötä tuleva kasvu lepää aiempaa leveämmillä hartioilla. Tänä vuonna epävarmuutta luo lähinnä pääasiakkaan Coxin ja Charterin fuusio, joka heiluttaa tilausten ajoitusta, mutta isossa kuvassa DOCSIS 4.0 -investoinnit jatkuvat. Euroopassa markkina on samalla piristynyt aiemman varovaisuuden jälkeen, mistä Teleste hyötyy vahvan markkina-asemansa ansiosta. Myös Public Safety and Mobilityn uudet asiakkuudet ja tehdyt tehostamistoimet tukevat kannattavan kasvun jatkumista. Lähivuosien tuloskasvunäkymään peilattuna Telesten osakkeen arvostus (2026e oik. P/E 9,5x) näyttää hyvin maltilliselta.
Rapsasta lainattua:
Kokonaisuutena Telestellä on hyvät edellytykset jatkaa kasvua molemmissa liiketoiminnoissaan tulevina vuosina. Tehostuneen kulurakenteen myötä kasvun pitäisi myös skaalautua tulosriveille, mitä myös yhtiön taloudelliset tavoitteet ennakoivat. Paranevan tulostason myötä yhtiöllä on myös edellytyksiä kasvattaa osinkoaan keskipitkällä aikavälillä, ellei pääomia allokoida esimerkiksi voimakkaammin yritysostoihin.
2 tykkäystä
Telesteä ollut kyllä nyt viime vuodet mukava seurata, kun pitkän haastavan jakson jälkeen liiketoiminta on lähtenyt kehittymään oikeaan suuntaan. Taustalla toki on pitkäjänteinen työ molemmissa liiketoiminnoissa, jotta uusia asiakkuuksia on onnistututtu voittamaan ja samalla operatiivista toimintaa pystytty tehostamaan useilla alueilla. Vuodesta 2025 alkaen nämä ovat alkaneet näkyä yhtiön tuloksen nousujohteisessa kehityksessä ja potentiaalia parantaa on vielä reilusti. Tähän nähden osakkeen nykyinen arvostus näyttää hyvin kiinnostavalta.
4 tykkäystä
En ole raportin kanssa varsinaisesti eri mieltä, mutta minusta fuusio ei saa siinä tarpeeksi painoarvoa.
Itse näen tämän niin, että fuusio ja siitä tihkuvat tiedot määrittelevät kurssitason lyhyellä / lyhyehköllä aikavälillä. Nykyinen viimeaikainen alavireinen kehitys johtuu fuusion odottelusta, sillä pelätään että isompi Charter potkii Telesten pihalle (mikä on relevantti riski).
Jos isompi Charter yhtenäistää Telesten nykyisiin toimittajiinsa, kurssi droppaa. Jos Charter alkaa käyttämään Telesteä, kurssi kirmaa. Todennäköisimpänä pidän samaa kuin Inderes, että toimitukset “Coxille” normalisoituvat vähintään joksikin aikaa, mutta laajennusta ei tapahdu lyhyellä aikavälillä.
En nyt jaksa alkaa kaivamaan omistajatietoja, mutta minusta tämä on niin selkeä katalyytti, että luulisi Telesten henkilökunnankin tätä kyttäävän, suuntaan tai toiseen.
2 tykkäystä
Olet oikeassa asian suhteen ja itse uskon et fuusio siirtää asioita, mutta ei coxin laitetoimittajaa helposti muuteta, kun olen ymmärtänyt Telesten olevan ainoa toimittaja. Toki pitkällä tähtäimellä yritys voi tehdä asiat toisin, mutta se vie aikaa.
Charter/Cox on toki Telestelle merkittäviä, mutta eivät ne ole ainoita. Kurssiin on jo hinnoiteltu aika hyvin tämä “epävarmuus”, vaikka ei välttämättä ihan täysin. Sen sijaan tuota mahdollisuutta ei ole hinnoiteltu kurssiin millään tavalla.
Coxin on siis pakko investoida fuusiosta huolimatta, jos cox haluaa olla asiakkailleen relevantti vaihtoehto. Toimittajan vaihtaminen on pitkä prosessi ja ei mikään yksinkertainen asia.
1 tykkäys
Tässä on Aten ennakkokommentit, kun Teleste kertoo Q2-tuloksestaan ensi viikon perjantaina
Odotamme yhtiön liikevaihdon ja oikaistun liikevoiton laskeneen hieman vertailukaudesta Networks-segmentin tilausten ajoituksellisten siirtymien vuoksi. Koko vuoden tulosodotukset painottuvat yhtiön näkymien mukaisesti toiselle vuosipuoliskolle. Tuore laaja raportti Telestestä on luettavissa täältä.
2 tykkäystä
Telesten Esa Harju oli Aten haastateltavana
1 tykkäys
Atte ja Roni ovat tehneet yhtiöraportin Telestestä Q2:n tiimoilta
Toistamme Telesten lisää-suosituksen ja 4,2 euron tavoitehinnan. Yhtiön Q2-luvut olivat päärivien osalta täysin odotustemme mukaisia ja olemme tehneet ennusteisiimme vain pientä hienosäätöä. Mielestämme Telestellä on hyvät edellytykset jatkaa lähivuosina tuloskasvua molemmissa liiketoiminnoissaan, mihin peilattuna osakkeen arvostus (2026e P/E 10x) on hyvin maltillinen. Heinäkuussa julkaistu laaja analyysiraportti on luettavissa täältä.
1 tykkäys
Charter on saanut taputeltua Cox fuusion, sitten saa katella millä tavalla tilausvirta normalisoituu
3 tykkäystä
Täältä näköjään löytyy OP:n kommentit 17.8. ja perusteet 4e tavoitehinnalle.
1 tykkäys
Kiitos! Vastaan täällä, koska tämä on mielestäni aika oleellinen tieto ainakin lyhyen aikavälin kurssikehitystä tarkastellen.
Telestehän on todella maltillisesti hinnoiteltu, kuten ylempänä olevista kommenteista ja analyytikoiden näkemyksistä käy ilmi. Heikon likviditeetin johdosta ei ole kuitenkaan mikään treidaajien osake vaikka toisaalta nehän sitä likviditeettiä tuo. 
7 tykkäystä
Joo toki Teleste on potentiaalinen, arvostus on seurannut kysynnän heikkoutta, ei yksinoman fundamentteja. Muistan ajan kun tämä hipoi kymppiä, eikä siitä niin maailmoja ole aikaa…
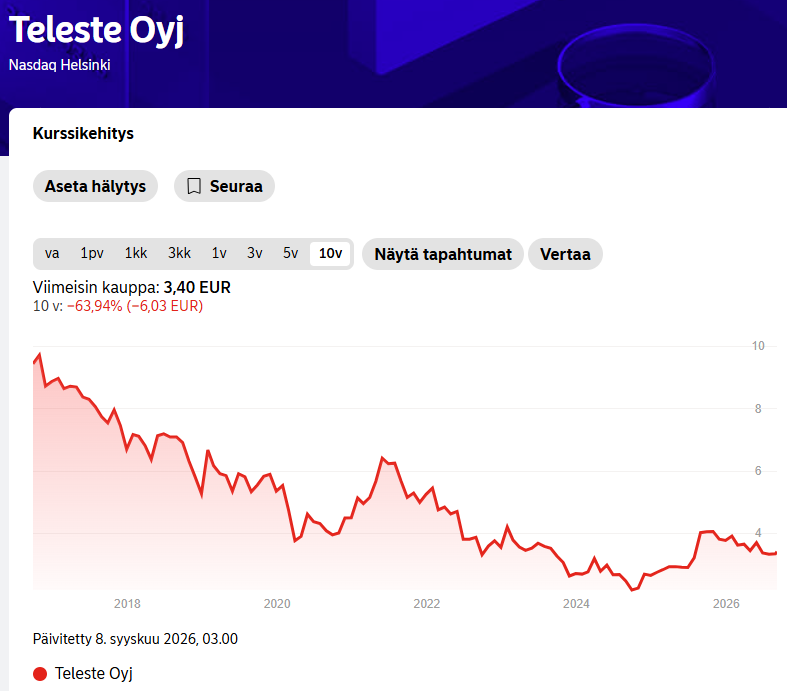
Liikevaihdon kasvu OP:n ennusteissa 0-2% vuosiluokkaa ei mitenkään heijasta USA:aan menoa ja siellä kuvattua markkinaa ja odotettavia investointeja. 100m USD lisää vuosivaihtoon on minimitavoite. Sen jälkeen ollaan vasta takavuosien tasoissa. Tähän päälle raide- ja julkisen tilan telemetria- ja turvaratkaisut, joilla pitäisi tehdä muuta kuin tappiota niin kurssia voi alkaa haarukoida 5-10 eur väliltä. Analyytikoille historia ei enää ole tai ei pitäisi olla ennuste tulevaisuudesta.
2 tykkäystä
Mahtoiko hän kysyä molemmat rahastot tai saada vastauksena molemmat, koska toisella oli vielä kuun vaihteessa myytävää 73k. Sen verran vahvaa tuo myyntilaita et sanoisin et kysytty ehkä vain toinen. Mielestäni myöskään kuun vaihto ei riittäisi, vaikka ottaisi huomioon t+2, jos ei sitten ko. rahasto ole 100% myyjänä.
1 tykkäys