Aktieejere er flygtet fra Nordnet i lang tid, og efter et par dusin frasalg er antallet fra 10 år siden blevet nået. Selvom trenden kun er fra Nordnet, korrelerer den sandsynligvis
For en investor er det jo kun godt, hvis en aktie er tydeligt undervurderet. Så skal man købe den i stor stil. Markedet retter situationen før eller senere
Jeg påstår dog ikke, at Teleste er det.
Atte og Roni har lavet en ny virksomhedsrapport EDIT: præcisering+korrektion efter min dårlige formulering, dvs. en virksomhedsrapport lavet efter kursfaldet, altså den anden efter Q3-rapporten, for at undgå misforståelser. 
Vi gentager Telestes kursmål på 4,1 euro, men som følge af kursfaldet hæver vi vores anbefaling til ‘tilføj’ (tidl. ‘reducer’). Telestes aktie er faldet 9 % siden vores opdatering efter Q3-resultatet, hvilket har gjort aktiens værdiansættelse (2026e just. P/E 11x) moderat igen. Telestes udvidelse til Nordamerika er skredet godt frem i år, hvilket gør det muligt for virksomheden at fortsætte indtægtsvæksten på mellemlang sigt. De lidt svagere ordreudvikling i Q3 og fusionen af hovedkunden i Nordamerika kan dog forårsage udsving i resultatudviklingen på kort sigt. Set over et par år er udviklingen stadig stærkt på vej i den rigtige retning.
Det var ikke efter Q3, men efter kursfaldet Efter Q3-resultatet blev det i opdateringen konstateret, at værdiansættelsen på kort sigt virkede ret neutral, og anbefalingen blev ændret til “reducer”. Denne pusterum blev dog kort, da aktien på godt et par uger allerede faldt 9 %, og værdiansættelsesmultiplerne begyndte igen at se moderate ud for næste år.
Teleste er forresten onsdag til stede ved Sijoittaja 2025-arrangementet i Messukeskus. Man kan også spotte mig mellem kl. 12-15 der, så kom endelig og hiv fat i ærmet, hvis I har spørgsmål om de virksomheder, jeg følger. I kan selvfølgelig også komme og snakke om andre emner
3 Synes om
Turku, Finland - 20. januar 2026 - Det belgiske jernbaneselskab INFRABEL har valgt Teleste som leverandør af avancerede RGB LED-flerfarveskærme til sine jernbanestationer i Belgien. Samarbejdet markerer et vigtigt skridt i Telestes løbende arbejde med at støtte den digitale transformation af infrastrukturen til den offentlige transport. Rammeaftalen mellem Teleste og INFRABEL er fireårig og inkluderer forlængelsesoptioner, hvilket markerer starten på et nyt langsigtet partnerskab.
4 Synes om
@Atte_Riikola Hvor meget har du overvejet betydningen af Telestes finansielle omkostninger og/eller struktur for EPS?
I 2024 har Telestes gennemsnitlige rentesats været 6,06 %. Jeg kender ikke indholdet af den syndikerede lånepakke, men baseret på kommentarer og generel praksis er den sandsynligvis bundet til Euribor (3 mdr./6 mdr.). Hvis det er tilfældet, vil den gennemsnitlige rentesats for 2025 vel falde til omkring 4,5 % (Euribor + 2,5 %), eller hvad tænker du?
Hvis jeg har forstået det ret, benytter de sig af mindst ét optionsår (8/26-8/27) i den syndikerede aftale. Jeg ved ikke, om renten i sig selv er høj, men de er nødt til at betale en hel del af på hovedstolen. Groft sagt går der en million pr. kvartal til afdrag på lånet. Det vil sige betydeligt over halvdelen af årets operative resultat.
Opsummerende, kunne en “ret stor faktor” så ikke opstå senest i sommeren 2027, hvis lånebetingelserne kunne genforhandles til at være lempeligere?
1 Synes om
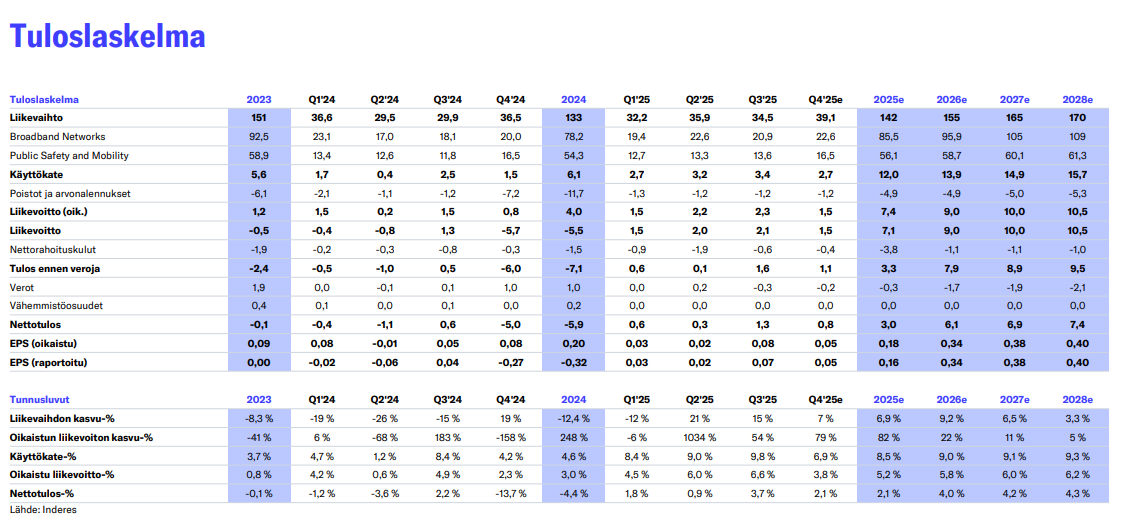
Det er bestemt et væsentligt punkt, især da Teleste for et par år siden var nødt til at finansiere lageropbygning med lånte penge, samtidig med at renterne var stigende. Nu er situationen vendt, arbejdskapitalen er tydeligt frigjort, og gældsætningen er faldet. I vores prognosemodel har vi i øjeblikket fortsat en antagelse for de kommende år om, at nettofinansieringsomkostningerne vil falde i forhold til 2024-niveauet. For 2025 snyder det høje tal lidt, da Teleste rapporterer bl.a. urealiserede valutakurstab forårsaget af dollarbevægelser under finansielle omkostninger, og deres effekt fra det seneste år er stor på grund af de markante bevægelser i dollaren. Vi kalibrerer igen antagelserne om finansieringsomkostninger i forbindelse med årsregnskabet baseret på den nyeste information. Samlet set begynder de finansielle omkostninger på godt en million euro at være ret små i Telestes målestok, så hvis der kom en ændring på et par hundrede tusinde i prognoserne i den ene eller anden retning, ville det ikke ændre EPS eller P/E-tallet voldsomt meget længere.
4 Synes om
“Teleste er blevet valgt som leverandør til den franske nationale jernbaneoperatør SNCF i et moderniseringsprogram, hvor passagerinformationsskærme opdateres på hele det franske jernbanenet”
5 Synes om
Aten og Ronin selskabsoptakt, når Teleste offentliggør sit Q4-resultat fredag d. 13.2. 
Selskabet er ikke kommet med den positive resultatvarsling, som vi havde forventet, hvilket har fået os til at sænke vores estimater for Q4. Vi forventer dog, at selskabets omsætningsvækst er fortsat, især drevet af Broadband Networks’ leverancer i Nordamerika, og en lille forbedring i resultatet i forhold til sammenligningsperioden. I rapporten fokuserer vi især på udsigterne for 2026, hvorigennem vi forsøger at vurdere, med hvilken vækstrate væksten i Nordamerika vil fortsætte. Vi gentager anbefalingen “Akkumuler” og kursmålet på 4,1 euro forud for rapporten.
Nye forventninger lover vækst
For hele det forgangne år opnåede Teleste et justeret driftsresultat på 7,1 millioner euro med en omsætning på 138,6 millioner euro. Sidste års omsætning var 132,5 millioner, og det justerede driftsresultat var 4,2 millioner. Omsætningen steg således med 4,6 procent på et år, og det justerede driftsresultat steg med solide 69,7 procent.
Årsregnskabsmeddelelse 2025: Lønsomheden forbedredes betydeligt
Oktober–december 2025 (Q4)
Omsætning: 36,1 mio. € (sammenligningsperiode: 36,5 mio. €) – forblev på niveau med sidste år.
Justeret driftsresultat: 1,2 mio. € (+38,6 %).
Ordrerindgang: 31,6 mio. € (-13,0 %).
Resultat: Vendt til overskud, resultat pr. aktie 0,02 € (-0,27 €).
Hele året 2025 (1–12)
Omsætning: 138,6 mio. € (+4,6 %).
Justeret driftsresultat: 7,1 mio. € (+69,7 %).
Ordrerindgang: 138,2 mio. € (+10,7 %).
Pengestrøm: Pengestrømmen fra den løbende drift forblev stærk: 12,9 mio. € (+3,6 %).
Resultat pr. aktie: 0,15 € (-0,32 €).
2 Synes om
Her er endnu Attes kommentarer til morgenens resultat.
Teleste rapporterede i morges et Q4-resultat i tråd med vores forventninger, og selskabets fremtidsudsigter forudser som ventet, at resultatvæksten fortsætter i år. Selskabets ekspansion i Nordamerika skred overordnet set flot frem sidste år, og selskabet har allerede over 20 operatørkunder derovre. Den voksende kundebase spreder også den kortsigtede risiko relateret til den største nordamerikanske kunde, Cox, da selskabet i øjeblikket er i gang med en fusion med Charter.
1 Synes om
I Ates interview om Q4 deltog Telestes administrerende direktør Esa Harju
Emner:
00:00 Start
00:13 Resultatudviklingen fortsatte med at være positiv
02:15 Broadband Networks’ positive udvikling i slutningen af året
04:10 Betydelig kunde fra Canada
06:00 Centrale styrker i produktudbuddet
07:05 Udsigter på det europæiske marked
08:16 Projektleverancer inden for Public Safety and Mobility
09:52 Baggrundsfaktorer for den positive lønsomhedsudvikling
11:03 Guidance og udsigter
13:54 Telestes position i forbindelse med fusionen mellem Cox og Charter
1 Synes om
Jeg har brugt AI til at analysere Teleste en del, men hvilke tanker vækker dette? Forretningsområderne har allerede i nogen tid været opdelt i forskellige selskaber, hvilket kunne tyde på et virksomhedssalg i løbet af 2026.
Nedenstående er AI-genereret.
Værdi af enkelte dele og DCF (Pengestrømsanalyse)
Teleste er ofte blevet betragtet som værende mere værd som en “sum af delene” (SOTP - Sum of the Parts) end som en samlet virksomhed, da dens to primære forretningsområder (Broadband Networks og Public Safety & Mobility) betjener forskellige kundegrupper.
Forudsætninger for DCF-beregning (Estimat):
- WACC (Vægtet gennemsnitlig kapitalomkostning): Omkring 9,5–10,0 % (afspejler lille størrelse og gældsætning).
- Vækst (Terminal growth): 1,5 %.
- EBIT-margin: Langsigtet mål på 6–8 %.
DCF-værdi:
Ifølge de fleste analytikeres estimater (såsom Inderes og bankerne) ligger Telestes DCF-værdi mellem 4,20 – 4,60 euro.
- Dette betyder, at der ved den nuværende kurs (ca. 3,80 €) er et stigningspotentiale på 10–20 % alene baseret på pengestrømmene.
- Værdi af enkelte dele: Hvis videoovervågnings- og informationssystemerne (PSM) blev solgt separat, kunne det have interesse for industrielle købere. PSM-enhedens værdi kunne være ca. 1,0–1,5 €/aktie og kerneforretningens (Broadband) værdi ca. 3,5 €/aktie, hvilket ville bringe den teoretiske sum af delene tættere på 5,00 euro.
1 Synes om
Her er en selskabsrapport om Teleste fra Atte og Roni efter Q4-resultatet
Vi gentager vores akkumuler-anbefaling (Add) for Teleste og justerer kursmålet til 4,2 euro (tidl. 4,1 EUR). Telestes Q4-resultat var i overensstemmelse med vores forventninger, og udsigterne for det igangværende år forudser som forventet en fortsættelse af resultatudviklingen. Selskabets beviser på erobringen af Nordamerika styrkes løbende, og med en markant udvidet kundebase sidste år hviler den fremtidige vækst også på bredere skuldre end tidligere. Med en styrket resultattrend og en moderat værdiansættelse ser vi aktiens risk/reward-forhold som interessant.
Citat fra rapporten:
Langsigtede lønsomhedsprognoser opjusteres en smule
Som følge af Telestes gode resultatudvikling sidste år har vi opjusteret vores langsigtede forventninger til lønsomheden en smule. Vi forventer nu, at selskabets overskudsgrad (EBIT-margin) på mellemlangt og langt sigt vil ligge mellem 6-6,8 %, hvilket allerede er ret tæt på den nedre ende af selskabets målinterval (7-12 %). Hvis den gode udvikling fortsætter, er der således stadig plads til stigninger i vores prognoser. Samtidig har vi nedjusteret udbytteprognoserne for de kommende år en smule, hvilket afspejler den seneste udbyttebeslutning.
1 Synes om
Jeg har ikke læst rapporten, så det kan være en gentagelse af de samme tanker.
I forhold til udbyttet og den lidt usædvanlige manøvrering med tidsplanen, får jeg et par tanker: likviditeten er virkelig så stram, at der først i løbet af H2 er en tilstrækkelig sikkerhedsmargin, og/eller vilkårene for syndikatlånet begrænser udbyttebetalingen, og/eller der er et potentielt halvinteressant M&A-mål. Man skulle dog tro, at Teleste selv snarere ville være et opkøbsmål, hvis der overhovedet er noget.
Hvis man dog som grundscenarie antager, at toget tøffer jævnt fremad og hele tiden forbedrer sig lidt, så bør finansieringsforholdene fra 8/27 og frem blive betydeligt bedre, når syndikatet udløber, og de sikkert kan forhandle et nyt og lettere et på plads i stedet. På det tidspunkt burde man vel kunne betale en betydeligt højere kompensation til aktionærerne, end hvad der nu er estimeret i modellen? @Atte_Riikola
OP har også udgivet sin rapport, og den kan findes på Telestes hjemmeside.
Der kan opstå en mulighed for Teleste til at
udtræde af Broadband Networks-forretningen til en god værdiansættelse, hvis selskabet formår at udnytte den kommende vækstcyklus optimalt.
DCF af OP
Cash flow-beregningens værdi 6,00 euro/aktie
2 Synes om
Lad os fortsætte spekulationerne om den canadiske operatørs betydning for Teleste.
I Canada er en enorm netværksopgradering i gang (DOCSIS 4.0 og 1.8 GHz-teknologi).
-
Scenarie: Hvis Rogers’ netværksstørrelse er groft sagt 1/4–1/3 sammenlignet med de amerikanske giganter (som Charter), og de fornyer hele deres forstærkerbase.
-
Estimat: Aftalen kunne bringe Teleste 15–25 millioner euro i omsætning om året de næste tre år. Dette er blot mit eget estimat af aftalens fordeling.
-
Samlet effekt over 3 år: Omkring 45–75 millioner euro. Dette ville forklare en stor del af den omsætningsvækst, som Teleste stræber efter.
Virkning på lønsomheden
-
Marginal: Hvis vi antager, at overskudsgraden (EBIT-marginen) for disse leverancer er omkring 12–15 % (højere end selskabets gennemsnit).
-
Resultattilvækst over 3 år: Rogers-samarbejdet kunne direkte bidrage med 6–10 millioner euro i justeret driftsresultat over tre år.
Succesen med denne aftale fungerer også som en reference over for andre og kan hjælpe med at lande nye aftaler.
1 Synes om
Her er Attes optakt med henblik på Telestes Q1, der offentliggøres på fredag.
Vi forventer, at selskabets omsætning er vokset i begge forretningsenheder fra en ret svag sammenligningsperiode. Vi vurderer, at det operationelle resultat har lagt sig tæt på niveauet fra sammenligningsperioden, og forventningerne til hele årets resultat er, i overensstemmelse med selskabets forventninger, vægtet mod andet halvår.
JANUAR-MARTS 2026 KORT FORTALT
-- Omsætningen udgjorde 32,2 (32,2) mio. euro og var på niveau med året før
-- Justeret EBITDA udgjorde 3,1 (2,7) mio. euro og steg med 12,8 %
-- Justeret driftsresultat udgjorde 1,9 (1,5) mio. euro og steg med 29,0 %.
-- Driftsresultatet udgjorde 1,8 (1,5) mio. euro og steg med 20,4 %.
-- Resultat pr. aktie udgjorde 0,07 (0,03) euro og steg med 114 %.
-- Pengestrøm fra driftsaktiviteter udgjorde -1,5 (1,5) mio. euro.
-- Modtagne ordrer udgjorde 31,2 (37,1) mio. euro og faldt med 15,8 %.
FORVENTNINGER TIL 2026 (uændret)
Teleste estimerer, at omsætningen for 2026 vil ligge på 140–160 millioner euro, og det justerede driftsresultat på 7–10 millioner euro. Resultatet forventes at være vægtet mod årets anden halvdel. Væsentlige ændringer i markedsvilkårene, herunder geopolitiske spændinger, USA’s skiftende handelspolitik samt udviklingen i den amerikanske dollarkurs, skaber usikkerhed for dele af forretningen.
AI-resumé af den administrerende direktørs kommentarer.
Begyndelsen af 2026 var operationelt stærk, og lønsomheden blev forbedret takket være det foregående års effektiviseringstiltag. Selvom ordreindgangen var sæsonmæssigt moderat, forbliver selskabets forventninger til året uændrede.
Udvikling i segmenterne
Networks: Omsætning og lønsomhed steg. I Nordamerika blev ordrer forsinket på grund af kundens virksomhedsomstruktureringer, men i Europa var udviklingen positiv.
Public Safety and Mobility: Udviklingen var som forventet. Omkostningseffektivitet og et balanceret projektsalg holdt lønsomheden på et godt niveau.
Centrale drivere og fremtiden
Lønsomhedsforbedrere: Beskyttelse af bruttomarginen, gunstigt salgsmiks og stram omkostningsstyring.
Ordrebeholdning: Trods en moderat start på året er ordrebeholdningen stærk og giver et godt grundlag for resten af året.
Forventninger: Guidance for hele året fastholdes. Resultatet forventes at være koncentreret i årets anden halvdel (H2).
Markedssituation: Usikkerhed imødegås med proaktivt beredskab og prioritering.
1 Synes om
Her er yderligere kommentarer fra Atte angående Telestes Q1
Teleste rapporterede her til morgen et Q1-resultat, der var markant bedre end vores forventninger, selvom omsætningen forblev på niveau med samme periode sidste år. Dette afspejler en stærk bruttomargin samt tidligere gennemførte effektiviseringstiltag, som understøtter lønsomheden. Selskabet gentog som forventet sine forventninger til i år, og selskabet ser ud til at gøre solide fremskridt på den vækststi for resultatet, som vi har forudsagt for i år.
1 Synes om