At se vækstprognosen fra 50 millioner til næsten en milliard på fem år giver mig virkelig 2020/21 SPAC-vibes, så jeg (personligt) holder mig langt væk fra denne (også) 
4 Synes om
Soros har købt 300.000 STEM-aktier (2,25 mio. $) tidligt på året
Månedlig statistik
Uddrag fra AlphaRank-nyhedsbrevet:
SPAC arbitrageurs know that SPACs and deSPACs are entirely different asset classes that are in no way comparable.
Buying a SPAC at a discount to NAV is a low-risk proposition because an investor can be cashed out at the redeemable NAV at the deal vote or maturity. It can be viewed as buying a discounted T-bill and getting a call option for free.
In contrast, a deSPAC is a high-risk proposition with a poor track record of performance. DeSPACs have no redemption option and therefore provide no downside protection. Over the past year, the average deSPAC fell -47.8%.
I deSPAC-aktiver er risikoen realiseret og prissættes ind i værdiansættelserne, og der er nok ikke mange, der ligger over den gamle 10$ NAV-pris. Et par undtagelser findes der dog stadig.
De SPACs, der stadig er i SPAC-fasen, tilbyder stadig en næsten obligationslignende sammenligning, da NAV-grundlaget stadig er til stede, og indløsningsmuligheden er tilgængelig. I hvert fald hos de fleste mæglere. Nordnet gælder i hvert fald ikke her, men aktierne kan naturligvis altid sælges på markedet.
På nuværende tidspunkt er det gennemsnitlige forventede afkast 4,6% 
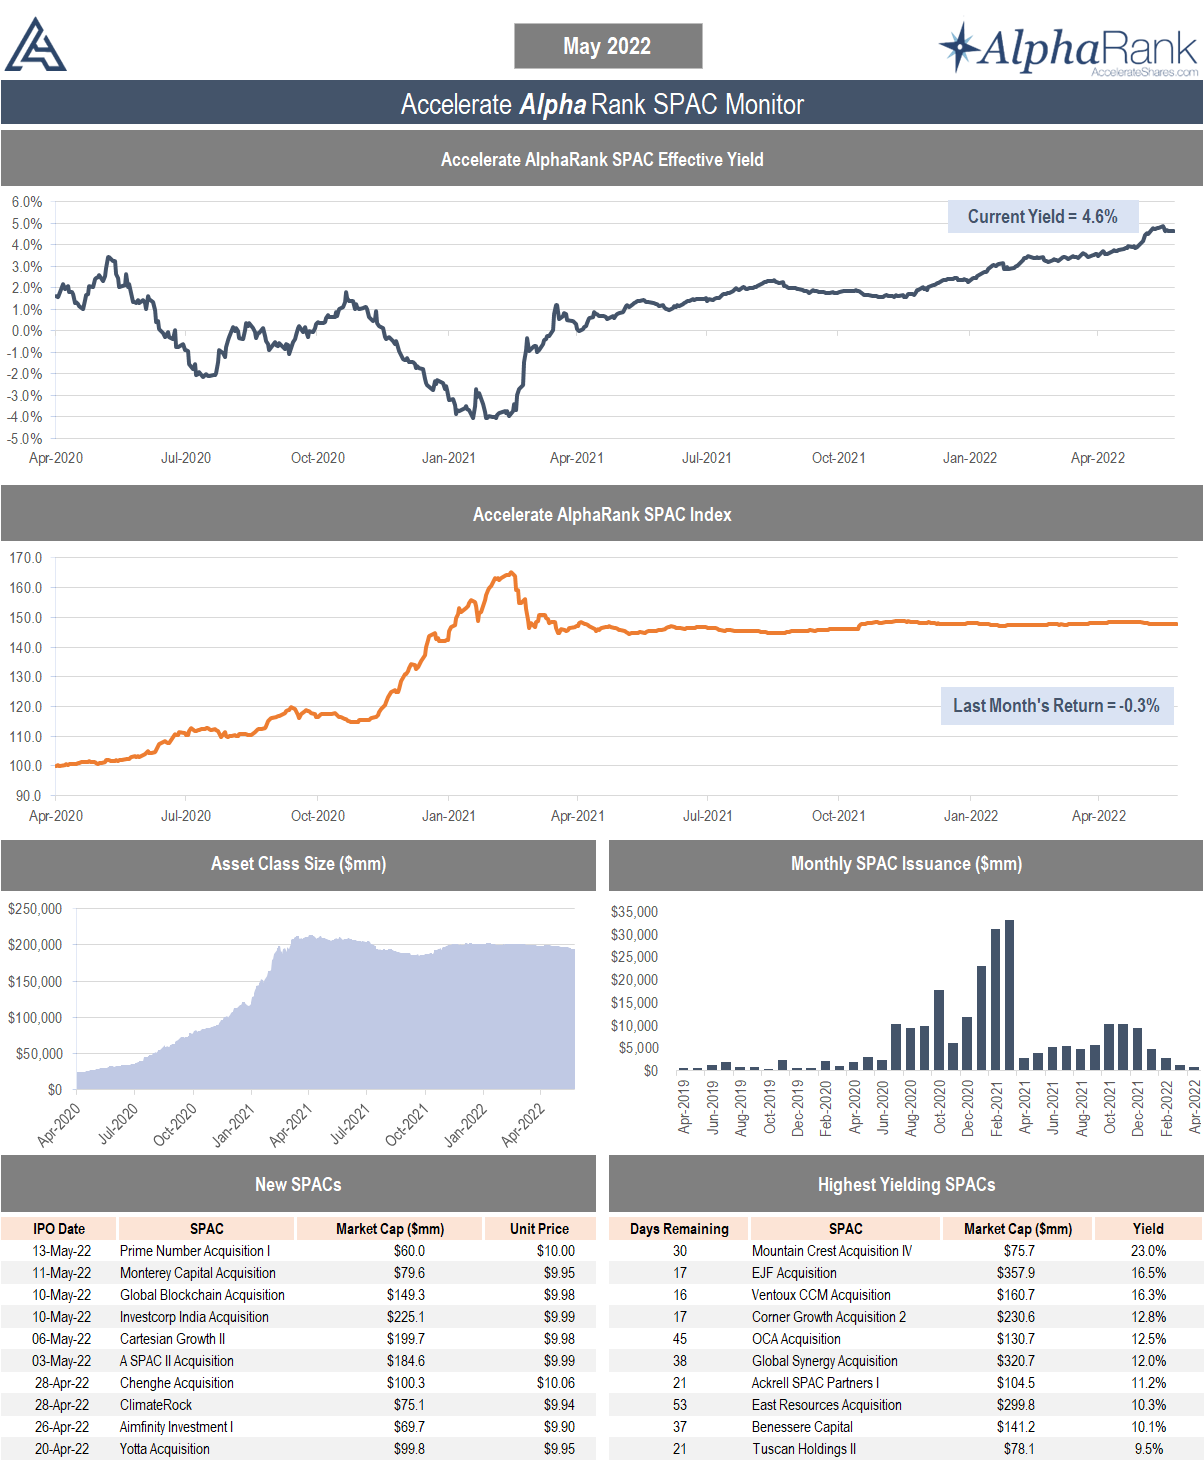
VIX nærmer sig en flad kurve, gennemsnitlig rabat til NAV 1,7%

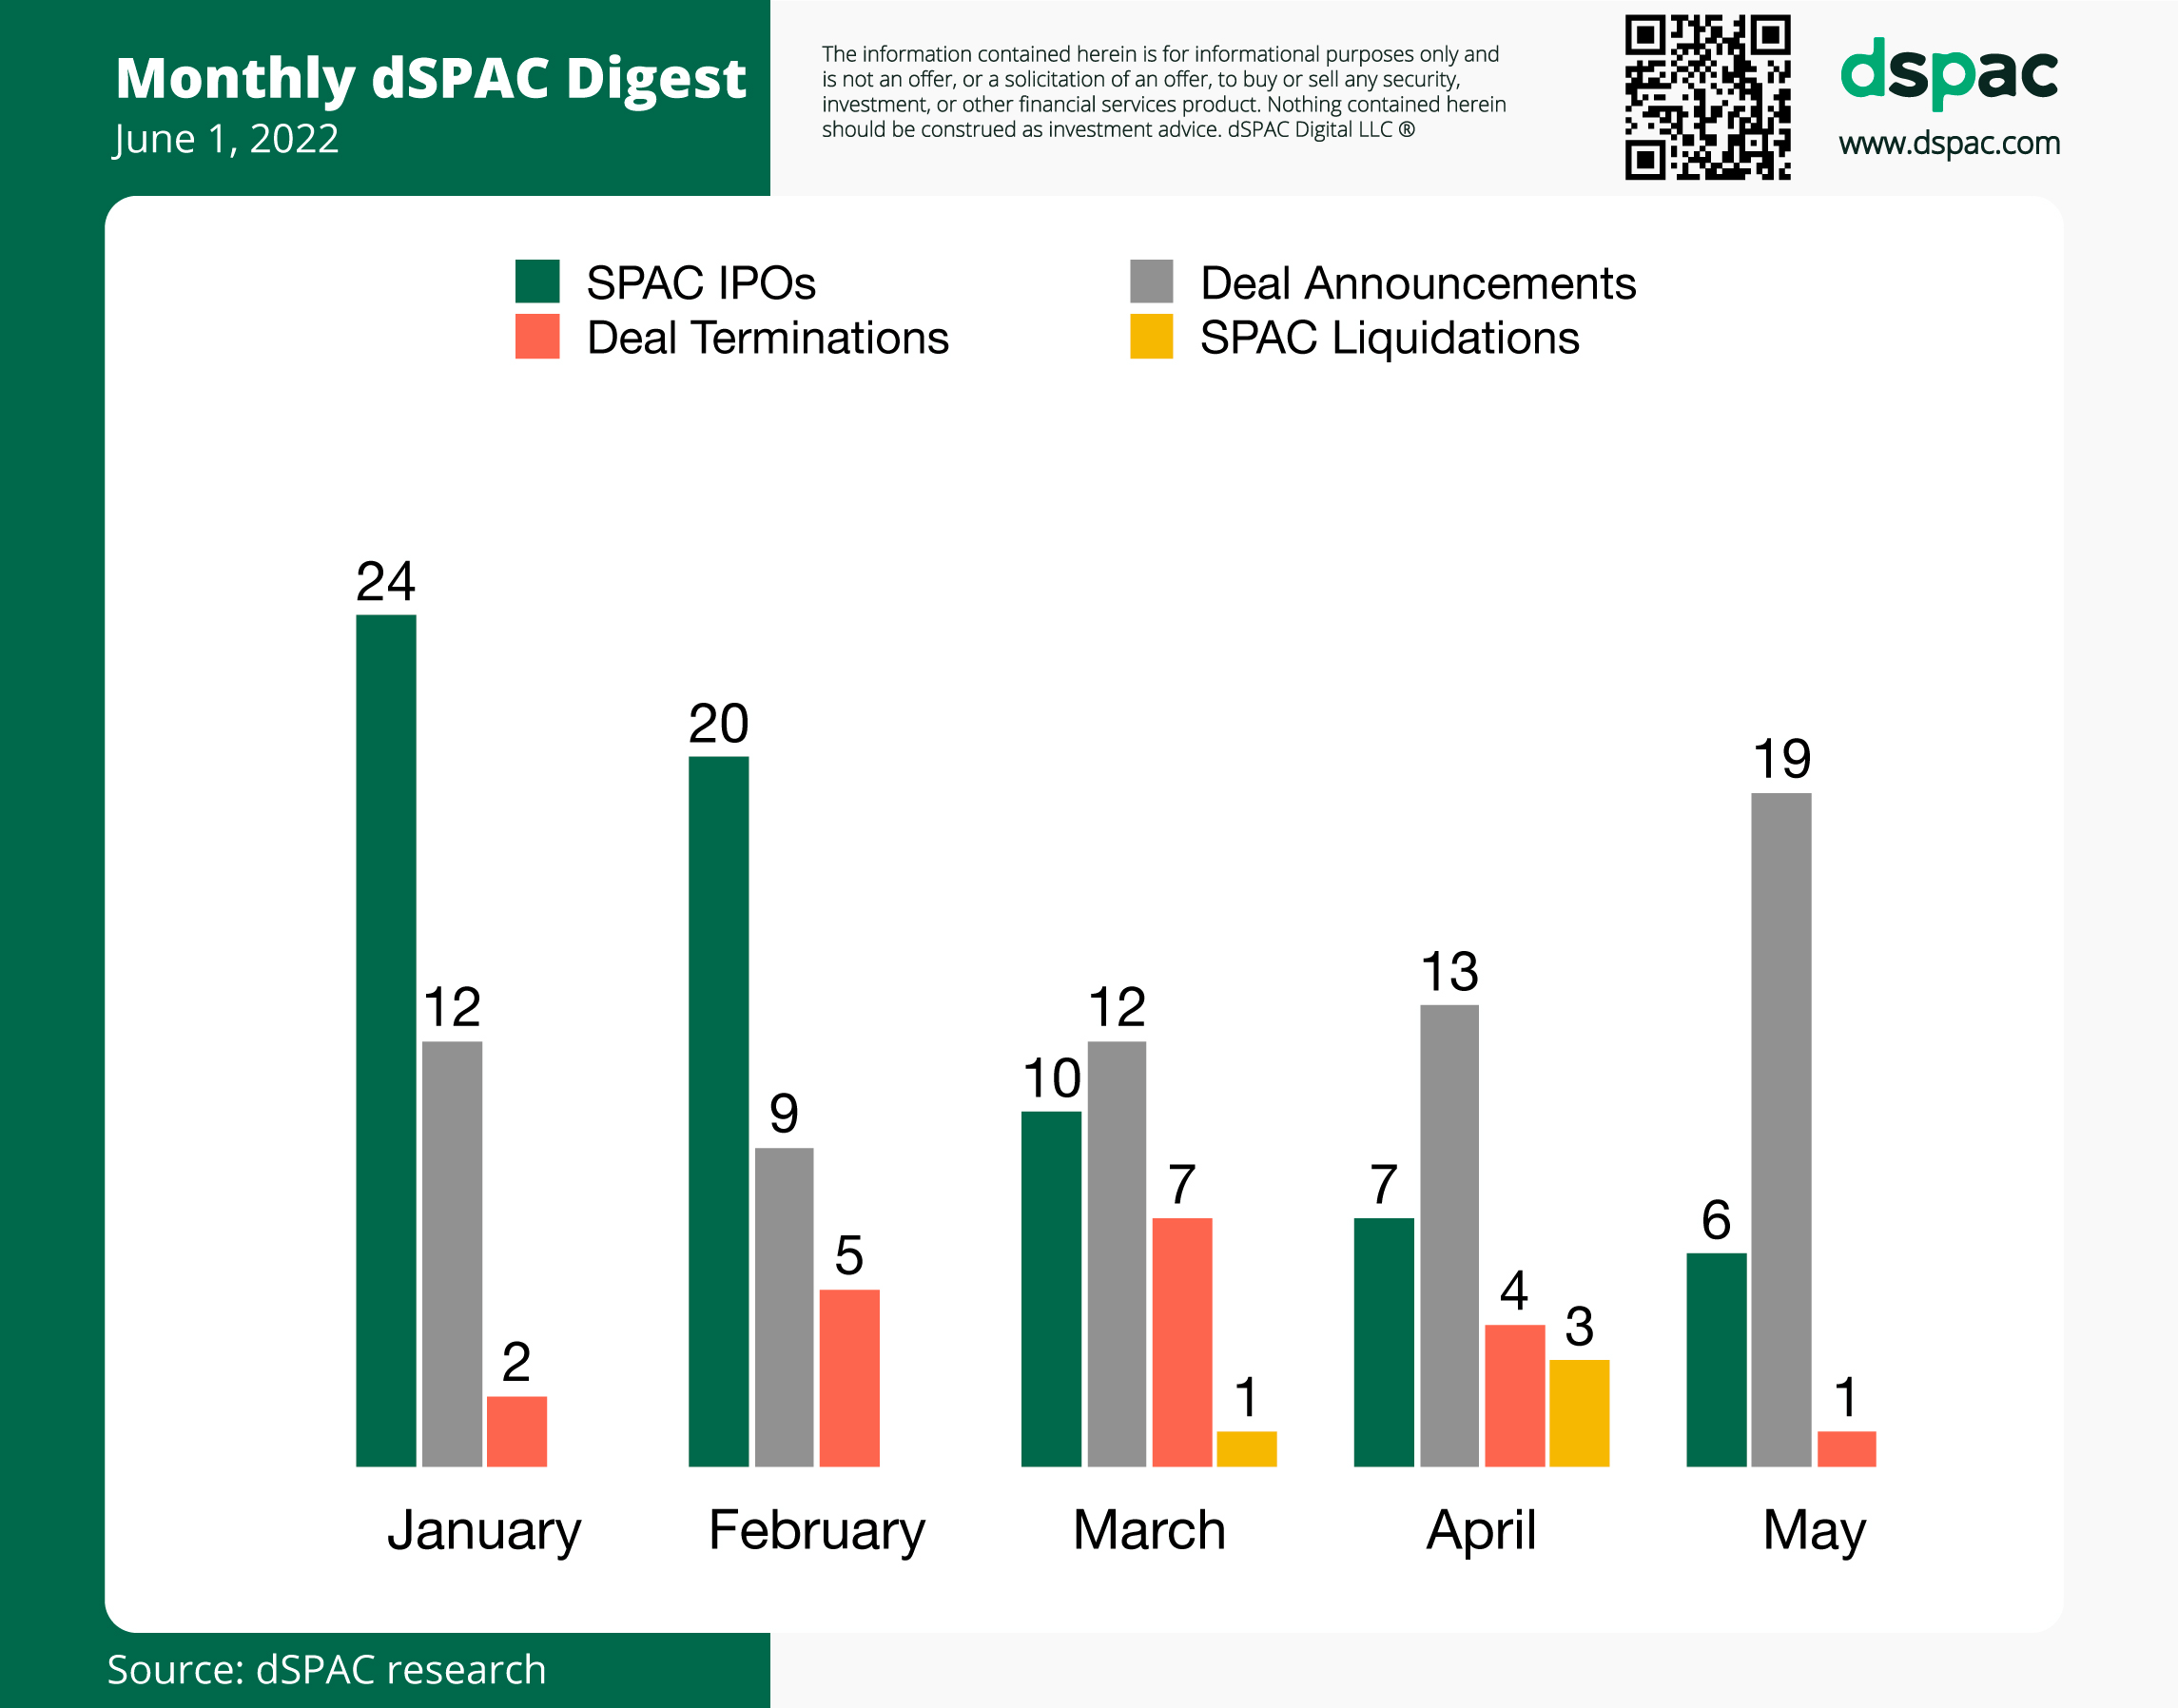
En interessant detalje i forhold til sidste måned. Ingen likvidationer i maj, mens Definitive Agreement er i en klar væksttendens  .
Nye SPAC IPO’er er faldende, hvilket kun er positivt. Det mest overraskende er måske, at de stadig kommer.
Disclaimer om min egen SPAC-status, da jeg af og til har opdateret den her:
Nogle af de SPAC-warrants, jeg havde i porteføljen, er faldet så lavt, at jeg hellere vil afvente en mulig DA (Definitive Agreement) end at forsøge at tvinge dem ud på markedet til en ikke-eksisterende værdi.
AVAN, EQHA, GIW, MACC, OCAX, TWND, TWNI
Nyt opkøb, da det offentliggjorde en DA, og warrantpriserne var så lave. Vi får se, hvordan det udvikler sig.
DKDCA Data Knights + OneMedNet
deSPAC’er i porteføljen med varierende købspriser, Avepoint var der allerede før fusionen. De andre blev købt billigere.
Paysafe, Qualtek, Ginkgo Bioworks, Avepoint, SoFi
BigBear.ai (warrants)
Velodyne Lidar, Hyzon, Taboola har i hvert fald været i porteføljen og er solgt med store tab.
Alle følges stadig, og vil muligvis komme tilbage med tiden.
13 Synes om
Russell 3000-indeksopdateringer er aktuelle, ret mange velkendte de-SPAC-navne føjes til listerne. Nogle fjernes selvfølgelig også …
Tilføjelser, foreløbigt
https://content.ftserussell.com/sites/default/files/ru3000_additions_20220603.pdf
Og fjernelser
https://content.ftserussell.com/sites/default/files/ru3000_deletions_20220603.pdf
2 Synes om
Endnu en ny deSpac har modtaget en delisting-trussel:
https://www.streetinsider.com/dr/news.php?id=20202283
Mon ikke der snart kommer et ordentligt omvendt split, f.eks. 10:1 eller 20:1, og så en emission oveni, som shorterne virkelig vil blive begejstrede for.
Det er godt nok en ordentlig kupon. Fra IPO -94% og fra toppene ca. -99% 
5 Synes om
SPAC’er har også i år, hvis de er brugt rigtigt, været en rimelig investering. Indløsningsretten og den stærkere dollar har ført til, at SPAC-porteføljen er let i plus.
På et par år har jeg ikke lært at undgå at FOMO’e fuldstændigt og nøjes med små afkast. Jeg gik stort ind i IPOF, da prisen faldt under NAV, men turde ikke sælge alt, da Starlink og SpaceX-hypen var på sit højeste. Jeg solgte en del for $10,5 og $10,9, men slet ikke nok. Det samme skete for mig med i hvert fald SNPR/Volta, hvor 70 % afkast ikke var nok, og jeg holdt mig selv tilbage til nul. UTAA gik også lidt op, men selv med den fik jeg ikke trykket på salgsknappen.
For mine nuværende SPAC-beholdninger har jeg indtil videre lagt salgsordrer med passende trin og prøver at nøjes med små afkast.
Jeg har købt Lifeline jævnt i løbet af foråret, da prisen var under 10,5. Jeg kan betale en lille præmie for Lifeline, for selvom markedssentimentet i Finland heller ikke er optimalt, er SPAC-markedet stadig stort set uberørt. Gode målselskaber findes der helt sikkert. Selvom ventetiden er lang, tror jeg, at tiden er på Lifelines side. Målselskaberne har løbende udgifter, mens finansieringshanerne tørrer ud, og multiplikatorerne på markedet falder. Hvis jeg skulle spekulere, tror jeg, at Lifeline allerede har en præcis shortlist over målselskaber, og det handler nu kun om værdiansættelse, vilkår og timing af markedet.
7 Synes om
- Jeg har holdt øje med det, men da det var under 10€ i et dip, var jeg desværre optaget af andre projekter og fik ikke købt. Man kunne antage, at når børsnoteringsmarkedet tørrer ud, bliver Spac den eneste vej til børsen. Hvorfor kom Wetteri forresten ikke via Lifeline? Spac-ruten er jo netop skabt til virksomheder som (og af størrelse med) Wetteri?
Spørgsmålet vendt om. Hvorfor ville Lifeline have Wetter børsnoteret?
Lifeline er på intet tidspunkt dyppet under 10 euro. Wetteri ville have været en alt for lille virksomhed til Lifelines 100 millioner euro og opfylder heller ikke Lifelines mål om høj teknologi og tilstrækkelig vækst for målselskabet.
9 Synes om
-Og gik straks under 10 €.
Den Polestar er værdsat så utroligt højt, at det nok går ligesom i de andre SPAC’er, altså at efter fusionen bliver det rigtig koldt på markedet. Folk tager nok allerede penge ud, for indløsning kan jo tage evigheder, før man får sine penge ud.
Edit: sikkerhedsnettet forsvinder nok senest mandag, og de indenlandske mæglere får måske først tickeren i stand efter midsommer, så man overhovedet kan sælge aktierne. Det er en kæmpe risiko at holde aktierne over fusionen, for man kan nok let købe den til 5-6 dollar næste uge.
Edit2: sikkerhedsnettet er nok allerede forsvundet, eller også forbereder folk sig virkelig på et isnende dyk næste uge.

3 Synes om
Ja, sidste år havde finske mæglere i hvert fald mange gange aktierne låst, når tickeren ændrede sig i systemerne. Dette er ikke et råd: Jeg konstaterer blot, at jeg personligt ikke ville turde beholde dem over fusionen, og bemærk at indløsningsgulvet ofte falder et par dage før fusionen.
3 Synes om

Det er igen tid til at gennemgå statistikken lidt, selvom markedet er stille. Der kommer dog nogle handler, så det er ikke helt dødt. Desuden er der søgt om forlængelser og ikke likvideret ved første lejlighed, så der er en vis optimisme at spore. Sandsynligvis vil efteråret være det tidspunkt, hvor genprissætninger kan være afsluttet, og vækstvirksomhederne er villige til at acceptere mere favorable vilkår
SPAC VIX har dog stadig en død hjertekurve 
Sammenlignet med tallene fra begyndelsen af juni
- antal aktive faldet fra 716 → 693
- antal der søger efter et mål 594 → 581
- DA udført 122 → 112
- S1 filings, dvs. nye 196 → 183

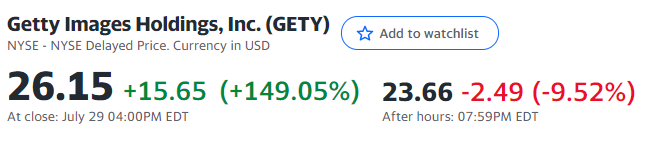
Et positivt udpluk fra deSPAC-afdelingen, Getty Images $GETY tog et hop efter fusionen i den gamle stil. Giver lidt håb for denne afdeling i fremtiden 
6 Synes om
Hvordan mon jeg skal forholde mig til dette
Nikola køber Romeo Power:
7 Synes om
0,74 dollars stykket, værdien faldt meget over 1,5 år. Og for 1,5 år siden fik man en god for 35 dollars.
3 Synes om
Lad os tage endnu et perspektiv her for at fortsætte statistikken

Ingen nye IPO’er 
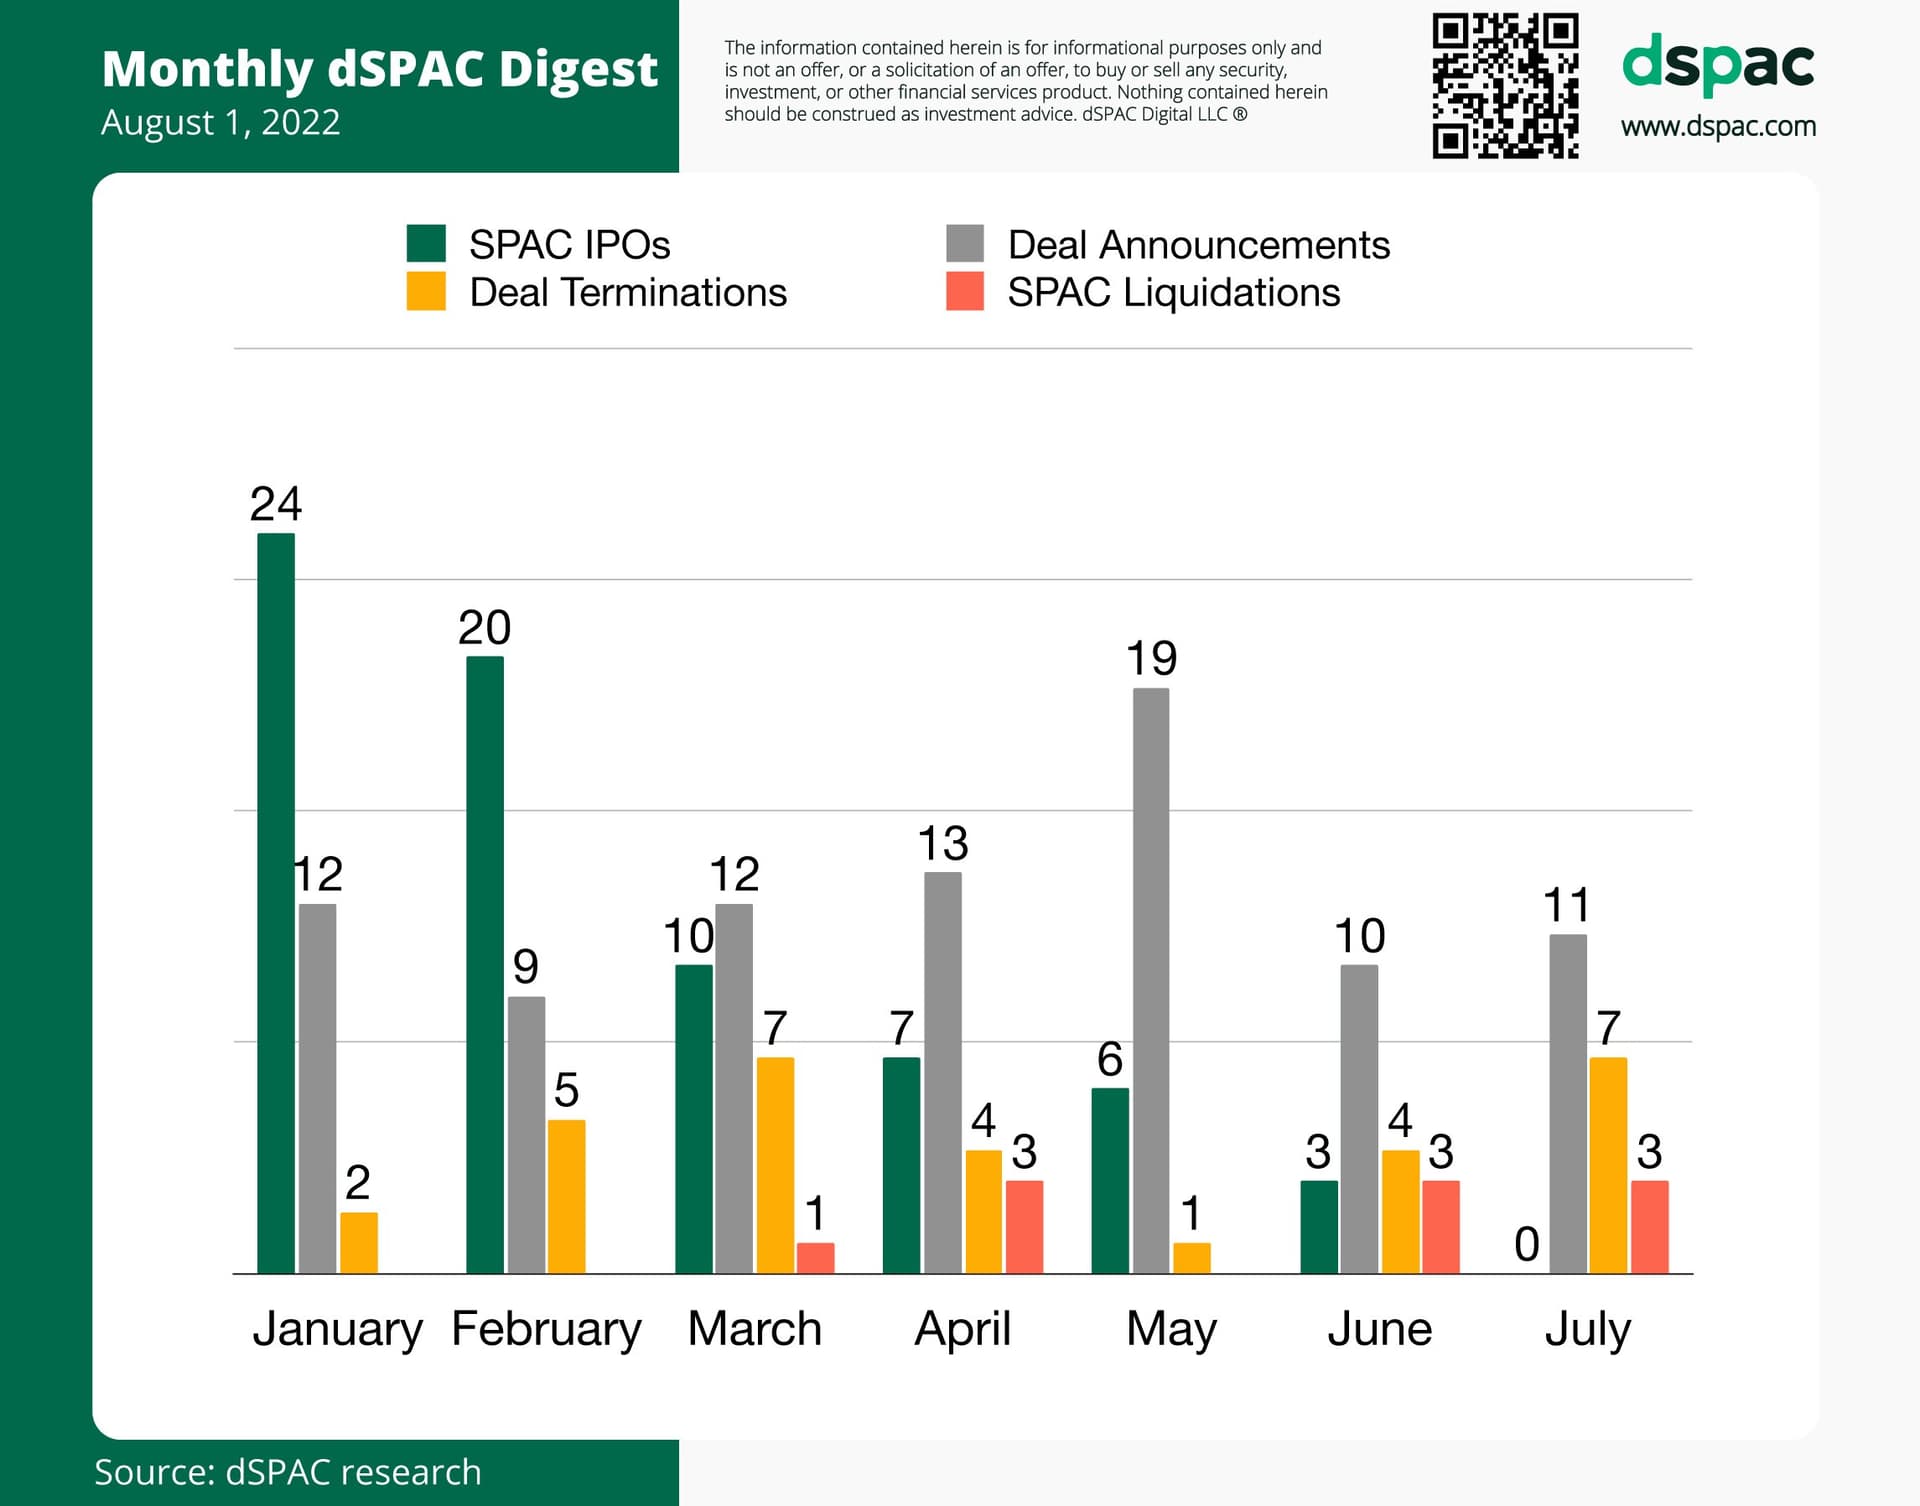
Cirka 10 DA’er og fusioner pr. måned. Med dette antal bliver hele SPAC-mængden ikke fordøjet særlig hurtigt
16 % af deSPACs handler dog over gammel NAV. Min egen tanke har været, at der næppe findes mange af dem.
Næsten halvdelen af dem, der har annonceret en DA, er over NAV (!). Mon værdiansættelserne generelt er ved at komme sig
Redigering: mere statistik
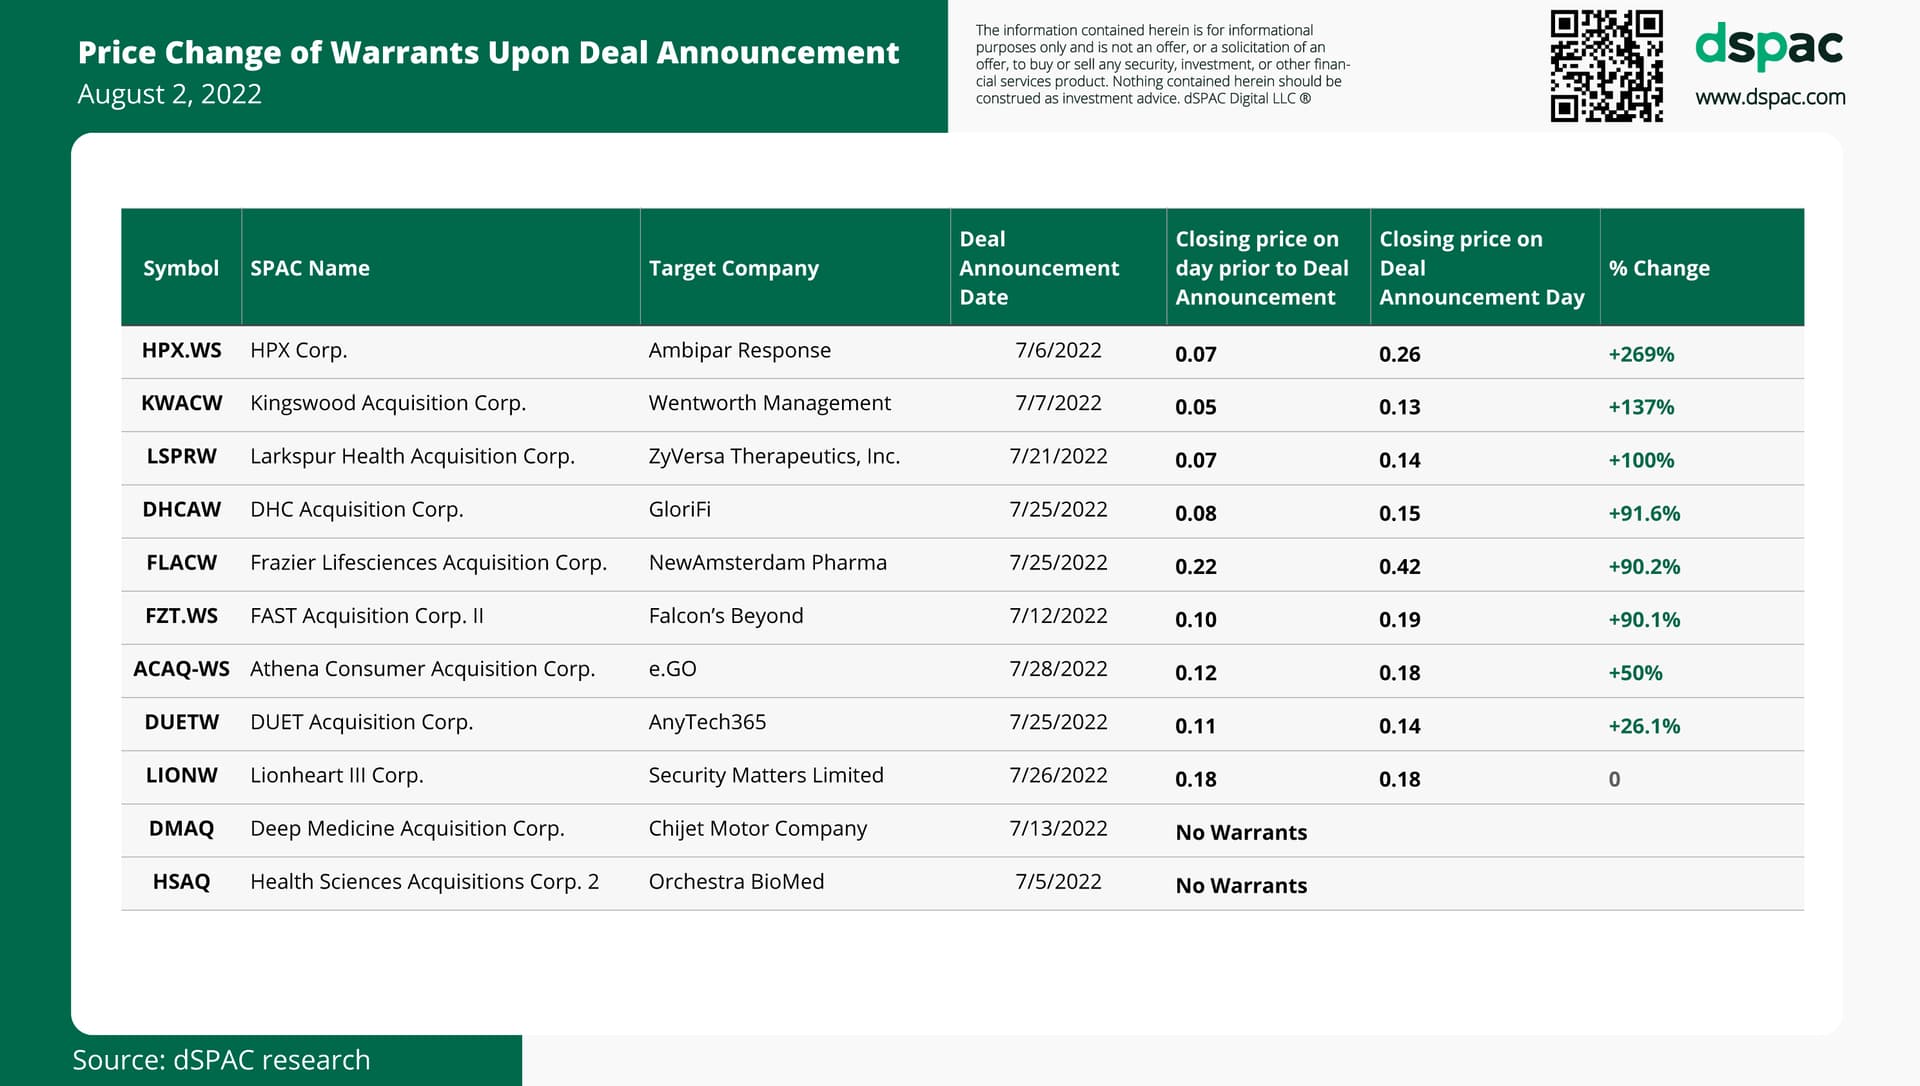
Warrants er stadig livlige, når en DA annonceres. Dog er der også risiko med disse mængder, og vi starter fra et ret lavt punkt.
3 Synes om
Mere traditionelt SPAC-materiale på markedet, da Tailwind og Nuburu offentliggjorde en DA
Der er ingen omtale af omsætning eller tal, så det er tydeligvis en meget tidlig forretning. En passende målgruppe for en SPAC
Det interessante ved dette er, at indløsningsvillige investorer vil overveje et nyt perspektiv.

Hvilket betyder, at hver ikke-indløst aktie giver ret til en unoteret aktie med en indløsningsret på 10$ om to år. Forudsat at Nuburu stadig er i live og har nok kontanter – eller en anden ordning. Princippet er dog anderledes og kan hjælpe med at rejse kapital til det tilsigtede formål.
Det ramte min warrant-position, så jeg gennemgik det mere detaljeret.
Det skal stige yderligere 400 % fra den premarket, så er jeg break-even 
Men en god start, og det giver ikke længere mening at sælge disse for nogle få cents…
Foretrækker at vente på DA og derefter se nærmere. Eller udløber værdiløst på et tidspunkt.
1 Synes om
Statistik for august…
Et afkast på 5,6 % begynder at se interessant ud – hvis det ikke var for den betydelige USD-EUR-risiko på det nuværende marked. Ved at holde SPAC’er siden begyndelsen af året har man opnået gode valutagevinster.
For example, there have been 17 SPAC liquidations year-to-date, compared to just one last year, while 42 SPAC business combinations have been terminated.

4 nye SPAC IPO’er 
17 DA’er
7 SPAC-opløsninger
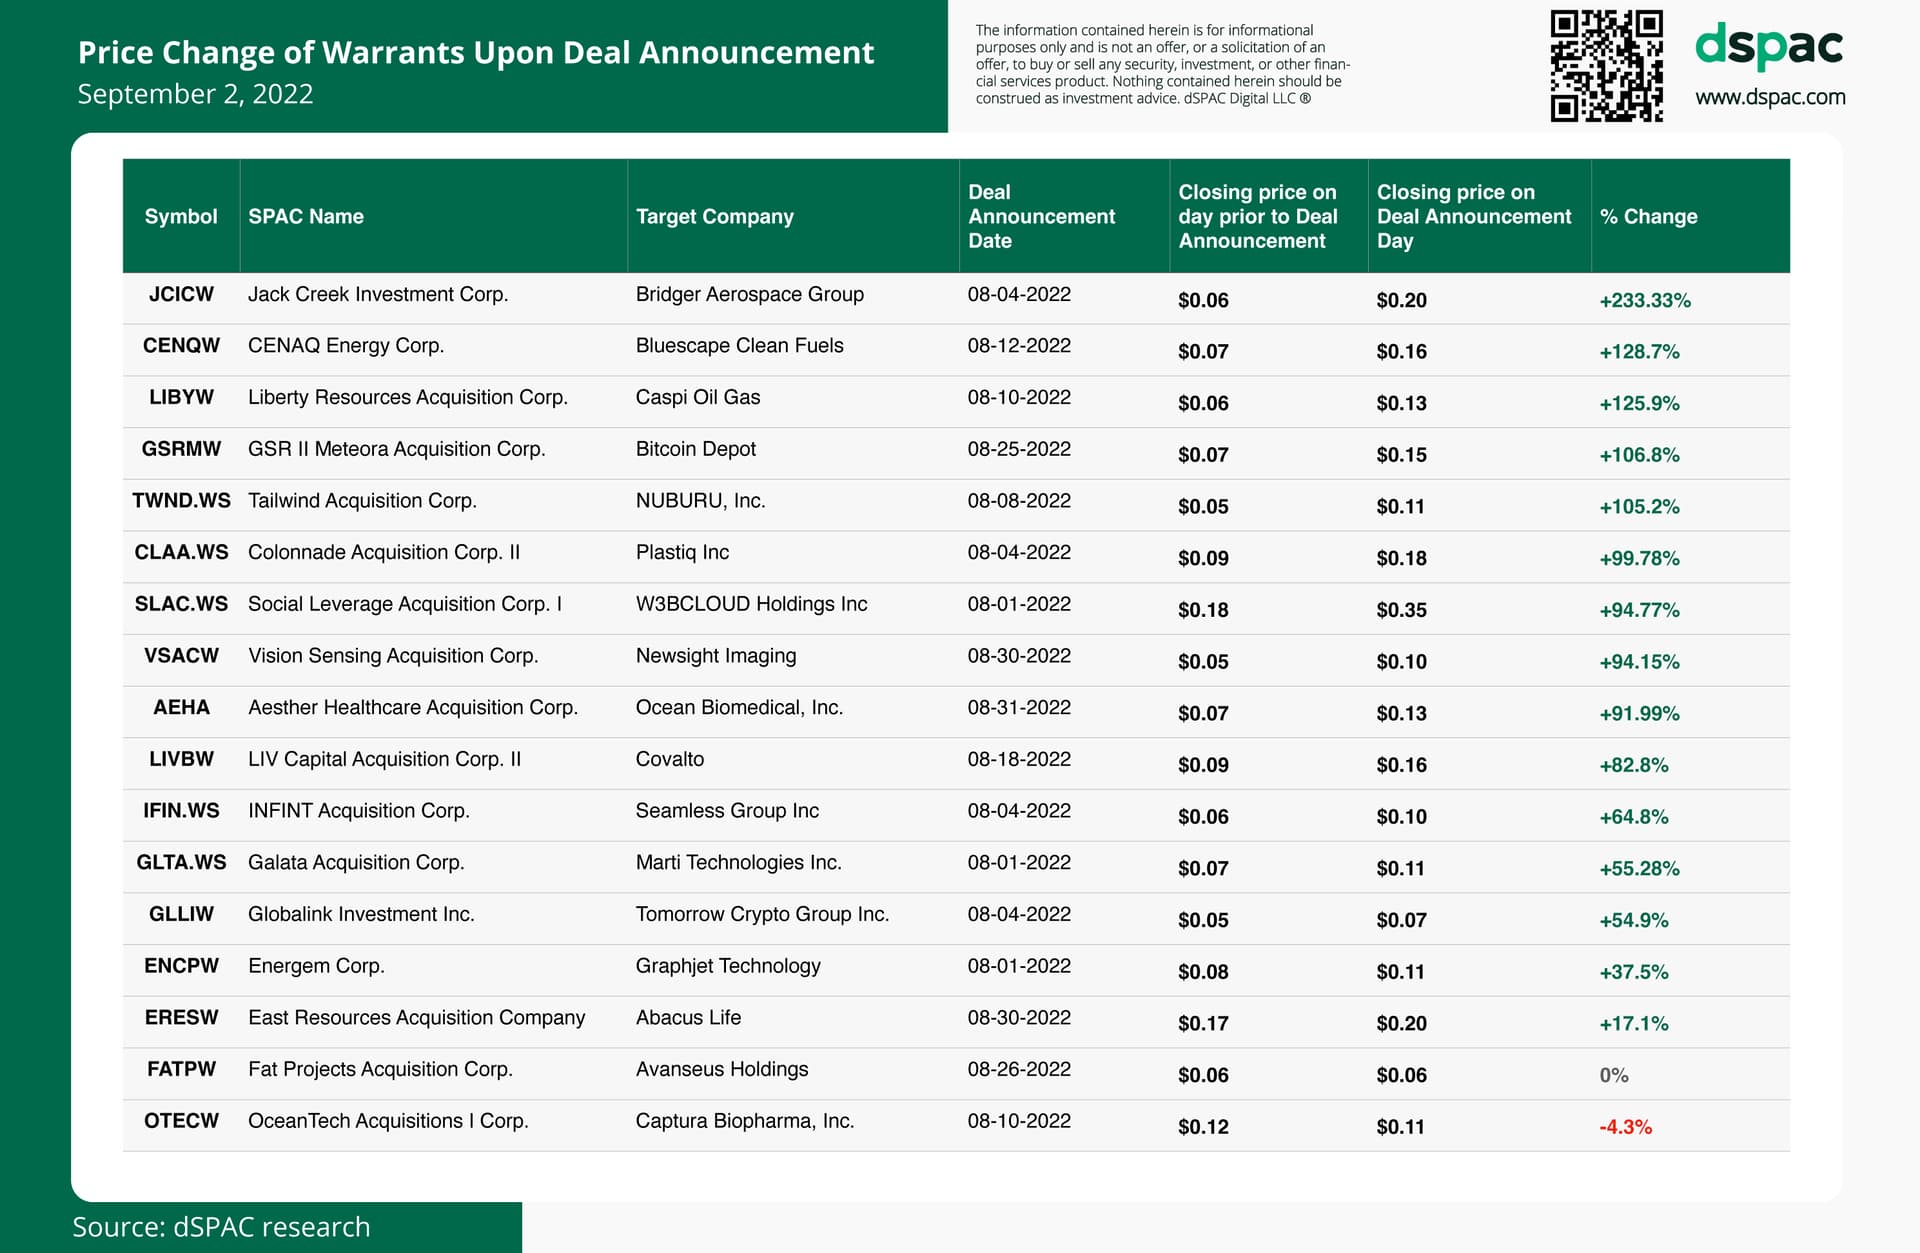
Der er stadig liv i warrants, når DA udgives. Man skal bare ramme rigtigt og tage en stor risiko.
2 Synes om
Lad os holde tråden i live, om ikke andet så ved hjælp af statistikker

Trenden for deals ser god ud, selvom der er meget at fordøje i de SPAC’er, der jager dem.
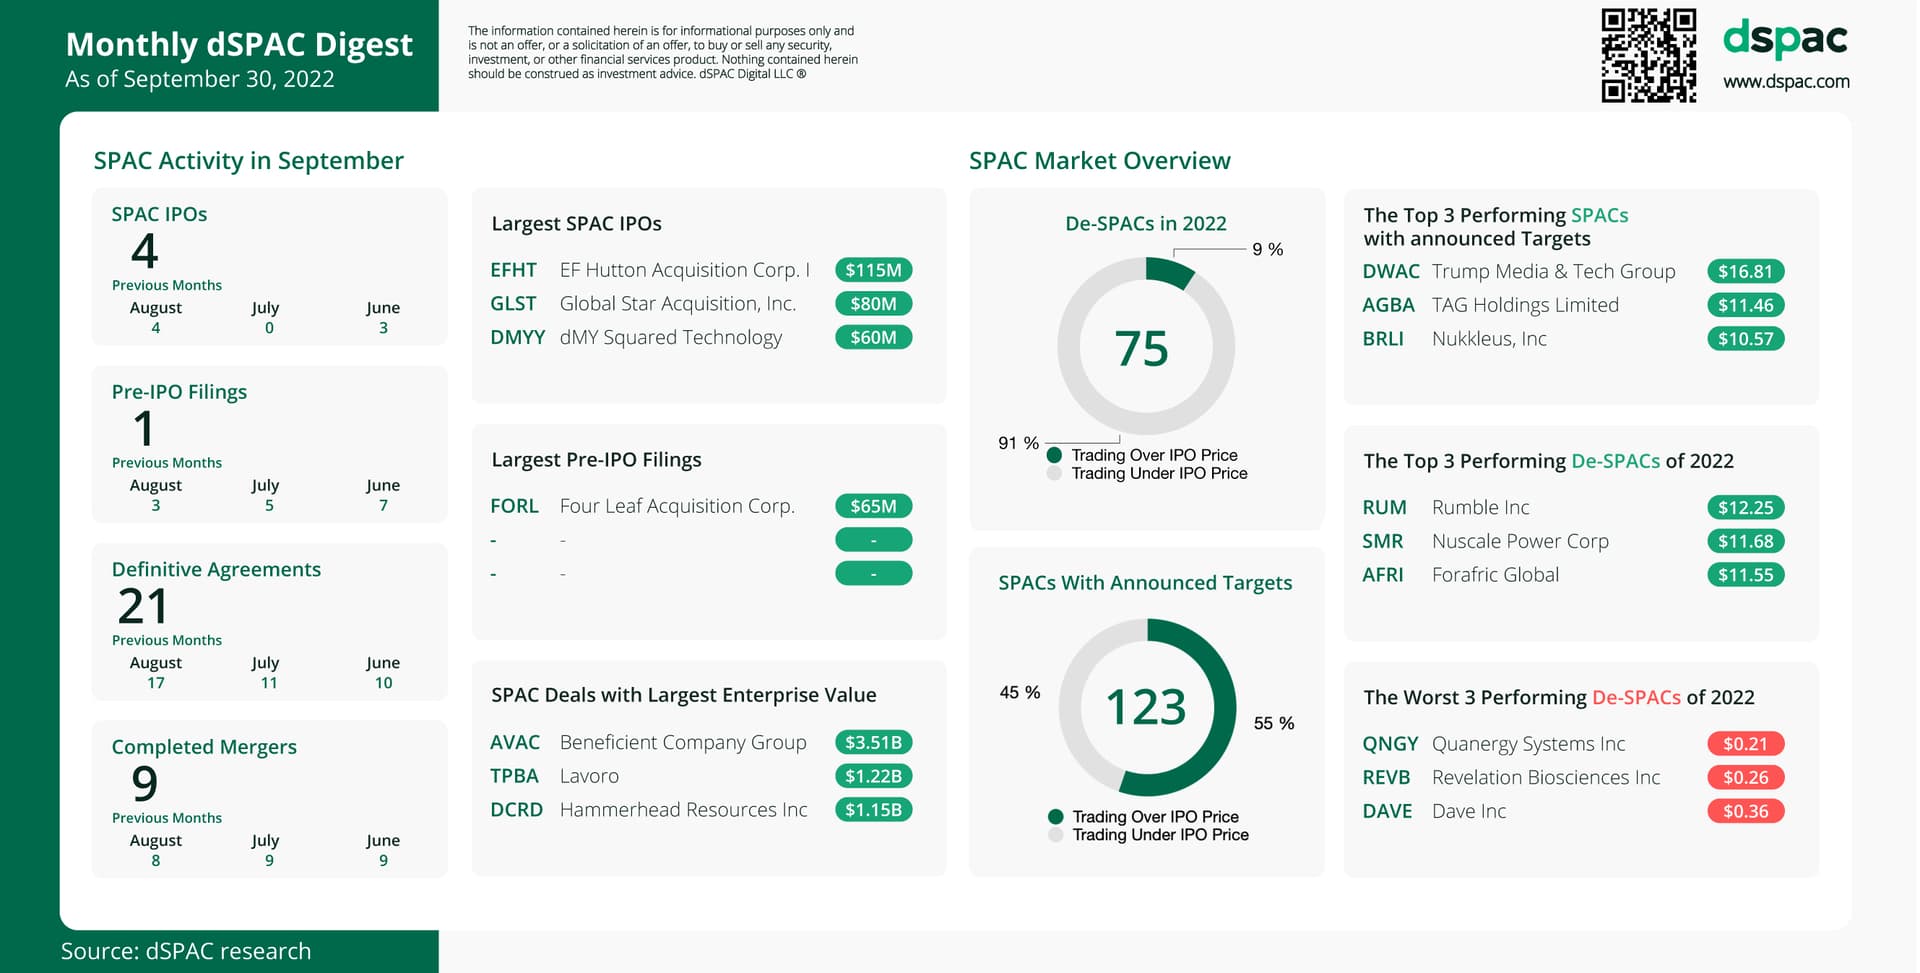
DWAC er faldet betydeligt fra toppen, men handles stadig med en god præmie. Jeg ved ikke, hvor Trumps medieselskab bevæger sig hen herfra, men jeg rører i hvert fald ikke ved det.
Gennemførte fusioner er også fulgt godt med aftalerne. Disse er dog hovedsageligt aftalt i løbet af foråret og den tidlige sommer, og processerne færdiggøres omkring dette tidspunkt. Sandsynligvis vil antallet af fusioner også stige fremover.
6 Synes om