Sådan gik det i går. En ret potentiel deSPAC, især da disse ladevirksomheder har klaret sig rigtig godt på den front sammenlignet med andre deSPACs’ kurskurver.
1 Synes om
Lige når man tror, at SPAC-galskaben er forbi, dukker en ny op.
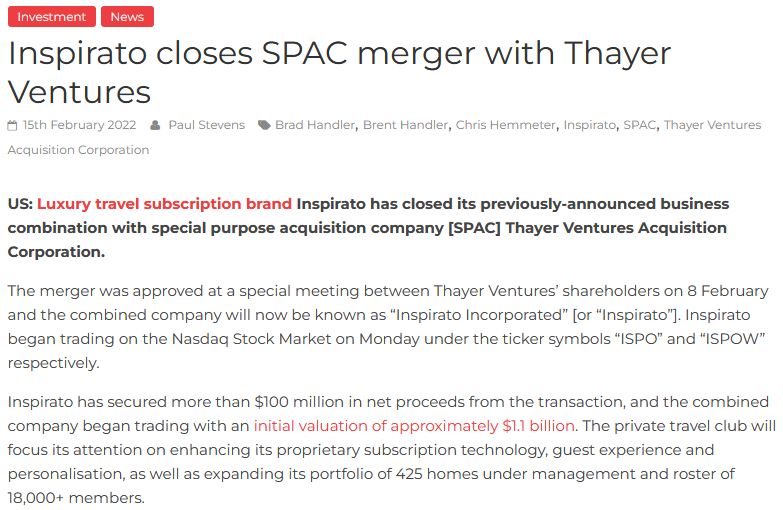

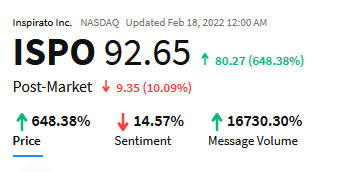
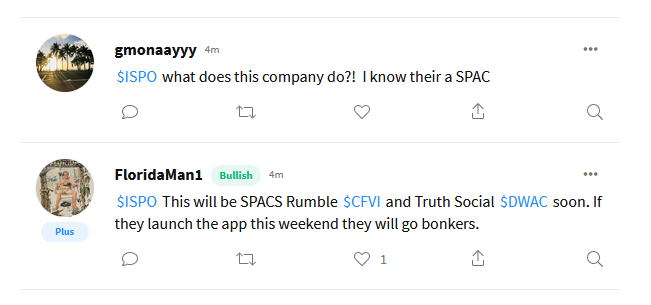
Var det en post-fusion squeeze eller en ren pump-and-dump? Folk er i hvert fald helt på den, hvis man scroller gennem Stocktwits.
5 Synes om
Offentliggørelse af SPAC’er og rygter er næsten helt frosne - eller også følger jeg dem ikke så tæt. Jeg holder dog øje med et par tickers og et nyt Letter of Intent (LOI) tilsyneladende mellem Games Global Ltd og Tailwind $TWND
Så det handler om dette: en distributør af mobilspil, der blev grundlagt sidste år (!) og en værdiansættelse på 3 mia. $ 
Games Global blev grundlagt sidste år og ledes af CEO Walter Bugno, der tidligere var executive vice president for ny forretning og strategiske initiativer hos International Game Technology (NYSE:IGT)
5 Synes om
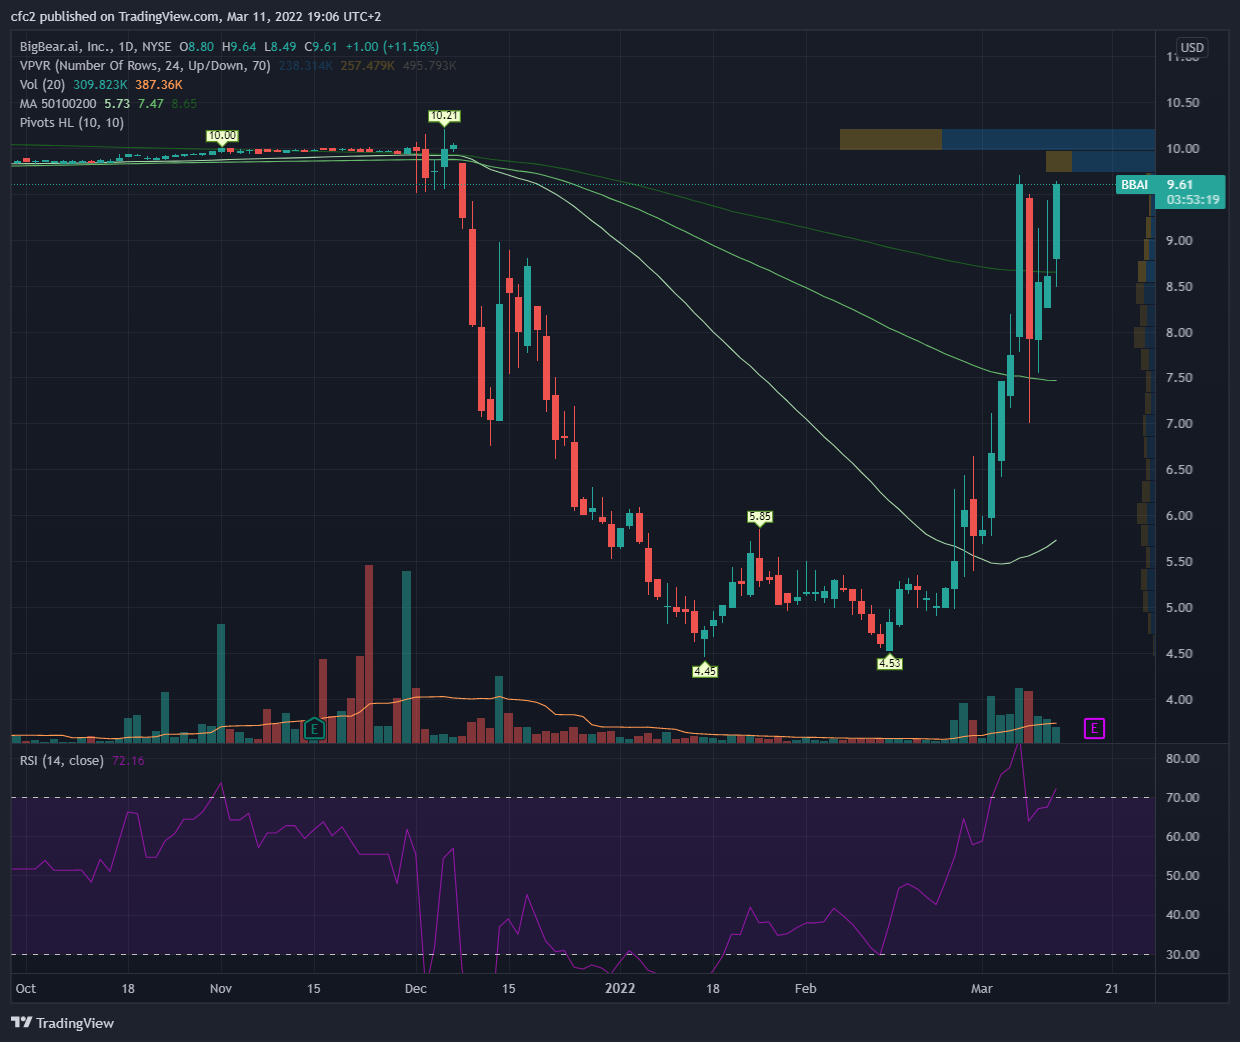
@kettunen, har du stadig fulgt BigBear.ai? Den fangede bare min opmærksomhed igen på et tidspunkt, da den stiger næsten hver dag lige så meget, som PayShit falder, og det er meget. Siden januar er den steget næsten +100%. Volumen er dog lille.
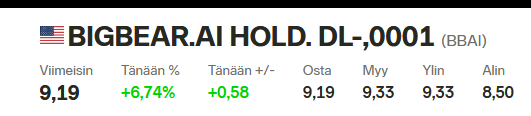
Jeg fandt selv ikke andet, end at kunderne er militæret og energisektoren, men den er steget ret godt sammenlignet med andre rum.
2 Synes om
Der er stadig en ret stor bunke warranter i spil i min portefølje.
Det er nok den eneste af mine beholdninger, der er i plus YTD 
Jeg solgte en lille del af dem, da de toppede for et par dage siden. Men jeg fik ikke købt tilbage, da prisen faldt til under $1. 
Der har ikke været meget at holde øje med, da nyhedsstrømmen har været ikke-eksisterende. Men AI-siden er efterspurgt i den nuværende verdenssituation, BigBear har kontrakter med amerikanske agenturer, og det har nok givet kursen et boost. Det amerikanske forsvarsministerium (MoD) er vistnok den største kunde, som jeg har forstået det. Hvor bæredygtig denne stigning er, kan være en anden sag. Næste kvartalsrapport, som vil afsløre mere, er om en uge.
Men det er alligevel en ret mærkelig graf 
3 Synes om
Jeg lægger det her, da BigBear.ai var fremme, og tråden ikke er åbnet endnu
Stort EPS-miss for Q4, delvist pga. mergerpåvirkninger. Omsætningen også et godt stykke under forventning, så Afterhours:

.
- Q4 GAAP EPS på -$1,02 misser med $1,00.
- Omsætning på $33,48 mio. misser med $8,75 mio.
2021
- Omsætning på $145,6 millioner for året, der sluttede 31. december 2021
- Bruttomargin på 23% for året, der sluttede 31. december 2021
- Justeret bruttomargin for Analytics-segmentet på 45% for året, der sluttede 31. december 2021
- Ni nye primære kontrakter vundet; endelig samlet efterslæb på $465 millioner for året
Udsigter
For året, der sluttede 31. december 2022, forventer selskabet:
- Omsætning mellem $175 millioner og $205 millioner, inklusive cirka $20 millioner i kommerciel omsætning
- Positiv justeret EBITDA*
1 Synes om
Det er det, jeg nu greb fat i. Der var en ret voldsom redemption, og så forsvandt næsten 80% af prisen. Efter min mening er værdiansættelsen absurd på nuværende tidspunkt.
1 Synes om
Den er tilsyneladende gledet ud af min overvågning, selvom jeg havde til hensigt at holde øje med den.
Et voldsomt fald i aktiekursen, det er sværere at få styr på valuationen. Den seneste investorpræsentation ser ud til at være fra sidste sommer, og andet materiale virkede svært at finde.
Investorsiderne findes, men indholdet er ret sparsomt
https://qualtekservices.com/
En slags EBITDA-vejledning for 2022 er nævnt, og en temmelig betydelig backlog er offentliggjort, men ellers er der ikke meget information.
QTEK skulle efter sigende deltage i Roth-arrangementet den 14. marts, men der er ingen SEC-udgivelse eller anden information om dette
https://seekingalpha.com/pr/1870246-qualtek-to-present-34th-annual-roth-conference
Qualtek burde være en passende investering i den nuværende verdenssituation. @tedmel er der noget udover dette, hvorfra du fandt information til at understøtte din investering?
Edit: S1-registrering findes selvfølgelig efter fusionen
1 Synes om
Jeg postede dette tilsyneladende i den forkerte tråd, så jeg poster det her igen.
Jeg undrede mig over, hvorfor BigBears (BBAI) kurs i dette marked formår at ligge et godt stykke over NAV, når vi for et par måneder siden lå i 4 dollars, og alle SPAC’er stadig bliver trampet ned. Årsagen viste sig så at være, at der tilsyneladende er nogle, der har en squeeze i kikkerten, da der er ret få aktier tilgængelige for shortere, og lånerenten er mildest talt høj

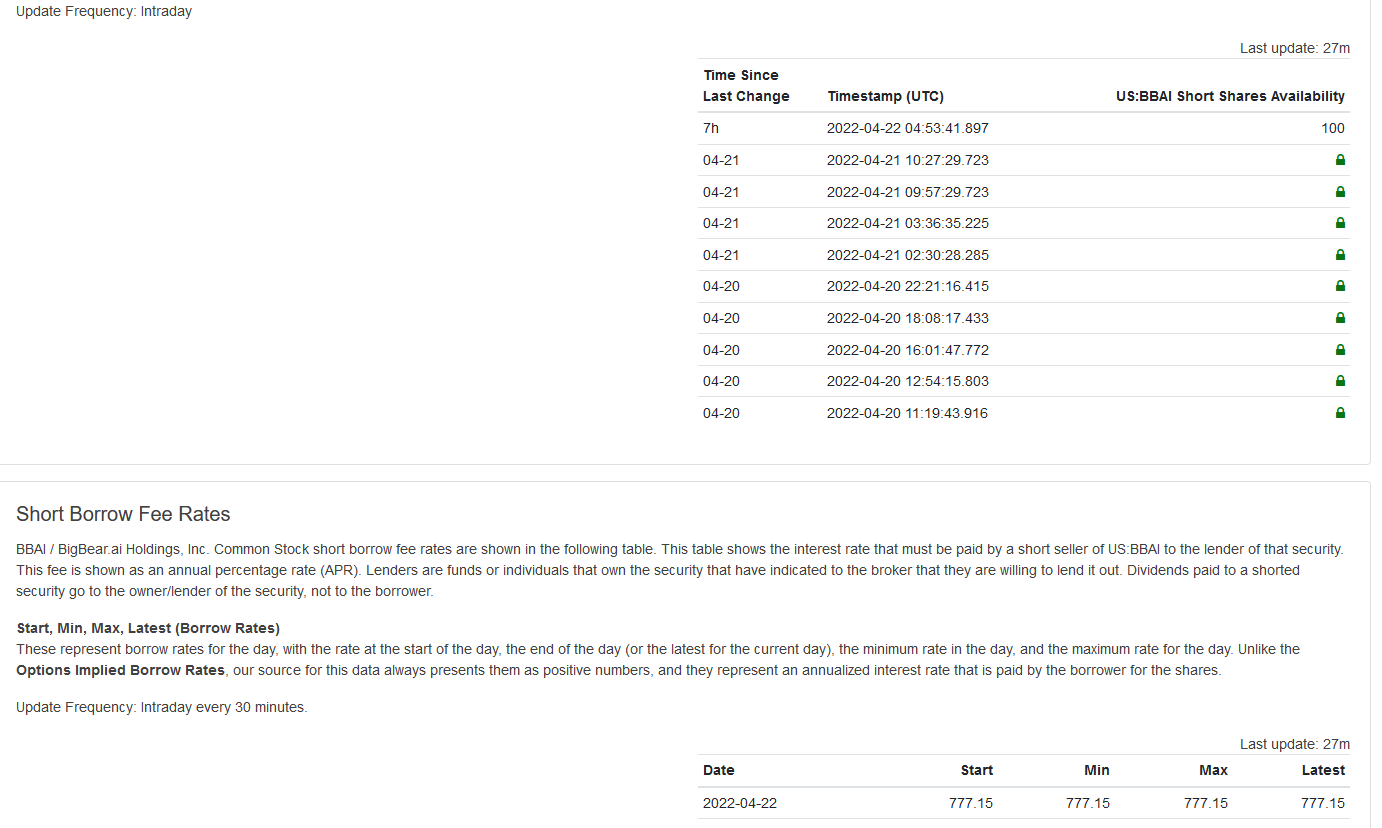
Jeg er faktisk ikke stødt på lånerenter på næsten 800% mange gange, så man skal være ret modig for at shorte den lige nu.
Efter fredag er der igen sket grimme ting på SPAC-fronten, hvilket betyder, at mange allerede er endt omkring eller under 2 dollars, og nogle er endda omkring 1 dollar. Virkelig store fald fra toppene for 1-1,5 år siden. F.eks. Skillz fra 45.x til 2.x dollars på godt et år, og der er mange andre.
De-SPAC’erne er i en interessant situation på dette marked, da de fleste af dem er gældfri efter sidste/dette års IPO’er og har penge på kistebunden, hvilket betyder, at de kan komme igennem det hele uden frygt for konkurser, men vil resultatet så være en bunke virksomheder, der alle handler til eller under kontantværdi.
Man kan stadig ikke sige, at de fleste af disse er i nærheden af købspriserne, så mit eget gæt er, at faldet fortsætter. Jeg har igen tilføjet nye virksomheder til min overvågningsliste, og på et tidspunkt kunne jeg begynde at samle en lille SPAC-lotto-portefølje fra 1 dollars 
5 Synes om
Med det rigtige udvalg kan man opnå mangedoblede afkast på længere sigt, når vækstaktier igen begynder at interessere markedet. Min egen strategi er ved at skifte fra at spekulere i SPAC warrants og time bevægelserne mere mod deSPAC’er. Specifikt at screene nedkørte virksomheder og holde dem på længere sigt. Nogle har jeg allerede fanget, men min egen antagelse er stadig, at retningen for det meste er nedad.
Nogle warrants brænder stadig i lommen, heldigvis er der stadig tid til at finde et mål. Der har desværre været meget lidt aktivitet i disse på det seneste Tværtimod, nogle er allerede blevet opløst, og tempoet vil sandsynligvis stige hurtigt inden for det næste år.
BigBears bevægelser var virkelig mærkelige. Det pegede på meget forskellige short-/squeeze-mønstre, som man har set før. Med warrants opnåede jeg en god fortjeneste i forhold til investeringen. ~80% afkast, da jeg tålmodigt holdt gennem en periode med stagnation og formåede at time salget relativt godt til toppene.
Grundtanken er stadig en interessant virksomhed, selvom tallene fra den seneste Q-rapport ikke var gode. Hvis den falder tilbage til 3-5$ med den nuværende baggrund, skal jeg genoverveje den i overensstemmelse med deSPAC-strategien.
3 Synes om
Der begynder så småt at dukke interessante ting op, nu hvor vi er faldet 80-90% fra NAV. Der er ikke kommet mange SPACs ud de sidste 2 år, som var priset selv nogenlunde fornuftigt (UTZ + måske et par andre), men det er usandsynligt, at de alle var overpriset x9-10. Jeg samler også stille og roligt en liste over dem, der har gode kontanter tilbage, og hvis forretning stadig kører. Det er dem, der sandsynligvis vil overleve renteforhøjelser og recession uden konkurs eller enorm udvanding. Hvis man sammenligner IPOs og SPACs fra USA de seneste år, begynder deSpacs, efter alt faldet, at se billige ud i forhold til IPOs
2 Synes om
Her er en hurtig oversigt over SPAC-situationen efter lang tid
SPAC track som kilde, filtreringen er i det mindste blevet bedre.
Langsom respons på siden, men med lidt tålmodighed kan man få noget ud af det
https://spactrack.io/spacs/
I alt 987 SPAC’er , hvoraf 787 er aktive
et par hundrede er stadig i pre-IPO-tilstand, forhåbentlig kommer de ikke på markedet alt for snart…
Der er indgået en endelig aftale med 110. Et ganske rimeligt antal, hvoraf hele 44 er fra i år, når man hurtigt tæller efter. En betydelig del af disse er også fra november-december.
Kun 23 rygter, bekræftede eller ubekræftede 
Disse jages måske ikke så aktivt længere, så de kommer ikke så bredt frem.
Så der er i det mindste et håb om, at der kan indgås aftaler. Der er selvfølgelig et meget stort antal, der leder efter egnede mål, og vi har også set flere likvideringer i løbet af foråret.
4 Synes om
Som en fortsættelse, lidt anderledes statistik
Nu starter likvideringerne
https://twitter.com/dspacapp/status/1521167570035949570?s=20&t=QXDW8maaryKheM92TlSM3g
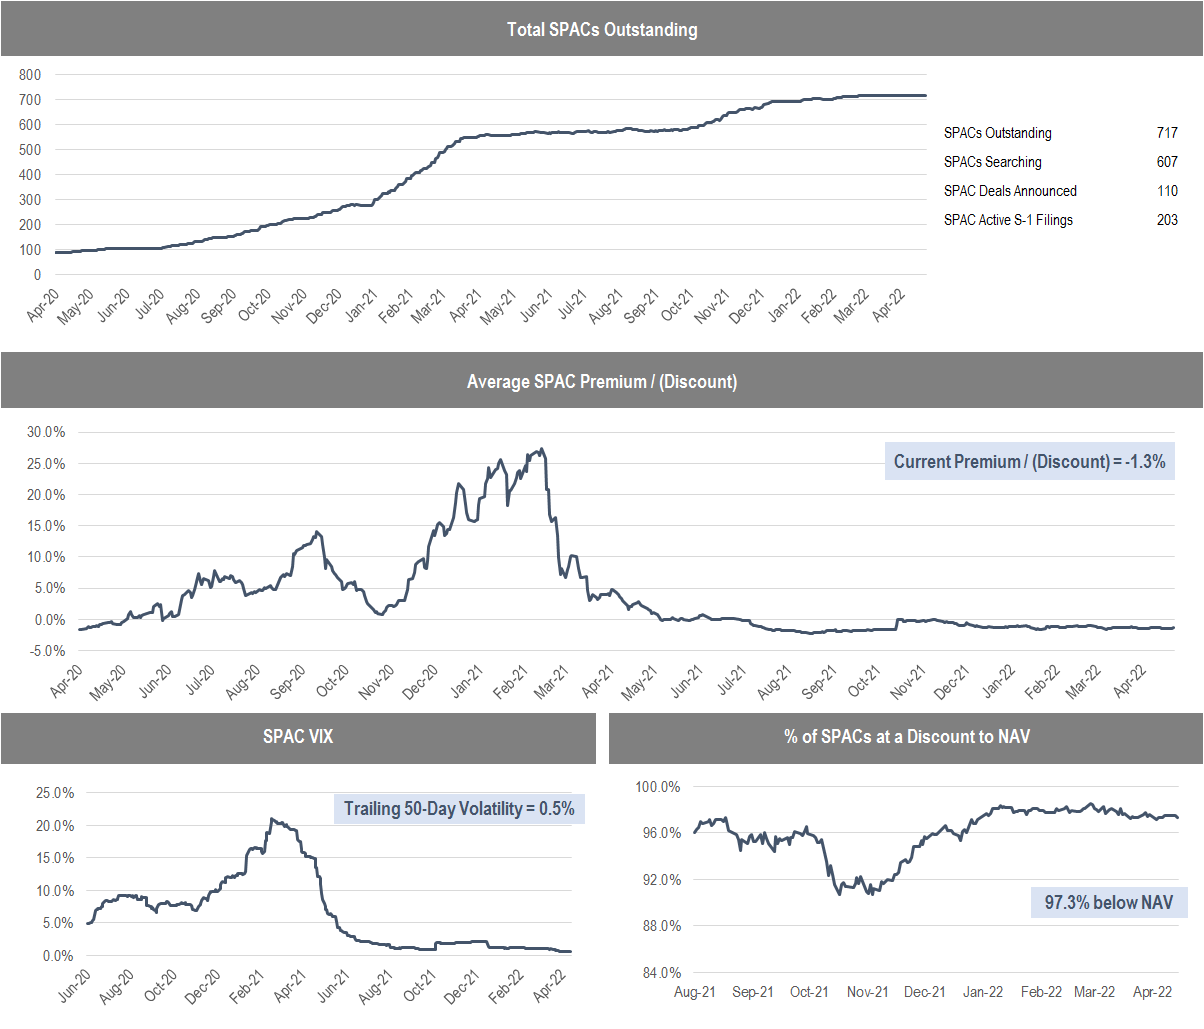
Og så er der AlphaRank SPAC Monitor, stort set de samme tal som i den foregående besked, nu i grafisk form
4 Synes om
Med denne statistik har man ikke lyst til at røre ved warrants. Hvis markedet kommer sig via likvidationer, så måske når der igen er en ny runde QE (kvantitativ lempelse) i syne.
Som en lille undtagelse holder jeg en meget lille mængde KCGI-warrants.
Det har været meget stille i min SPAC (Special Purpose Acquisition Company) portefølje. YTD (year-to-date) er jeg let i plus med SPAC’erne, men det er svært at se, at man kan opnå fornuftige afkast med dem. Jeg har opnået en lille fortjeneste med GGPI- og IPOF-handler, men det er også det hele.
Moro.
Denne spac-tråd var hot for et par år siden. Husker I stadig Zanite? Dengang gættede man på, at de ville lave en hurtig aftale med Volocopter. Nå, man var igen engang helt forkert på den, bare rygter. 
Jeg ville bare fortælle, at jeg bemærkede, at Zanite endelig havde fundet en partner, det tog maks. 2 år. Den 6. blev der stemt, og fusionen gik så igennem. Så vidt jeg forstår, skifter tickeren i morgen til EVEX. Jeg vil fortsat følge Eve. Ikke som investor, men af interesse for eVTOL.
https://eveairmobility.com/
3 Synes om
Så kom der endelig en meddelelse om afstemningen om fusionen mellem GGPI og Polestar den 22. juni:
3 Synes om
Den næststørste aftale efter Grab. Jeg har ingen yderligere oplysninger om destinationen og fusionen, men det opmuntrer i hvert fald ikke til nye børsnoteringer via SPAC’er.
Da denne DA blev offentliggjort, var der en del mistanke om snyd. Jeg har ikke sat mig ind i sagen siden, men jeg ville ikke blive overrasket, hvis dette forårsagede eftervirkninger i domstolene eller fra SEC.
1 Synes om
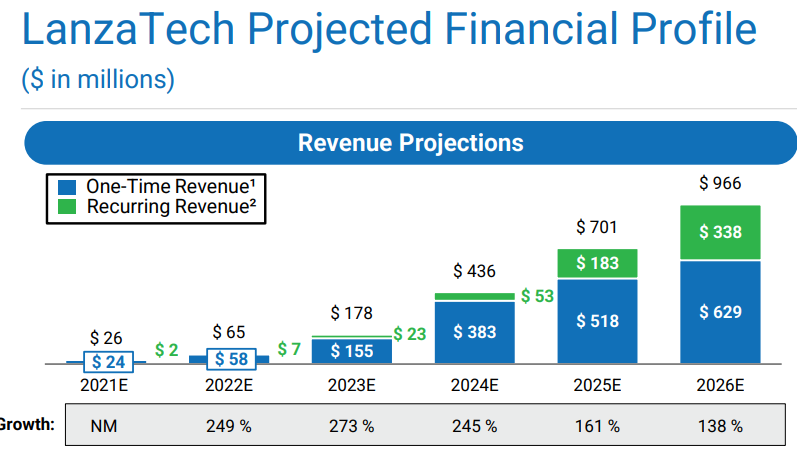
Jeg har ikke fulgt disse i et stykke tid, men har @kettunen kigget på LanzaTech NZ Inc? De planlægger at gå på børsen med AMCI Acquisition Corp II. Er det værd at købe til 10 USD… En ret interessant virksomhed.
Jeg har også fulgt få nye ting. Jeg har lavet et enkelt udvalg for nylig, en fuldstændig spekulativ kombination, OneMedNet + DKDCA. Warrants var billige, selvom DA var lavet.
Det er den største udfordring, selvom det er et interessant mål.
Med en stor værdiansættelse og meget lille omsætning. Rentabiliteten er langt væk.
Personligt ville jeg ikke rigtig købe noget før fusionen lige nu alligevel. Det ser ud til, at alt falder. AMCI var også meget udfordrende i den tidligere fusion, selvom de fik den igennem.
1 Synes om