Upplevt som investerare - personliga berättelser - för inspiration eller lärdom

Jag anser att detta stämmer under förutsättning att investeraren förstår sig på saken. Med andra ord att hen har samlat på sig erfarenhet under några år och att kapitalet som är investerat motsvarar mer än en eller två månadslöner.

Min egen erfarenhet efter pandemin är att många bekanta gick “all-in” som nya “investerare” i allt från Finnair till Smart Eye, trading osv. Jag tror inte att de identifierade riskerna i dessa, utan bara följde kursutvecklingen. Med andra ord realiserades inte riskerna, utan de växte i takt med att bubblan svällde och kurserna tuffade på mot nordost.

Det gick knappast bra, med tanke på att man knappt behövt diskutera investeringsämnen under det senaste halvåret. Upplysta/utvecklade/erfarna investerare agerar oftare på det sätt du beskriver, förstås inte alla och ingen i varje situation.

Överlag är det lättare att agera rationellt när riskerna ligger på en lämplig nivå: Om en riskfylld investerings vikt i den egna förmögenheten är tillräckligt liten är det ofta lättare att släppa den, jämfört med en situation där man är tungt exponerad utan att psyket tål det. Man genomgår just den process du beskriver, där man blir hängande och hoppas på ett mirakel tills man ger upp, vanligtvis vid sämsta tänkbara tidpunkt.

Själv har jag en ganska låg risktolerans och kanaliserar enligt mig själv bara 3 % av förmögenheten till högriskinvesteringar. Tidigare var normalnivån 5 %, mutta på sistone har jag lyckats höja den till 7 %. En av dessa positioner har redan vuxit till 10 % tack vare god kursutveckling, och jag väntar otåligt på att min målnivå ska uppnås. Riktkursen är definierad så pass fåfängt att det, om den nås, skulle bli min karriärs första tenbagger. Med tanke på bolagets fundamenta är det dock fullt möjligt och eventuellt till och med i underkant.

Detta är extremt sant! Vad som är värst är att en investerare kan vara skenbart självkritisk utan att lära sig någonting av misstaget. Som ett personligt exempel köpte jag Harvia kring 40-strecket och sålde vid trakterna kring 30. Jag skyllde nedgången på marknadssentimentet (vilket det visserligen till viss del var när kursen korrigerade överdriften), och dessutom erkände jag att jag hade drabbats av FOMO, men tyvärr lärde jag mig nog inte särskilt mycket av det. Att säga “fomoa inte” hjälper egentligen inte om man inte kan identifiera och tygla den där FOMO-känslan i tid.

17 gillningar

Bra funderingar! Jag reflekterar personligen över allt man har tänkt och känt i olika situationer. Dessa känslor är säkert lite olika för oss alla, beroende på ens egen karaktär och erfarenheter på marknaden. Ett par personliga exempel:

Så här i efterhand var det mentalt tyngst för mig under nedgången i början av 2000-talet, då portföljens värde stadigt minskade under flera års tid trots att jag hela tiden sparade mer pengar i den. På något sätt lyckades jag gräva fram optimism och motivation, men det var svårt.

Finanskrisen var i sin tur en annan sorts erfarenhet; det var en riktigt kraftig nedgång men samtidigt relativt kortvarig. Då fick jag på något sätt energi av kraschen, jag var aktiv. Visst var dyket frustrerande, men samtidigt var det ett sådant drag att det för mig var lättare än en långsam nedgång som pågick i åratal.

Det här året har varit uselt för portföljen (vid årsskiftet var portföljens överlägset största investering Harvia, som jag inte har handlat med alls under året), men jag är ändå helt nöjd; värdepapperen i min portfölj har sin plats och jag litar på dem.

För varje värdepapper har jag de skäl i åtanke till varför pappret finns i portföljen, och jag jämför bolaget/fonden med dessa skäl. Jag kan inte göra värderingar på ett tillförlitligt sätt, så jag funderar inte så mycket på om en aktie är över- eller undervärderad, eftersom jag ändå inte prickar rätt. Om värderingen känns någorlunda vettig vid köptillfället räcker det för mig. En förändring i aktiekursen i sig är inte en anledning för mig att göra någonting.

Med tiden har jag blivit bättre på att märka mina egna styrkor och svagheter samt även en del av mina psykologiska bias. Därigenom har min stil utvecklats och fortsätter att utvecklas. Det är bra att investera med en stil som passar en själv mentalt; om investerandet känns jobbigt orkar ingen hålla på med det som en hobby i det långa loppet.

Slutligen en reflektion om att målet med mitt investerande hela tiden har varit ganska vagt och även förändrats över tid. Jag kan fortfarande inte säga annat än att jag i ekonomisk mening vill bli mer förmögen och få en ekonomisk buffert. Kanske den viktigare saken ändå är glädjen som hobbyn ger, som det ofta är med hobbys.

16 gillningar

Det här är en intressant kommentar.

Själv gillar jag särskilt den intellektuella utmaningen och ärligheten i investerandet. Vad som än händer med (aktie)investeringarna så hittar man alltid felet i spegeln, eftersom man själv ansvarar för sin egen analys och sitt risktagande.

Den självständighet som aktieinvesteringar medför tycks passa mitt kynne bra. Jag får själv bestämma vilka jag lyssnar på och bedöma informationens validitet. Jag får också själv välja mina affärspartners. Om någon av dessa inte behagar, tar det inte många sekunder att hoppa av när börsen är öppen. Det finns ingen som lämnas kvar att gnälla över det beslutet och man är inte ansvarig inför någon annan än sig själv.

26 gillningar

“Kommer du ihåg, Immo, hur stolta vi var när vi körde omkring förstfödingen i nya vagnar för nästan 30 år sedan efter de lyckade Noksu-försäljningarna? Den unge mannens sinne var så glatt att han på eget initiativ föreslog en weekendresa till stan för Martta, med hotellövernattning och färdig frukost” :coffee:
“Visst minns jag det. Det kändes som om man hade lagt grunden för en framtida storätt som aldrig mer skulle behöva oroa sig för ekonomin. En fängslande insikt för en som vuxit upp i en arbetarfamilj. 17 000 mark (ca 3 000 euro) var vinsten från Noksu-försäljningen, och den hade man ju spunnit på i flera år före försäljningen”, svalde mitt alter ego de härliga minnena från början av investeringsresan.

Detta minne, att slösa lite på min lilla familj berusad av en ENORM försäljningsvinst, har haft en stor inverkan på min efterföljande investeringskarriär.
Insikten att pengar arbetar för mig, att långsiktigt investerande ger resultat och att jag kunde köpa och sälja i rätt ordning, lade till viss del grunden för min nuvarande situation.
Vilken situation då?
Jo, en sådan där 100 euro fortfarande känns som mycket pengar, samtidigt som utdelningsinkomsterna för 2021 överskred 100 000 euro och för detta år kommer att spräcka 200 000 euro-gränsen.
Och fortfarande får jag de största rysningarna av känslan att med bröstet uppblåst köra in förstfödingen till hotellreceptionen, medveten om att jag just tjänat grova pengar på att investera! Investera!

För min del har investerande till stor del varit en känslosport. Lönsamma och oftast långsiktiga investeringscase har gett en liknande känsla som tävlingsidrott eller tunga, långa träningspass har gett upphov till. Lite nirvana, pirr, inre glädje såväl som tunga besvikelser, självanklagelser och ett “nu är det kört”-tillstånd.
Att utreda orsakerna till usla investeringar, att ärligt riva upp dåliga investeringsbeslut och att vara medveten om sina egna brister.
Samtidigt ger njutningen som kommit från antingen stora procent eller euro en kick att radera de usla affärerna från minnet. Man blir inte kvar i fosterställning, åtminstone inte länge :smiling_face:
Den som har spelat golf vet att man efter en speldag bara minns det där enda hjälteslaget över vattnet till greenen, och inte de otaliga bollar som det inte ens var lönt att försöka leta efter i vassen. Det “flow” som den positiva känslan för med sig. Det är det vi söker :heart_eyes:

Redan som ung satte jag upp mål för mitt investerande;
portföljens storlek 10 000 mark, jess!
100 000 mark, oolala! ,
hälften av bolånet, om ni bara visste!
lika stor som bolånet, vem är mästaren :1st_place_medal:

Redan som tonåring fastnade tanken att det vore fantastiskt om pengar arbetade vid min sida. Det fanns bara ett problem: det fanns inga pengar att kommendera.
När jag utbildade mig till ett yrke där brödet är mycket långt men väldigt smalt, insåg jag att jag inte skulle lyckas få ihop ett betydande investeringskapital genom att bara göra det. Jag var tvungen att skaffa ett andra och tredje jobb så att det extra som blev över kunde investeras. Samtidigt en ganska sparsam vardag som ändå inte fick sakna något för de närstående. Snåla tänker vi inte göra.

Och så började det ackumuleras. Lite per månad, lite mer per år, ganska hyggligt på fem år. Ränta på ränta. Utdelningar till nya investeringar, en investeringsbostad med maximal hävstång och nästa när man märkte att det fungerar.
Insikten att eftersom man knappt får lån till annat än investeringsbostäder, så köper vi några sådana. Vi behåller dem tills de är skuldfria och investerar de framtida hyresintäkterna på börsen, eller säljer bostaden och sätter kapitalet på börsen.
Jag upplever inte att jag är en bra investerare. Under de senaste 17 åren har jag haft sju förlustår när det gäller försäljningsvinster. Som tur är har de vinstgivande åren kommit när kapitalet redan varit betydande.
Fastän portföljens utveckling även i år går i takt med HEX25, skulle jag inte kunna tänka mig att investera i ETF:er, just på grund av den känslomässiga feelingen som aktieplockning ger.

Nåväl, nu är vi i en situation där den ekonomiska tryggheten överträffar alla förväntningar från ungdomstiden.

och det märkligaste i det hela är att portföljen bara är ungefär hälften av den totala förmögenheten i investeringar.

och vad nu då?

Äh, ingenting :rofl:
Vi fortsätter som hittills. Som en som bott hela sitt liv på en liten ort med befolkningsminskning finns det ingen risk för storhetsvansinne. Vi åker och kikar på Stockmanns julskyltning (undrar om det finns en :frog: där i år?) när vi känner för det och tar väl hand om Martta. En bra vardag.
Att sköta om de närståendes välmående (jag har betalat av lån för de äldsta i släkten), ge lite stöd till efterkommandena (inte för mycket) och fortsätta investeringsverksamheten nu när den har blivit en kär hobby.

Försvarsstriden leds av Orion, Sampo, Nordea, Telia, Citycon, Tieto, Capman, Titanium, Tokmanni, som utgör stommen i en utdelningsbaserad portfölj som i år har kompletterats med tungt maskineri (Wärtsilä, Valmet, Kone, Konecranes, Cargotec) när de tidvis verkade duga åt knappt någon och började uppfylla kriterierna även för en utdelningsaktie.
Till Nokia har jag en så lång hatkärleksrelation, precis som många investerare i min åldersgrupp, att den alltid finns i för stor mängd i portföljen :grimacing:

Och detta var absolut inte en investeringsrekommendation, men en vänlig uppmuntran att börja investera var det :grinning:
Eller kanske har jag och Immo bara haft tur.

113 gillningar

Nedan följer mina egna tankegångar, kanske som en “lärdom” eller bara för andra att reflektera över:

Diskussioner övergår ofta till psykologi när börskurserna börjar sjunka och makroframtiden inte ser så ljus ut. Hur bör en långsiktig investerare reagera på en nedgångsmarknad?
Många svär i en uppgångsmarknad att de är långsiktiga ägare i bolaget, men när nedgången börjar säljer de hals över huvud.

Mina tankar tog fart efter att ha lyssnat på Howard Marks senaste memo – What really matters? Han gjorde en intressant observation där han sa att en investerare i genomsnitt behåller en aktie i sin portfölj i 6 månader (rätta mig om jag minns fel). Enligt min mening är detta inte att äga ett företag, utan kortsiktig spekulativ investering. Den legendariske värdeinvesteraren Graham har sagt att börsen på kort sikt är en “röstningsmaskin” (voting machine).

Dessa två punkter sammanfattar väl att börskursen på kort sikt formas som ett resultat av spekulativa beslut, eftersom majoriteten inte agerar som en ägare i företaget. I kortsiktig handel avgör psykologiska faktorer i hög grad marknadssentimentet och aktiekursen.

Jag anser att ägare som förstår att kursen följer företagets utveckling på lång sikt kan sova gott om natten, förutsatt att företagets fundamenta och framtidsutsikter är i ordning. Jag följer själv kurserna nästan dagligen, och ibland höjer det stressnivån. Då är det bra att gå igenom den senaste delårsrapporten och konstatera att investeringscaset i stora drag är oförändrat.

Slutligen en disclaimer. Jag började med direktinvesteringar i aktier först vid covid-19-dippen, så jag är ännu inte en långsiktig ägare enligt mina egna definitioner, men jag rör mig i den riktningen. Det har även blivit en del spekulativa affärer med varierande framgång. Jag har lärt mig att ett ägartänk fungerar bättre för mig.

Oavsett om du är en långsiktig eller kortsiktig investerare är lärdomen från denna text att börskursen i genomsnitt formas av åsikterna hos dem som behåller en aktie i sin portfölj i 6 månader.

29 gillningar

Fina slutsatser, men för att det inte ska bli för enkelt, så stämmer inte detta avslut åtminstone inte för aktier med låg omsättning.

Särskilt om det är en bra aktie med låg omsättning och ”ägarna” förstår det, så säljer de inte och de kan inte heller köpa i betydande mängd, eftersom priset skulle dra iväg för mycket och för snabbt på grund av köpen. Men omsättning uppstår enbart genom kortsiktiga investeringar där man söker snabba vinster, och tålamodet räcker ändå inte till. Och spekulanter driver ett litet spel med detta.

Även bolag med högre omsättning kan blankas, vilket skapar en situation som kan stabilisera aktien. Genom blankning förhindras överreaktioner i båda riktningarna. Genom att öppna eller stänga korta positioner.

5 gillningar

Det finns människor som lär sig av andras misstag, och så finns det folk som kissar på elstängslet för att se om elstöten bara är en urban legend. Jag tillhör de senare.

Kina-bolag? Check. Turnaround-bolag? Check. Segdragna värdefällor? Check. Nokia-kniven? Check.

Jag kan inte säga att ingen varnade mig. Att investera mot strömmen har alltid lockat, och även om det finns framgångshistorier i kategorierna ovan, är de flesta billiga eller ratade av en anledning.

Mitt alter ego, BW-mannen

Tyvärr slösar en investeringsbenägen besserwisser, BW, bort sina pengar, utom av en ren slump. BW-mannen ser alldeles för många värdemöjligheter där det inte finns några. BW-mannen går stolt sina egna vägar och kan Buffetts fraser utantill, men har inte internaliserat dem. Och han säljer inte, trots att han borde. Det vore att erkänna ett misslyckande.

I onödan. Misslyckanden lönar sig alltid om man lär sig av dem och hemadressen inte hamnar under en bro. Buy & hold är inte samma sak som ett gymmedlemskap; man kan och man bör göra sig av med skräp. Var jag tvungen att lära mig en så här enkel sak den hårda vägen för att inse min dåvarande mentala nivå…

BW-mannen har svårt att erkänna att han gjort fel saker. Om börsen rusar uppåt i flera år och den egna portföljen bara växer minimalt (om ens det), så gör man saker på fel sätt. Uppenbart, men inte för BW-mannen. Det skapas inga Marvel-filmer om den här hjälten.

Billigt självhjälpsmaterial

Mitt förbättrade investerar-jags tillvägagångssätt har varit att tänka att jag förvaltar någon annans pengar istället för mina egna. Skulle jag kunna motivera för en fiktiv kund varför företag X är en bra investering?

Jag har försökt ta lärdom av Seligson & Co:s Anders Oldenburgs exempel. Presentationen av fonden Phoebus har i flera år innehållit följande mening: jag strävar efter en avkastning som är bättre än marknaden på lång sikt, men det finns inga garantier för att jag ska lyckas med det. Detta trots fonden Phoebus goda track record. Investering lär en ödmjukhet, och Oldenburg visar det fortfarande i sin text, med år av marknadserfarenhet.

Jag minns att jag tänkte när jag gick och lade mig (när portföljen lyste som mest rött) om jag skulle sluta investera helt och hållet och fokusera på fonder. Det hade inte heller varit ett dåligt alternativ, men jag hittade ödmjukheten att fundera på hur och varför jag investerar. Att ifrågasätta och vara mer självkritisk.

Det låter som billigt självhjälpssnack, men förändringen sträckte sig utanför investeringsområdet. Är jag en bättre människa? Knappast, men åtminstone mer ödmjuk inför att identifiera mitt eget tänkandes blinda fläckar.

Därför var misslyckandet i slutändan en bra sak. Som en slumpmässigt berikad BW-man skulle jag ha gjort en övermodig mans stora misstag på något annat område i livet.

28 gillningar

För egen del har investerandet lett till att jag har tänkt mycket på min egen penninganvändning rent allmänt. Det är genom investeringar som jag har lyckats spara mest pengar.
Jag minns tiden som barn när mina föräldrar satte in pengar åt mig på ett konto med hög ränta. Det var då på 80-talet. Vi gick till bankdisken för att se hur summan hade vuxit under året, och som barn kändes det riktigt fint.
Det grämer mig verkligen att detta sparande/investerande inte fortsatte när jag fyllde 18 år. Jag skulle göra mycket annorlunda gällande penninganvändningen nu jämfört med vad man gjorde som dum ung på den tiden.
Som tur är hinner man ändå göra något när det gäller investeringar som 40-åring.
Jag har försökt prata mycket med barnen om dessa saker lite i taget, och det börjar ge resultat i form av att de själva sparar till sådana extraköp, vilket får dem att inse att pengar inte växer på träd.

18 gillningar

Forumet som källa till inspiration och lärande

Nu när jag har investerat i två år har jag börjat få en svag aning om vad jag skulle ha gjort annorlunda under månaderna efter november 2020. Jag fattade faktiskt mitt första investeringsbeslut i november 2020 och var så hoppfull och stolt över mitt beslut.

En humanist som påbörjar sin ensamsegling i ekonomins stormar. Nog kan väl jag, en i grunden förnuftig människa, lära mig att kryssa även i den här grenen. Jag ska nu bli en sådan där vis investerare som har förstått att det alltid lönar sig att investera.

Om man då hade förstått ens en gnutta om investerande och dess mångfald, om aktiekursernas beteende, bubblor, dippar, året som rytmiseras av delårsrapporter, marknadstrender och allt detta, så hade man kunnat börja lite mer sansat. Och detta är inte bara efterklokhet, utan en verklig insikt om att man inte måste tvinga in pengar på börsen så fort man har några över.

Jag har börjat bli lugnare i mina drag. Och även om jag fortfarande investerar månadsvis, har jag börjat bli mer måttfull i mina köp och blir inte längre huvudstupa entusiastisk eller drabbas av panik över något. Låt detta vara realism eller en dämpning av risktagandet. Vad annars skulle det kunna vara?

Jag hoppas förvisso att det inte handlar om en smygande rädsla som sannolikt skulle vara ett hinder för att utvecklas som investerare. Förbli hoppfull – optimisten vinner alltid.

Å andra sidan, om man förbereder sig på det värsta känns besvikelsen inte lika stor. Jag har redan märkt att mitt sinne som nybörjare har gått in i ett slags skyddsläge, så att när jag försiktigt kikar in i portföljen är jag redan inställd på rött och funderar på hur mycket min karaktärsstyrka nu ska sättas på prov.

Och om färgen råkar vara grön tänker jag: jaha, se där, det här är väl en sådan där tillfällig situation som nästan irriterar mig, eftersom jag ändå inte tänker reagera genom att sälja något. För jag är ju inte ute efter några småvinster med mitt investerande. Det här är kanske helt fel tänkt i detta svängiga marknadsläge, men som nybörjare kan jag inte ställa om min attityd än. Lärprocessen är fortfarande i full gång.

Nåväl, vad kan man hoppas på inför det kommande året? Ingen aning. Det känns som att köpa i sjunkande kurser passar mig utmärkt. Jag kan få kompensation för de aktier jag köpte till ATH-priser och deras direktavkastningsförväntan blir möjligtvis bara bättre. Såvida inte min portfölj är full av fallande knivar. Hmm, som tur är har även min portfölj börjat visa tecken på återhämtning under hösten.

Jag håller mig dock till min plan att fortsätta investera. Verkligen. Detta har gett mitt liv mer innehåll och en större förståelse för världens gång än jag någonsin kunde ha föreställt mig i november 2020. Och ni, kära forummedlemmar! Så många tålmodiga svar, så mycket lärdom, så mycket uppmuntran och så många skratt. För er insats när det gäller att hålla min investeringsgnista vid liv kan jag bara buga mig djupt av tacksamhet. :yellow_heart:

37 gillningar

Framgångsrika investeringsupplevelser inför 2023!

När jag startade den här tråden sommaren 2022 hoppades jag att vi skulle kunna samla våra egna personliga investeringserfarenheter på ett ställe i forumet; berättelser om hur investerandet har påverkat vars och ens liv.

Det här året 2022 var dystert och orsakade säkert tvivel, panik och även hopplöshet – åtminstone hos oss nybörjare. Kanske får vi läsa även om dessa berörande upplevelser i den här tråden när det har gått lite tid.

Det har också varit intressant att läsa inlägg från er erfarna investerare! De är som utdrag ur läroböcker om investeringar – inspirationskällor!

Tack till alla som skrivit hittills! Tack för att ni har delat med er av era erfarenheter och insikter!

12 gillningar

En nybörjares funderingar kring investeringsåret 2022

Och här i början kände jag mig tvungen att citera ett meddelande jag skrev i februari 2022, då jag redan hade insett att vi nog var på väg rakt ner i ravinen – redan då alltså.

Och nu alltså en personlig erfarenhet av det gångna investeringsåret.

Hen: Nå, hur är läget för nybörjaren nu? Hur gick året 2022?

Jag: Det rullade väl på. Och som tur var tog det slut redan.

Hen: Höll du dig till din investeringsplan? En bestämd summa i portföljen varje månad? Och i direktaktier?

Jag: Ja, ja och ja.

Hen: Nå, kanske visar sig den här investeringsplanen vara lyckad, senast om 15 år?

Jag: Ja, så kan det väl gå.

Hen: Skulle du ändå kunna överväga att göra ändringar i den planen? Det är väl så visa investerare skulle råda.

Jag: Visst skulle jag kunna det, men jag tänker fortfarande att en nybörjare gör bäst i att göra det hen kan och inte chansa vilt. Så att känslorna inte börjar styra investeringsbesluten.

Hen: Bra bra, den slutsatsen kan nog vara vettig. Fick du med dig några andra lärdomar från det här dystra året?

Jag: Nå, jag lärde mig en hel del. Åtminstone att allt jag trodde att jag redan lärt mig visade sig vara fel. Åtminstone att när en aktie sjunker 10 % utan nyheter – köp mer. Och att kursreaktioner i en rejäl björnmarknad kan vara överreaktioner som kan återhämta sig snabbt – tja, de återhämtade sig inte. Och dessutom att för en investerare som började vid ATH-priser 2021 är väntan lång.

Hen: Ja, ja, så är det. Och den här väntan verkar inte ta slut än i år. Hur är det med energin? Finns det fortfarande glöd kvar?

Jag: Verkligen! Jag är fortfarande entusiastisk! Jag har äntligen börjat tro på att det alltid lönar sig att investera – i förhållande till tid. Det är något man har hört från så många under det här året också.

20 gillningar

Heh, det är nästan lite komiskt, för just i söndags bad @Pyoratar mig att i min egen stil pränta ner lite tankar om mina investeringsmisstag. Jag blev väldigt smickrad. Just då kom jag inte på någonting alls. När det går bra är det ju så himla lätt att glömma alla gamla, tråkiga händelser.

Jag tänkte att det egentligen är onödigt att skriva om saker som någon annan redan har lyft fram. Jag väntar på inspiration.

Igår slog det dock till: -25 % i Robits bokslutskommuniké. Då började pennan glöda.

Äsch… Vi återkommer till det senare.

Jag vill först konstatera att jag är en väldigt vanlig morsa som fyller 37 i höst, och som har surfat genom livet enligt principen att pengar inte får vara ett hinder för drömmar. Min portfölj är inte särskilt märkvärdig till storleken, femsiffrig i alla fall, eftersom investerande när jag var yngre mest var ett sätt att få en extra skjuts för att förverkliga diverse drömmar för småbarnsfamiljen.

Ni vet ju hur det är…

Så fort en fyrabarnsfamilj gör vad som helst, blir det alltid dyrt. Man vill alltid ge allt till sina barn.

Och jösses… Det har blivit en hel del gjort, och mer lär det bli.

Även om jag är en aktiv deltagare i investeringsdiskussioner och sparandet är en kär hobby, är det också bara en av mina hobbyer, intresseområden och ett verktyg. Pengar har egentligen aldrig varit min främsta drivkraft. Det är det inte riktigt i arbetslivet heller.

Inom investeringar motiveras jag mest av att lära mig nytt; det rimmar väl med mitt naturliga historieintresse och jag älskar också den där endorfinkicken när jag märker att jag har haft rätt. Det kan ibland vara en jobbig sak för andra.

Jag lägger ganska lite fokus på saker som har gått snett. Det är ingen idé att gråta över spilld mjölk. Det som har hänt har hänt. Jag försöker snarare fundera över varför jag agerade på ett visst sätt i en viss situation och bestämmer mig för om jag behöver göra annorlunda nästa gång.

Att dissekera sina investeringsbeslut är en intressant djupdykning i sitt eget jag. I bästa fall är det ett långt spel. En resa där endast du kan bestämma längden, utrustningen och utmaningsnivån. Du kan alltid ge upp eller göra kortare turer också.

Till själva ämnet.

Jag läste igenom tråden innan jag skrev mitt eget inlägg. Ganska många hade tagit upp som sitt misstag att de köpt något bolag för dyrt, som sedan korrigerat nedåt. Jag skulle själv kunna nämna flera investeringar där precis det har hänt. Jag har också haft tro på Nokia, och köpt bolag till höga värderingsmultiplar varpå deras tillväxt har tvärnitat.

Jäklar… Jag förstår inte riktigt varför jag missade att titta på utvecklingen av Boreos soliditet.

Låga värderingsmultiplar… Ojdå… Det såg man ju igår.

Äsch…

Frågan är om Robit-caset fortfarande är för färskt för att det ens ska vara värt att gå igenom känslorna kring det.

Men även om många har lyft fram olika kursnedgångar som misstag, ser jag dem snarare som händelser. Händelser som man oundvikligen stöter på inom investeringar. Man måste bara lära sig att förhålla sig till dem på rätt sätt. När man investerar sätter man sitt hopp till människor och bolag. Man vill lita på visionen och tro att bolagens framtid är ljusare än vad som bedöms i stunden, eller att verksamheten är mer värdefull än marknadens prissättning. Att bolagets verksamhet ska växa och blomstra.

Därför är det väldigt naturligt att man som investerare utvecklar ett känslomässigt band till sina innehav och känner en stark besvikelse när drömmarna inte motsvarar förväntningarna.

Gör inte det.

Om du är småsparare är du inte ansvarig för bolagets handlingar. Du kan på sin höjd påverka ledningens agerande, men bolag verkar i regel i en betydligt mer komplex makromiljö och intressentnätverk än vad det kan verka utåt. Jag ser det som mer effektiv tidsanvändning att fokusera på portföljförvaltningen och sedan vid behov byta häst – eller låta bli. Vad händer med en häst som man inte bryr sig särskilt mycket om?

Det här borde jag själv ha följt med Nokia. För mig var Nokia som den där dåliga pojkvännen som man ger massor av chanser att återgå till att bli samma charmör som första dagen man träffades. Han kommer bara inte att förändras, för han har kommit undan så lindrigt så många gånger. Eller är det bara så prinsar förvandlas till grodor? Till slut tvingas man fatta beslutet och helt enkelt inse att det här aldrig mer kommer att bli som förr. Även om man då och då temporärt kan tjäna pengar på Nokia under korta perioder, måste man acceptera att Nokia alltid gör en besviken. :sweat_smile:

Nokia har även haft andra effekter på mig.

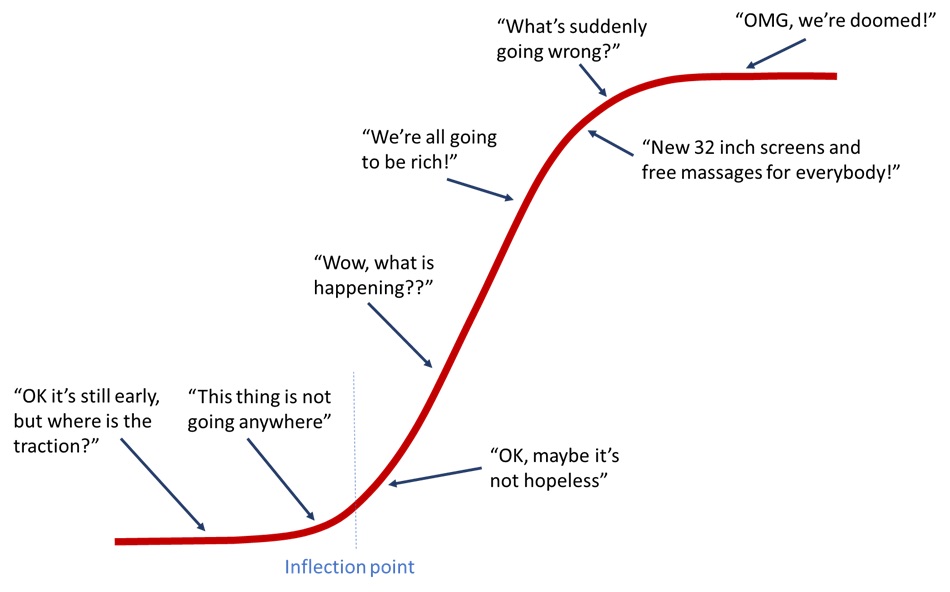
En av de mest intressanta kurserna på TTY (Tammerfors tekniska universitet) på sin tid var kursen i teknikledning. Teknisk produktutveckling beskrivs ofta som en S-kurva, där variabeln är något mått på teknikens prestanda. I tidiga skeden av produktutvecklingen bränns mycket pengar på teknikutveckling och framstegen är väldigt små. När produktutvecklingen når en viss punkt blir investeringar i prestanda mer kostnadseffektiva. Men när teknikens prestanda når en viss mognadsgrad blir den inte mycket bättre, oavsett hur mycket man investerar.

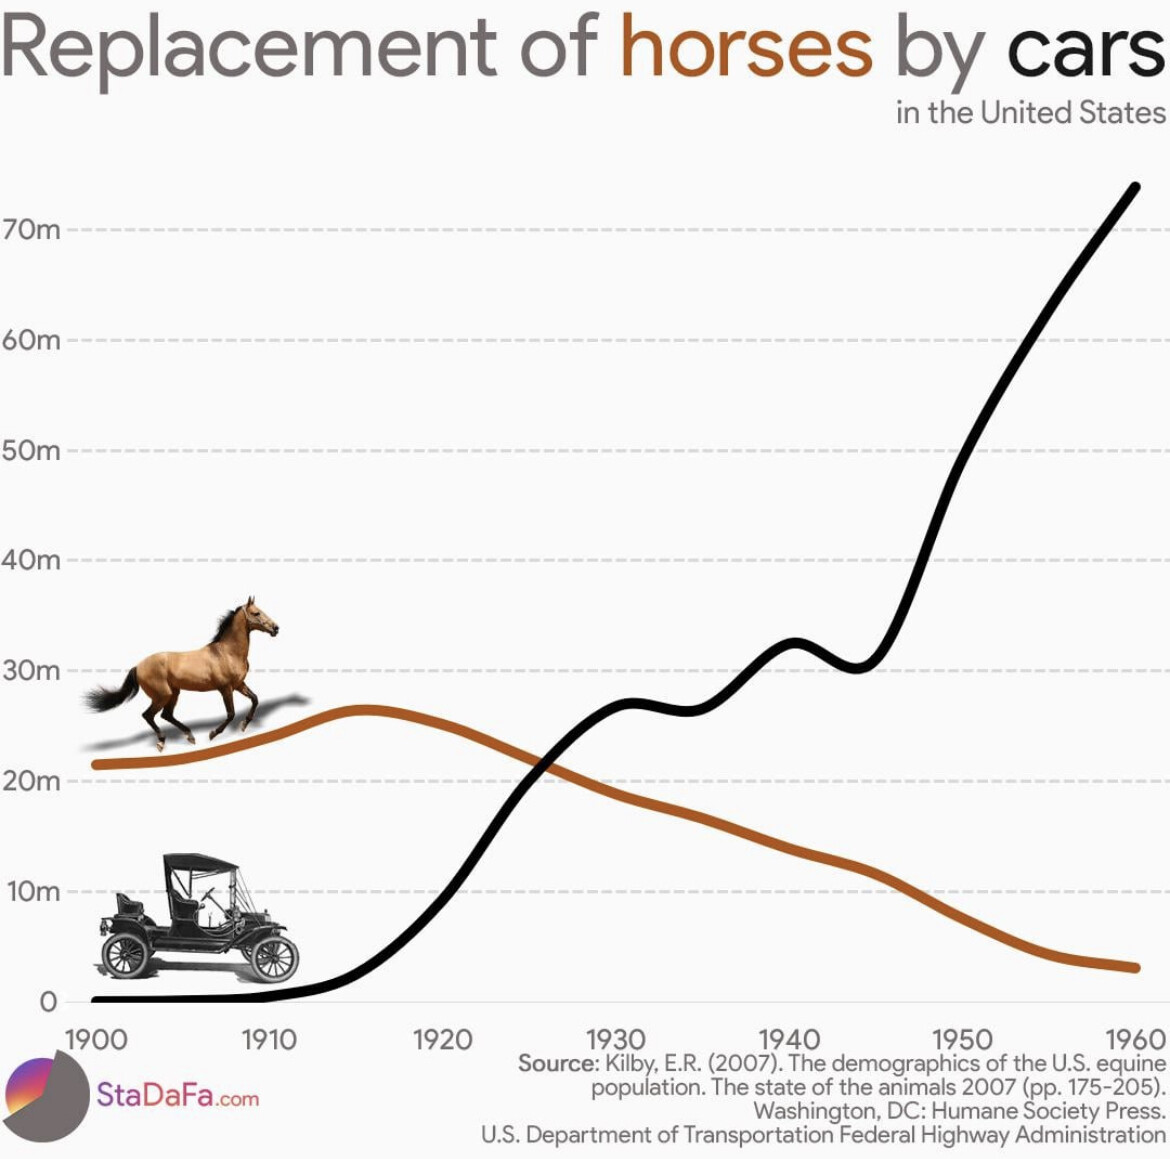
Ett klassiskt exempel på S-kurvor är bland annat hästar vs bilar. Vid något skede når människans förmåga att avla fram allt effektivare hästar en vägg, och det blir mer kostnadseffektivt och enklare att få ut mer kraft ur bilar.

Företag kan fortsätta sin verksamhet i århundraden, men sällan i exakt samma form.
Ett sätt att hitta intressanta investeringsobjekt för sig själv är att identifiera teknikutvecklingens olika faser och när det börjar bli rätt läge att investera.

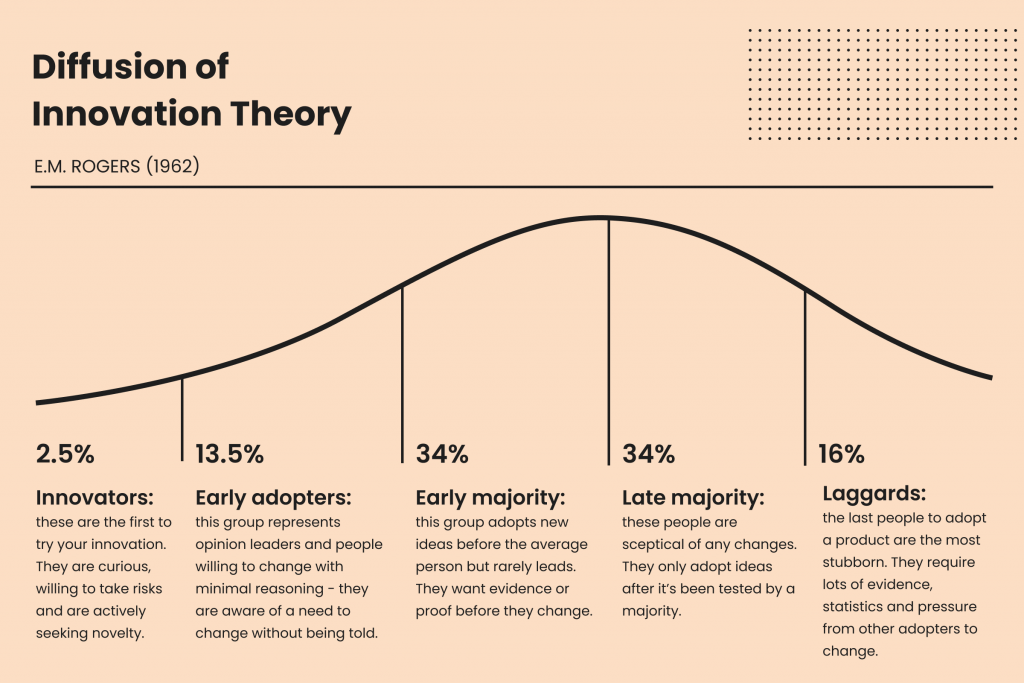
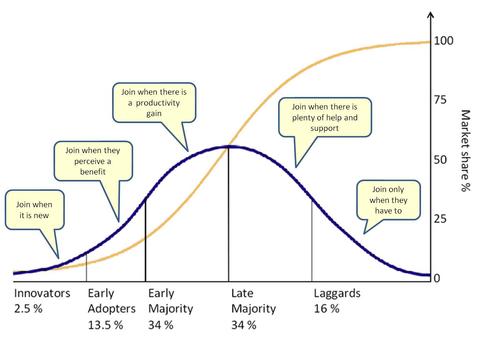
En väsentlig del av teknikutvecklingen är också de människor som tar emot den nya tekniken. Det beskrivs ofta med teknikanammandets livscykel (Technology Adoption Life Cycle), som återspeglar olika personlighetstypers motvilja mot att ta till sig ny teknik.

Jag sa i början att investerande är en djupdykning i sitt eget jag. Investeringar handlar mycket om att hantera känslor, men det handlar också mycket om att ärligt identifiera hur man själv är i relation till andra människor.

Om man förstår S-kurvornas relation till teknikens förmåga att generera kassaflöde och känner igen sig själv i teknikens livscykelmodell, kan det vara ett väldigt praktiskt och konkret verktyg för att förklara i vilket skede av teknikutvecklingen din vilja att hoppa på möter kassaflödena. Är du en ”early adopter” och föredrar att i lugn och ro bekanta dig med tekniken? Eller tillhör du den sena majoriteten, där du – för att få ut maximal nytta – ibland kunde vara ännu modigare och kliva på lite tidigare.

Hur hänger detta ihop med Nokia?

Datorernas och framför allt mobiltelefonernas intåg i vår vardag har varit en ganska stor del av mitt liv. Jag fick min första mobil i sjuan, en 3210. Då var det ytterst få av mina kompisar som hade en egen telefon. Nokias inverkan på Finland var så enorm att förutom telefonen hade många en väldigt positiv inställning till själva bolaget. Många av dagens börsbolag har också vuxit upp och lärt sig flyga under Nokias vingar.

Själv upplevde jag att det tog relativt lång tid att först ta till mig smarttelefoner, och sedan acceptera att Lumia-telefonerna hade blivit omsprungna av konkurrenterna, så jag trodde genuint att jag tillhörde den sena majoriteten eller var en ”laggard”, alltså lite efterkälken. :sweat_smile: Jag tänkte att inom investeringar måste jag skärpa mig lite och verkligen försöka ta till mig nya saker lite snabbare. :sweat_smile::sweat_smile::sweat_smile:

När det gäller investeringar fick jag också lära mig att börsen typiskt sett alltid blickar ett halvår framåt, och att man borde försöka föreställa sig hur läget ser ut om ett år. Då kan man bättre hoppa på tåget i rätt ögonblick.

Jag förundrades ofta över varför andra, enligt min mening, inte märkte att tiderna förändras oavsett vad de själva vill. Jag klev till exempel in i vissa miljöcase med tanken att det här har man ju pysslat med länge, folk efterfrågar det och det ger bra marginaler också. Jag väntade och undrade varför ingenting hände. Sedan började det synas tecken på att de bästa åren för att skotta in kassaflöde redan var förbi, och jag tröttnade lite på hela grejen. Efter att jag hade tröttnat blev fenomenet plötsligt en masshype.

Det finns fler sådana exempel. Lite för ofta.

Jag var verkligen tvungen att rannsaka mig själv, luta mig tillbaka och snurra på kontorsstolen. Vad är det som inte stämmer här? Jag fick erkänna för mig själv att även om jag har dessa märkliga drag – att jag hade svårt att släppa taget om Nokia, inte bryr mig särskilt mycket om bilar och inte måste köpa den senaste elektroniken varje gång. Jag lyssnar fortfarande i stort sett på samma musik som när jag var 18, men vem gör inte det? Kanske är jag mottaglig för nya saker och idéer på ett annat sätt. Eftersom jag i vissa avseenden kanske är lite väl mottaglig, kan det vara ytterst nödvändigt att ha tålamod och i lugn och ro vänta tills visionerna realiseras i kassaflöde och når sin mogna fas.

Här har jag själv lite att jobba på: ska man hoppa på i det skede då saken verkar intressant och sitta på händerna, eller bara sitta på händerna?

Jag lär mig hellre det där med att sitta på händerna.

Hej!
Jag är Aili.
Jag hoppar entusiastiskt på nya trender.
Jag vet vad det också kostar mig.
Jag accepterar mig själv som jag är.

Om min Neste-ångest har jag skrivit tidigare i fikarummet. Det hänger också ihop med förra ämnet och en väldigt trevlig Thailandsresa. Tråkigt att återupprepa saker man redan tjatat om en gång.

Jag skulle kunna lyfta en annan händelse kopplad till aktiekurs. Vissa kanske kallar det ett misstag. Själv kallar jag det en händelse som gav lärdomar.

En gång fick jag för mig att DNA var en bra investering. Det kan ha handlat mycket om kundnöjdhet, men också historien kring leasingskulder. Jag förstår mycket väl varför sättet att bokföra leasingskulder ändrades. Jag hade också ledig kassa vid den tidpunkten. När jag köper en aktie bestämmer jag alltid antal och en maxgräns för köpet. Jag lade min önskade maxgräns vid dåvarande kursgräns. Men ordern gick ju inte igenom. :sweat_smile:

Någon annan tyckte också att det var ett bra läge att köpa DNA, och DNA hade en ganska bra dag. Jag tänkte att jag köper när priset sjunker lite. Tja…

Den sjönk ju inte tillbaka till samma nivåer de följande dagarna, så jag lade mina pengar i något surdegsbolag istället. Tjurskalligt tänkte jag att jag vägrar betala mer.

Det gick några månader. Jag följde knappt kursen alls, och visst blev bolaget utköpt från börsen.

Det kan hända att jag hade kunnat få den till mitt önskade pris däremellan och avkastningen hade varit bättre än i det där surdegsbolaget.

Det är ingen idé att gråta över spilld mjölk.

41 gillningar

Min placeringshistoria. I slutet av 90-talet hörde jag av min storasyster att läraren under en lektion i gymnasiet (det var nog samhällskunskap) frågade vem som äger börsaktier. Sedan skapade alla en egen modellportfölj under lektionen. Som för övrigt vanns flera år i rad av portföljen som bara innehöll Nokia och Raisio. Det var på den tiden man tjänade pengar på mobiltelefoner och Benecol.
Min egen kurs var våren 99 och jag ville briljera på lektionen, så jag var ju tvungen att köpa något. Tog moppen till den lokala bankdisken och berättade vilka papper jag ville köpa, men världen hade förändrats och man var tvungen att öppna ett värdeandelskonto och skaffa bankkoder. Jag hade gått rakt in i internetåldern när det gällde investeringar. På den tiden begränsades aktieköpen en hel del av att man var tvungen att köpa i poster. Till exempel 100 st Kone-aktier var för mycket för en gymnasists likviditet, så jag köpte HKruokatalo och Raisio. Bekant och tryggt för en kille från landet.
Gymnasiekursen kom och jag var verkligen den enda som räckte upp handen på lektionen. Så målet med investeringen uppfylldes ganska smärtfritt.
Det här blir nu lite som en “gubbes” memoarer, hela inlägget, men låt gå.
Förr i tiden när man köpte aktier kom det ett brev med posten där köp-/säljtransaktionen var dokumenterad. Dessa brev har jag sparat ända till idag.

Den största framgången och det största misstaget i min investerarkarriär är samma sak. Jag tömde nästan hela portföljen och sålde fonderna våren 2007. Jag behövde pengar eftersom jag alltid försökt stå vid mitt ord. Ni vill inte veta vad jag köpte. Jag berättar ändå. En saxlift. Jag undslapp bankkrisen och föll inte på byggarbetsplatsen, men jag återvände till köpsidan först 2016, så jag missade en rätt bra uppgångsmarknad. Det fanns helt enkelt inga pengar att investera. Raisio, tjgroup och Evia blev kvar i portföljen. Jag köpte tjgroup för att trafikskoleläraren trodde stenhårt på bolaget, men det var en fallande kniv av värsta sort. Hela kapitalet försvann. Evia köpte jag när den steg 10 %, därefter sjönk den bara och sjönk och sjönk. Kapitalet helt förlorat.

Idag ser portföljen bättre ut, men Raisio finns fortfarande kvar i portföljen. Jag har inte köpt mer och inte sålt av. Och jag tänker inte sälja. Den låg till och med på plus för 10–15 år sedan, men i praktiken har den stampat på stället i 24 år. Utdelning har den här gymnasistens investering förstås gett, ca 14 €/år. Hade det lönat sig att återinvestera utdelningen? I teorin ja, men om man sätter in 14 € med ett courtage på 7 €, så blir man inte euromiljonär på en människas livstid med ett kapital på 1200 mk.
Raisio finns i min portfölj som ett minne av ett misstag som gav en lärdom. Sköt om portföljen. Följ bolaget du äger. “Köp och glöm” fungerar inte.

Inom investering glömmer man ofta bort kärnan i det hela. Kärnan är att köpa en andel i ett bolag vars affärsmöjligheter man tror på. När man köper aktier köper man inte dagens kurs, riktkurs eller nyckeltal, utan en viss mängd andelar i bolaget. Det man köpte idag kan vara värt mer eller mindre imorgon, men om man tror på verksamheten lönar det sig att köpa även imorgon oavsett gårdagens pris. Gårdagens pris noteras inte på börsen. Om bolaget lyckas, lyckas ägaren. Ett friskt bolag betalar alltid utdelning. Snart kommer den föregående meningen att utmanas med Verners läror, om att endast bolag som inte vet vad de ska göra med pengarna betalar utdelning. I tillväxtbolag stämmer detta förstås, och saker är alltid lite fallspecifika. Min egen åsikt är att om bolaget gör vinst, tillhör vinsten ägaren. Ägaren måste få bestämma vad hen gör med sina pengar. Köpa mer i bolaget eller inte. Det beslutet tillhör inte bolagets styrelse. Om vinsten behövs för tillväxt, så delar man ut mindre, men utdelningen är i värsta fall de enda pengarna som ägaren får kvar från bolaget efter årtionden av ägande.

På det här forumet upprepas det ofta att det är klokare för ett bolag att köpa tillbaka egna aktier och makulera dem, eller använda dem till företagsköp, än att ge utdelning. Företagsköp går tyvärr ofta snett. Ägarens pengar slösades bort. Återköp och makulering av egna aktier. Vad köpte man för de pengarna? Värderingsmultiplar nedåt. Med ägarens egna pengar köpte man ägaren möjligheten att köpa bolaget till lägre värderingsmultiplar. Med vilka pengar ska man köpa dem när ingen utdelning gavs?

Edit. På något sätt klantade jag till det och postade texten på forumet redan, men låt det vara så. Jag skrev på mobilen lite här och var och mycket blev ännu oskrivet, men det får vara så. Om inget annat fastnar i minnet så: Utdelningar är en bra sak. :grin:

54 gillningar

Jag läser nästan aldrig så här långa texter skrivna av andra här, så jag blir inte alls förvånad om du också bara skrollar vidare mot nästa inlägg.


Jag började investera alldeles för sent i livet, för ungefär två år sedan. Tidpunkten var inte den lättaste, precis i slutet av uppgången efter coronadippen. Även om den totala förlusten av det investerade kapitalet under den här tiden torde ligga nånstans runt -25 %, så har problemet inte varit förlusten av pengar, utan slöseriet med tid och mental energi.

Jag lägger ständigt små mängder tid på att följa kurserna. Sammanlagt blir det mycket tid. Men vad som är ännu värre är att jag ständigt avbryter mina tankar på grund av dem. Jag har alltid haft koncentrationssvårigheter i övrigt, men det här har förvärrat situationen avsevärt. Till och med nu, när jag skriver detta, är jag nära att kolla hur det går för de olika kurserna, trots att det inte borde spela någon som helst roll.

Den rationella delen av mitt sinne har länge insett att det här inte är vettigt. Det investeringskapital jag förvaltar är så litet, bara femsiffrigt, att det ständiga pillandet inte har någon större ekonomisk betydelse, eftersom jag ändå inte trejdar aktivt. Om jag använde all denna tid till min egen professionella utveckling skulle det generera mer pengar genom en positiv karriärutveckling redan på några månader.

Situationen skulle kunna kallas självbedrägeri, men eftersom jag inte ens själv på länge har lurat mig själv att tro att det här finns någon logik i detta, måste det vara något annat. Jag har alltid varit intresserad av all slags mätbar och numerisk information och sambanden mellan olika saker. Nu har jag utvecklat ett beroende av information. Information som vore intressant i sig blir dessutom särskilt betydelsefull när den kopplas till pengar, det vill säga mitt eget välmående. Där någon annan stirrar på hundvideor på Insta eller gnäller över världens ondska på Twitter, märker jag att jag stirrar på siffror, grafer och candles (kynttilät) i ett försök att se mönster och betydelser i dem. Ändå har jag inte studerat varken funda (fundamental analys) eller teknisk analys ordentligt, eftersom jag anser att jag inte har haft tid. Ibland känns det som att jag tittar och stirrar på all denna data och låtsas försöka suga åt mig någon hemlig, djupare förståelse av världen, men egentligen är detta bara märklig, abstrakt underhållning för mig.

Jag försöker om och om igen bestämma mig för att inte längre följa kurserna aktivt. Jag har inte lyckats hålla beslutet en hel dag. Vid varje rad i min portfölj funderar jag på om jag skulle vilja sälja den om den sjunker till en viss punkt. Det vill jag inte. Jag tror fortfarande på dem alla. Jag har redan anpassat mig till tråkiga nedgångar och periodvisa krascher så till den grad att jag inte ens orkar gräma mig särskilt mycket. Stora uppgångar känns ganska bra, men de innefattar ofta en grämelse över att jag inte köpte mer av den vinnaren då, eller en cynisk tanke om att vi snart kommer att falla ner igen. Jag skulle alltså bara kunna stänga ner IBKR, Nordnet, Tradingview, Investingcom, Finanznachrichtenin och Coingecko och återkomma om ett par år för att kontrollera läget.

Berusningsmedel har aldrig varit en del av mitt liv, men jag har läst att det viktigaste första steget mot tillfrisknande inom AA är att erkänna högt för andra att man är alkoholist. Jag kommer ut ur garderoben nu:

Hej, jag är en aktieplockare. Ibland kör jag även fonder, ETF:er och då och då krypto. Optioner, obligationer och råvaror har jag lyckats hålla mig borta ifrån. I början försökte någon locka in mig på eToro, men som tur var hörde jag att man kan få en dålig tripp på CFD:er. Av tyngre grejer har jag bara lite erfarenhet, det blev väl nån unlimited turbo, DAX-minifuture eller liknande någon gång. Inte så att det blev ett problem förstås, nejdå. Jag provade lite daytrading i början också, men även om resultatet var svagt positivt sa min fru snart att jag fick välja mellan candlesen eller henne. Familjen är fortfarande intakt.

Direkt när jag vaknat på morgonen kollar jag indexen. Redan under öppningscallen (aamuhuutari) kan jag följa läget för ett bolag eller två, fast jag vet att det sällan säger något om dagens kurs. Klockan tio öppnar Europa, klockan elva de första amerikanska pre-marketsen. Eller Tyskland öppnar ju egentligen redan senast klockan nio. Jag har redan lärt mig att inte bränna vid gröten samtidigt som jag kollar dem. 16:30 drar jänkarna igång på riktigt och det blir vola, eller så blir det inte det den här gången. Nasse hoppar 600 ner och snart 400 upp. Under dagen rapporteras det från olika håll i världen om PMI, kärninflation, tal från Fed eller ECB, BNP, retail sales (ex autos), non-farm payrolls. Man kan följa dem och deras effekter. Vid halv sju lugnar det ner sig lite när Europa stänger. Klockan 23 stänger allt till slut, utom om någon kurs intresserar extra mycket den dagen och jag inte kan sova, då fortsätter livet i after-market (afterissa) i några timmar till. Och självklart är kryptomarknaden öppen 24/7 vid behov…

Jag kan inte motivera denna hobby med aktieplockande etc. med ekonomiska skäl. Och egentligen är det här inte ens så himla kul särskilt ofta. Intressant och lärorikt, visst, men för mig personligen skulle större avkastning komma om jag använde tiden till att lära mig helt andra saker. Jag skulle antagligen få bättre dopaminkickar av det också.


(Där fick jag det skrivet. Nu ska jag bara helt kort kolla vad som hände med kurserna under tiden. Men det får bli den sista gången för den här veckan dagen.)

62 gillningar

Det här var en helt strålande liknelse och förmodligen helt korrekt!

Jag är inte riktigt på det torra själv än, men som tröst kan jag säga att när mängden besvikelser blir tillräckligt stor, börjar man sakta men säkert söka efter ett bättre liv. Till slut vill man inte ens titta i flaskan… jag menar på kurserna… längre, eftersom det bara skulle innebära fler besvikelser. Så till slut börjar sinnet vända sig mot andra hobbys.

Vi skulle kunna grunda en AI-klubb (Anonyma Investerare) tillsammans…

8 gillningar

Om jag nu en gång verkligen blir ombedd att skriva i den här tråden och berätta min historia och mina tankar, så måste jag ju absolut skriva! Här ligger jag i hängmattan med laptopen i knät i vårsolen, sjukskriven med covid, lyckligtvis en mild variant. Men okej, vi kör igång.

Det var en mörk och stormig natt… Nej, faktum är att det var en väldigt varm och vacker julikväll år 2022 när jag köpte min första andel för 25 € i fonden OP-Rohkea (OP-Modig). Varför jag landade i detta och överhuvudtaget började? Jag måste göra både mig själv och läsarna besvikna nu. Jag har nämligen ingen aning om vad som gav startgnistan. Jag hade tråkigt, kunde inte sova för att det var så varmt. Jag surfade runt på bankens sidor med mobilen och på något sätt drog det bara igång, och tur var väl det.

Jag hade någon gång för länge sedan, för 10–20 år sedan, ett liknande infall under en kort period. Några tior eller en hundralapp låg i någon fond och jag följde den via text-TV. Efter några veckor eller månader sålde jag av det på grund av penningbrist. Många gånger efter det har jag tänkt att jag borde börja, men det har alltid blivit ogjort, förutom nu. Det är minsann inte bara en eller två gånger på sistone som jag har anklagat mig själv för att vara dum. Varför började jag inte då? Varför inte? På 20 år skulle tiorna och hundralapparna ha blivit en ståtlig pott, oavsett hur dyr fonden än var. Jag borde bli av med det här anklagandet, för det går ju inte att göra något åt saken längre.

Jag var alltså 46 år när jag började. Jag lever så att säga ur hand i mun. En lågavlönad arbetare, närvårdare. En familjefar, och en lycklig sådan. Jag har aldrig varit bra på att spara. Många gånger har man väntat på lönedagen och funderat på om man ska betala den och den räkningen, eller om man ska gå till mataffären. Jag tror att situationen är väldigt bekant för vanliga arbetare, kanske inte nödvändigtvis för användarna på det här forumet. Vanligt arbetarliv. Även om jag piskade mig själv för att jag inte börjat investera tidigare, måste jag som motvikt också ge mig själv beröm. Jag har inte fallit för snabblån. Jag har inte skrivit på någons låneborgen. Jag har inte fallit för droger. Och viktigast av allt, jag har en hel familj! Två barn och en fru. Hela gänget samlat i nästan 20 år. Det är en prestation det!

En gnista som utlöste sijoitus-intresset kan ha kommit från undermedvetandet. Våra grabbar är på båda sidor om myndighetsåldern och kommer så småningom att flyga ur boet. Jag vill hjälpa dessa pojkar som jag älskar! Livet kostar. Boende kostar. Studier kostar. Mat kostar. Allt kostar, och mycket kostar det också. Hur ska man hjälpa om man inte har något att hjälpa med? Förhoppningsvis finns det snart något. Åtminstone lite grann.

Minnet kommer tillbaka i bitar. Hej, jag kommer ju ihåg en annan sak som utlöste den här investeringsivern. Andelsbanken har en funktion som heter Säästölipas (Sparbössan). Om man vill kan man ingå ett avtal om att en viss summa förs över till sparbössan vid varje kortbetalning. För mig var den summan tre euro per köp. På det här sättet samlades det ihop cirka 800 € på ett sparkonto på knappt ett år, och med de pengarna gav jag mig in i leken.

Som jag berättade tidigare var mitt första köp fonden OP-Rohkea. 25 € i veckan. Sedan kom de första aktievalen för några tior per bolag. OP möjliggör småaffärer på ett bra sätt. Köpkostnaderna för bolag på den finska börsen är bara 1 %. De första köpen var om jag minns rätt BioHit, Kesla och Tulikivi. Alla är redan sålda. Tulikivi borde jag säkert åtminstone ha behållit. Tior hit och dit, och efter en stund på andra tankar och tiorna tillbaka. Ingen logik alls, jag vet. Men när man är entusiastisk och allt är nytt och förunderligt, så är det bara så. Ganska snabbt insåg jag att det inte finns någon rim och reson i det där och att man inte spelar så här. Nuförtiden köper jag i princip bara. Eller nuförtiden och nuförtiden, den här leken har bara varat i nio månader, men jag tror att jag redan i det avseendet och på denna korta tid har lärt mig något. Likaså byttes den dyra fonden ut mot en indexfond. Som tur var lyckades det dessutom utan courtage.

Och var står vi nu, efter en enorm erfarenhet på nio månader? Kul att ni frågar. Jag känner att jag har lyckats med några saker. Den absolut mest väsentliga är att jag har börjat. Det är helt klart hela grejens viktigaste sak och framgång. Den näst största grejen är att jag har fått undan pengar. Inte mycket, men ändå. 47 år gammal och för första gången i mitt liv pengar på hög. Bättre sent än bla bla bla. Lite tur har jag också haft på vägen. Jag säger tur, inte skicklighet. Kanske någon logisk slutledningsförmåga, men det lutar nog mer åt tur-hållet. Kanske. Portföljen visar just nu +14 % och det är en ganska fin prestation. Och jag vet. På måndag kan det vara -10 %. Ändå. Jag har nu pengar undanlagda och varje månad sätter jag in mer. Portföljens, eller låt oss säga förskolebarnets matsäcksryggsäcks saldo är redan nästan 2500 €. Den summan är för någon säkert lika stor som en dags courtagekostnader, men för mig är det stora pengar. Från helt noll till över 2000 undanlagt på nio månader. Bra jobbat av mig!

Kort om min investeringsstrategi. Jag är åtminstone inte en “fomo-are”. Jag går i viss mån min egen väg. En ung anarkist. Jag har någon sorts punk-bakgrund. Jag gillar ”story-aktier”, hjältehistorier och stora känslor. Kone, Nokia, Huhtamäki är inte min grej. Visst skulle de duga, men det intresserar mig bara inte. Spinnova, Kempower och liknande är det däremot. Av dem kan det byggas fantastiskt fina historier, eller så inte. Jag utgår från att ja. Annars skulle jag ju inte satsa mina slantar i dem. Och som motvikt till sådant har jag sedan index, och framtida köp är tänkta att ökas i riktning mot index via automatiskt månadssparande. Plocka bort en rejäl del av risken.

Jag har en dröm, som dock inte är någon besatthet. Målet är att jag ska ha en portfölj på tio tusen innan jag fyller 50. Femtio, wtf!?! Det känns nämligen inte alls så. Det kan hända att jag ändå inte når mitt mål, för jag tänker nalla ur lasset när tillfälle ges. Kanske. Om någon av mina story-aktier (förutom Kempower, den rör jag inte) skulle göra något mirakel, så… En ny soffa vore trevligt, och en elspis osv. Jag tror dock inte att det händer, såvida inte någon bitcoin för 100 € hoppar upp till tusen. Knappast.

Jag är inte dum. Matematiken fungerar säkert helt okej. Den logiska tänkeförmågan är nog också ungefär i skick. Ändå är granskning, reflekterande och beräknande av nyckeltal extremt svårt för mig. Jag är usel på det. Jag förstår inte varför. Jag har försökt lära mig saker ibland, men det går bara inte in. Åtminstone inte i den omfattning som det borde. Siffror är ändå grunden till allt. Det är åtminstone vad alla experter inom branschen mässar i sina böcker, som jag har lyssnat på som ljudböcker de senaste månaderna i bilen, på jobbet, på löprundan och lite överallt. Här är mitt värsta problem och brist, det är jag mycket väl medveten om.

Några slutord till sist. Jag har berättat om det i andra trådar också, men saken är så väsentlig att vi tar upp den här med. Jag har blivit så otroligt glad över att båda våra söner nu också har varsin liten portfölj. Pappa först, pojkarna efter. De har satt in egna pengar och jag skjuter till någon tia då och då, om det råkar bli till exempel bra skifttillägg. De tior och hundralappar som ges nu kan ge upphov till en större pott än vad de någonsin kommer att få i arv efter mig, förutsatt att jag blir gammal och förutsatt att pojkarnas slantar stannar på börsen. Om de däremot inte stannar kvar, utan pengarna tas ut till en ny förgasare till moppen, lättmetallfälgar eller festivaler, så låt gå för det. Amen.

ps. Visste ni att man till exempel när man dammsuger lägenheten kan kolla kurserna tre gånger på telefonen… Ingen logik alls. Inte det minsta. Jag vet det och försöker lära mig att bli en vettig människa igen.

Edit: Fixade till skrivfel

69 gillningar

Jag har hållit på i ungefär 20 år. Resultatet så här långt är väldigt blandat. Jag betalade min laseroperation 2006 med aktievinster. Jag investerade i Talvivaara och förlorade allt. Det tog lång tid att komma över Pekka Peräs “fina” blåsning. Jag köpte HKScan till ett ganska vansinnigt pris 2010. De ligger i portföljen, men vinster behöver man knappast drömma om.
Känslan är att man inte direkt blir rik på direktaktier. Det är en helt annan sak när företag blir uppköpta. Gällande dem har jag vunnit en del, men jag jobbar fortfarande kvar..
Nu litar jag på Capman och Dovre. I efterhand kan jag konstatera att jag borde ha fattat att köpa Kempower när börsresan började..
Man följer ju saker på ett helt annat sätt när man är involverad i mycket. Rapportdagarna är alltid spännande.

15 gillningar

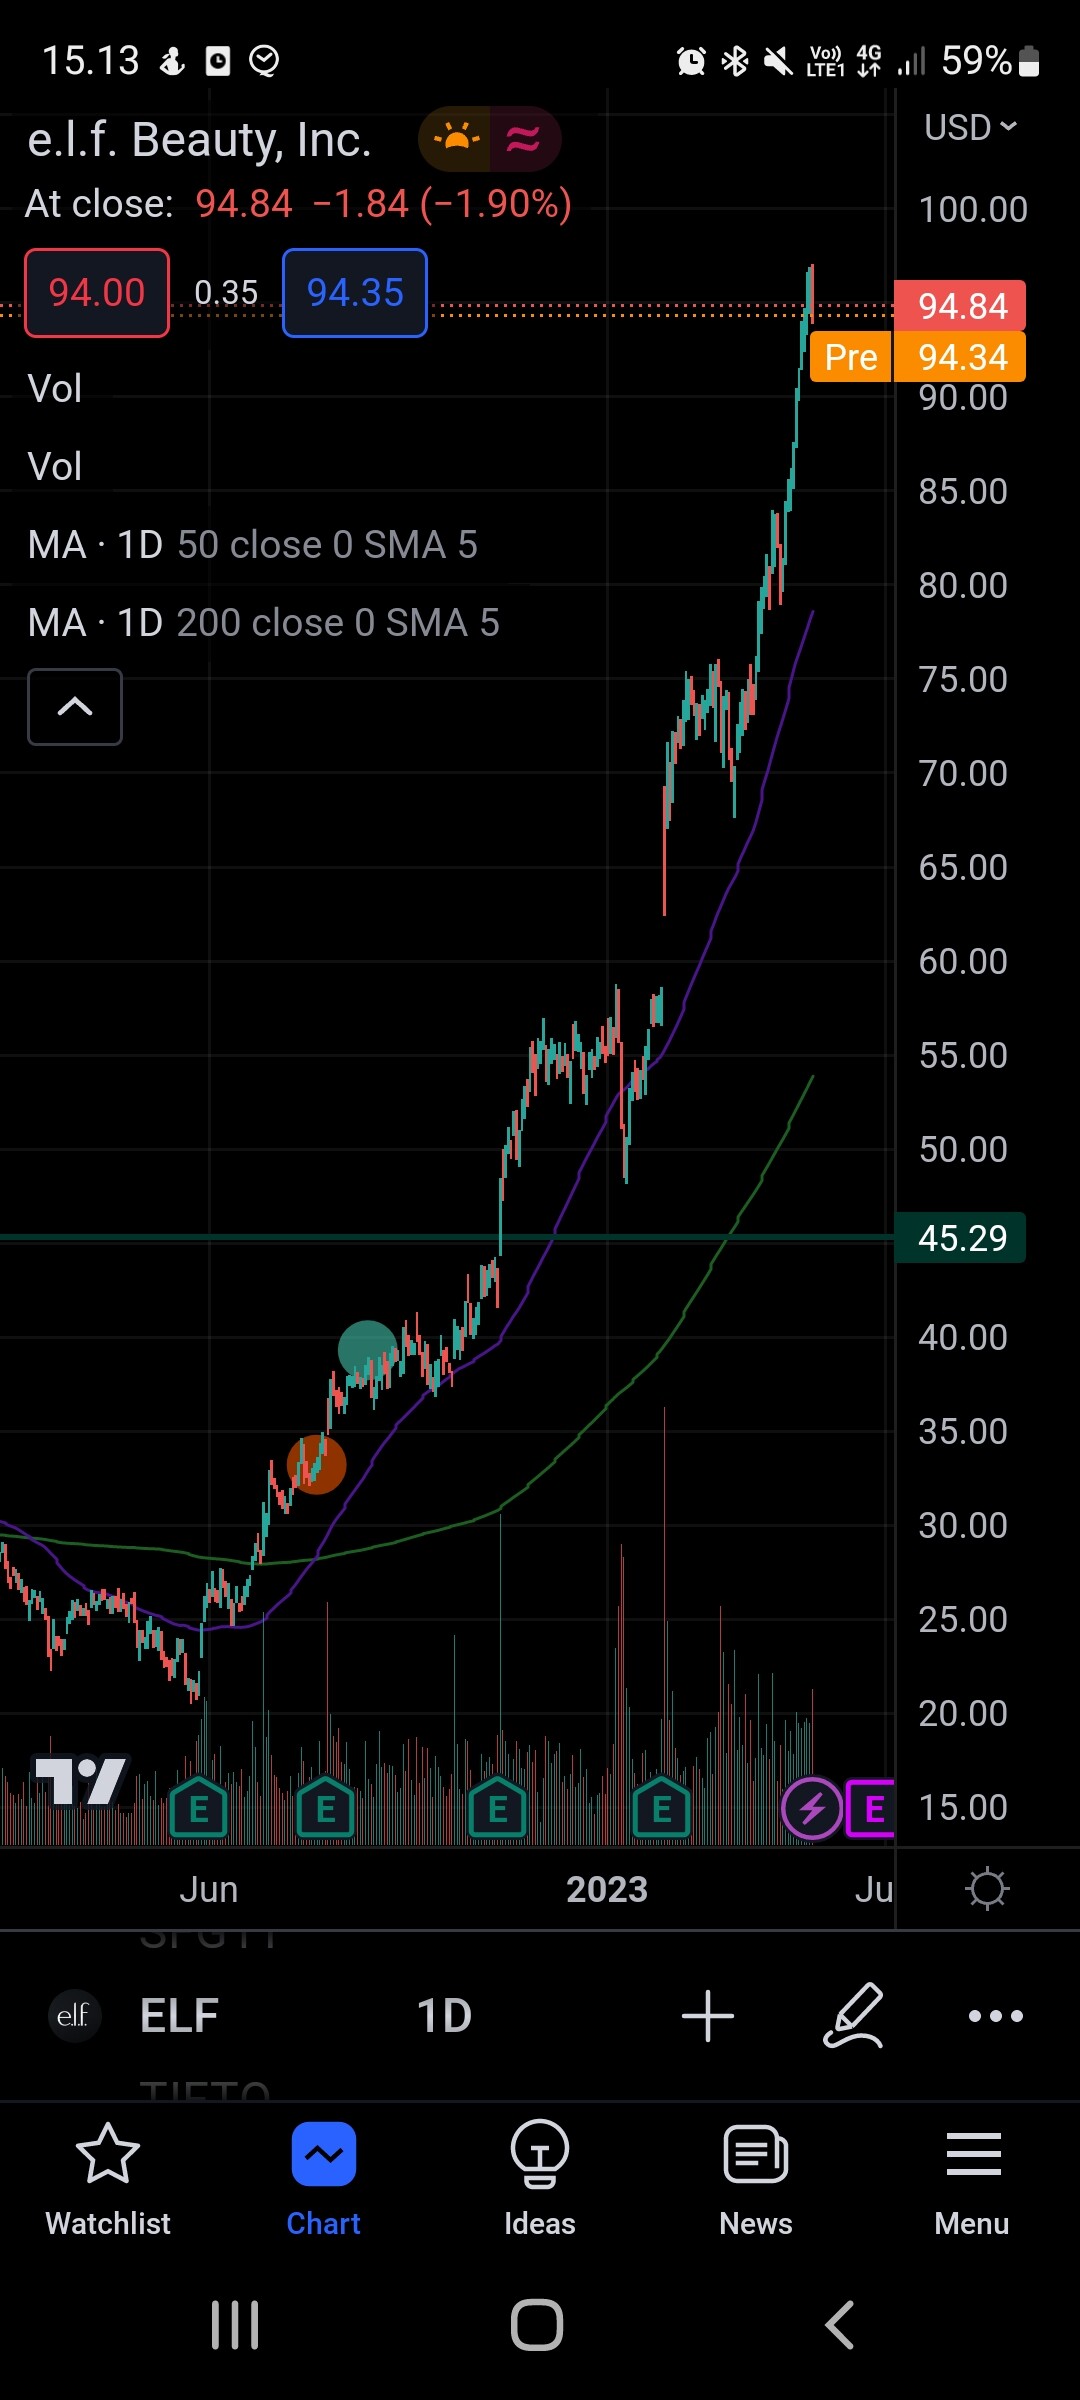
Jag har hållit på i ungefär två år. Kanske ett år lite mer seriöst. Här är den första tabben som fortfarande irriterar. Det blev ingen förlust, men man kan ändå se var det brister. Jag köpte vid den röda pricken och sålde vid den gröna. Nåja, man lär sig genom att göra.

20 gillningar

Det är verkligen en intressant hobby det här. Kanske till och med den mest intressanta icke-fysiska hobby jag någonsin haft.

Idag har jag utövat den här sporten i två och ett halvt år. De här månaderna har fyllts av inte bara förväntningar utan också oväntade vändningar och nästan farliga situationer.

Den där känslan när jag väntar på en nyhet som ska få hela potten att explodera. Den känslan när jag är rädd för att det värsta scenariot ska slå in. Den känslan när jag väntar på att något ska hända – och för det mesta händer ingenting alls. Och den känslan när jag tror att en rykande färsk nyhet om en egen aktie är katastrofal, men erfarna investerare tolkar den som positiv. Och jag är lättad över att jag inte gjorde några panikdrag åt något håll.

Nåväl, potten har inte exploderat ännu. Men den här hobbyn ligger ändå rejält på plus så här långt! Nej, nej – alltså inte när det gäller portföljens avkastningsprocent, utan när det gäller allt annat som jag har lärt mig under hobbyns gång.

Jag har satt in pengar regelbundet varje månad på börsen och i direktaktier, och det har ju hunnit bli en ansenlig pott efter alla dessa månader, men marknadsvärdet är ju ännu inte det man skulle önska. Det har lagts mer på dessa “hobbyavgifter”. :sweat_smile:

Och så för några dagar sedan läste jag i Hesari (Helsingin Sanomat) om hur investeringar i direktaktier påstås vara som att spela på Lotto. Så få går trots allt i mål som vinnare – aj, det är väl så det är.

Något jag ändå förundras över är när man varnas för att investera på ett sätt som gör att man inte “går under” i något skede. Men vad innebär det att gå under, om man ändå inte får investera mer än vad man har råd att förlora?

Jag förundras också över vilket fantastiskt folk det finns här på forumet! Jag har fått hjälp av forummedlemmarna med mina funderingar kring investeringsfenomen, både när jag bett om det och ibland även utan att be. :pray: Att ni erfarna investerare orkar hjälpa oss nybörjare att förstå dessa intressanta, ibland logiska och ibland faktiskt helt ologiska fenomen.

Och det har ju stått klart för mig för länge sedan att utan er forummedlemmar skulle jag ha varit helt bortkommen i investeringarnas underland väldigt många gånger :blush:

40 gillningar

Det här är en trevligt bred tråd. :slight_smile: Tänkte skriva lite om min egen resa. Jag har investerat i aktier i fyra år och strävar efter att göra långsiktiga och ansvarsfulla investeringar. Det har verkligen varit jätteintressant. Tidigare var jag en passiv fondsparare. Jag tenderar alltid att fastna för saker och nu har jag fastnat för det här med investeringar också.

Själv är jag ganska optimistisk när det gäller börsen och livet i övrigt. Jag vet inte om jag kommer att vara en nettoköpare framöver eller inte. För tillfället har jag faktiskt inga förvärvsinkomster. Jag funderar främst på en lämplig investeringsgrad för mig själv. Numera ligger den på ca 75–80 %. Eftersom jag är försiktig av naturen har jag aldrig använt hävstång. Tillväxtaktier brukar alltid vara mer intressanta än värdeaktier, men jag har skiftat portföljens tyngdpunkt mer mot värde. Jag räknar numera i Excel per aktie hur stor vinst min andel i bolagen genererar per år. EPS * eget antal aktier. Målet är att någon gång få den summan att motsvara mina årliga utgifter. Jag har märkt att det här tänkesättet minskar stressen vid även stora börssvängningar och kanske också inspirerar till att investera mer i de där tråkiga värdepappren också.

Jag har även förlustbringande tillväxtbolag i portföljen. Jag räknar EPS som noll för dem. För prognoserna för kommande år använder jag antingen prognostiserad EPS från Inderes eller MarketScreener, eller så uppskattar jag själv. Utifrån detta kan jag också beräkna hela min portföljs P/E-tal för innevarande år och kommande år. Samma gäller för vinsttillväxtprognosen. När jag tänker på att bolagen jag äger genererar xx euro i vinst till mig varje dag och att deras resultat växer kontinuerligt (förstås inte nödvändigtvis precis varje år), så har det hjälpt mig att fokusera mer på att följa bolagens vinstförmåga och förväntningar på vinsttillväxt samt hur de förverkligas, och mindre på kursfluktuationer.

26 gillningar