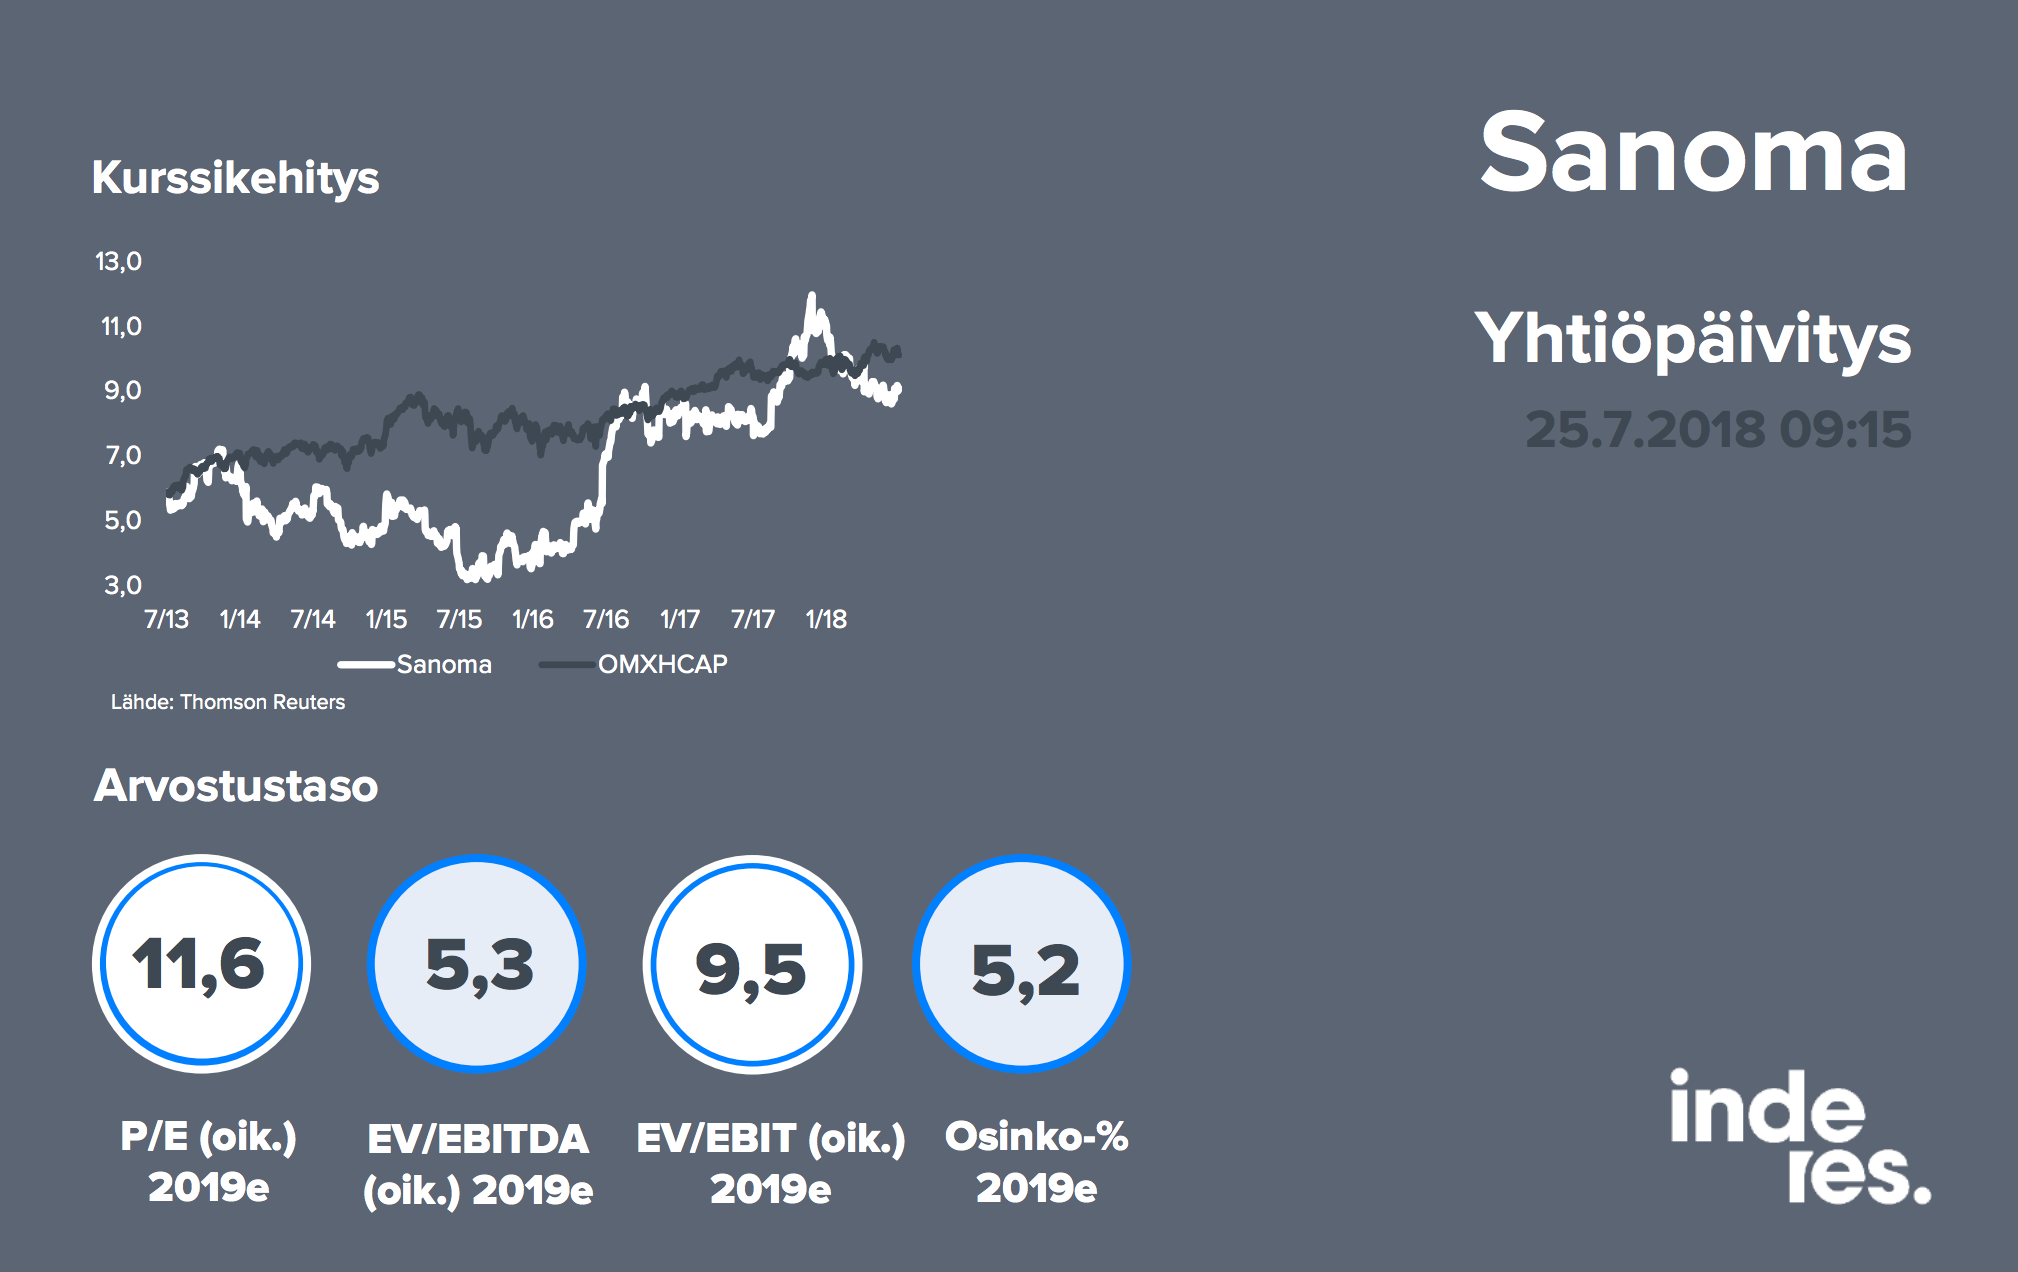
Vad i hela friden får detta att falla? I samband med resultatrapporten var det nästan +10%, nu har de uppgångarna åkt ner med räntorna. Framtiden ser ju bra ut, en stark utdelningsbetalare + låg värdering för närvarande. Visst kan tryckt media förlora marknadsandelar till elektronisk media, men jag kan ändå inte förstå dessa rörelser.
Nåväl, jag måste köpa mer. Vad tycker andra om Sanoma?
I alla fall ser det inte dyrt ut för nästa år (2019e) baserat på Ahos prognoser. Var tror ni att Sanoma befinner sig om 3 eller 4 år?
Om/när andelen saftiga digitala intäkter ökar, kan detta utvecklas till en ännu starkare och stabilare kassamaskin. För närvarande trycker den sekulära nedgången för tryckta medier naturligtvis på toppraden, man måste titta “under ytan”.
Sanomas mål är att i enlighet med den nya utdelningspolicyn dela ut en växande utdelning som motsvarar 40–60 procent av det årliga kassaflödet från verksamheten, minus investeringar i anläggningstillgångar.
Så jag förväntar mig att Sanoma har något litet i åtanke om de tänker dela ut en växande utdelning
{“content”:“Valet närmar sig och flera partiers utbildningspolitiska program innehåller en punkt om kostnadsfri gymnasieutbildning. Skulle det här kunna öppna en möjlighet för Sanoma att introducera Iddink-formatet även i Finland?”,“target_locale”:“sv”}
Var det så att vi var nervösa under Q1 förra gången också? Borde detta inte vara en ganska stabil aktie när det gäller prestanda? Jag tog ut 10% och köpte tillbaka en del, borde jag kanske ta tillbaka positionen snart när kursen sjunker?
Särskilt när affären med digital undervisning kanske blir klar under andra halvåret. Digi digi…
NY Times testar en sådan här “emotional targeting”-modell för annonser. De anser redan att det är en succé och att det också bättre skyddar användarnas personuppgifter.
Väntar på Sanomas öppning. Nyligen fanns det ett uttalande från Inderes någonstans att även om digital marknadsföring hos Sanoma är på en liten uppgång, så kommer det inte att ersätta den chock som kommer från nedgången av tryckta annonser. Detta stämmer med den nuvarande takten och på kort sikt, men om de tittar lite ut i världen vad andra gör, kan de mycket väl få nya annonsintäkter från sådana här öppningar, som de vill ha specifikt i digitala tidningar och inte till exempel på Facebook. Jag läser nu till exempel Helsingin Sanomat hellre i appen än i pappersversionen, och några annonser därifrån har träffat rätt. Avsikten är att hålla kvar tills till exempel den tryckta Hesari inte längre finns tillgänglig (om jag lever så länge).
Baserat på siffrorna blev det precis betydligt dyrare baserat på vinst. Om man tror att de erhållna pengarna kommer att användas för ett bättre företagsköp, då kan det vara ganska bra. Jag är dock inte alls insatt i Sanomas affärsverksamhet.
Jag läste i nyheterna att Sanoma kommer att använda pengarna för att betala av sina skulder, men nämnde att affären öppnar upp för M&A (fusioner och förvärv) till ett värde av 400 miljoner euro, vilket betyder att de planerar att ta nya lån, förmodligen med bättre villkor än de nuvarande? Kanske var det klokt att göra sig av med papperstidningarna, men det kommer inte att konkretiseras förrän något nytt och vettigt att köpa har hittats och förvärvats. Så det är lite 50/50 för mig hur jag ska förhålla mig till detta.
{“content”:“Jag håller just på att sätta mig in i saken, då jag är på jobbresa… Jag skulle dock tro att man redan har funderat på nya investeringsmål för pengarna och förmodligen vill satsa på digital affärsverksamhet, särskilt när det gäller skolmaterial?\n\nDet är säkert ganska logiskt, jag kan inte säga något om priset, men åtminstone var kursen på uppgång medan index var på minus, så det är nog ganska bra :)\n\nJag lyssnar just nu på Susans presentation. Det verkar bra! Säljer en mindre lönsam verksamhet och köper en mer skalbar, lönsam och växande verksamhet istället?\n\nSanoma är en av mina favoriter 2020, även om det inte är med en jätteinsats. Jag antog att omsättningen och vinsten skulle öka, nu förväntar jag mig åtminstone en relativt rejäl förbättring av lönsamheten och att vi fortsätter att bygga upp learning. Förmodligen är det möjligt att värderingsmultiplarna kommer att stiga.”,“target_locale”:“sv”}
Susanins kommentarer går åtminstone i den riktningen att flera möjliga mål skulle vara i sikte. Learns mindre rörelsekraft har dock gett en bra vinst jämfört med det arvet.
Sanoma blev nu ett mycket intressantare ägandeobjekt. Det sades ganska tydligt i casten att man är ute och handlar, om inte precis vid kassan så åtminstone tittar på hyllorna.
Intressanta var aktiens rörelser efter den holländska affären.
Vissa skulle förmodligen gärna ha behållit den holländska verksamheten, när det var känt vad de var.
Om man nu litar på ledningen måste man väl anta att man har räknat med att de erhållna pengarna kan investeras mer lönsamt än tidigare och skapa ägarvärde.
Jag hävdar nämligen att om den holländska verksamheten hade behållits skulle omsättningen och vinsten ha ökat och värderingsmultiplarna stigit.
#Sanoma meddelade nya segmentbaserade tillväxt- och lönsamhetsmål. För Learning är målen något bättre än våra prognoser och för Media Finland i linje med våra prognoser. Bolaget anordnar en analytikerdag den 18 december, som sänds live på InderesTV: https://t.co/FyS9iepMimpic.twitter.com/L4vnBXDeyl