Jag kan svara på dessa redan nu:
-
Ni guidar Learning till ”tydligt över 23 %” och en betydande förbättring av rörelseresultatet på koncernnivå, men H1-marginalerna var i stort sett oförändrade och ni bär kostnader för integration av förvärv och tekniktransformation. Vad överbryggar klyftan konkret — och hur stor del av det är läroplanscykeln i Spanien, som mekaniskt vänder nästa år?
Learning är en så säsongsbunden verksamhet, och som du sade sker det inga stora förändringar under H1 i varken den ena eller andra riktningen, och inte heller under Q4. Så när man ser Q3-siffrorna vet man ganska väl var helåret landar. Därför tycker jag att det är onödigt att fråga detta efter att Q3-rapporten har publicerats.
En grundläggande fråga som jag tycker alltid borde ställas gäller också koncernstrukturen. Ledningen svarar aldrig ordentligt på detta och försvarar den nuvarande strukturen, vilket är helt fel. Ur värdeskapandeperspektiv är det självklart att Sanoma borde delas upp. Learning är en paneuropeisk tillgång med hög marginal och tillväxt; Media Finland är en strukturellt krympande inhemsk verksamhet. Varför ska de finnas i samma bolag? Ett renodlat europeiskt K12-Learning-bolag skulle nästan säkert få en betydligt högre värderingsmultipel än koncernen sammantaget har i dag — vad är den strategiska logiken bakom att hålla ihop dem, förutom kassaflödet som Media genererar?
Detta är ett styrelsebeslut, så det är svårt för ledningen att ta någon närmare ställning till det. Det är svårt att se någon annan strategisk logik än den du nämnde.
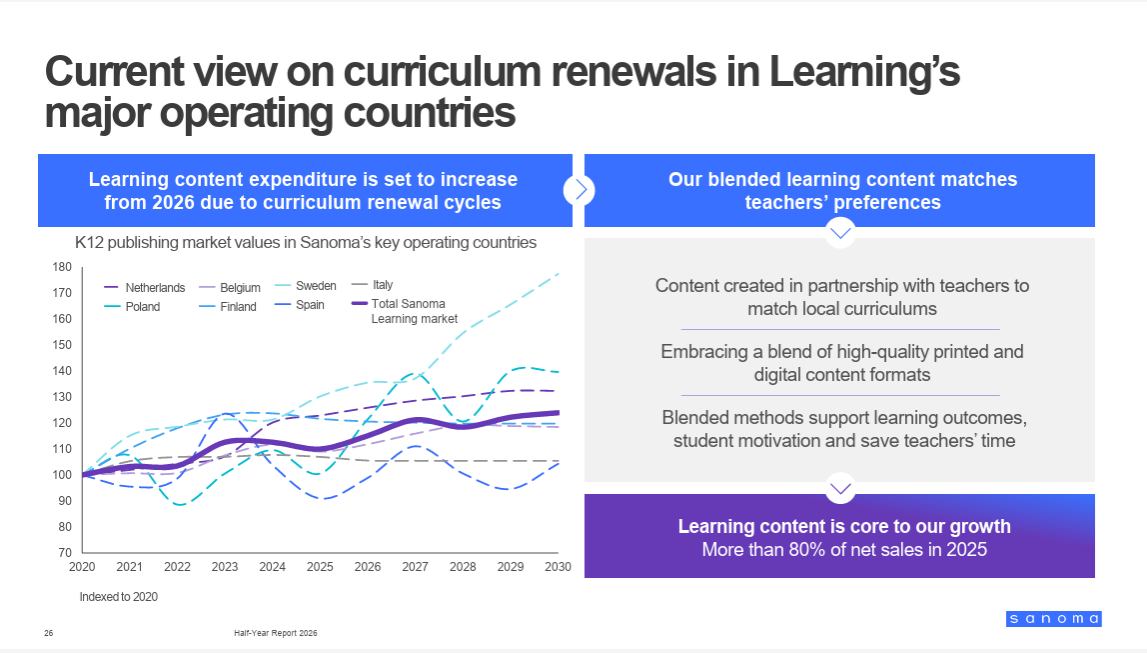
Om jag bortser från förvärven 2026 och läroplansreformernas cykler i Sverige, Polen, Spanien och Italien, vad är Learnings verkliga organiska tillväxt — i volym, inte i pris? Den rapporterade tillväxten verkar bestå av reformer, prisökningar som överstiger inflationen och förvärv, och jag skulle vilja veta vad verksamheten gör ett år då det inte finns någon medvind från reformer.
Svaret syns i tilläggsmaterialet till resultatet i den här bilden
Ni har genomfört prisökningar som är större än genomsnittet flera år i rad. I vilket skede leder priset till kundbortfall — börjar skolorna redan göra motstånd, skjuta upp införandet eller hålla fast vid gamla upplagor längre?
Jag har inte fått bilden av att prisökningarna skulle överstiga inflationen, vilket förstås är högre än genomsnittet om man jämför med en tidsperiod då inflationen var lägre. Om läroplanerna förnyas måste materialen enligt min uppfattning ändå uppdateras i enlighet med dem, och skolorna kan inte välja när läroplansreformerna träder i kraft. Prissättningskraften beror säkert på den regionala konkurrensen.