Aika halpa ja pieniriskinen on tämä Sanoma?
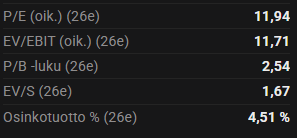
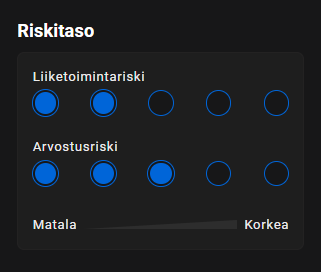
Learning-liiketoiminta pyörii mm. painettujen ja digitaalisten oppimisjuttujen kanssa, ja tämä puoli vetää hyvin, lisäksi uskotaan, että näkymät ovat hyvät niin kasvuin tuloksen osalta lähitulevaisuudessa.
Yhtiöllä on vahva asema ja velkaantuneisuus on maltillista, lisäksi yhtiöraportissa mainittiin “Digituottojen suhteellisen osuuden kasvu vahvistaa kannattavuuspotentiaalia”
Painettu puoli ei ole vissiin kovin seksikästä ja tulevaisuuteen suuntautuvaa, mutta se onkin jo ollut jo pitkään tiedossa. Riskeinä saattaa olla, jos yhtiö rupeaa tekemään hölmöjä ja jättimäisiä investointeja, tai jos jostain tyhjästä ilmestyy dominoiva kansainvälinen AI-jättikilpailija, mutta nämä ovat nyt vähän keksittyjä kauhuskenaarioita, mutta etäisesti kait mahdollisia.
Vähän ja pieniä riskejä…
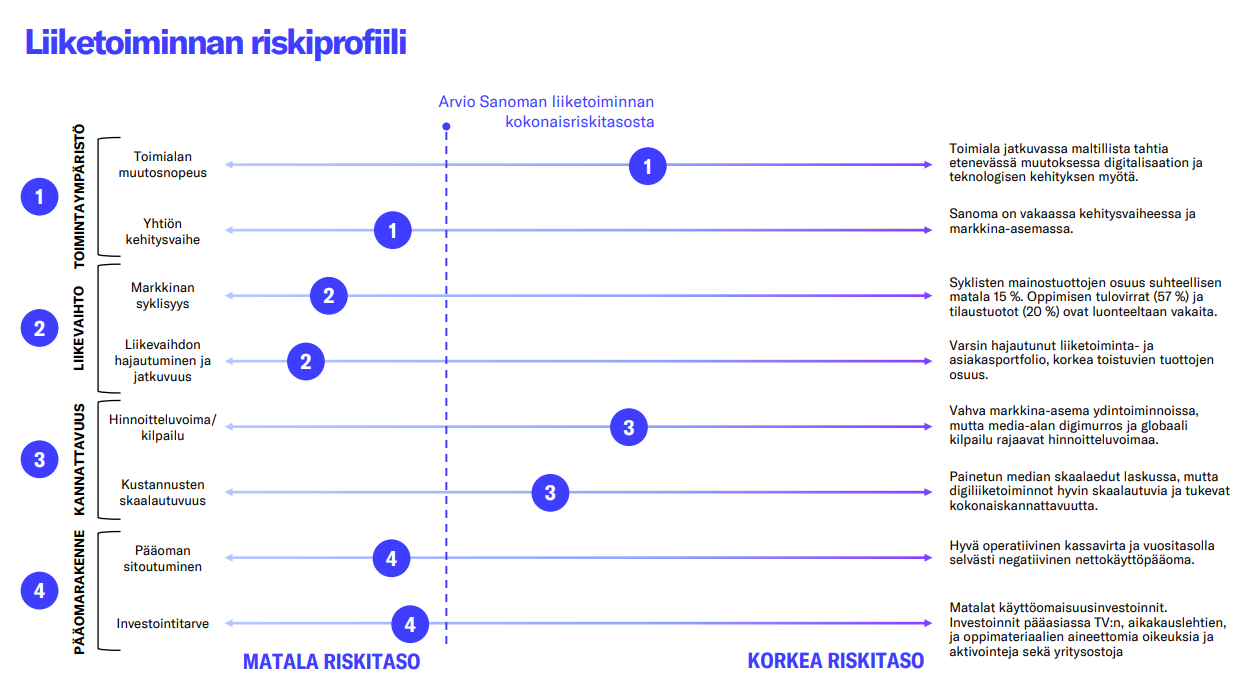
… Learning taas kannattavasti kasvamassa ja kuten nimimerkki tonyfrank hyvin nosti esille:
Strategisesti kiinnostavaa on kolme Learning-yritysostoa vuonna 2026 ja konkreettinen tekoälypanostus, jossa AI Teacher Assistant sai 88 % opettajista arvioimaan sen materiaalit vähintään omiaan vastaaviksi. Teesi ei siis muutu — mahdollinen kurssilasku velka- ja rahavirtaotsikoiden takia peittäisi suunnitelman mukaisen etenemisen, ja todellinen ratkaisu nähdään Q3:ssa.
Eikö Sanoma voisi olla hyvä tukipilari salkkuun?  Sanoma on niin mälsä nimi ja ala kuulostaa mälsikseltä, niin ehkä siksi Sanoma on ainakin yrittänyt saada huomiota sijoittajilta eri tavoin. Pitääkö minun pyytää Alokas haastattelee -ketjuun jotain Sanoman edustajaa…
 Sanoman Rob Kolkman oli jopa toverini @m_jylha tentissä helmikuussa.
Miksi Sanoma ei aiheuta keskustelua?