REIT - utdelningsavkastning från fastigheter

I tråden Utländska aktier diskuterades REIT-fonder mycket, och baserat på detta skulle det finnas utrymme för en egen tråd.

REITs möjliggör passiv och oftast god direktavkastning och diversifiering av aktieportföljen, vilket gör dem till en väsentlig del av min egen investeringsplan.

Man ska inte förvånas över kursrörelserna, och tråden är inte avsedd för att dagligen undra över dem :pray:. REITs rör sig ofta som en hel sektor, och dagliga förändringar kan ibland vara överraskande stora. Låt diskussionen hålla sig mer på en grundläggande, operativ och allmän nivå för REITs. Bra fynd och värderingar är naturligtvis bra att lyfta fram, så att alla kan vinna.

Real Estate Investment Trust (REIT)
REIT-fonder skapades på 1960-talet för att ge varje medborgare möjlighet att investera i fastigheter och få avkastning från dem. REITs gör det möjligt att köpa fastigheter via börsen på samma sätt som aktier. Den viktigaste anledningen att investera är passiv hyresintäkt, som REIT delar ut som utdelningar till aktieägarna (How do REITs Work? | Nareit).
Här behandlas främst US-/Kanada-REITs, eftersom de har sina egna särdrag. Även på andra håll i världen finns bostads- och fastighetsfonder eller liknande företag (t.ex. Cibus Nordic Real Estate AB, Ovaro Oyj).

REITs investerar diversifierat i fastigheter med syftet att generera vinst genom hyresintäkter eller genom att handla med fastigheter. Med hjälp av en REIT kan du enkelt investera diversifierat i flera fastigheter, vilket minskar risken från en enskild fastighet. Dessutom slipper du genom denna typ av investering de eventuella skyldigheterna som en hyresvärd har, som till exempel att söka hyresgäster. REITs ger möjlighet att investera även på fastighetsmarknaderna i olika länder. REITs är inte begränsade till enbart bostäder, utan det finns även REIT-företag som investerar i kommersiella fastigheter eller till exempel vård- och omsorgsfastigheter. Möjligheterna är många. (sijoittaja.fi)

Lagstiftningen varierar något mellan olika länder, men bland annat i USA är det noggrant reglerat vilka företag som får kalla sig REIT. Ett REIT-företag som verkar i USA måste investera minst 75 procent av sina tillgångar i fastigheter och minst 75 procent av företagets bruttointäkter måste komma från fastigheter, såsom hyresintäkter, försäljning av fastigheter eller ränteintäkter från fastighetslån… …En REIT måste betala ut minst 90 % av sina skattepliktiga intäkter som utdelning till aktieägarna. (sijoittaja.fi).
Genom att följa reglerna är en REIT-fond befriad eller betalar betydligt mindre skatt än normalt. Regler och mer information om REITs: Search Results | Nareit

Olika typer av REIT-fonder:

  • Equity REIT (REIT eller eREIT): fastighetsfonder som äger fastigheter och hyr ut dem med olika affärsmodeller.

  • Mortgage REITs (mREIT) investerar i bostads- och hypotekslån och genererar intäkter från räntorna på lånen och genom återförsäljning av lånen.

  • Hybrid REIT kombinerar de föregående, med belåning via lån och mer komplexa helheter.

  • ETF: även för REITs har egna ETF-fonder skapats, som investerar i hela branschen med olika viktningar.

  • Preferred Stocks: speciallistningar av aktier, även REITs, som har företräde eller högre utdelning, men också begränsningar (Preferred Stocks Sorted Alphabetically - DividendInvestor.com)

REIT-sektorer:
REITs delas in i flera olika sektorer beroende på bransch, t.ex. kontor, industri, hotell, hälsovård etc. Även nyare sektorer som telekommunikationsmaster och datacenter finns i urvalet.
Sektorer: Learn about Investing and Market REIT Sectors Today

Risker:

  • REITs är kraftigt belånade på grund av sin kapitalintensiva natur. Räntemarknaden påverkar REITs värdering betydligt. Under lågränteperioder stiger värderingen, eftersom investerare söker alternativa avkastningar till räntor. Samtidigt förbättras fondernas verksamhetsförutsättningar när räntekostnaderna är låga. När räntorna stiger kommer REITs värdering att sjunka av motsvarande skäl.
    Här finns också en annan synpunkt, nämligen att genom att omstrukturera lån eller i en uppåtgående marknad stiger även värdet på REITs, samtidigt som andra tillgångar.
  • Fondernas likviditet i form av fastigheter är låg. Det betyder att om fonden av någon anledning behöver omvandla tillgångar till kontanter, kan fastigheter behöva säljas på ogynnsamma villkor.
  • Värdeminskning kan inträffa i enlighet med marknaderna, men konkurser bland REITs (särskilt Equity REIT!) är mycket sällsynta: https://seekingalpha.com/article/4359863-first-reit-bankruptcy-since-2009-new-institutional-data-source-and-updated-sector-outlook

Förespråkare för REITs och bra artiklar:
https://seekingalpha.com/author/jussi-askola
https://seekingalpha.com/author/brad-thomas

45 gillningar

Hela inlägget från tråden om utländska aktier även här, mina nuvarande REIT-investeringar.

4 gillningar

Har du kollat närmare på Simon Property Group? Pengarna bränner i fickan, men jag missade gårdagens och dagens uppgångar eftersom jag är osäker på framtiden.

Jättebra att vi fick en egen tråd för dessa (tack @kettunen), särskilt nu när REITs är så heta, åtminstone i USA. Idag igen har de flesta stigit med +3-8%. De flesta av dessa har varit låga sedan mars (förutom de som fokuserar på datacenter och liknande, som ligger nära ATH).

Min REIT-portfölj är fortfarande under uppbyggnad och den senaste veckans uppgång överraskade mig med byxorna nere. Portföljen är helt i sin linda, men hittills har jag valt följande:

RioCan REIT (REI.UN) - Köpcentrum, kontor, bostäder m.m. Bra månatlig utdelning och i Kanada återgår vardagen till det normala efter nedstängningarna. Risken här är naturligtvis en ny coronakris, men enligt VD:n har företaget tillräckligt med kontanter för åtminstone ett par år. Priset är fortfarande nära botten efter coronakrisen.

Dessutom några mer riskfyllda mREITs, som jag valde ut baserat på artiklar från Seeking Alpha (nu verkar de vara låsta för prenumeranter, så jag länkar inte här) före den senaste uppgången, när de fortfarande var relativt billiga. Dessa är kanske mer för en kortare period och har också stigit bra, men om det verkar som att utdelningarna håller, varför inte för en längre period:

ACRE Ares Commercial Real Estate Corporation
LADR Ladder Capital Corp

Utöver dessa är det meningen att jag ska köpa till den längre portföljen:

MPW Medical Properties Trust (Kettunen har bra motiveringar)
SPG Simon Property Group (De bästa bland Mall REITs, som inte går i konkurs i första taget och har stor uppgångspotential samt hög utdelning)
WPC WP Carey (Kettunen har bra motiveringar)
STOR STORE Capital Corporation (https://seekingalpha.com/article/4366828-store-capital-tide-is-turning)

Dessutom under utredning:
IRM Iron Mountain
STAG Stag Industrial, Inc

Edit: Glömde nämna Hannon Armstrong Sustainable Infrastructure Capital Inc (HASI), som också är under utredning. Fokuserar på energieffektiva fastigheter och projekt för förnybar energi. Här kombineras REIT och energi/förnybara investeringar på ett fint sätt. Om någon redan har mer detaljerad information om detta skulle det vara kul att höra tankar.

1 gillning

När det gäller SPG har @Vodel1 redan svarat. Jag hade redan Mall REIT BPYU, så jag har inte tagit med SPG. De kan jämföras med varandra som konkurrenter och samarbetar också 2 Top Mall REITs Might Buy J.C. Penney Out of Bankruptcy | The Motley Fool

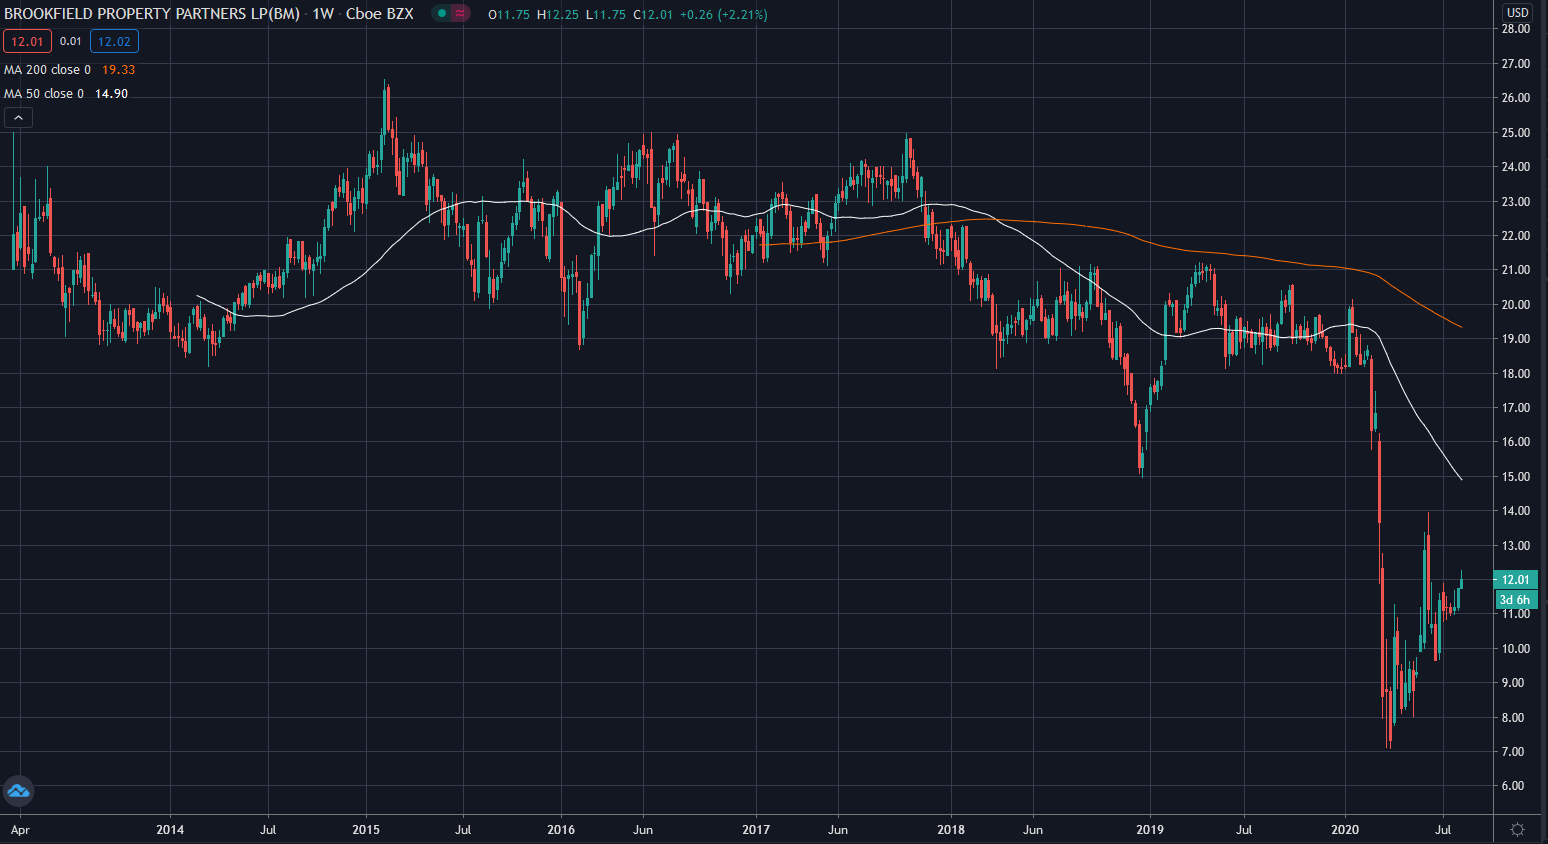
BPYU var den första REIT jag tog in i portföljen för ett par år sedan. Främst BAM-stödet i bakgrunden har hjälpt till att behålla den i portföljen även under coronatiden, även om det har smärtat som med många andra. Utdelningen har dock, med stöd av BAM, hållits på samma nivå trots problem med hyresintäkterna. Med små manövrar minskade jag även förluster vad gäller nedskrivningen - och samtidigt förluster för beskattningen :slight_smile: .

Tack för att du startade tråden :folded_hands:

Jag har för närvarande följande i min portfölj:

-Simon Property Group SPG
-Omega Healthcare Investors OHI
-Ares Commercial ACRE

Och jag tänker behålla dessa på längre sikt och njuta av utdelningarna.
RioCan skulle vara ett trevligt tillägg, men jag kan inte köpa det via Nordea, så jag kommer förmodligen att hålla mig till dessa och öka mina positioner när tillfälle ges.

BPY:s kursutveckling har inte varit särskilt smickrande – trots hur mycket “BAM” som hanterar det i bakgrunden. Det verkar mer lönsamt för BAM själv än för aktieägarna. Antalet aktier verkar också vara på uppgång på lång sikt. (Vissa REITs gör förvisso aktieemissioner medvetet, t.ex. “Realty income” – när värderingarna är höga – skapas enkelt ägarvärde när dessa pengar används för att köpa fler fastigheter.) De har förstås betalat utdelning.

Kurserna för BPY och BPYU följer i princip 1:1, så det spelar ingen roll vilken man tittar på.

Jag tycker att Buffetts tes passar bra för dessa REITs:

“It’s far better to buy a wonderful company at a fair price, than a fair company at a wonderful price.”

Jag måste nu utmana detta inlägg lite. Särskilt i avsnittet om risker hittas den vanligaste myten

REITs är inte särskilt känsliga för räntor. I samband med plötsliga ränterörelser får man alltid läsa fina rubriker om hur REIT-sektorn kommer att falla, men det är också där det slutar. Om vi går mer än tio år tillbaka har de bästa avkastningarna uppnåtts under perioder med stigande räntor. Så var fallet till exempel under första halvan av 2000-talet.

Detta bygger i mycket stor utsträckning på rena fundamenta. Stigande räntor innebär vanligtvis en stark ekonomisk uppgång, vilket förbättrar förutsättningarna för alla företags verksamhet. Samtidigt befinner vi oss också i en situation där inflationsjusteringar mycket snabbt ökar intäkterna från verksamheten, men ökningen av räntekostnaderna släpar långt efter, eftersom ingen trovärdig REIT använder rörliga räntor på sina lån, utan durationerna löper långt in i framtiden. Spreaden mellan lån och hyresintäkter ökar alltså och verksamheten går mer än väl.

Jag har investerat i dessa under ganska lång tid. Det finns många andra alternativ än fastigheter, det vill säga det finns datacenter, telekommaster och andra intressanta, modernare tillgångsklasser.

9 gillningar

Jag har hittills lite erfarenhet av REIT:er. Just nu har jag WPC i min portfölj med en vikt på cirka 5 % och någon gång “förr i tiden” en REIT-ETF med tickern REM. Jag följer dock flera bolag:

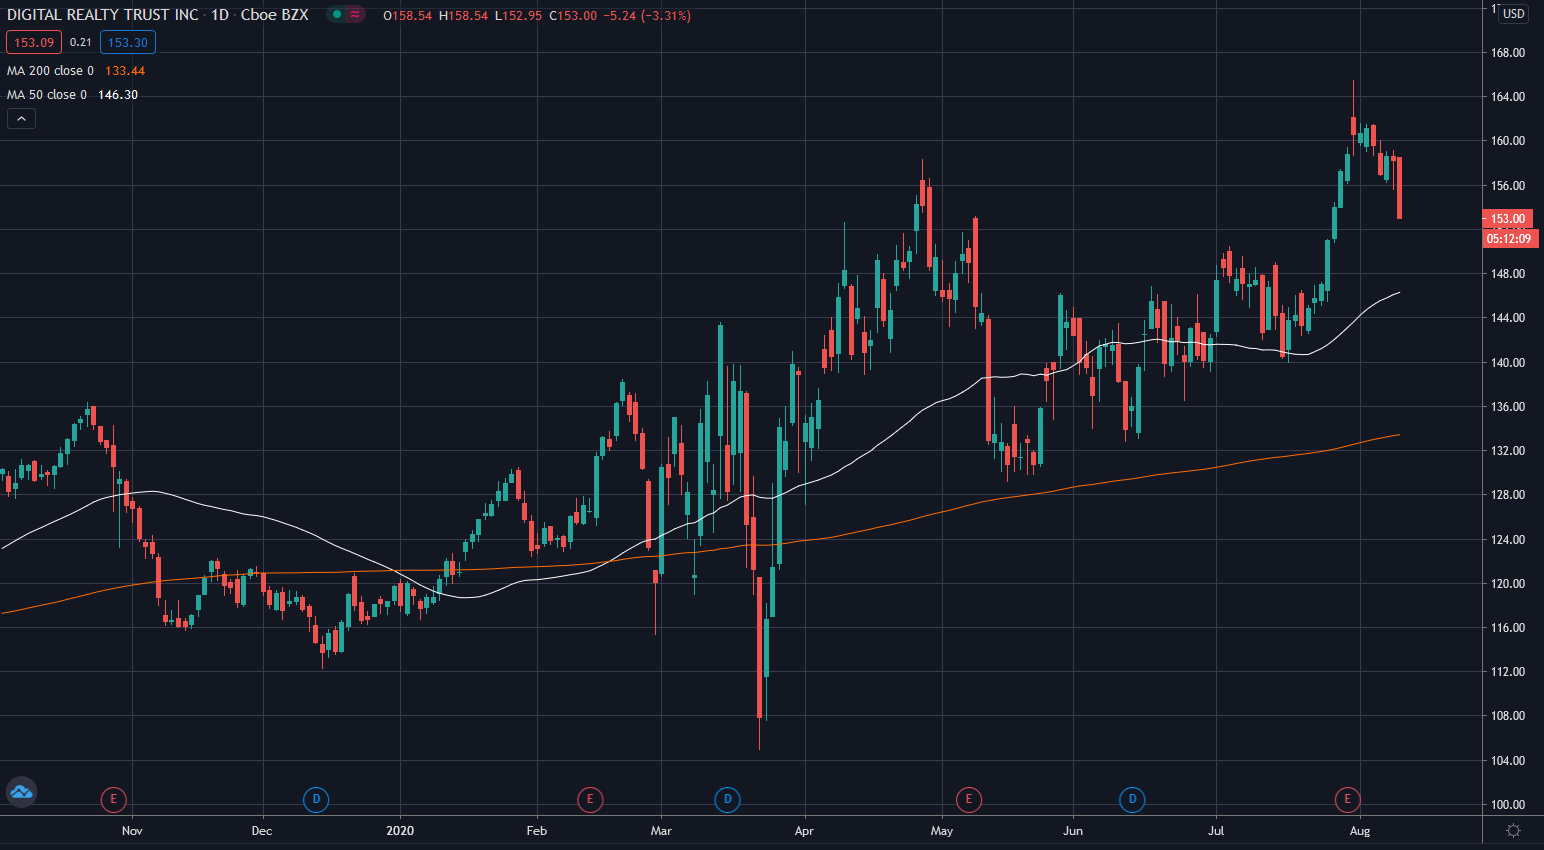
DLR/Digital Realty Trust - En REIT som hyr ut datacenter, som tyvärr inte föll alls i mars
AMT/American Tower - En REIT som hyr ut telemaster, som främst steg i mars.
O/Realty Income Corp - En REIT som hyr ut lokaler till butiker och andra småföretag och betalar utdelning månadsvis.
BEP/Brookfield Renewable Partners - Äger förnybar energi. LP-form. Minns jag rätt finns det någon skatteknep? Dessutom ligger det någon företagsomstrukturering bakom som jag inte har satt mig in i. Helt klart den som har fått minst forskning.
CIBUS - Köper och hyr ut butiker främst till K- och S-grupperna. Planerar att också gå över till månatlig utdelning. Noterat i Stockholm, så passar inte för OST trots att det betalar utdelning i euro.

Kan någon berätta mer om Iron Mountain? Saftig avkastning, men det måste ju finnas något hot som prissätts in.

2 gillningar

Listan skulle också kunna inkludera preferensaktier, som REIT-företag, tillsammans med banker och försäkringsbolag, noterar anmärkningsvärt ofta.

Dessa är då känsligare för ränteförändringar, eftersom utdelningen förblir konstant hela tiden.

Ja, dela gärna med dig av mer insikt och innehållet i din portfölj från dessa mindre kända REIT-tillgångsklasser, det intresserar mig mycket :slight_smile:

I tråden om utländska aktier skrev jag redan att man bör titta noga på belåningsgraden (gearing) och kreditbetyget när man köper REITs. Jag är ganska positiv till högkvalitativa REITs generellt till nuvarande priser, men jag delar också en något konträr uppfattning gällande köpcentra/butiker: https://seekingalpha.com/news/3603101-warning-real-estate-and-reits-from-famed-hedge-fund-manager-seth-klarman-of-baupost

Köpcentra delas, om jag minns rätt, in i A-D-klasser, och jag tror att alla utom A-klassens köpcentra kommer att drabbas hårt. Jag tror att utomhusköpcentra och outlets, dit människor vill åka för att umgås på bra kaféer, shoppa vid sidan om och uppleva, är de som kommer att klara sig bra i post-corona-tiden. Därför är Simon Property Group för närvarande den enda köpcentra-REITen i portföljen.

2 gillningar

Visst föll den till bra priser, då fick man Interxion som bonus i affären. (finns i portföljen) DLR är med all rätt högt prissatt.

IRM är ingen “Blue chip” REIT, men jag har den i min portfölj. De lagrar i princip företagens papper på lång sikt. Sakta men säkert köper de datacenter och rör sig mot dem. Projekt Summit är verkligen intressant.

https://seekingalpha.com/article/4367029-iron-mountains-dividend-is-not-sustainable-might-change

3 gillningar

RioCania fick tydligen syn på Nordea med något trick, eller åtminstone via kundtjänst. Det är dock inte värt att ta det därifrån, eftersom 30 % av utdelningarna från Kanadagås går genom Nordea, även om det enligt avtalet borde vara 15 %.

Allt verkar lite dyrt nu, men om jag måste välja något…

National Storage Affiliates Trust (NSA) är ett kvalitetsföretag. Fokuserat på små förvaringsutrymmen och ledningens historik är mycket övertygande på längre sikt.

Store Capital (STOR) är som Realty Income i miniatyr. Företaget är ganska nytt, men VD Chris Volk är ett av branschens toppnamn och har i sina tidigare roller slagit indexet gång på gång.

W.P Carey verkar inte vara för dyrt. Företaget har under de senaste åren förtydligat sin företagsstruktur, vilket ännu inte fullt ut återspeglas i värderingen. Tillgångsklassen är relativt defensiv, och räntan har åtminstone hittills inte haft så stor inverkan på verksamheten.

2 gillningar

Ja, alla måste dock ha någon mark att hyra ut, skog osv. Telestmaster och datacenter är prissatta i skyhöga nivåer – men å andra sidan höll de sitt värde väldigt bra även i våras, när andra gick ner 40-80%.

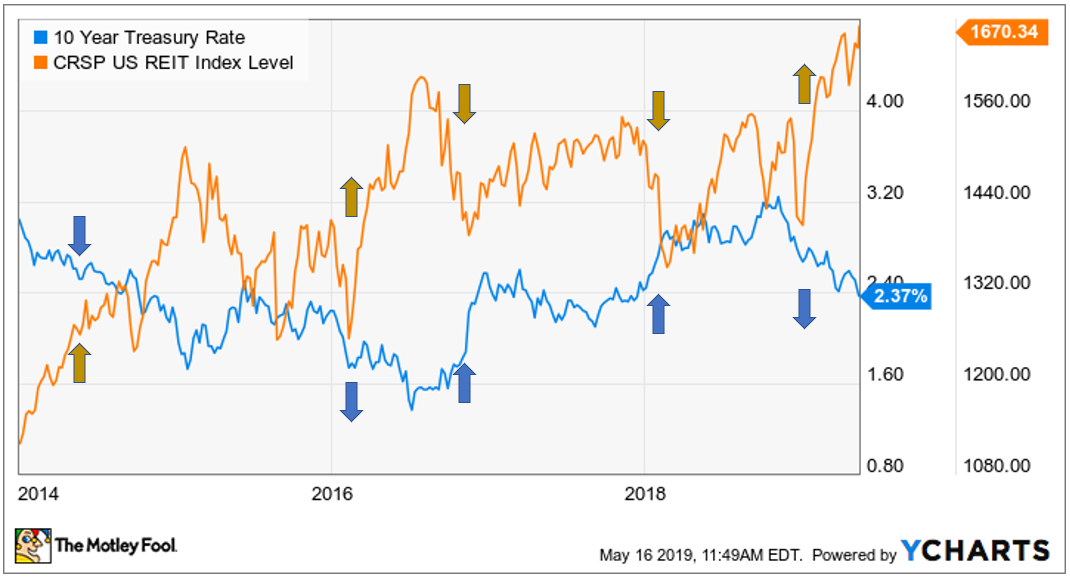
Åtminstone de senaste två åren har det synts rörelser i motsatta riktningar i samband med förändringar i styrräntorna. Detta åtminstone på kortare sikt. Visst, på lång sikt på en uppåtgående marknad går i princip alla tillgångar åt samma håll om det inte finns något problem i fundamenta.

Tack för kommentarerna, jag lade till en länk till Preferred Stocks i inledningen samt ett tillägg i riskerna.

En mycket kort tidsperiod, men man kan försöka dra vissa slutsatser från dem om man vill. Det kan förekomma fluktuationer, men fundamenten är avgörande på mycket lång sikt och ränterörelserna förblir brus i bakgrunden.

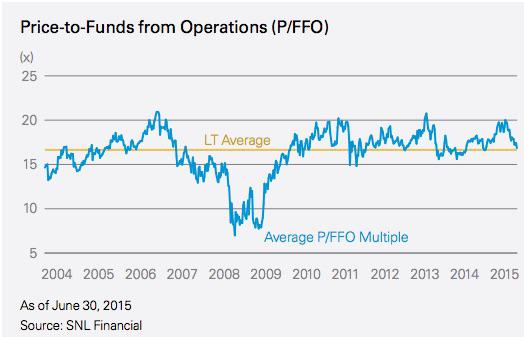
Om man tittar på REIT-företagens “P/E-tal” så var priset som högst just när räntenivån var som högst för knappt 15 år sedan. Då var till exempel den genomsnittliga yielden för REIT-företag kontra den 10-åriga statsobligationen till och med negativ, vilket den nästan aldrig har varit. Om spridningen till den riskfria räntan skulle följas slaviskt, skulle P/FFO ha varit på botten av millennieskiftet, men marknaden värderade istället snabb vinsttillväxt. Naturligtvis

Jag tjatar inte om detta annars, men korrelationen mellan REIT-företag och räntenivån betonas för mycket. Det är bättre att fokusera på företagets fundamenta

2 gillningar

det finns en tydlig korrelation mellan dessa på kort sikt. Räntrörelserna visas här:

På lång sikt påverkar fundamenta naturligtvis mer, håller med om det.

1 gillning

{“content”:“Kul att få en REIT-kedja. Jag flyttade själv 10% av portföljen till REITs så här under Corona-våren (10 olika företag). Målet var att få mer diversifiering, dvs. fler dollar och fastigheter på köpet. Sedan dess har priserna stigit och det är inte längre bråttom att handla, men de är fortfarande inte direkt skyhöga om man tänker på 10y-spreaden. Jag ångrar förstås att jag inte tankade på ännu modigare.”,“target_locale”:“sv”}

1 gillning

Ja, BPYU har inte varit en särskilt bra investering när det gäller värdering, men har på bara ett par år gett en hyfsad avkastning i form av utdelningar. Coronadippen var otroligt djup, och redan före det hade kursen en ganska jämn linje.

Mina ursprungliga ingångspunkter var dock från bottnarna av dipparna, så ur den synvinkeln har det gått ganska bra med detta.

BAM/BPY har också för närvarande ett ganska stort erbjudande om återköp av egna aktier till ett pris av 12 dollar.