Försvarsindustrin – den fria världens säkerhet eller dödens köpmän

Lockheed Martin är enligt artikeln nedan nära ett företagsförvärv av Ultra Maritime värt cirka 3,5 miljarder dollar.

Ultra tillverkar bland annat system för ubåtsjakt, radar och elektronisk krigföring. Affären skulle kunna genomföras redan under denna vecka som precis har börjat.

https://www.cnbc.com/2026/07/06/lockheed-martin-leading-race-for-3point5-billion-buy-of-ultra-maritime-.html

4 gillningar

Thales och Leonardo steg på börsen efter att ett konsortium bildat av bolagen valts ut för att leverera flyttbara och säkra kommunikationssystem till Natos specialstyrkor via NATO Communications and Information Agency.

Avtalet omfattar leverans av sex flyttbara ledningscentraler, utbildning samt livscykelstöd. Projektet stärker Natos specialstyrkors förmåga till kommunikation, informationsutbyte och lägesbild som en del av de ökande försvarsinvesteringarna i Europa.

Thales genererade 22,1 miljarder euro i försäljning under 2025 och investerar 4,5 miljarder euro årligen i FoU. Leonardo redovisade intäkter på 19,5 miljarder euro under 2025, med nya orderingångar på 23,8 miljarder euro och en orderstock på 46,6 miljarder euro.

Kontraktet är ett i raden av flera avtal för båda företagen i takt med att Natos medlemsländer ökar sina försvarsanslag till följd av den höjda säkerhetsoron i Europa.

https://www.investing.com/news/stock-market-news/thales-leonardo-shares-jump-on-nato-special-forces-contract-win-4776171

2 gillningar

Syftet är alltså att även få till stånd produktion av dessa missiler i Europa. För att minska flaskhalsar.

4 gillningar

Försvarsindustrin går fortfarande bra, även om kurserna har svalnat något från toppnoteringarna.

Patria gjorde ett utmärkt första halvår. Rörelseresultatet för försvarsverksamheten ökade med 142 % jämfört med föregående år och uppgick till cirka 71 miljoner euro. Bolagets totala omsättning ökade med 45 % och nådde cirka 610 miljoner euro.

Nya beställningar uppgick till 553 miljoner euro (+22 %) och orderstocken var vid slutet av juni 3 491 miljoner euro (+44 %). Orderstocken är alltså historiskt stark.

Patria förväntar sig en god tillväxt i både omsättning och orderstock. Bolaget bedömer de övergripande utsikterna som positiva.

De allmänna utsikterna för den europeiska försvarsindustrin är fortsatt starka och sektorn drar nytta av den geopolitiska situationen och ökningen av försvarsbudgetarna i Nato-länder. EU har aktivt stöttat upphandlingar och utvecklingsarbete av försvarsmateriel. Även om en viss ekonomisk osäkerhet påverkar sektorn, är helhetsbilden tydligt positiv då orderstockarna växer, nya projekt framskrider och efterfrågan på pansarfordon, system samt livscykeltjänster förblir hög.

Bland annat företag som Patria och KNDS är fortsatt väl positionerade i denna miljö, även om sektorns aktiekurser är under press. Inget av de nämnda bolagen är börsnoterat, i varje fall inte ännu, men Kongsberg Gruppen äger nästan hälften av Patria tillsammans med finska staten. KOG-aktien har fallit med 9,5 % efter delårsrapporten, vilket tyder på att förväntningarna kring tillväxten kanske var för höga. Själv är jag i denna långa investeringscykel mer intresserad av underleverantörskedjor och exempelvis mindre EMS-tillverkare, såsom Incap, som precis fick sin första order från KNDS gällande Leopard-pansarfordon. Underleverantörer är inte enbart beroende av försvarsindustrins investeringscykler, utan det är snarare en extra option för en helt ny orderstock.

EDIT: korrigerat i början från omsättning till rörelseresultat. Direktreferat från artikel bakom betalvägg hos Kauppalehti.

17 gillningar

Två intressanta nyheter från Paris på måndagskvällen:

  1. Freya är tänkt att utvecklas till ett europeiskt alternativ till Patriot-robotar under ledning av ukrainska Fire Point och med stöd av en koalition som låter ganska övertygande.
  2. Ukraina köper också 16 franska Rafale-stridsflygplan.
  3. Ukraina får licens att tillverka Aster 30-luftvärnsrobotar, SCALP-kryssningsrobotar (aka Storm Shadow) och AASM Hammer-glidbomber.

Europa stärker sin försvarsförmåga mot ballistiska robotar – ny koalition med Ukraina

Storbritannien, Nederländerna, Spanien, Italien, Norge, Frankrike, Sverige, Tyskland och Danmark har tillsammans med Ukraina bildat en ny koalition vars syfte är att stärka förmågan att försvara sig mot ballistiska robotar i Europa.

Ukrainas president Volodymyr Zelenskyj kommenterade saken på meddelandetjänsten X. Enligt honom kommer koalitionen att stödja Ukraina i utvecklingen av robotförsvarssystemet Freya. Bakom systemet står det ukrainska företaget Fire Point. Freya är tänkt att bli likvärdigt med det amerikanska luftvärnssystemet Patriot.

Ukraina köper Rafale-stridsflygplan från Frankrike – licens även för robotproduktion

Ukraina har beställt 16 franska Rafale-stridsflygplan, meddelade Frankrikes president Emmanuel Macron på måndagskvällen.

Stridsflygplanen kommer att tas i bruk av Ukraina under åren 2028–2029, sade Macron. Dessutom fick Ukraina licens att producera flera vapensystem, till exempel franska långdistansrobotar av typen Scalp.

Det verkar som att planerna gällande Rafale hade kommunicerats redan i november: Ukraine to buy ‘up to 100’ French fighter jets, Elysee Palace announces. Ändå intressant att se om det syns på något sätt i Dassaults aktiekurs.

Ur Ukrainas perspektiv låter det som en förnuftig strategi att skaffa även dessa (utöver Gripen). Det torde binda viktiga partnerländer starkare till att stödja Ukraina när deras egen (i detta fall Frankrikes) försvarsindustri delvis drar nytta av det. Att operera med överlappande system är kanske inte optimalt, men ändå det mindre onda.

Företag som drar nytta av robotlicenserna är MBDA (ägande: BAE Systems 37,5 %, Airbus 37,5 % och Leonardo 25 %) gällande Aster och SCALP, samt Safran gällande AASM.

7 gillningar

När kriget så småningom tar slut kan Ukraina bli en betydande aktör som leverantör till Europas försvarsindustri (särskilt drönare, drönarbekämpning och, om Freya får det att fungera, missilförsvar). För närvarande går materielen förståeligt nog till egen användning i samma takt som den rullar ut från fabriksporten.

Kriget accelererar verkligen utvecklingen av vapensystem mångfalt. Till exempel har Firepoint säkert finansieringen i ordning, byråkratiska hinder minimerade och testning sker direkt i skarpt läge, med lärdomar som omedelbart implementeras i nästa utvecklingsversion.

Ett exempel på fredstida småpyssel är den kommande TNT-fabriken i Björneborg. Det är ingen ny high-tech, men det är viktigt för försvaret och för försörjningsberedskapen inom försvarsindustrin. Från tillstånds- och besvärsprocesser ända till färdigt bygge tar det kanske 3–4 år från det att projektet startade.

12 gillningar

Inte direkt en investeringsfråga, men intressanta perspektiv på framtidens teknologier.
Hur ser framtidens krigföring ut? (Spoiler alert: inte bara drönare) | Tiedeykkönen | Yle Arenan

5 gillningar

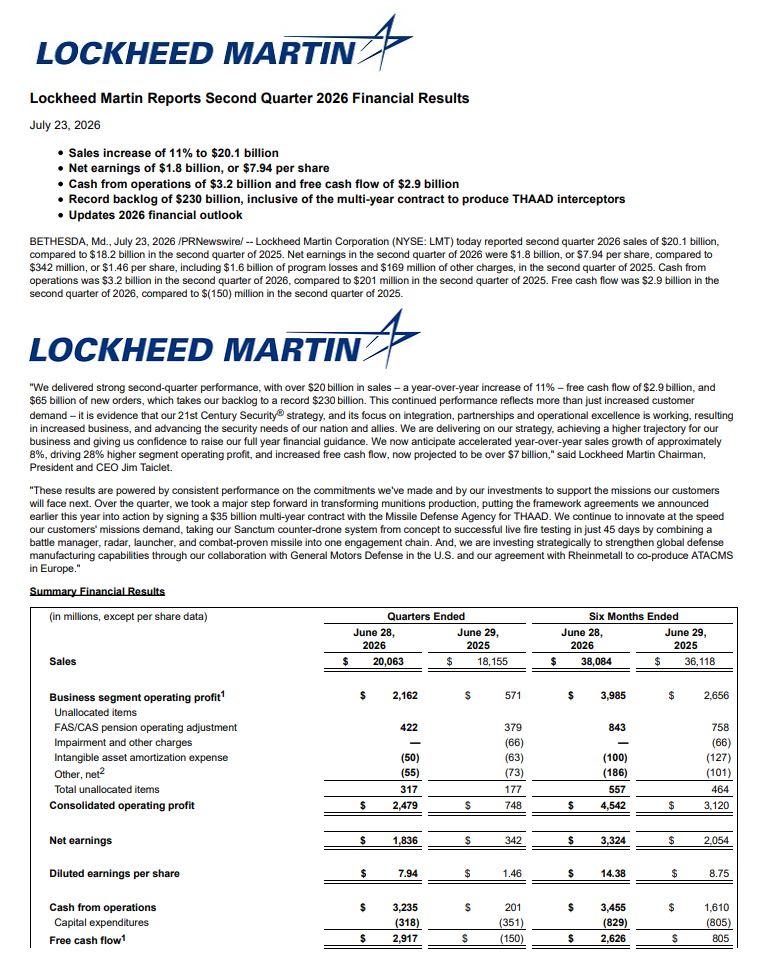
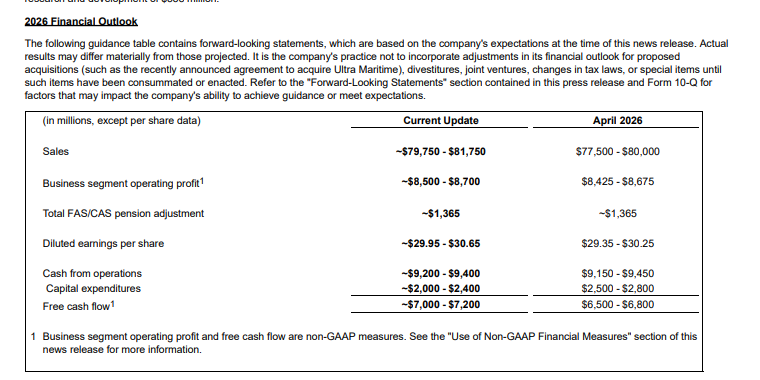
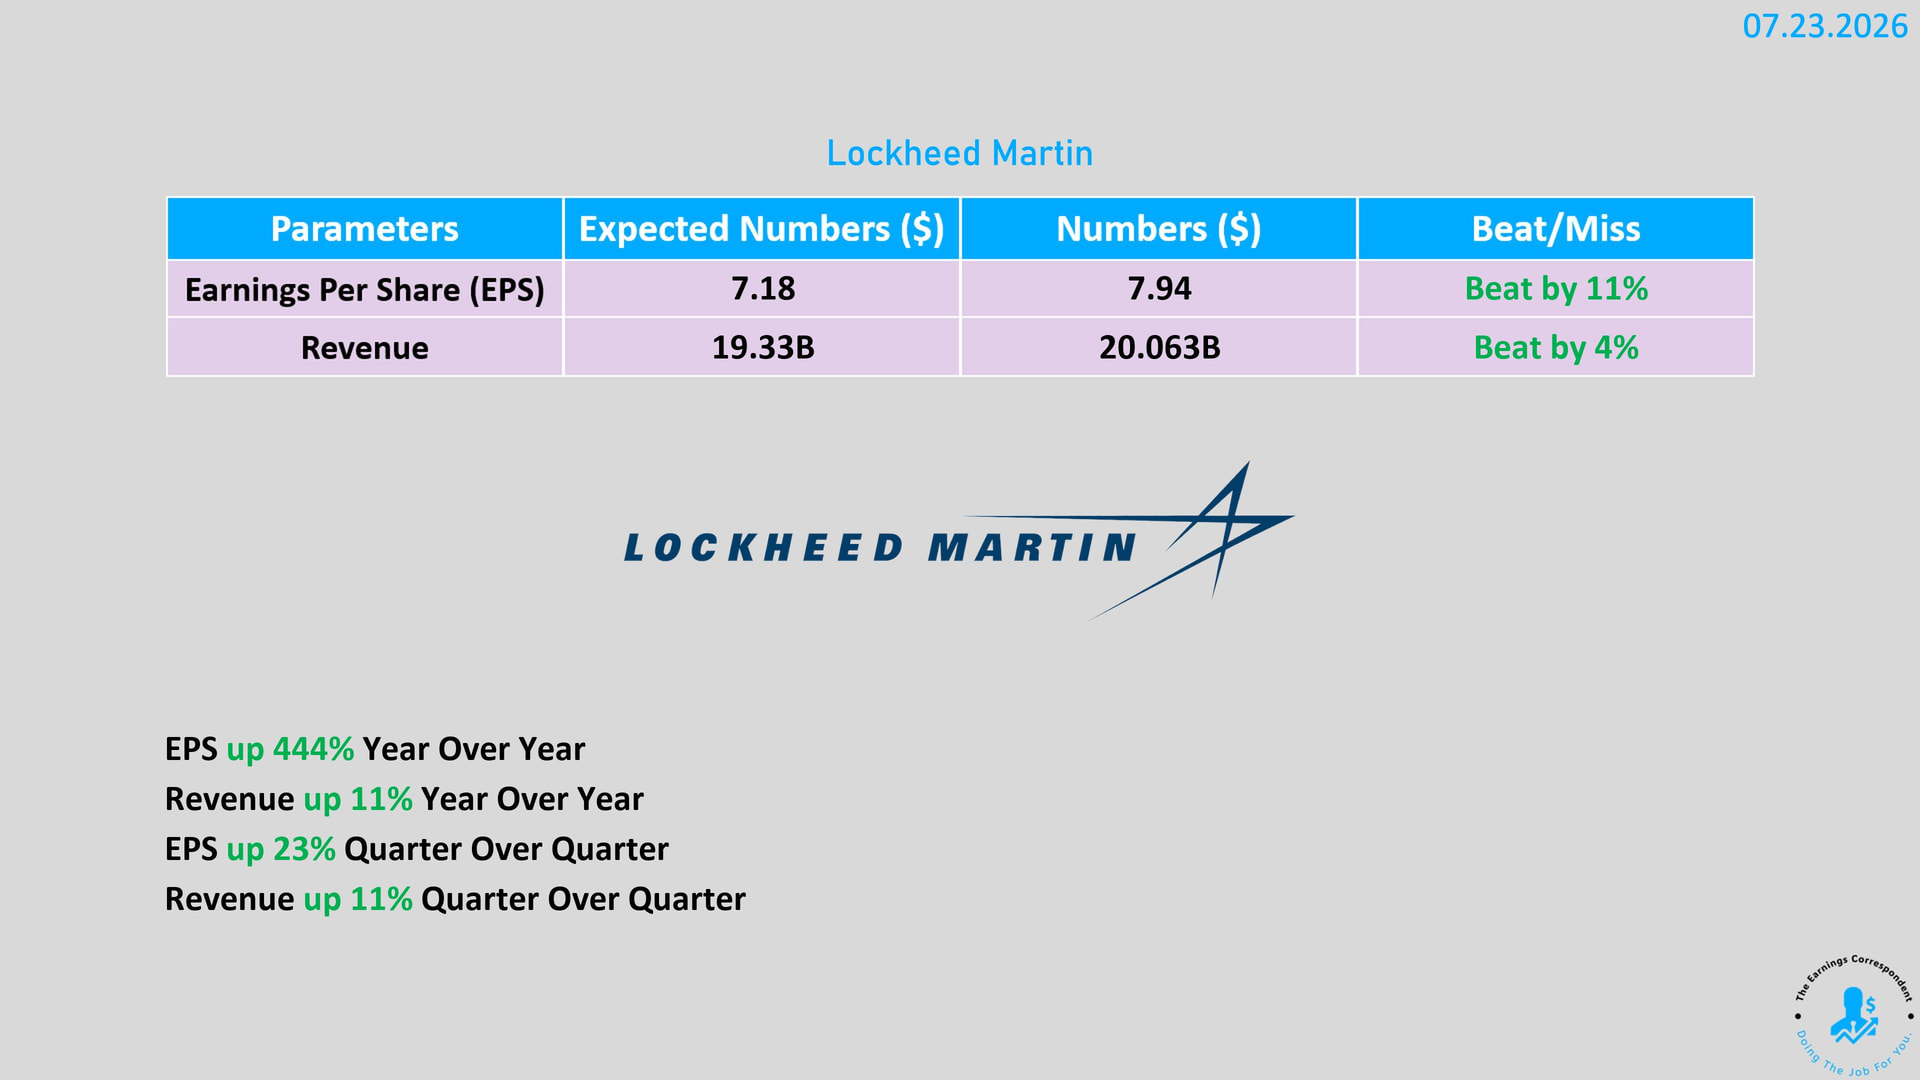
Lockheed Martin levererade ett andra kvartal som var starkare än väntat, då försvarsordrarna nådde rekordnivåer och bolaget höjde sina utsikter för helåret. Särskilt efterfrågan på missilförsvarssystem satte fart på tillväxten, och dessutom förbättrar långa fleråriga kontrakt förutsebarheten. Utöver detta tynger förluster från tidigare projekt resultatet mindre än tidigare.

Utmaningarna består fortfarande av flaskhalsar i leveranskedjan och att snabbt skala upp produktionen, vilket kan pressa lönsamheten på kort sikt… men i vilket fall som helst är helhetsbilden betydligt starkare än tidigare.

https://x.com/earnings_guy/status/2080238863071502368


Bolagets egna material


4 gillningar

Bra resultat och ännu bättre utsikter. Aktien tog ett ordentligt skutt eftersom den tidigare inte har hängt med i uppgången för europeiska försvarsbolag.

Personligen förväntar jag mig att försvarssektorn fortsätter att prestera starkt och att tillväxten håller i sig länge – ända in i nästa decennium. Det återstår att se hur mycket av värderingarna som redan är inbakade i de europeiska bolagen, men deras faktiska affärsmässiga prestation kommer att vara stark. Kanske inleder även LMT en mindre uppgångsfas efter denna rapport.

5 gillningar

Har det redan förts en diskussion här om detta nyare försvarsindustriföretag? Det går bra för bolaget och aktiekursen ser attraktiv ut.

CSG (ENXTAM:CSG) Could Be 71% Undervalued On U.S. Defence Expansion

1 gillning

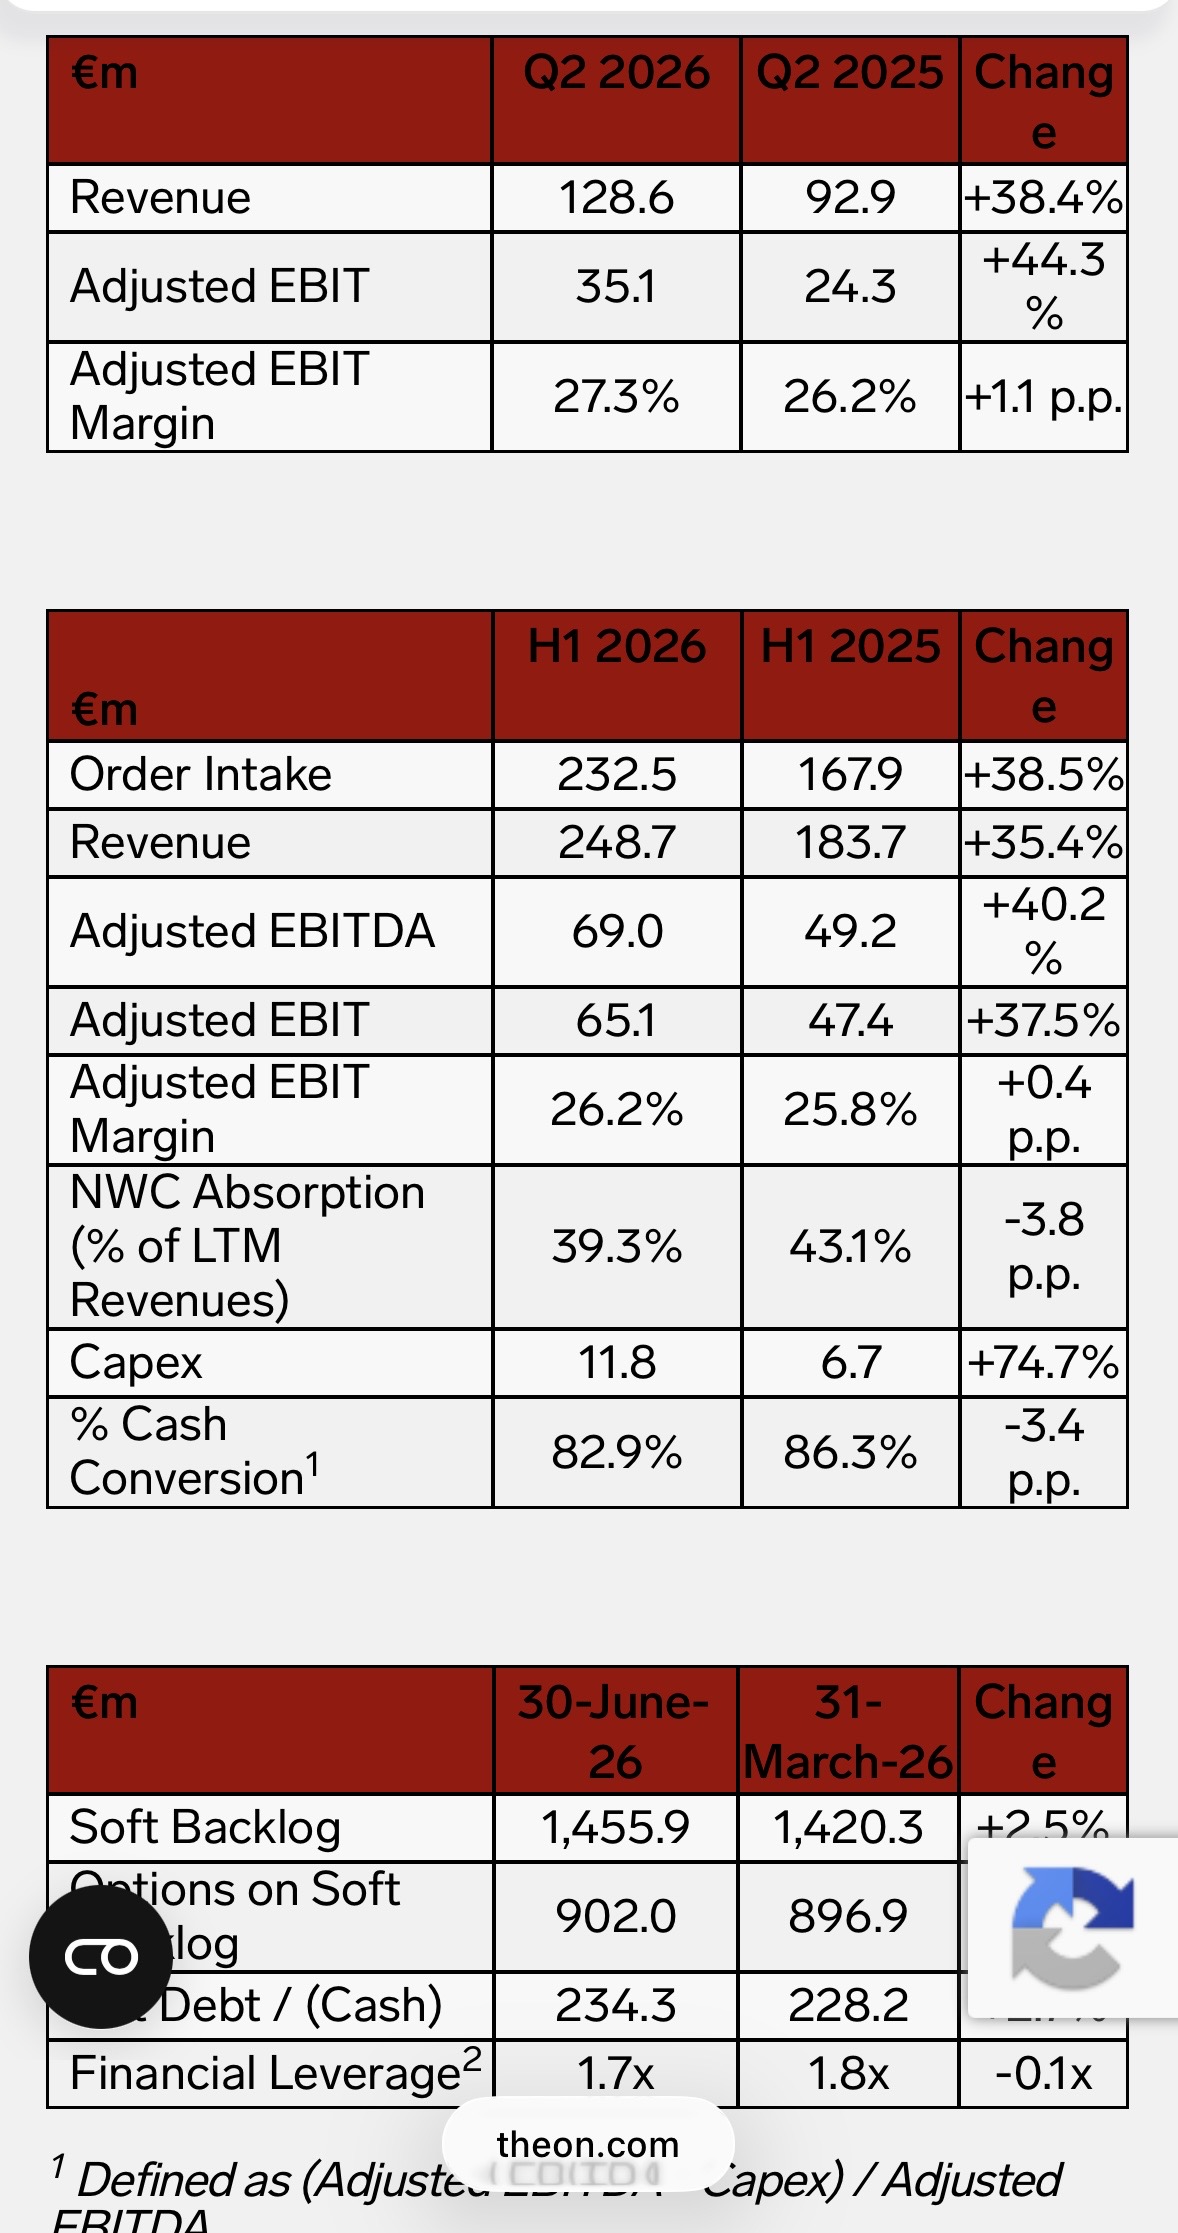
Theons Q2 har släppts. Det är svårt att hitta några svagheter i dessa siffror. Rent tekniskt börjar aktien också se ut som att det kan vara dags att pressa sig upp mot ATH-nivåer (all-time high), och värderingen är enligt min mening låg. En tillväxt i omsättning och EBITDA på cirka 40 % ligger definitivt över deras mål. Och cirka 25 % av omsättningstillväxten är organisk. Orderboken har också vänt uppåt, även om det inte är med särskilt mycket. Den är dock betydande, så det är åtminstone inte mitt främsta bekymmer.

9 gillningar

Intressant estländsk försvarsstartup:

De utvecklar budgetvänliga motrobotar. Höga mål. Planen är att öppna två produktionsanläggningar i Europa, där var och en ska kunna producera minst 100 stycken per dag. Det verkar gå framåt bra:

“Frankenburg Technologies stärker den brittiska industribasen för prisvärd robotproduktion genom partnerskap med det brittiska försvarsföretaget BAE Systems och taktik- och framdrivningsspecialisten Roxel UK. Samarbetet omfattar två kritiska områden inom robotteknik: stridsspetsar och raketdrift.”

9 gillningar

Tack vare försvarsindustrins “boom” eller bubbla dyker dessa småföretag nu upp som svampar ur jorden. Alla har samarbetsprojekt med större aktörer och målet är att utveckla billiga men precisa vapen.

Eftersom produktion av missiler dock inte är någon massproduktion som kan jämföras med att pressa aluminiumburkar, och eftersom tekniken bakom dem är både komplex och hårt reglerad, kan goda intentioner mycket väl visa sig vara bara hype i längden. Man måste också komma ihåg att en enskild försvarsrobot inte gör någon nytta; för att leverera prestanda måste den vara en del av ett system.

Så ja, samarbetsavtal mellan företag kan och bör ingås, men innan produkterna har NATO-godkännanden och verkliga kunder (systemleverantörer) är allt värde bara bläck på papperet.

3 gillningar

Bra poänger, och tiden får utvisa vilka företag som lyckas.

Här är dock ett betydande steg kanske det faktum att det brittiska försvarsministeriet har gett pengar till tre företag för utveckling av billiga luftvärnsrobotar, och detta är ett av dem. Och kunskapen och erfarenheten i företaget kommer från kända framgångsrika robotprojekt (t.ex. Storm Shadow etc.), så det är verkligen inte bara några uppfinnarjockar som precis lämnat skolbänken. Men jag är naturligtvis ingen expert på området själv, så jag förlitar mig på nyhetsrapportering. Jag hoppas dock att det här projektet når sina mål.

https://www.gov.uk/government/news/uk-leads-europe-with-contracts-for-low-cost-air-defence-systems

2 gillningar

Lite utanför systemen har jag följt vad Beta Technologies har för sig. Kursen är också upp 12 % idag / just nu.

De förhandlar om ett tilläggslån på 830 miljoner (USD). Syftet är att fördubbla produktionen. Orderstocken (backlog) har redan vuxit till 3,9 miljarder dollar.

De tillverkar elflygplan. Av dessa är MV250 en obemannad drönare designad för försvarsändamål. Nyttolasten är 970 kg. Användningsområden inkluderar t.ex. att flyga ammunition till fältet från hangarfartyg och evakuering av sårade på tillbakavägen. Sikorsky levererar automatiseringen. Det är märkligt att de har tajtat till designen och typgodkännandet av enheten med 6 månader :smiling_face_with_sunglasses:.

Betas civila maskiner är designade för 6 personer. Taxiflygningar blir möjliga i framtiden.

Inom luftfarten pågår en utveckling i Teslas anda. Intressant att följa. Glömde nämna att försvarsindustrin även på detta område sätter fart på den civila sidan.

2 gillningar

Karman Holdings presenterade sitt resultat för 2Q igår kväll. Det verkar som att missilförsäljningen är i en kraftig uppgång med ett EPS på 0,14 (+40 %).

De meddelade även att de avser att förvärva Walker Precision Engineering i Storbritannien.

Karman har varit starkt beroende av beställningar från den amerikanska armén (US Army). Syftet med Walker-förvärvet är nu att expandera till Europa.

De höjde sin prognos för helåret till 750 miljoner dollar (om jag minns rätt). Karman är ännu ingen stor aktör, men de växer. Så fort de får upp sina PowerPoint-presentationer på nätet får man granska om Mr T:s “Golden Dome”-idé fortfarande lever. Karman hade några andelar i den.

Försvarsindustrin verkar på allvar sätta fart på den civila sidan, åtminstone inom flygområdet.

Archer Aviation och Boeing meddelade igår ett samarbete. Archer köper Wisk Aero från Boeing, och Boeing investerar i sin tur i Archer genom att köpa 20 % av aktierna. De lär väl späda ut det gamla aktiebeståndet.

Kärnan i det hela är AI och elektriska drönare. Större eller mindre. Syftet med samarbetet är att skapa AI-baserad flygledning som navigerar olika typer av luftfarkoster i ett “drönar-kaos” i luftrummet. Detta gäller alltså både den civila och militära sektorn. På den civila sidan handlar det om taxiflyg med farkoster som startar och landar vertikalt (VTOL).

Beta har sålt maskiner till exempelvis Hawaiiöarna. Resan från huvudflygplatsen till slutdestinationen sker med el. Archer gör delvis samma sak.

Archers omsättning under 2025 var 300 000 dollar (väldigt liten). Q1/26 låg på 1,6 miljoner dollar och gårdagens tillkännagivande innebar 5 miljoner för Q2. Analytiker hade förutspått 1,9 miljoner dollar.

Aktien hoppade upp med över 20 %, men lugnade sig till slut på +12,1 %.

Nu blir det intressant att se om försvarsindustrins drönare sätter fart på den elektriska luftfarten och om exempelvis taxiflyg står inför ett genombrott i stora metropoler.

4 gillningar

Beta Technologies publicerade sin Q2-rapport igår. Omsättningen uppgick till 14,7 miljoner dollar (Q2/25 var 6 miljoner dollar). Tillväxten är solid, men förlusterna är fortfarande stora. Prognoserna för förlusterna 2026 ligger på 400–440 miljoner dollar.

Efter förra årets börsintroduktion (IPO) finns 1,2 miljarder dollar i kassan, så med nuvarande “burn rate” finns det några år kvar innan en ny runda behövs. Omsättningen ökar visserligen snabbt, men det lär gå minus åtminstone till 2027.

Aktiekursen sjönk med 3,5 %. Militärflyg genererar uppenbarligen inte pengar än (åtminstone inte i detta skede). Ett av planen verkar ha deltagit i Aurora 2026-övningen i Sverige. Flygplanet användes för materialtransporter. Lovande att vi redan flyger elektriskt på den europeiska sidan.

På den civila sidan tar FAA-certifieringarna sin tid. Förluster kommer att uppstå innan alla certifieringar är på plats. Med tanke på oljepriserna är dock riktningen för småflygplan troligen elektrisk.

Vad gäller försvarsindustrin: om planet används i en NATO-övning i Sverige har piloterna knappast utbildats för denna flygplanstyp i onödan.

Ett verkligt intressant område vid sidan av försvarsindustrin.

1 gillning

Steyr Motors utfärdade igår en vinstvarning. Investeringar inom försvarsindustrin realiseras inte så snabbt som det haussades kring vid årsskiftet.

Man har återgått till att prognostisera leveranser för den civila sidan, och uppsidan i framtiden ligger i motorer för marina drönare. Det innebär att motorer till segelbåtar säljer som tidigare, men anskaffningen av marina drönare går långsamt. Försäljning till försvarsmakten ligger långt fram i tiden.

Kursen sjönk 20 %. Även här på forumet har många funderat på hur dessa mindre aktörer klarar sig mitt i all haussning. Steyr är åtminstone ett exempel på att de tar en paus för att hämta andan och tar mindre steg.

1 gillning

Det börjar nästan bli trångt bland olika subsea-aktörer.

Tyska Gabler Group börsnoterades i mars. Är det någon som har kikat närmare på dem?

På Nordnet (finns under namnet GABLER GRP AG INH O.N.) har de 39 ägare. :slight_smile:

5 minuters generospresentation:

Gabler Group består av dessa fyra bolag:

Gabler har levererat komponenter till traditionella ubåtar hur länge som helst. Och allt tyder på att den största delen av affärsverksamheten finns på den militära sidan. German Engineering marknadsfördes på webbplatsen när jag tittade in senast. Jag hittar inte den formuleringen längre, nu låter det mer så här: We are an independent, European technology innovator operating across the maritime domain – from coastlines to the deep ocean.

Det ser ut som en konkurrent till Kraken, eller åtminstone med en hel del överlappning vid en snabb anblick, i alla fall på subsea power-sidan (jfr. Krakens SeaPower-batterier). Krakens batteriteknologi har ju också sitt ursprung i Tyskland; ursprungligen från ENITECH Subsea GmbH, som Kraken investerade i 2017 och köpte en majoritetsandel i 2019.

Gabler förvärvade SubCtech så sent som i slutet av förra året. AI:n hävdar: SubCtech is an established German pioneer in marine energy storage, standing today as Kraken’s primary European rival in high-end subsea power and pressure-tolerant battery systems.

Enligt denna Substack konkurrerar dock inte SubCtech och Kraken i exakt samma nisch.

> On batteries, the overlap looks closer, but it’s still not a -to-one. Kraken’s SeaPower uses pressure-tolerant polymer encapsulation, and is built for defense AUVs where every gram counts, and they effectively own that market.
>
> SubCtech uses 1-atmosphere titanium housings, which are a lot heavier and designed to sit on the ocean for 25 years+.
>
> That’s not the same. It’s a different product, solving a different problem.

> Funnily enough, Verlume and Kraken Robotics have established a strategic collaboration combining Verlume’s Axonn energy management technology with Kraken’s SeaPower batteries. That partnership is now building a more complete offering that competes more directly with SubCtech’s full stack offering.

Gablers börsvärde är runt 240 MEUR. Siffror för 2025 (fortlöpande verksamhet, proforma): omsättning 62m, EBIT 16,5m. Vid en mycket snabb anblick ser värderingen moderat ut jämfört med många försvarsbolag.


Subsea-nyhet från den här veckan: Kongsberg har slutfört förvärvet av Sonatech från Kalifornien. Det här tillkännagavs ursprungligen i juni förra året verkar det som: Expanding in the United States.

> KONGSBERG has completed the acquisition of Sonatech, a leading underwater acoustics specialist. The acquisition supports KONGSBERG’s growth ambitions in the US and strengthens the company’s position as a committed partner to the US Navy.

> Sonatech is a key provider to the US Navy of advanced sonar and underwater communication solutions and expertise in technical design, development and manufacturing
>
>KONGSBERG acquired 100 percent of Sonatech. The transaction value is undisclosed.

>About Sonatech
>
>Sonatech is a technology company based in Santa Barbara, California, with more than 100 skilled employees. In 2024, the company reported revenue of USD 33 million. Sonatech specialises in developing and manufacturing customised devices, subsystems and systems that transmit, receive, and process acoustic signals through the ocean.
4 gillningar