Vuodelta 2024. Aika vanhaa tietoa ja mm LMT on kasvattanut prosentuaalisestikkin aika paljon LV:tä jne. Että en tiiä ajaako asiaansa.
2 tykkäystä
Onko kukaan tutkinut firmaa Beta Technologies?
Menee vähän myös puolustusteollisuuden ulkopuolelle, mutta itselle kolahti, että voiko olla totta. Tekevät sähköisiä lentokoneita/droneja.
Pystyy kuljettamaan pilotti + 5 henkilöä. Puolustusteollisuudessa myös tarvikkeita, sekä automaattisena droonina.
Web sivu väittää että olisi ambulanssi testeissä helikopterin sijasta. Pystyy nousemaan siis suoraan ylös tai vaakasuoraan. Toimintasäde 600km.
Tullut pörssiin viime vuoden lopulla. Tilauskanta jo nyt 700 konetta, joista 300 varmistettuja ja loput optioita.
Jenkki tyyliin kaikki webbi sivut lupasi paljon. Ostin pienen siivun ja mietin samalla voisiko tästä tulla jotain?
3 tykkäystä
Theon tehnyt merkittävän sopparin Rheinmetallin kanssa. Ohessa jutun alusta google käännös, linkistä voi tsekata loput jos kiinnostaa.
- huhtikuuta 2026 – Theon Sensors SA, Theon International Plc:n (THEON) kokonaan omistama tytäryhtiö, on allekirjoittanut strategisen sopimuksen Rheinmetall Electronics GmbH:n (RHEINMETALL) kanssa THEONin uusimpaan PHYLAX-teknologiaan perustuvan stabiloidun monianturisen sähköoptisen järjestelmän kehittämisestä, hyväksynnästä ja sarjatoimituksesta. Tämä on tärkeä virstanpylväs THEONin laajentumisessa nykyaikaisten taisteluajoneuvojen edistyneisiin sähköoptisiin ratkaisuihin.
Yksi Euroopan suurimmista puolustusalan konsernien ja ajoneuvojen optroniikasta kokeneen kokonaisvaltaisen järjestelmäintegraattorin RHEINMETALL on valinnut THEONin ja PHYLAX-järjestelmän integroitavaksi stabiloituun sähköoptiseen tähtäimeen SEOSS 210 P Rheinmetallin 25 mm:n keskikaliiperisiin kompakteihin kevyisiin torniratkaisuihin nykyaikaisille maa-alustoille. Sopimus luo pitkäaikaisen teollisen ja teknologisen yhteistyön näiden kahden yrityksen välille. Yhteistyö heijastaa Rheinmetallin järjestelmäintegraatiolähestymistapaa, jossa se yhdistää alusta- ja tulenjohto-osaamisensa eurooppalaisten erikoistuneiden toimittajien tehokkaisiin alijärjestelmiin ja vahvistaa samalla kestävää ja yhteentoimivaa eurooppalaista puolustusteollista perustaa.
Kun kehitys- ja kelpuutustoimet on saatu onnistuneesti päätökseen alkuperäisen aikataulun mukaisesti, ohjelman odotetaan siirtyvän sarjatuotantoon Luchs 2 -tiedusteluajoneuvon tulenjohtojärjestelmän yhteydessä. Alkuperäinen sopimusarvo ylittää 40 miljoonaa euroa useista sadoista järjestelmistä, ja lisämääriä on mahdollista saada järjestelmän integroituessa muihin ajoneuvoalustoihin ja torniohjelmiin….
7 tykkäystä
Itsekin koitin selvitellä kuinka iso uutinen tämä on. Vaikuttaa merkittävältä päänavaukselta. Ilmeisesti ensimmäinen kerta kun Theon kertoo yhteistyöstä Rheinmetallin kanssa ja tämä toki merkitsee laajentumista ydinalueelta eli yksittäisten sotilaiden pimeänäkölaitteista ajoneuvojen elektro-optisiin järjestelmiin.
Tuo Saksan maavoimien uusi Luchs 2 pohjautuu Piranha V 6×6:een, jolle mm. Patria 6×6 aikoinaan hävisi kilpailutuksessa.
Tiedotteesta voisi nostaa myös toimitusjohtajan maininnan, että Theonin pari aiempaa yrityskauppaa / investointia auttoivat tämän diilin syntymistä:
 ShockEOS (100% omistus)
 Kappa Optronics (60% omistus)
Kysely: kokisitko erillisen Theon-yhtiöketjun hyödylliseksi?
- Kyllä, Theonille oma
- Jokin muu uusi ketju (esim. puolustuksen optoelektroniikka; kommentoi)
- Puolustusteollisuusketju riittänee
0
äänestäjää
Yhdysvaltain puolustusministeriö antoi Lockheed Martinille lähes 4,8 miljardin sopparin PAC-3-ohjusten valmistamisesta.
Koko hommaan kuuluu myös suunnittelu, laitteet ja tuotannon johtaminen. Projektia tehdään useissa eri osavaltioissa ja sen on määrä valmistua kesällä 2030.
3 tykkäystä
Lockheed Martin kasvattaa pääomasijoitusrahastonsa koon noin 400 miljoonasta yhteen miljardiin dollariin. Tällä historiallisen suurella panostuksella vauhditetaan jutun mukaan kansallisen turvallisuuden kannalta kriittistä teknologiaa, kuten AI-hommia ja kvanttilaskentaa. Vuodesta 2007 toiminut rahasto on sijoittanut 120 yritykseen vahvistaakseen puolustusteollisuuden toimitusketjuja ja kasvua.
The fund focuses on technologies including quantum computing, autonomy, artificial intelligence, directed energy, advanced materials, and microelectronics. Lockheed Martin describes its venture capital arm as one of the most active and longest continuously operated aerospace and defense corporate venture capital firms in the United States.
2 tykkäystä
Lockheed Martin sai eilen Yhdysvalloilta yhteensä noin 868 miljoonan dollarin arvoiset sopparit; 850,4 miljoonaa TRIDENT II -ohjelman jatkokehitykseen vuoteen 2030 asti ja sitten päälle vielä 17,5 miljoonan sopparin liittyen joihinkin F-35:n muutossarjoihin sekä testausvälineisiin.
2 tykkäystä
Kongsberg Gruppen irtauttaa Kongsberg Maritime:n ja tänään on viimeinen päivä tehdä peliliikkeitä pörssissä sen suhteen:
As demerger consideration, the shareholders of KOG ASA at the time of completion of the demerger will receive new shares in KM ASA, where each share in KOG ASA entitles the holder to receive one share in KM ASA.
Today, 22 April 2026, is the last trading day for the KOG ASA share inclusive the right to receive shares in KM ASA.
• Last day including right: 22 April 2026
• Ex-date: 23 April 2026
• Record date: 24 April 2026The demerger will be completed following end of trading on Euronext Oslo Børs today, 22 April 2026, and the shares in KM ASA will tomorrow, 23 April 2026, commence trading on Euronext Oslo Børs under the ticker “KMAR”.
t. NewsWeb
4 tykkäystä
Andurilin perustaja Palmer Luckey puhuu yhtiön risteilyohjuksista ja filosofiasta (3 min video): https://x.com/PalmerLuckey/status/2044896206657368386
Edit: sama video youtubessa
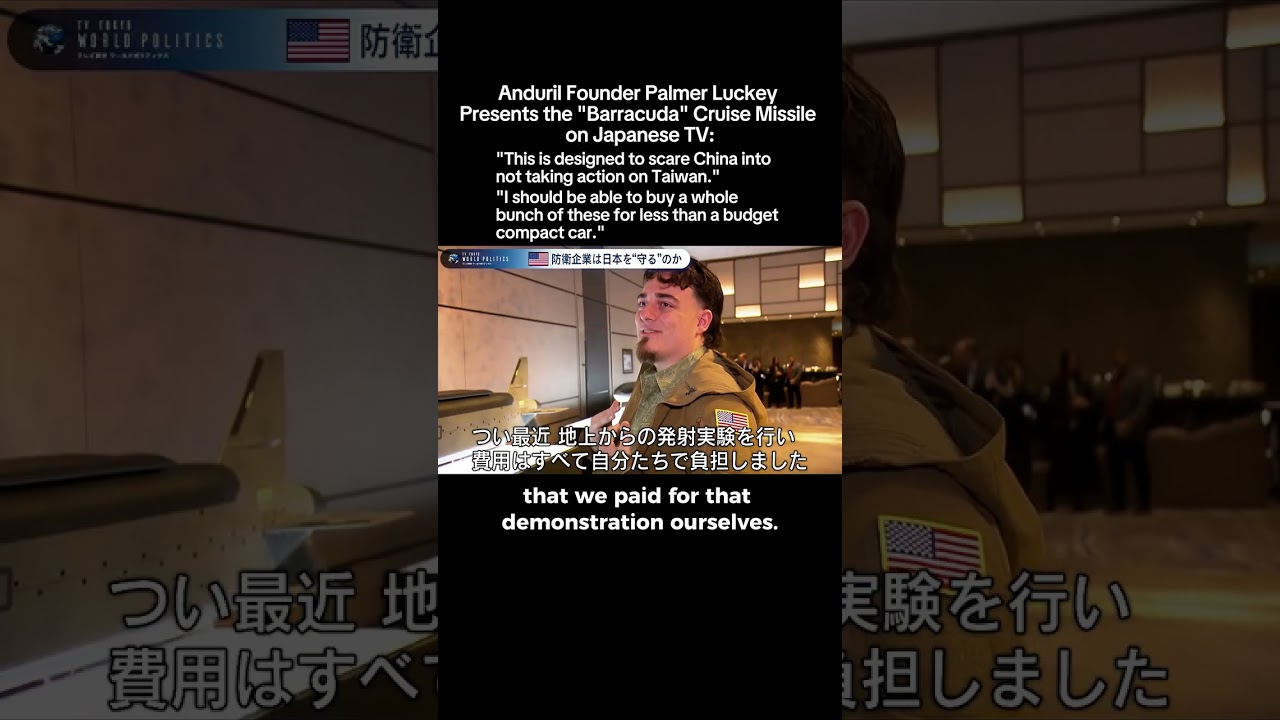
Yksinkertaisia ohjuksia, joita voi valmistaa massoittain autotehtaissa. Vähemmän osia, samoja osia uudelleenkäytettynä eri ohjuksissa, valmistaminen vie kymmenesosan ajasta.
Piikittelyä vakiintuneiden toimijoiden suuntaan, jotka hänen mukaansa maksimoivat tuotteiden kompleksisuuden ja valmistuskustannukset.
This is designed to scare China into not taking action on Taiwan.
Think about this in a rational sense. Why should a missile cost more than a car?
Toinen tviitti kalliista ohjuksista ja Iranin sodasta: “Throwing Ferraris at Frisbees”
https://x.com/PalmerLuckey/status/2047051520924115225
4 tykkäystä
Theonin Q1-raporttia odotellessa vilkaisu eiliseen tiedotteeseen. Yhtiö laajentuu Ranskaan ostamalla 80% Meriosta.
Theon hakee jalansijaa Ranskan puolustusmarkkinasta, tavoitteena mm. vauhdittaa ostettavan yhtiön vientiä oman verkostonsa avulla. Lisäksi tiedotteen mukaan kauppa parantaa Theonin mahdollisuuksia päästä mukaan droonien optoelektroniikan markkinoille (light aerial gimbals näyttäisi olevan Merion erikoisalaa).
THEON to acquire 80% of MERIO at an accretive EBIT multiple. MERIO is expected to generate above €15 million in revenues in FY 2026 and a projected EBIT of above €3.5 million. The management team and key employees will remain in the business.
MERIO is a French designer and manufacturer of compact, high‑performance gyrostabilized gimbal and turret systems for aerial, ground, infrastructure protection and emerging maritime applications (from loitering munitions and UAVs to C‑UAS systems and UGVs), with embedded AI‑driven video‑processing capabilities.
Investment Rationale
- Portfolio diversification: Strengthening THEON’s Platform-based products suite and entering the drones market rapidly
- Geographic expansion: Establishing a strategic export-driven presence in France and reinforcing European industrial base
- Attractive fundamentals: investing in a highly profitable company with strong growth potential and scalable operations
- Revenue synergies: Leveraging THEON’s existing client network to expand market access
- Cost synergies: Strengthening purchasing power with common supplies and internal sourcing of components
- R&D synergies: Combining efforts between MERIO, THEON, Kappa and ShockEOS to accelerate development of new products
[…] it marks our interest and commitment to France, one of the largest defense markets in Europe, with our aim being to establish THEON as a key French export player.
“The integration of MERIO into the THEON Group of companies will significantly enhance our ability to address requirements in electro-optics for light aerial platforms. […]”
Edit: ja viimein Q1-raporttikin pihalla! (“After market-close” tarkoitti tällä kertaa 4,5 h Amsterdamin pörssin sulkeutumisen jälkeen, klo 22.09 paikallista aikaa.  )
Liikevaihdossa ja tuloksessa ihan hyvää kasvua, kannattavuus pysyi tasan ohjeistetulla 25% tasolla. Tilauskertymä laski y/y noin 41%. Toimarin kommentti saa kaiken kuulostamaan hyvältä:
Q1 2026 demonstrates once again the resilience, diversification and huge growth potential of our business. While order intake was softer year-on-year due to market seasonal patterns and phasing of contracts, momentum is building and strong inflow of orders is expected over the coming quarters. On our 32% revenue growth, this represented both increased product and geographic diversification, with platform products now contributing to our top line, in line with our commitment to our investors. On M&A, we remain highly active, our agreement to acquire 80% of MERIO is a strategically significant move, giving THEON a direct presence in the drone and light aerial platform segment as warfare tactics continue to evolve rapidly. Looking ahead, we will continue to advance our technological capabilities and execute on our growth strategy, progressing toward our €1 billion revenue target by 2029.
3 tykkäystä
Tästä on vähemmän puhuttu, mutta Suomenkin pörssistä löytyy laadukas joka vuosi nousevaa osinkoa maksava kannattavasti kasvava yritys, joka on laajentanut toimintaansa viime vuosina myös puolustussektorille. Yhtiön nimi on Scanfil. Alla kilpailevalta sijoituspalstalta kopioitu AI:n näkemys asiasta:
Scanfilin ja saksalaisen puolustusvälinejätti Rheinmetallin välisestä suorasta, julkisesta yhteistyösopimuksesta ei ole tällä hetkellä (helmikuu 2026) virallisia pörssitiedotteita.
On kuitenkin useita merkkejä ja strategisia siirtoja, jotka linkittävät Scanfilin entistä tiiviimmin Rheinmetallin kaltaisiin toimijoihin ja eurooppalaiseen puolustusteollisuuteen:
1. Strateginen laajentuminen puolustussektorille
Scanfil on tehnyt vuosina 2025–2026 merkittäviä yrityskauppoja, jotka nostavat sen painoarvoa puolustusteollisuuden alihankkijana:
- MB Elettronica (Italia): Scanfil viimeisteli tammikuussa 2026 italialaisen MB Elettronican oston. Yhtiön liikevaihdosta noin 40 % tulee ilmailu- ja puolustusteollisuudesta. MB Elettronica on tunnettu vaativan elektroniikan valmistaja, jolla on valmiit sertifikaatit ja suhteet suuriin eurooppalaisiin puolustusalan toimijoihin.
- ADCO Circuits (USA): Vuonna 2025 Scanfil osti yhdysvaltalaisen ADCO Circuitsin, josta noin 37 % liikevaihdosta on puolustus- ja ilmailualalta.
2. Epäsuora yhteistyö ja toimitusketjut
Rheinmetall on rakentanut viime vuosina massiivista kumppanuusverkostoa Euroopassa (esim. Anduril- ja Leonardo-yhteistyöt). Scanfil, joka on Euroopan suurimpia elektroniikan sopimusvalmistajia (EMS), toimii usein ns. Tier 2- tai Tier 3 -tason toimittajana.
- Kun Rheinmetall tai vastaavat päämiehet (kuten Saab tai Leonardo) kasvattavat tuotantoaan, ne tarvitsevat Scanfilin kaltaisia kumppaneita valmistamaan monimutkaisia ohjausjärjestelmiä, sensoreita ja piirilevyjä.
- Scanfilin uusi strategia korostaa kasvua juuri “Aerospace & Defense” -segmentissä, mikä tekee Rheinmetallista loogisen potentiaalisen loppuasiakkaan tai yhteistyökumppanin.
3. Puolustusteollisuuden rooli Scanfilin luvuissa
Scanfil on asettanut vuodelle 2026 kovat tavoitteet (liikevaihtoarvio 940–1 060 milj. euroa), ja puolustussektorin odotetaan olevan yksi keskeisimmistä kasvun ajureista. Yrityskauppojen myötä Scanfililla on nyt tarvittavat militaaritason tuotantoluvat ja osaaminen palvella Rheinmetallin kaltaisia jättiläisiä sekä Euroopassa että Yhdysvalloissa.
9 tykkäystä
Lockheed Martin on testannut alla olevan jutun mukaan onnistuneesti uutta QuadStar-ohjustaan, joka on suunniteltu korvaamaan vanhentuneet Stinger-ohjukset.
Testi on vahvistanut ohjuksen kyvyn seurata maaleja, kuten esim. lennokkeja ja koneita, vieläpä entistä pidemmältä etäisyydeltä. Kehityksessä hyödynnetään AI:tä ja nopeasti päivitettävää modernia teknologiaa.
2 tykkäystä
Kovaa myyntipainetta on ollut viime viikkoina puolustusalan osakkeissa, etenkin Euroopassa. Esimerkiksi Rheinmetalin osake on pudonnut kuukaudessa 25% ja sektori laajemminkin yli 10%.
Profit taking vai muuttuneet fundamentit? Onko joku seurannut sektoria tarkemmin?
1 tykkäys
Nämä heiluvat sotauutisten mukana. Viimeisin käänne oli 3 päivän tulitauko Ukrainassa ja Putinin puheet sodan päättämisestä (uskoo ken tahtoo). Puolustusteollisuus on myös hyvin energiaintensiivistä joten öljyn hinta vaikuttaa näihin negatiivisesti. Arvostukset on korkealla niin siksi heiluntakin on suurta. Varsinkin Rheinmetal on edelleen melko kallis.
Ammuksista on tullut hyvät katteet ja ilmeisesti myös ammustuotannon kasvattaminen oli nopeampaa kuin raskaan kaluston tuotannon. Etenkin paljon ammuksia tuottavien firmojen arvostus pääsi ylikuumenemaan. Jos Ukrainan sota loppuisi niin ammusten hinta ja kysyntä laskisi nopeasti.
4 tykkäystä
De-rating ja jonkinlainen sentimentin viileneminen ainakin väliaikaisesti. Ehkä ihan aiheesta joidenkin yhtiöiden kohdalla?
Paljon riippuu kuitenkin yhtiöstä!
- CSG -55% huipuista
- (Czechoslovak Group, jonka listautuminen tänä vuonna huomioitiin ketjussa. Nyt pääsisi huomattavasti paremmilla kertoimilla kyytiin.
 )
- (Czechoslovak Group, jonka listautuminen tänä vuonna huomioitiin ketjussa. Nyt pääsisi huomattavasti paremmilla kertoimilla kyytiin.
- Rheinmetall -43% huipuista, YTD -27%
- Saab -34% huipuista, YTD -9%
- Theon -21% huipuista, YTD +8%
- BAE -18% huipuista, YTD +13%
- Bittium -18% huipuista, YTD +20%
- Kongsberg -17% huipuista, YTD +37%
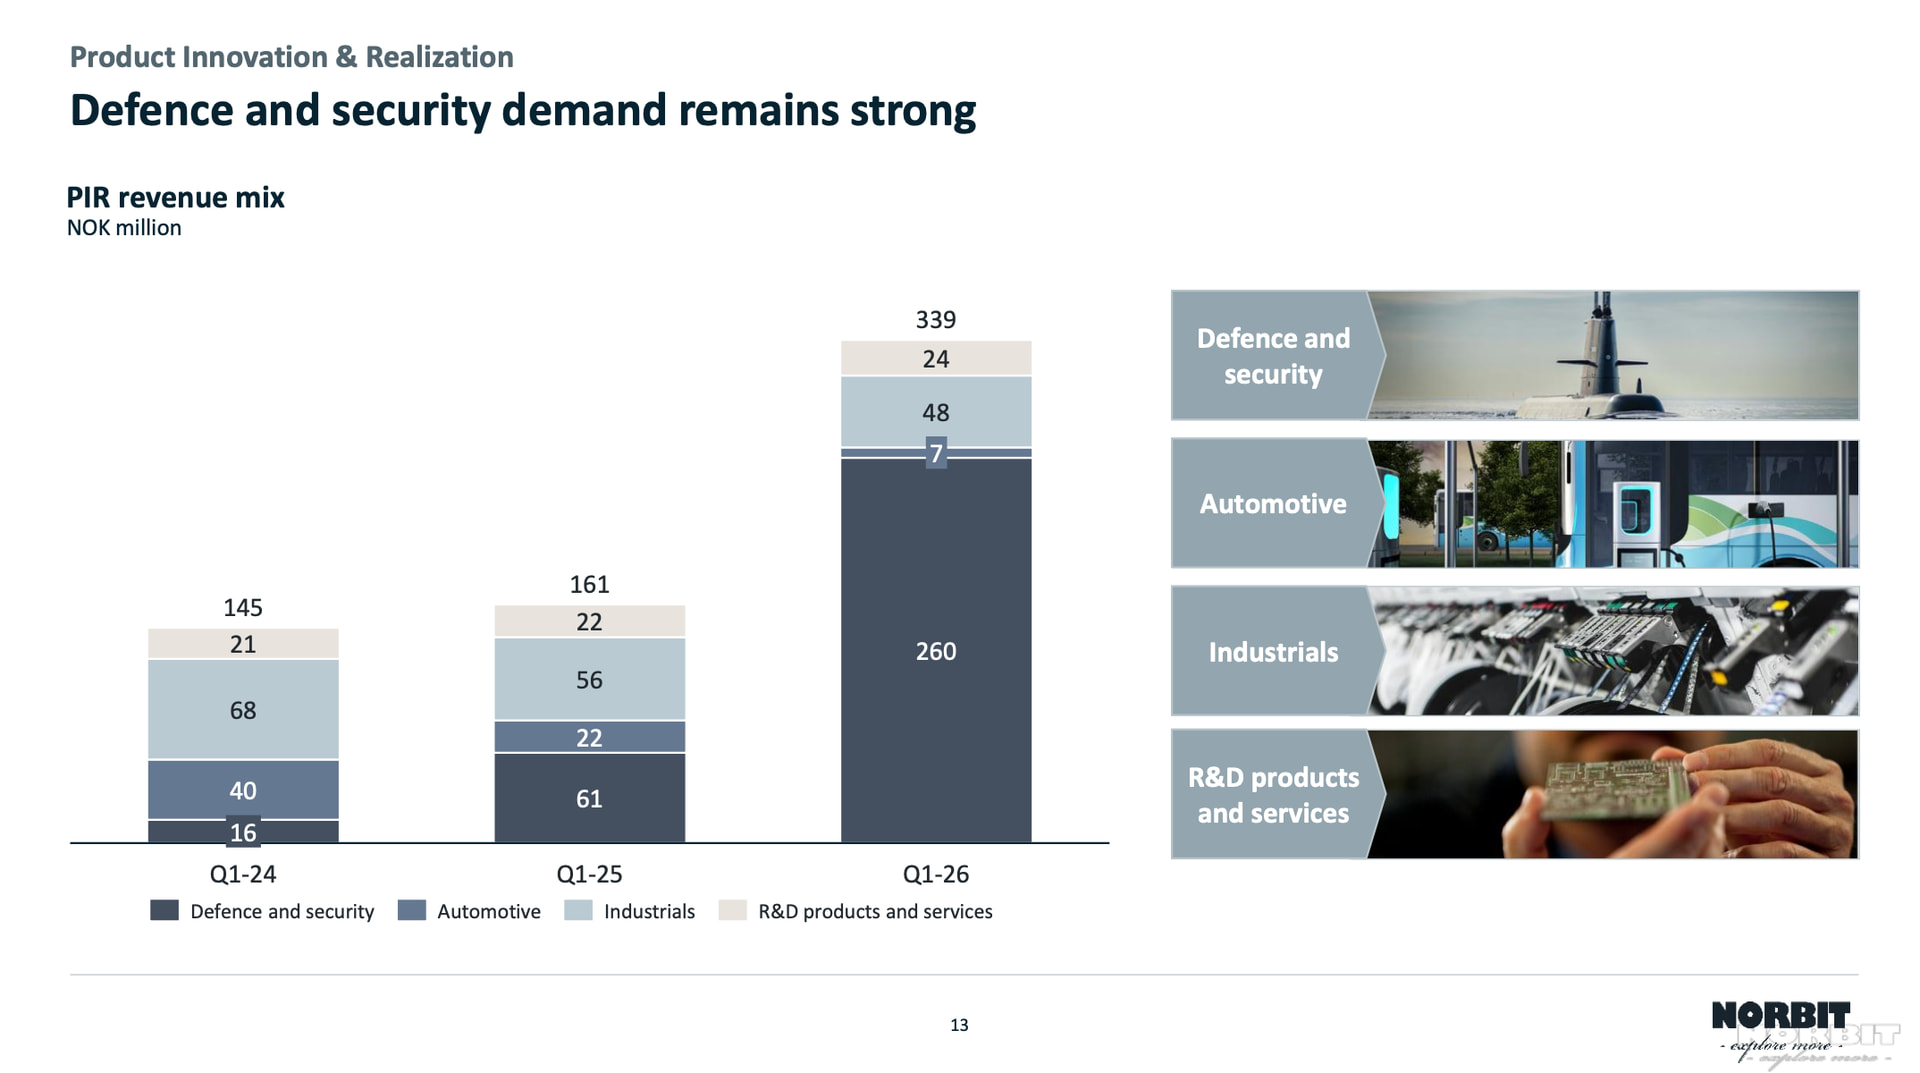
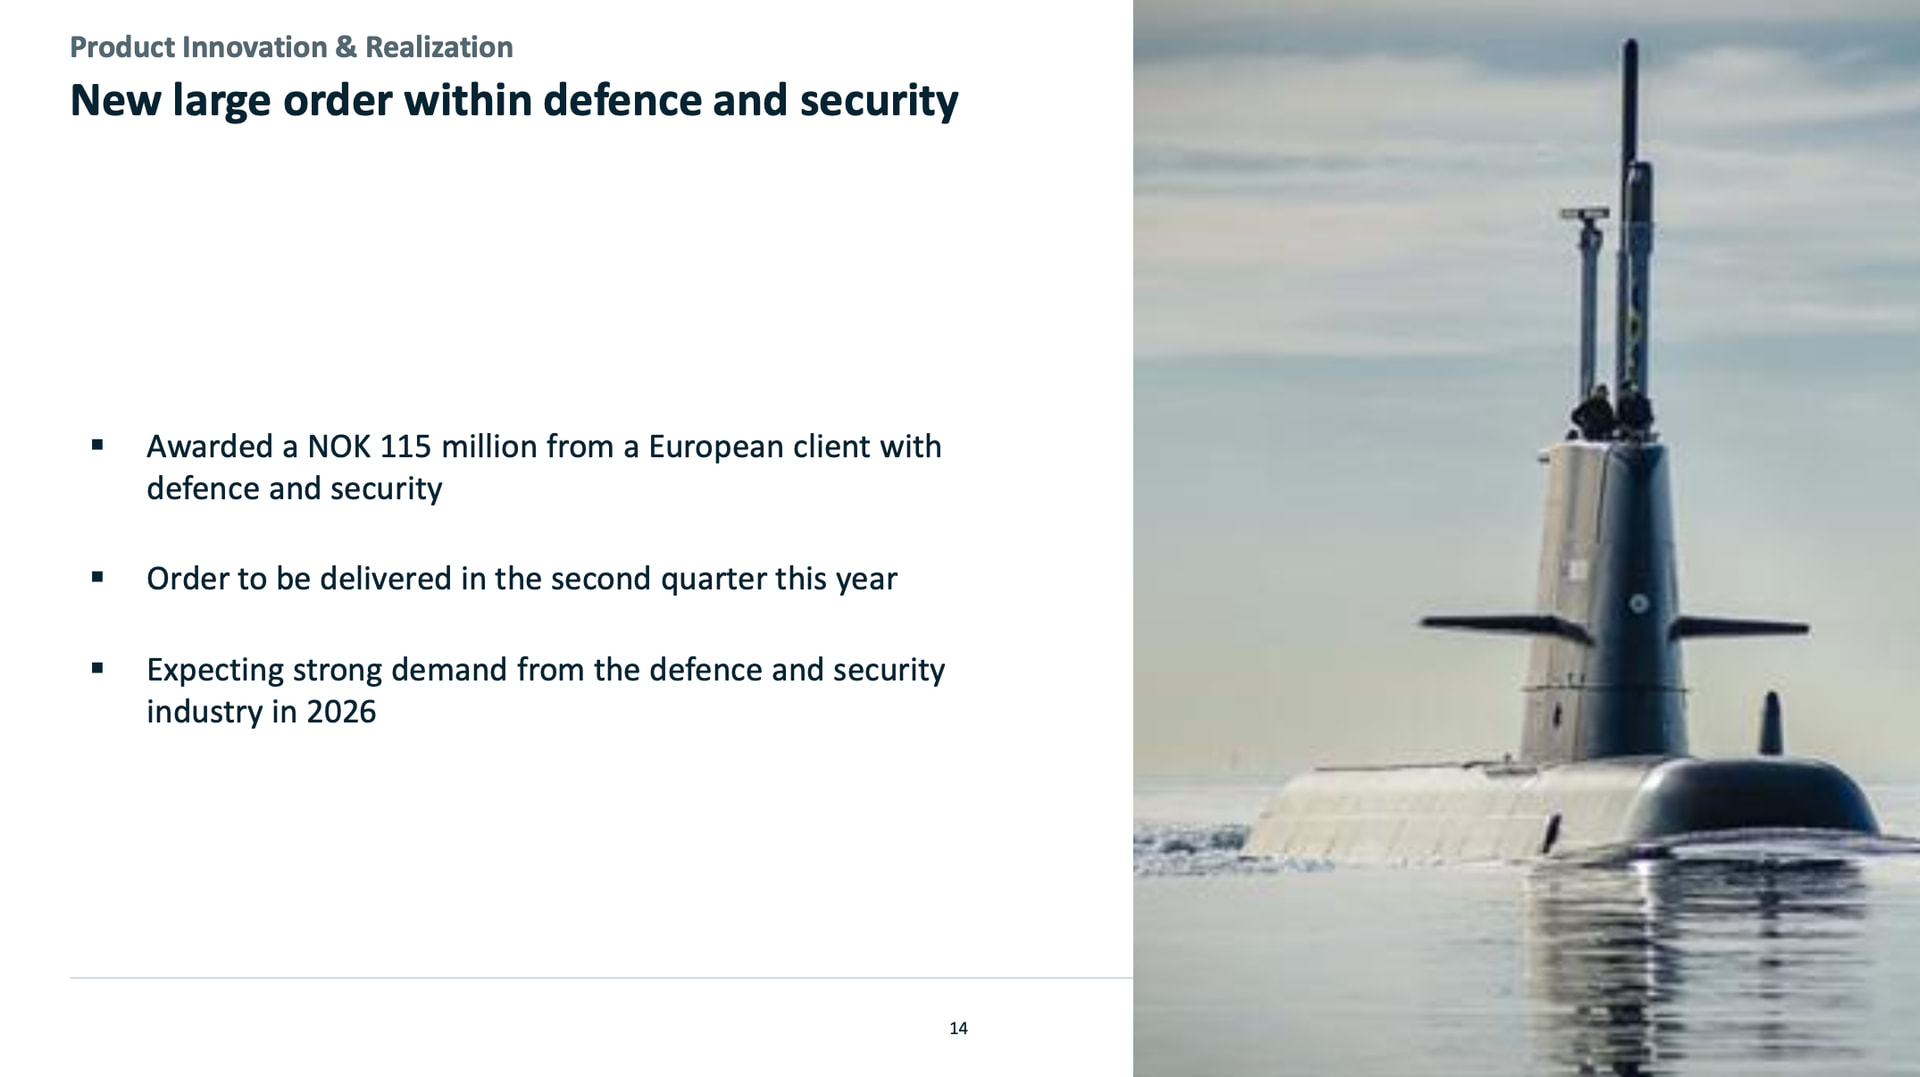
Fundamentit eivät seuraamissani yhtiöissä nähdäkseni ole muuttuneet, ainakaan huonompaan suuntaan. Kannattavaa, ripeää kasvua näkyvissä. Yhtenä pienenä esimerkkinä eilen julkaistu Norbitin Q1-raportti: hyvää kehitystä yleisesti, mutta selkeänä valopilkkuna defence & security (osa PIR-segmenttiä), jossa 426% liikevaihdon kasvua edellisvuodesta ja vahvat näkymät.
8 tykkäystä
Sektorikohtaisista arvostuksista puhuttaessa ilmassa on paljon melua. Tämä on kuuma aihe.
Yleisesti voidaan vetää muutamia johtopäätöksiä. Euroopan puolustussektori pysyy rakenteellisesti tuettuna jälleenvarustelukierron ansiosta. Varastoja on edelleen täydennettävä, ilmatorjunnan aukot ovat yhä avoinna, ammusvarastojen syvyys on riittämätön ja Naton menotavoitteista on tullut virallista politiikkaa. Tulitauko Ukrainassa tai Lähi-idässä muuttaisi uutisvirtaa, mutta se ei pyyhkisi pois viimeisten neljän vuoden sotilaallisia oppeja. Kysyntänäkymä on edelleen olemassa.
Ongelmana on, että markkinat eivät hinnoitelleet sisään pelkästään tätä kysyntänäkymää. Mukana oli myös pelkoa, momentumia, kertoimien venymistä ja institutionaalista pääomavirtaa, kun puolustussektori siirtyi ESG-sulun piiristä laajasti omistetuksi. Tämä auttoi nostamaan arvostukset tasoille, jotka vaativat sekä vahvaa fundamenttia että jatkuvaa geopoliittista painetta. Näkemykseni mukaan heti kun rauhanotsikot ilmestyvät – vaikka ne eivät romuttaisikaan tulosodotusten perusskenaariota – ne heikentävät yhtä niistä ajureista, jotka alun perin loivat arvostustasojen nousun (rerating).
Samaan aikaan Hormuzinsalmen shokki luo erillisen makrotaloudellisen vastatuulen. Häiriö reitillä, jolla kulkee normaalisti ~20 % maailman nestemäisten polttoaineiden kulutuksesta, ei tarvitse aiheuttaa täydellistä katastrofaalista fyysistä pulaa ollakseen merkityksellinen. Korkeammat energian hinnat voivat nostaa inflaatioriskiä, pitää korot korkeammalla ja puristaa arvostuskertoimia. Pitkän duraation puolustusosakkeille (esimerkkinä Saab) tämä muuttaa riski-tuottoprofiilia.
Oikea viitekehys ei siis ole se, että rauha on pahasta ja sota hyvästä. Parempi tapa hahmottaa tilanne on, että Euroopan puolustussektoria hinnoitellaan uudelleen pelkovetoisesta treidistä kohti suorituskykyyn ja budjettien toteutumiseen perustuvaa sijoituskohdetta. Tässä siirtymässä hyvillä ja huonoilla uutisilla sekä sijoittajien positioilla on merkitystä. Ruuhkaisilla omistajilla (ne, jotka tulivat mukaan huipulla), yleisrahastoilla, teematuotteilla ja systemaattisilla strategioilla on kaikilla kannustimet myydä jo ennen kuin tulosennusteet muuttuvat. Ja miksi he eivät myisi, jos heille maksetaan tuottavuudesta?
Yksinkertainen johtopäätökseni: Viimeaikainen lasku näyttää enemmänkin arvostustasojen, positioiden ja diskonttokorkojen nollaukselta kuin Euroopan puolustusteollisuuden sijoitusteesin romahdukselta. Jos tilauskannat muuttuvat liikevaihdoksi, ennusteet pitävät ja Naton rahankäyttö siirtyy jatkuvasti sopimuksiin, kyseessä on todennäköisesti hinnan korjausliike. Jos tilaukset hidastuvat, budjetit liukuvat ja hallitukset alkavat taas pitää jälleenvarustelua valinnaisena, silloin markkina saattaa olla oikeassa.
12 tykkäystä
Tässä on SalkunRakentajassa on mainittu niin Rheinmetall kuin Saab.
Yhtiön puolustustilauskanta ylti hiljattain noin 73 miljardiin euroon. Ansaintalogiikka nojaa monivuotisiin valtiollisiin hankintasopimuksiin, joissa Rheinmetall toimittaa kalustoa ja ammuksia ennustettavalla rytmillä useiden vuosien yli.
Saabin osalta Citin liike on hillitympi. Pankki laski ruotsalaisyhtiön myyntisuositukseen kesäkuussa 2025 ja asetti tavoitehinnaksi 374 kruunua. Tuolloin perustelu oli, että arvostuskertoimet olivat venyneet liian pitkälle suhteessa Naton puolustusmenoennusteisiin.
Nyt suositus on nostettu neutraaliksi ja tavoitehinta hilattu 516 kruunusta 527 kruunuun. Päätöstä ei perustella perusnäkymän muutoksella vaan riski-tuottosuhteen paranemisella koko sektorin vetäydyttyä alaspäin.
5 tykkäystä
Kongsberg toimittaa lisää JSM-ohjuksia Saksan F-35 -hävittäjiin:
Viime vuonna Saksasta tuli viides JSM-asiakas (aiemmat: Norja, Japani, Australia, USA) ja nyt siis tuli jatkotilaus.
Tämän uuden tilauksen arvo on 3,5 mrd NOK (noin 320 MEUR), joka on Kongsbergin valtavaan tilauskantaan suhteutettuna tavallaan vähän (vajaat 3 %), mutta toisaalta yli kolmannes yhtiön viime vuoden liikevaihdosta (9,6 mrd NOK, jatkuvat toiminnot)!
Vaikutusten yhteenveto (Google AI)
Tässä on tasapainoinen ja tiivis yhteenveto Saksan 3,5 miljardin Norjan kruunun JSM-tilauksesta, josta on karsittu pois liioittelu ja itsestäänselvyydet:
Tasapainoinen yhteenveto vaikutuksista
- Pitkän aikavälin näkyvyys tuotantoon: Tämä sopimus varmistaa monivuotisen käyttöasteen Kongsbergin ohjustuotantolinjoille. Koska toimitukset jaksottuvat useille vuosille Saksan F-35-käyttöönottoaikataulun mukaisesti, se toimii erittäin ennustettavana perustana tulevalle teolliselle suunnittelulle pikemminkin kuin äkillisenä piikkinä kuluvan vuoden tuloksessa.
- Strateginen NATO-standardointi: Varmistamalla Saksan suuren volyymin käyttäjäksi, Joint Strike Missile (JSM) vakiinnuttaa asemansa ensisijaisena ilmasta maahan -asevalintana Euroopan F-35-ekosysteemissä. Tämä lisää rakenteellista todennäköisyyttä jatkotilauksille muilta NATO-mailta, jotka ottavat käyttöön saman lentokonealustan.
- Operatiivinen kuormitus ja toteutusriski: Keskeinen kriittinen haaste on nyt kapasiteettirajoite. Valtavan tilauskannan myötä Kongsbergin lähiajan liikevaihdon ja tuloksen kasvu riippuu yhtiön kyvystä kasvattaa tuotantovolyymeja ja selviytyä maailmanlaajuisesta komponenttipulasta ilman toimitusviivästyksiä tai tuloutuksen lykkääntymistä.
5 tykkäystä
Rheinmetall (kavereiden kesken Ryhmy “RHM”) on tällä hetkellä melkein kaikilla analyytikoilla ostopaperina. Tavoitehinnat noin 2000 euroa. Kääntäen tämä tarkoittaa sitä, että markkina hinnoittelee (osakkeen hinnan kannalta) aika hyvää skenaariota. Kuten sanottua, liialliset ajurit alkavat myös jossain vaiheessa painaa yleistä markkinatunnelmaa varsinkin Suomessa.
1 tykkäys
HS Visio kirjoittaa Patrian ja Nest AI:n yhteistyöstä (ei maksumuuria). Nokiakin mainittu.
Patria osti Nordic Drones -yhtiön vuonna 2024 ja siitä lähtien se on kasvattanut omaa droonialustan kehitystään. Tällä hetkellä se esittelee sivuillaan kolmea eri tyyppistä droonia, jotka soveltuvat kuvaamiseen ja tiedusteluun, mutta myös räjähdekuormalla iskemiseen.
Uudessa yhteistyössä Patria vastaa droonien massatuotannosta, Nest AI tuo niihin ohjelmistot, tekoälyä ja kytkee ne johtamisjärjestelmään.
Nest AI teki ensimmäisellä tilikaudellaan vuonna 2025 jo 3,3 miljoonan euron liikevaihdon ja lähes 0,8 miljoonan euron liikevoiton. Yhtiö on perustettu vasta toukokuussa 2025.
Asiakkaana ovat Suomen Puolustusvoimien lisäksi Sarlinin mukaan useat muut eurooppalaiset puolustusvoimat erityisesti Euroopan itärajan tuntumassa.
Yhtiöllä on nyt 160 työntekijää, ja Sarlinin mukaan tavoitteena on kasvaa loppuvuoteen mennessä 300 työntekijään.
Verkkolaiteyhtiö Nokia ja valtion pääomasijoitusyhtiö Tesi sijoittivat Nest AI:hin yhteensä sata miljoonaa euroa marraskuussa 2025. Samalla Nokia ja Nest AI julkistivat strategisen kumppanuuden tekoälypohjaisten puolustusratkaisujen kehittämiseksi.
9 tykkäystä