Det er bare at gå i gang med at browse derfra – denne sides søgefunktioner er virkelig ikke gode, men dette blev diskuteret.
Trådversionen er allerede skiftet, den kan nok findes i 2’eren.
1 Synes om
I den diskussion spurgte jeg, hvilke tal du forventede for H2, og du sagde tocifrede. Nu er det bare om at finde den diskussion frem, så vi kan se, hvem der sagde hvad. Jeg kan ikke huske præcis, hvornår i tråden det var. @Jukka_Lepikko
1 Synes om
Burde du ikke selv grave det her frem, hvis du henviser til det? Jeg mener, det hører til god skik at inkludere kilden i sin egen kommentar i stedet for at skubbe ansvaret over på andre.
41 Synes om
Du spurgte vist om, hvilket niveau S&P 500 handler på om 24 eller 6 måneder, og Jukka svarede, at han forventede et tocifret afkast for i år? Der var vist ingen forudsigelser om indtjeningsvækst:
PS. hvis du med “resultattal” mener indtjeningsvækst eller lignende og ikke indeksafkast
27 Synes om
Henri Huovinens tweet om jobs i USA:
https://twitter.com/HenriHuovinen2/status/1696527681146528218
12 Synes om
Det er bare forunderligt interessant indimellem. I de seneste uger er selv medierne vågnet op og begyndt at tromme om, hvor bekymrende det er, at Finlands økonomi er på vej “mod helvede”. Alligevel har de to seneste dage på børsen i Helsinki givet et lille signal om stigende købsvolumen. Faktisk har vi ikke set mange dage med så meget fremgang på HEX i løbet af hele året, som vi har set i går og i dag. Nogle af de mere erfarne “spåmænd” har spekuleret i, at Helsinki vil begynde at stige til efteråret, men vi får se.
18 Synes om
Jeg har også selv tænkt på det samme. I denne uge og i sidste uge, altså en hel del…
Finlands økonomi er helt sikkert på vej omkring tyve kilometer ned under frostgrænsen. Så er denne stat nu købernes mulighed eller måske ligefrem en guldgrube?
Findes der mon information et sted om, hvorvidt størstedelen af opkøbene går til udlandet?
Eller er de voldsomme lønstigninger nu ved at materialisere sig? Jeg svarer mig selv på nuværende tidspunkt med “hvem ved”.
3 Synes om
Eller også handler det bare om, at de store spillere nu anser dette nordiske randmarked for at være attraktivt prissat, selv når man tager højde for risici og de økonomiske udsigter.
Dog har denne grønne bølge ikke varet særlig længe endnu, så det kan også bare være støj. Der er dog næppe grund til at juble endnu.
1 Synes om
Jamen hvis udmeldingen fra Jukka er, at aktiemarkedet giver tocifrede procenter i år, så lad @anon34312866 kommentere.
1 Synes om
Som investor er mine tanker altid på virksomhedernes resultater, men indekset er nok til at fortælle om den generelle situation. Dollaren skal ned, for at vi kan få en stigning i indekset, lad os håbe på det.
6 Synes om
Jamen, jeg ville i hvert fald ikke juble over tallene i tabellen. Ifølge statistikken har svenskernes formue – ikke kun relativt, men også absolut – lidt mest blandt de listede i '22. Slaget har været fire gange så stort sammenlignet med briterne og franskmændene, der ligger på samme niveauer. Når man dertil lægger den svage udvikling i indeværende år og den kraftigt svækkede valuta (da statistikken er i dollars), så ville jeg helt sikkert være bekymret over udviklingen.
Procentuelt svarer det til et fald på næsten 19 procentpoint om året. Det kan godt være, at mange, der har haft en stor eksponering mod aktiemarkedet, så deres midler tage sådan en rutsjetur (eller mere) sidste år, men jeg ville i det mindste have hjertet helt oppe i halsen, hvis min nettoformue faldt så meget på et år, og det ville være dobbelt så slemt, når der ikke er nogen ende på faldet i sigte.
1 Synes om
Timo Heikkiläs tanker om finske aktier og Helsinki-børsen, artiklen tager et par minutter at læse.
Nu bør investoren nyde den positive stemning i Helsinki og håbe, at stigningen fortsætter. Efteråret byder typisk også på perioder med svage afkast, så man kan med fordel gemme lidt krudt til disse tidspunkter.
Underoverskrifter:
- Finske aktier har haft en dårlig start på året – endelig et vendepunkt?
- Faldet har varet i to år
- Hvilken slags stigning kan investoren forvente?
- Hvad kræver stigningen?
11 Synes om
Bloomberg har i dag udgivet et godt sammendrag af Kinas tiltag for at stimulere landets økonomi. Her er et resumé af artiklen.
- Den kinesiske centralbank har foretaget den største rentenedsættelse i tre år.
- Tilsynsmyndighederne har nedsat stempelafgiften på aktiehandel for første gang siden 2008.
- Bankerne pålægges at sænke renterne på eksisterende boliglån.
Den kinesiske regering og kommunistpartiet har siden juli afgivet flere erklæringer, hvor de forpligter sig til at hjælpe private virksomheder med at få adgang til finansiering og opfordrer til øgede investeringer og øget forbrug (forbrugsgoder og biler).
Effekten af tiltagene på virksomhedernes og forbrugernes tillid er usikker. Stemningen har været dæmpet efter årevis med Covid-restriktioner, nedgangen på ejendomsmarkedet, faldende global efterspørgsel og stigende arbejdsløshed.
Beijing anvender (endnu) ikke så omfattende pengepolitiske indgreb og økonomiske stimuli som under tidligere recessioner. Kina har også øget sin indsats for at genoplive kapitalmarkederne og stræber efter at holde yuans valutakurs afbalanceret.
Den kinesiske regering har fremlagt planer om at øge husholdningernes forbrug og effektivisere produktionen af mindre forbrugsgoder. Udvidelse af bilindustrien, støtte til private virksomheder samt fremme af teknologi og innovation er en del af Kinas genopretningsplaner.
(link til artiklen)
Så vidt jeg forstår, har Kina stadig en række ubenyttede pengepolitiske værktøjer. At øge pengemængden i systemet er et velkendt værktøj fra Vesten.
Opkøbsprogrammer? Øget bankfinansiering? Faldende renter? Måske endda helikopterpenge til forbrugerne (hvilket ifølge artiklen dog ikke har været ønsket)?
Der er sikkert langt imellem dem, der forstår Kinas økonomiske politik, og jeg er bestemt ikke en af dem. Man sidder tilbage med et indtryk af, at der findes mange stimulansmuligheder, og at de indtil videre kun er blevet brugt i begrænset omfang.
25 Synes om
Er Helsinki-børsen billig for en aktieplukker?
Først de delvist velkendte disclaimere.
p/e:
- markedsværdi
- omsætning
- nettomargin
p/s:
- markedsværdi
- omsætning
Jeg forstår godt tanken om, at p/e er et gennemråddent nøgletal. Hvis ingredienserne er harske, får man ikke et velsmagende måltid ved at fjerne én ingrediens (nettomarginen).
P/s er selvfølgelig et dårligere nøgletal end ev/s. Fordelen ved p/s er dog, at det giver et godt sammenligningsgrundlag på tværs af forskellige markeder og perioder.
På børsen sker det ofte, at en skarp og moderat basispessimist måske endelig har i hvert fald delvist ret i sin tese. Men basisoptimisterne har indkasseret afkastene, mens basispessimisten knurrer på sidelinjen.
Hvis udlændinge køber selskaber ud af Helsinki baseret på overoptimistiske forventninger…
… hvad er så bedst:
- at være med med en høj aktievægt og sælge selskaberne til en høj pris til udlandet
eller - at stå på sidelinjen og finde glæde i, at det om 5-10 år vil stå klart, at udlændingene betalte for meget?
Men nej, Helsinki-børsen er ikke ligefrem billig for en aktieplukker lige nu.
2011-12 var sidste gang, man oplevede en situation, hvor alle eller næsten alle verdens vigtigste børser var billigere end Helsinki er nu.
Lad os se på S&P 500 i de år. Indekset handlede på sit laveste til en p/s på 1,1-1,2x i den nedenfor beskrevne situation:
- indekset indeholdt en rimelig mængde selskaber med lette balancer, stærke markedspositioner, gode brands, lovende teknologi
- selskabernes lønsomhed var på et rigtig godt niveau, og selskaberne signalerede ikke, at udsigterne på nogen måde var ved at erodere kraftigt
- økonomisk vækst i plus, selvom der selvfølgelig var en del frygt for recession
- pengepolitikken var mere lempelig, end nogen nogensinde havde oplevet; Fed forsøgte at presse aktivpriserne opad
- på markederne på den anden side af havene så situationen i Europa ganske vist dyster ud, men Kina havde viljen og evnen til en økonomisk vækst på 10 %
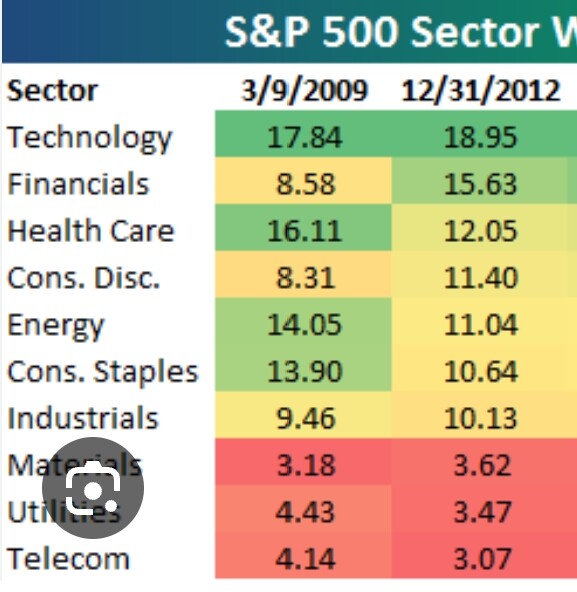
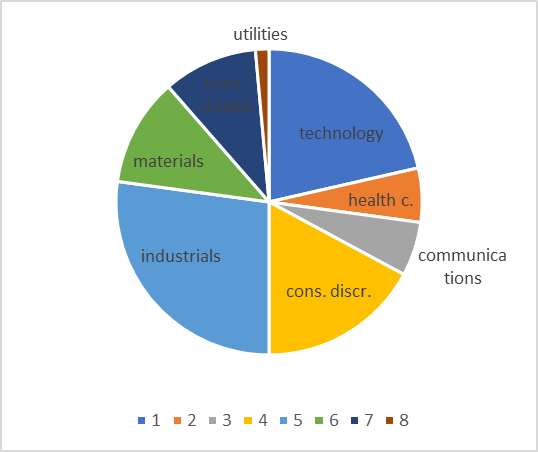
Fra nedenstående kurv har jeg denne gang udeladt finans- og ejendomsvirksomheder. Omsætningen er ret irrelevant for dem. Men man bør bemærke, at dette valg får kurven til at se billigere ud, end virkeligheden er for en OMXH-aktieplukker. I det sammenligningsgrundlag – altså det prisvenlige S&P 500 i årene 2011-12 – er finans- og ejendomssektoren inkluderet.
Jeg går all-in, hvis børserne bliver rigtig billige. Indtil da nyder jeg, udover en høj aktievægt, også renteafkastene.
| p/ttm | ||||||
|---|---|---|---|---|---|---|
| Kempower | 12,2 | TietoE | 0,9 | |||
| Remedy | 8,8 | Telia | 0,9 | |||
| Qt | 8,7 | Sanoma | 0,9 | |||
| Revenio | 6,7 | Stora E | 0,8 | |||
| Admicom | 5,4 | Digia | 0,8 | |||
| Orion | 3,8 | Relais | 0,8 | |||
| F-Secure | 3,6 | Nokia | 0,8 | |||
| Elisa | 3,3 | Nokian R | 0,8 | |||
| Harvia | 2,7 | Valmet | 0,8 | |||
| Marimekko | 2,6 | Terveystalo | 0,8 | |||
| Vaisala | 2,5 | Viking L | 0,7 | |||
| Alma Media | 2,4 | Huhtamäki | 0,7 | |||
| Talenom | 2,3 | Tokmanni | 0,7 | |||
| Puuilo | 2 | Scanfil | 0,7 | |||
| Kone | 2 | Konecranes | 0,7 | |||
| Gofore | 1,9 | Sitowise | 0,6 | |||
| Detection T | 1,9 | Cargotec | 0,6 | |||
| Tecnotree | 1,9 | Kemira | 0,6 | |||
| Koskisen | 1,9 | Kesko | 0,6 | |||
| Bittium | 1,9 | NoHo | 0,5 | |||
| Musti | 1,6 | Rapala | 0,5 | |||
| Metso | 1,5 | SSAB | 0,5 | |||
| Raisio | 1,5 | Lassila & T | 0,5 | |||
| NYAB | 1,4 | Anora | 0,4 | |||
| UPM | 1,4 | Stockmann | 0,4 | |||
| WithSecure | 1,3 | Suominen | 0,3 | |||
| Fortum | 1,3 | Aspo | 0,3 | |||
| Fiskars | 1,2 | Finnair | 0,3 | |||
| Metsä B | 1,1 | Pihlajalinna | 0,2 | |||
| Etteplan | 1,1 | Kamux | 0,2 | |||
| Neste | 1,1 | Verkkokauppa | 0,2 | |||
| Wärtsilä | 1,1 | Outokumpu | 0,2 | |||
| Incap | 1,1 | YIT | 0,2 | |||
| Olvi | 1,1 | Atria | 0,2 | |||
| Ponsse | 1 | Oriola | 0,1 |
38 Synes om
I Spanien aftog kerneinflationen ikke:
https://twitter.com/janvongerich/status/1696781277943234682?s=46&t=2ioRmPR9E06CY7pIWMMRqA
Nordea kommer med en interessant oversigt den 6.9. om Finlands økonomi, grønne investeringer, og hvordan Kina påvirker os her.
13 Synes om
Baldur’s Gate 3 PS5 launch review  ? (@Verneri_Pulkkinen kom vist til at skrive i den forkerte tråd)
14 Synes om
Den var i Remedy-tråden, så jeg flyttede den hertil, tak til dem, der flagede! 
6 Synes om
Ifølge foreløbige tyske data ser forbrugerpriserne ud til at være gået i stå. Inflationen sidder dybt i økonomien, selvom den tyske økonomi officielt er faldet i recession, og industrien har store problemer. I Spanien er kerneinflationen også forblevet stærk. Markant stigende lønninger vil sandsynligvis kunne ses i inflationsstatistikkerne i lang tid fremover. Producentpriserne er ganske vist faldet hurtigt, men deres forhold til forbrugerpriserne er ikke helt entydigt.
Man kan vel godt tale om stagflation i Tyskland…?
Harmoniseret CPI YoY 6,4 % (tidligere 6,5 %)
Harmoniseret CPI MoM 0,4 % (tidligere 0,5 %)
Harmoniseret henviser altså til ECB’s ensartede definition => sammenlignelig på tværs af eurolandene, det vil sige en af de vigtigste indikatorer, som ECB følger.
11 Synes om
Endnu en ting og et par ord om Kina, og så lader jeg emnet ligge for denne gang. Emnet ser ikke ud til at interessere så forfærdeligt meget.
Fortune skriver i en artikel i går om kapitalflugt fra Kina. På baggrund af denne og tidligere artikler sidder man tilbage med det indtryk, at Kina har fået en lærestreg om konsekvenserne af autokratisk stædighed. Indtil videre har det kun handlet om faldende tillid og øget usikkerhed over for Kina. Hvad mon der ville ske, hvis Kina blev betragtet som et autokrati, der er uegnet til investering (uninvestable)? Og hvad bliver følgerne af den igangværende udvikling, hvor store globale virksomheder også flytter produktionen væk fra et Kina, de anser for risikabelt?
Er de synlige konsekvenser af begivenhederne nok til i fremtiden at forhindre en lurende Taiwan-krise? Tja. Måske forsøger Kina bare at tilpasse sig den nye situation efter bedste evne, i forståelse for at den nuværende situation er nødvendig, hvis de vil holde fast i målet om at forene Taiwan med Kina.
Trods Kinas tiltag fortsætter udenlandske investorer med at forlade det kinesiske marked. Mens Beijing strammer grebet om udenlandske konsulentfirmaer under spændingerne mellem USA og Kina, og gentagne gange har krævet, at investeringsselskaber undgår salg af aktier, når markedet ser ustabilt ud, virker investorerne stadig mere nervøse over risiciene ved at beholde kapital i Kina.
I første halvår af i år faldt antallet af aktive hedgefonde med fokus på Kina for første gang i over et årti. I andet kvartal faldt de direkte investeringsforpligtelser – et mål for udenlandske direkte investeringer i Kina – med 87 % til et rekordlavt niveau på 4,9 milliarder dollars, viser data offentliggjort fredag af Kinas statslige administration for valutahandel.
Kinas svagere end forventede genopretning efter pandemien og vedvarende økonomiske problemer – herunder en ejendomskrise, høj ungdomsarbejdsløshed, næsten 13 billioner dollars i lokal gæld og faldende overskud i industrivirksomheder – har også bremset de udenlandske investeringer i landet.
“Der er sket et enormt skift i verdens kapitalstrømme,” skrev Robin Brooks, cheføkonom ved Institute of International Finance, søndag på X.com. “I det sidste årti har Kina tiltrukket størstedelen af kapitalstrømmene til vækstmarkederne, ofte på bekostning af de andre BRICS-lande. Men nu har Kina oplevet en vedvarende og stor kapitaludstrømning i de sidste 18 måneder, da investorerne er påpasselige over for autoritære stater.”
Men er der en sølvkant på skyen for nogle investorer? (… og i det mindste på kort sigt…)
(Gina Raimondo = USA’s handelsminister, som besøgte Kina i mandags)
Kun få dage før Raimondos besøg havde handelsministeriet fjernet 27 kinesiske virksomheder fra en liste, der havde forhindret dem i at købe amerikansk teknologi.
Det kinesiske handelsministerium kaldte i en erklæring tiltaget for “gunstigt for normal handel mellem kinesiske og amerikanske virksomheder” og tilføjede, at det nu “er fuldt ud muligt at finde en løsning, der gavner begge parters virksomheder.”
Efter sit møde fortsatte Wang også i en positiv tone. “Jeg er klar til at arbejde sammen med dig om at skabe et mere gunstigt politisk miljø for at styrke samarbejdet mellem vores virksomheder og fremme bilateral handel og investeringer på en stabil og forudsigelig måde,” sagde han til USA’s handelsminister.
40 Synes om
I det tweet, der blev vist tidligere, kan man se, hvordan kerneinflationen stiger og falder med en forsinkelse sammenlignet med den “egentlige” inflation. Lønninger er ikke fleksible nedad på samme måde som priser på produkter/råvarer, når efterspørgslen falder (i grafen er kerneinflationen aldrig i minus), men hvis der ikke kommer nye lønstigninger, vil kerneinflationen også falde med tiden.
1 Synes om