Jag tycker att denna tweettråd av Antti Saari från Nordea är utmärkt, visserligen inte överraskande ny information, men den ger bra tankar och en “påminnelse”. 
https://x.com/SaariAJ/status/1977802432647426084


…..nej, förresten makroinvestering
I den färska konjunkturöversikten ( https://www.op.fi/documents/10208/426738/Suhdanne-ennuste+lokakuu+2025.pdf/ea8451b6-e0eb-79b7-6049-e9113c97ac51?t=1760349996144 ) lyfter OP fram konsumenternas återhämtning baserat på kortdata:
“Tecken tyder ändå på att den högsta toppen för sparandet\nhar passerats. Bland annat har tillväxten i OP:s kunders\nkortbetalningar stärkts, och hushållens förtroende för sin\negen ekonomi har stärkts. Den privata konsumtionen förväntas\ndärmed vända uppåt under slutet av året.”
Jag tycker inte det är oroande att det minskade i augusti från juli. En normal sommar skulle en del av julis tillväxt ha skett redan i juni, men nu på grund av den exceptionellt kalla försommaren köptes strandbollar, darttavlor och andra sommarsaker först i juli istället för i vanliga fall i juni.
När man tittar på det under hela året ser jag åtminstone ingen tillväxt, utan bara ett sågande upp och ner. Visst, om man zoomar in lämpligt, så syns det
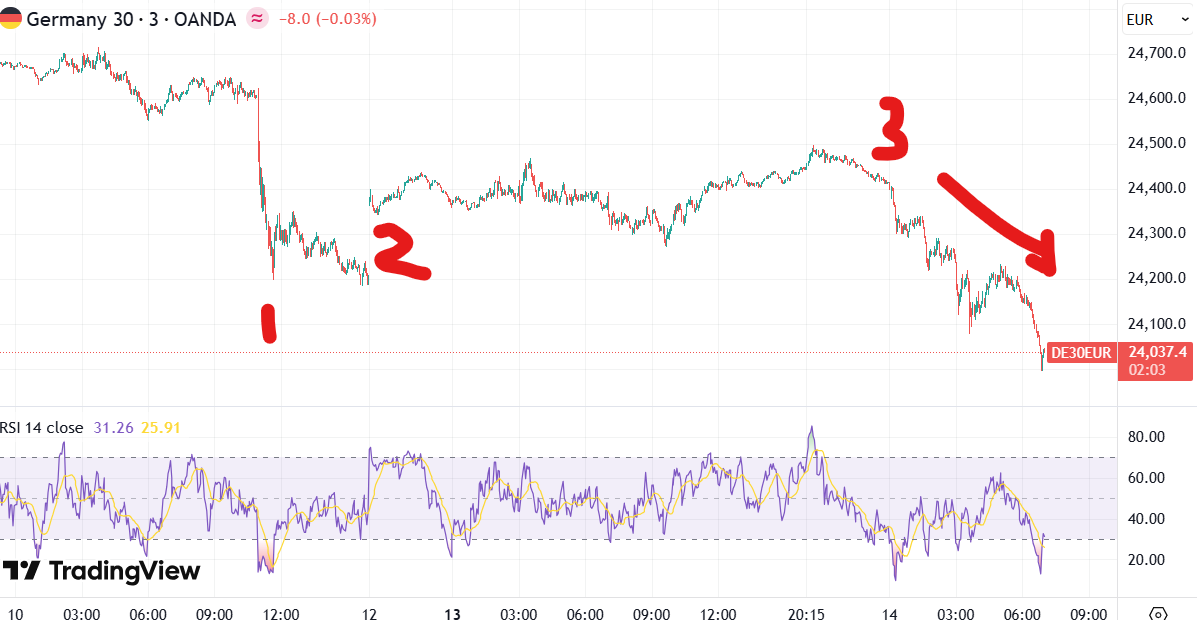
Trycker nu dock handelsoroshuvan i brist på andra bekymmer, eller är vi bara på väg att inleda den “long due” korrigeringen?
På fredagen var Trumps tweet aggressiv, på måndagsmorgonen var Trumps tweet försonande, idag, accelererande nedgång, men möjligt stöd på DAX 24000 håller fortfarande.
Nu är vi dock redan klart under fredagskvällen, då pappershänderna sålde. (citat från diamanthänderna)
Jag skulle själv se att man mycket väl kan gå med en mycket låg aktievikt och lugnt titta på. Min egen teori är att Trump nu fick en fjäder i hatten från Israel och energiskt kommer att lösa antingen Kinas orättvisor på handelsfronten eller kriget i Ukraina. I båda fallen kan det slutligen bli ett tillfredsställande resultat, men sablarna kan klinga ganska kraftigt innan dess.
Både företag och hushåll har börjat ta lån inom euroområdet. Företagens låneräntor sjunker och hushållens skuldkostnader i förhållande till inkomsterna har sjunkit till samma nivå som för 20 år sedan
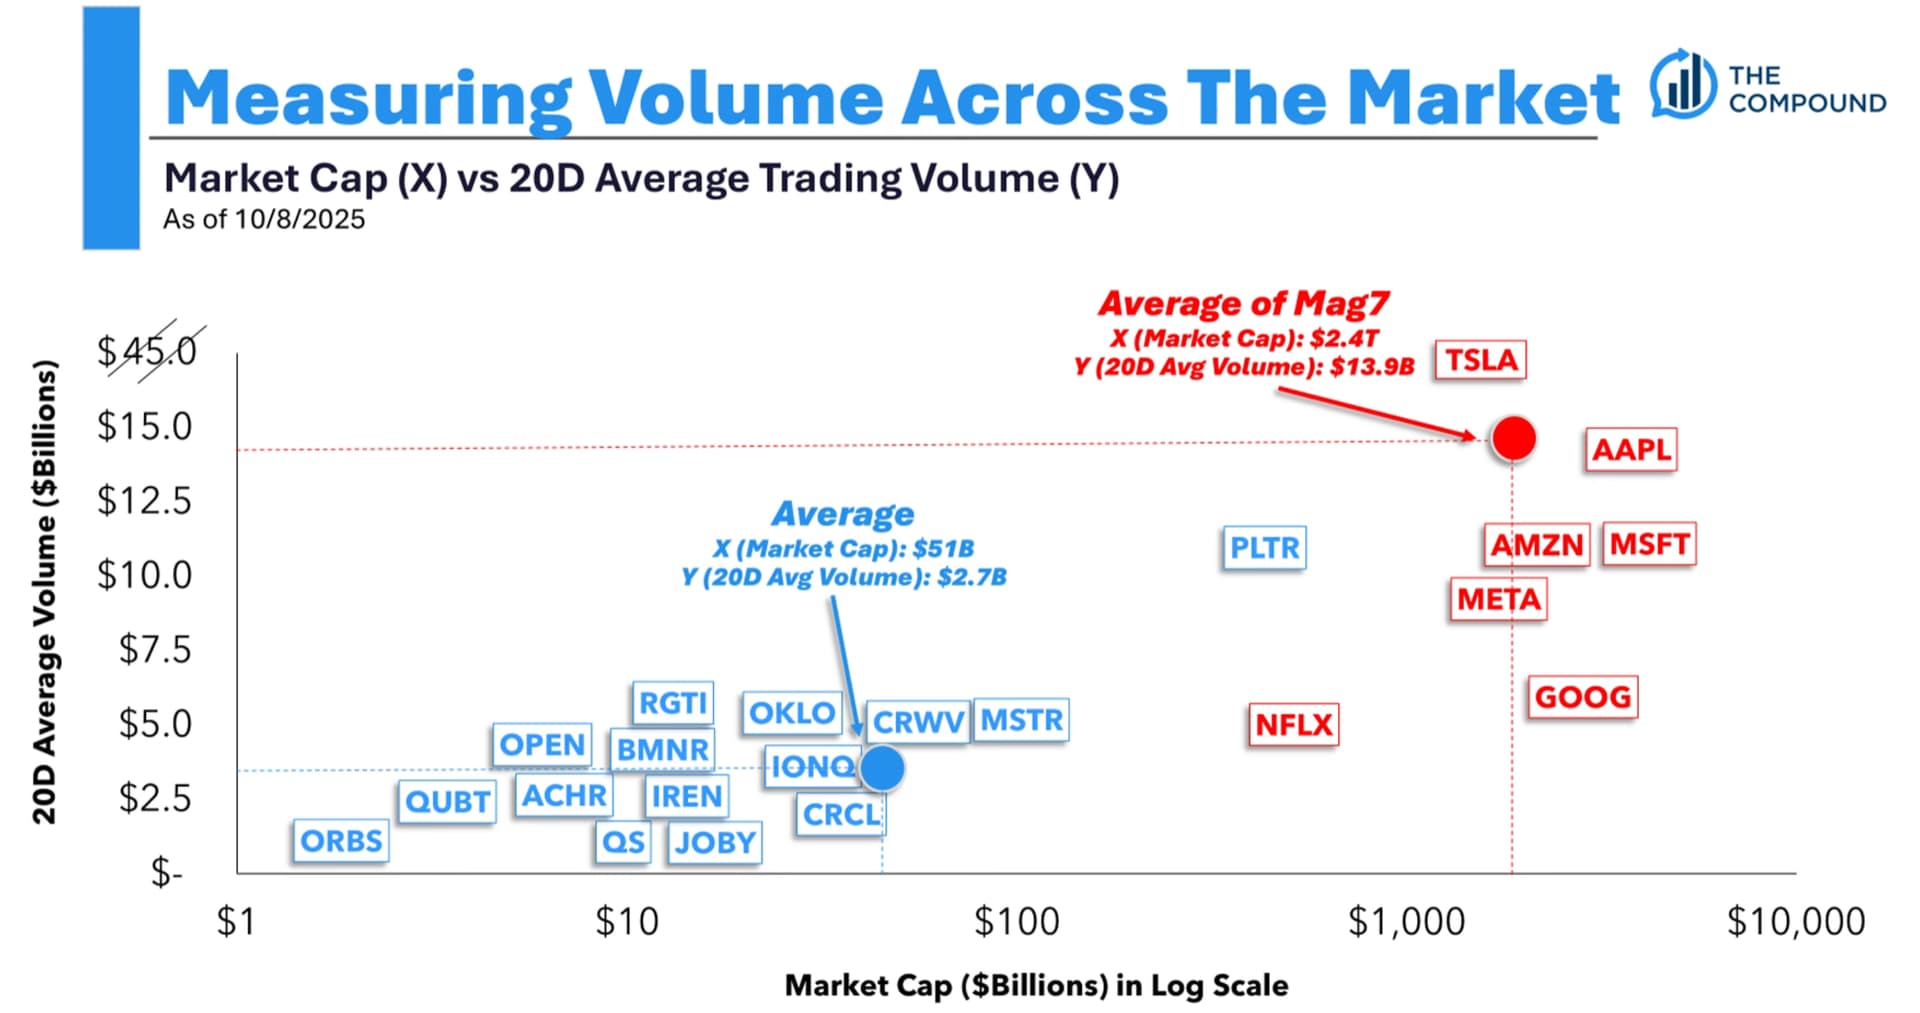
Låt oss lägga dessa här också. De kommer från TCAF-podcasten, som finns i podcasttråden.
Hypeaktier värda några miljarder handlas redan lika mycket som Alphabet och Netflix.
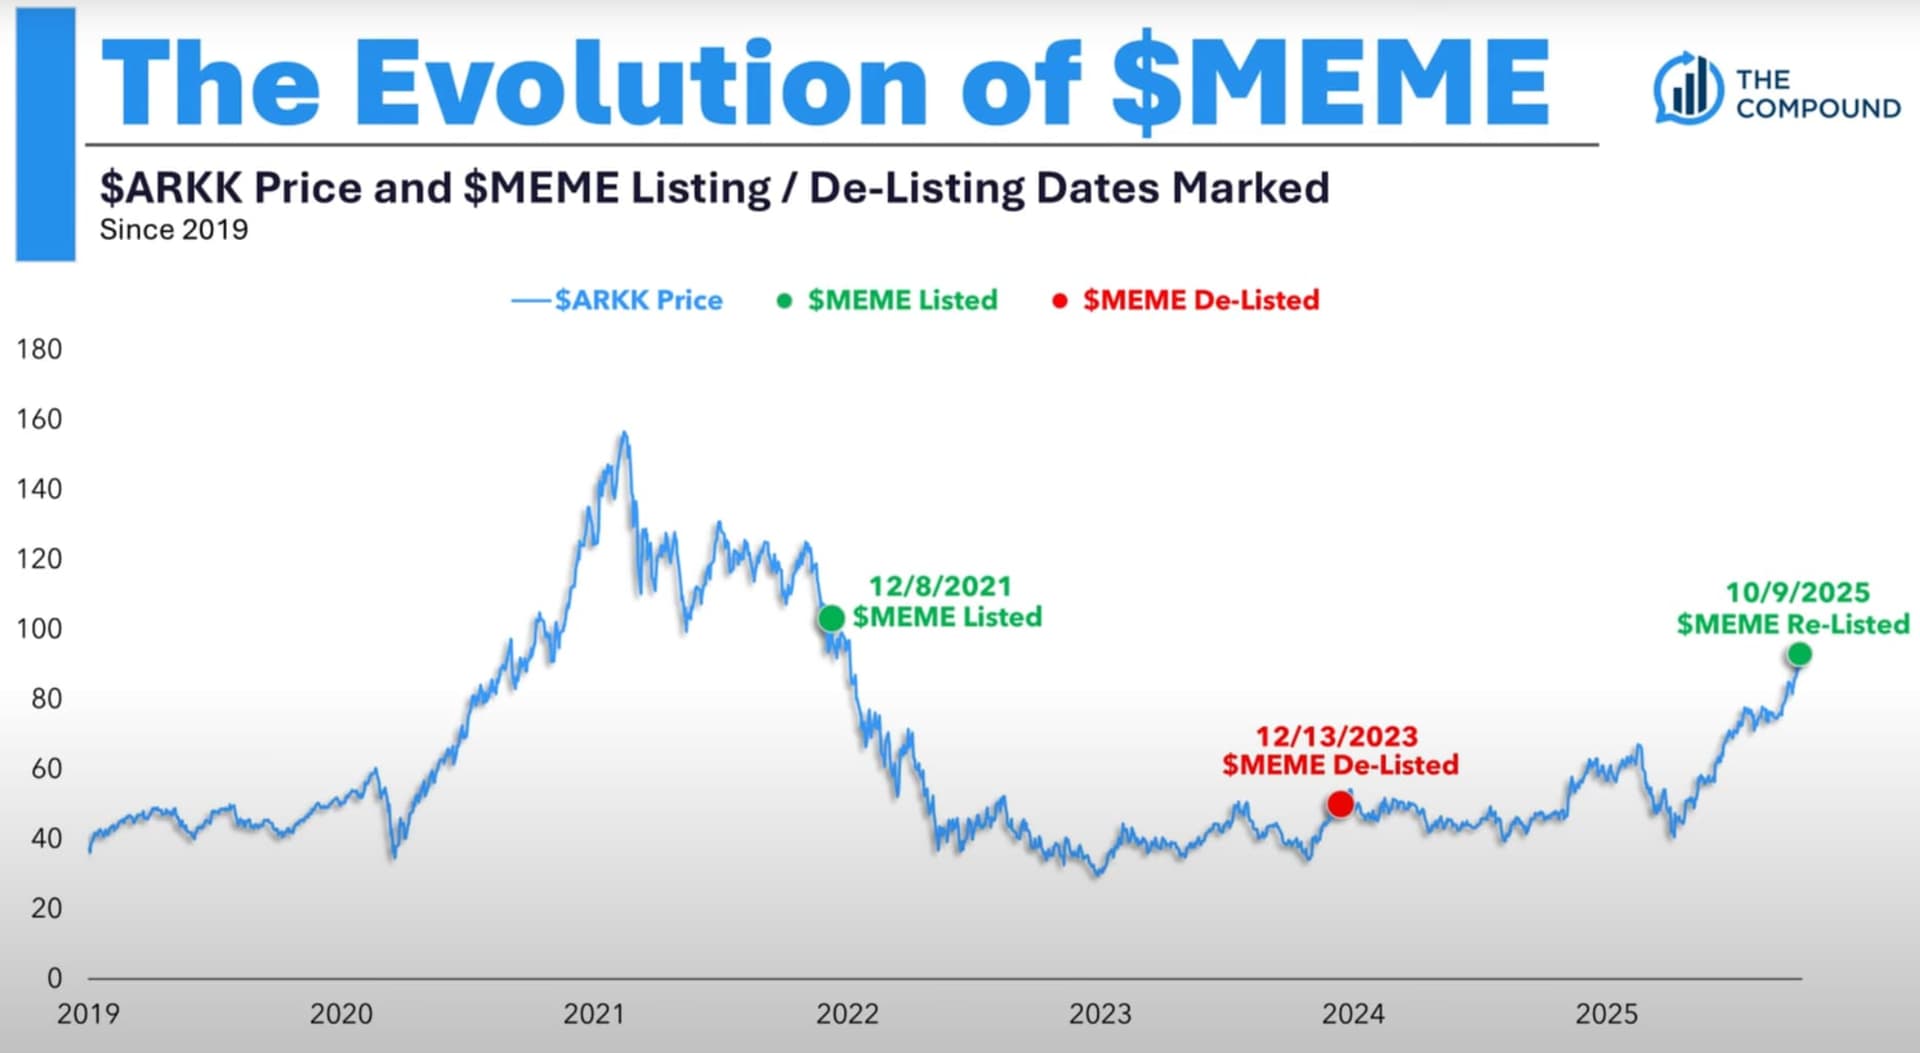
MEME ETF listades på nytt. MEME:s ursprungliga notering och avnoteringstidpunkt anpassad till tekno-bullarnas favorit-ETF (ARKK) kurskurva. Får se om den fungerar som en lika bra kontrasignal som tidigare.
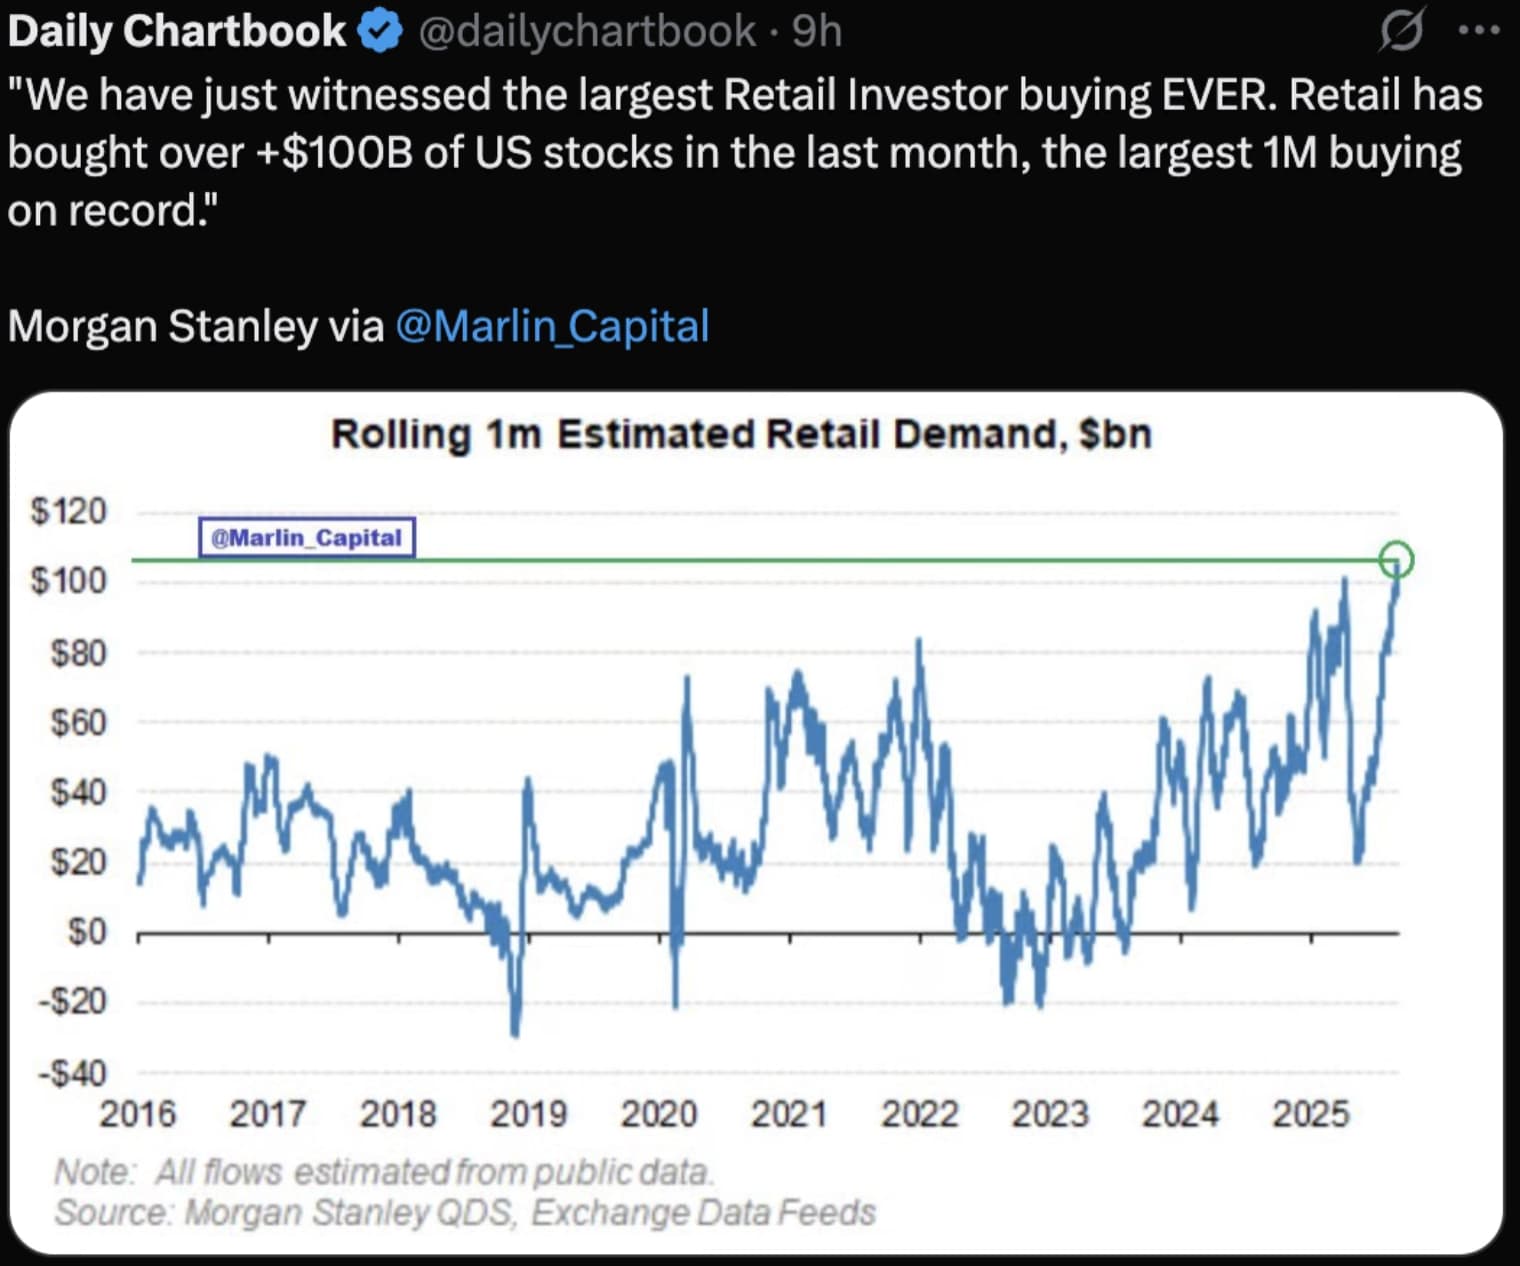
Privatinvesterare köper amerikanska aktier mer än någonsin tidigare.
Valet av ny FED-ordförande närmar sig, och Trump nämnde tre namn.
Warsh var verksam inom FED under finanskrisen, Waller är det fortfarande.
Hassett är dock nummer 1 när det gäller relationer. Han tjänstgör som Trumps ekonomiska rådgivare både i den nuvarande och den tidigare administrationen.
Så det vore konstigt om Hassett inte blev vald, mindre försvar av räntenivåer och kurserna uppåt?
Trump named Kevin Hassett, Kevin Warsh, and Christopher Waller as top contenders to replace Jerome Powell in 2026. Treasury Secretary Scott Bessent later added Michelle Bowman and Rick Rieder.
Hassett, a close Trump ally, is seen as the frontrunner for his pro-growth, low-rate stance, though some question his independence.
https://x.com/DeItaone/status/1978120495619846185?t=UDCH4BMndYK-9sF-ZckDVQ&s=19
Kevin Hassett - Wikipedia Kevin Hassett - Wikipedia
Kevin Warsh - Wikipedia Kevin Warsh - Wikipedia
Christopher Waller - Wikipedia Christopher Waller - Wikipedia
Det slog mig på tunnelbanan när jag lyssnade på HS Visio-podcasten att det nu kommer meddelanden från flera håll om konsumenternas massiva besparingar och bristande konsumtion. Under 2023-2024, i samband med den kraftiga nedgången i inflationen, talades det på X och annanstans om möjligheten till en andra inflationsvåg (second wave). Kommer dessa ackumulerade besparingar att släppas ut på marknaden måttligt utan att ytterligare påskynda inflationen, eller är en andra våg (second wave) fortfarande ett möjligt scenario? Eller är dessa besparingar bara hos finländarna och resten av Europa konsumerar normalt?
Människan är ofta ett flockdjur i sitt beteende. Jag tror att när de första ”modiga” vid något tillfälle börjar öka sin konsumtion, så kommer andra att följa efter. När grannen köper en ny bil, renoverar terrassen och åker på semester söderut, och liknande innehåll börjar dyka upp mer i sociala medier, då börjar även andra att bli entusiastiska. Alltså om man har pengar på kontot. Jag tror att dessa ”rekordbesparingar” huvudsakligen koncentreras till medelinkomsttagare och inkomstklasser ovanför det. För låginkomsttagare och arbetslösa är situationen fortfarande relativt dyster efter inflationen.
Så snart proppen släpper, kommer det sannolikt att bli ökad efterfrågan på konsumentvaruföretag, tjänster och byggbranschen, men förmodligen inte i en så snabb takt att det väsentligt skulle börja accelerera inflationen.
Ingen annan sparar än finländare och det skadar bara finska småföretag… Ur inflationssynpunkt har det ingen betydelse. Och finländarnas besparingar är inte massiva 
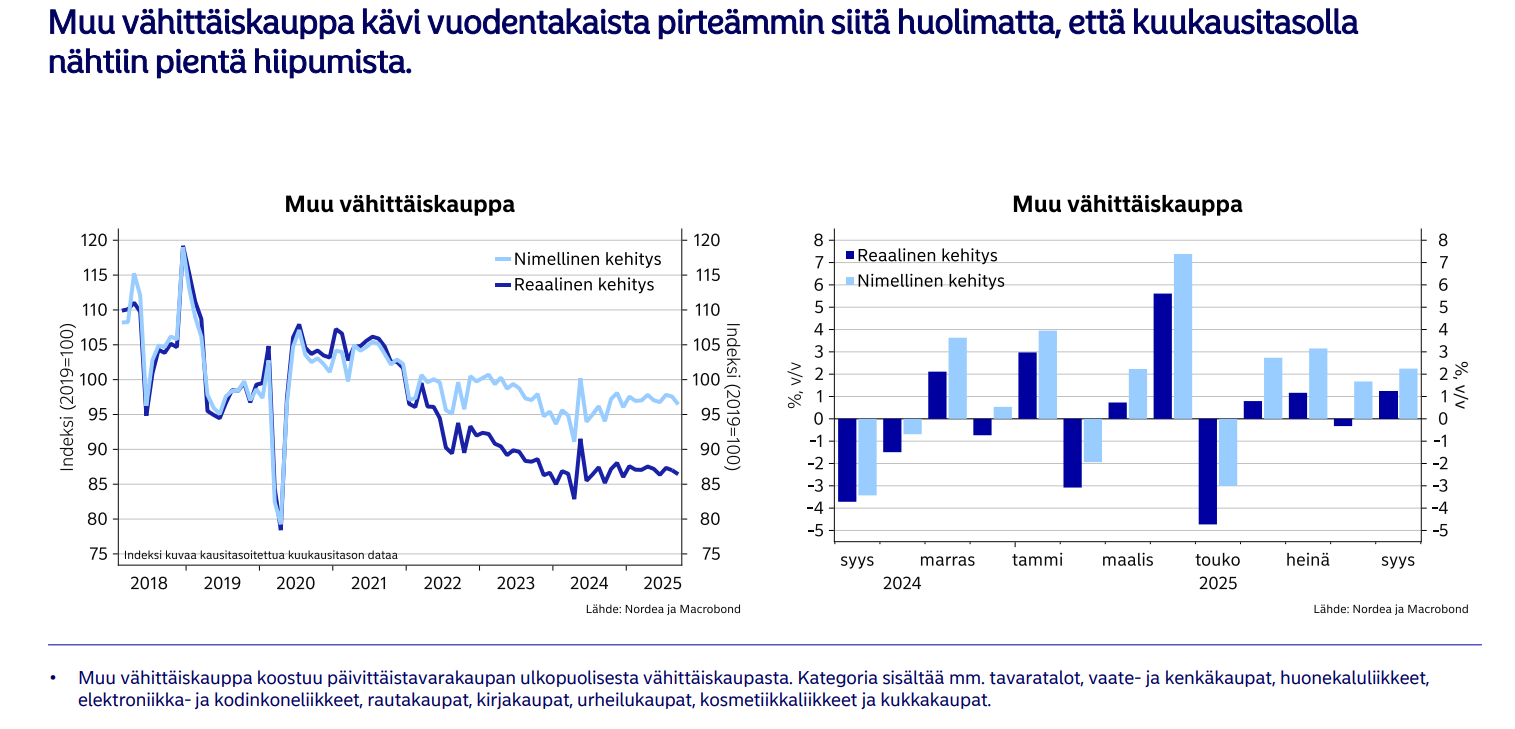
Försiktig konsument i Finland i september baserat på Nordeas kortdata:
Övrig detaljhandel dock piggare:
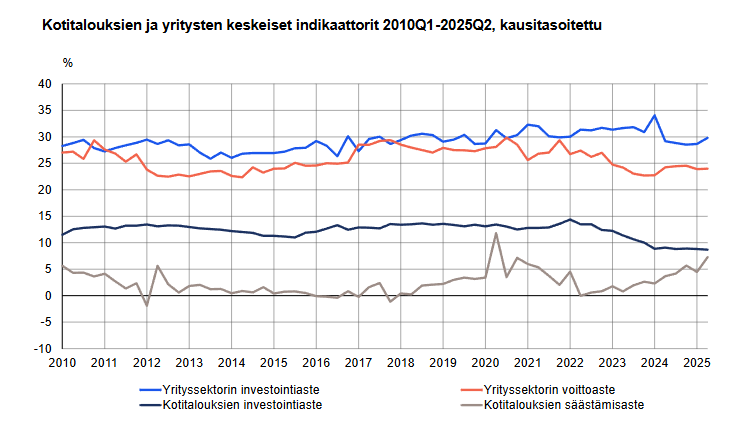
Och den senaste situationen i Finland:
Den där ökningen i sparandet är bara en av dessa orsaker som man hittar på för situationen. Det är naturligtvis inget fel på strukturerna. Lätt att skylla på finländarna  Och konstigt att “lågkonjunkturen” har varat i 15 år och man bara hittar på en ny orsak till den.
Största delen av hushållens investeringar utgörs av bostadsinvesteringar. Man behöver ingen Einstein för att förklara den korrelationen mellan hushållens sparande och investeringsgrad. Med egna åtgärder (bostadsbidrag etc.) blåstes en bubbla upp på bostadsmarknaden och den smälter nu under lång tid.
Japp.
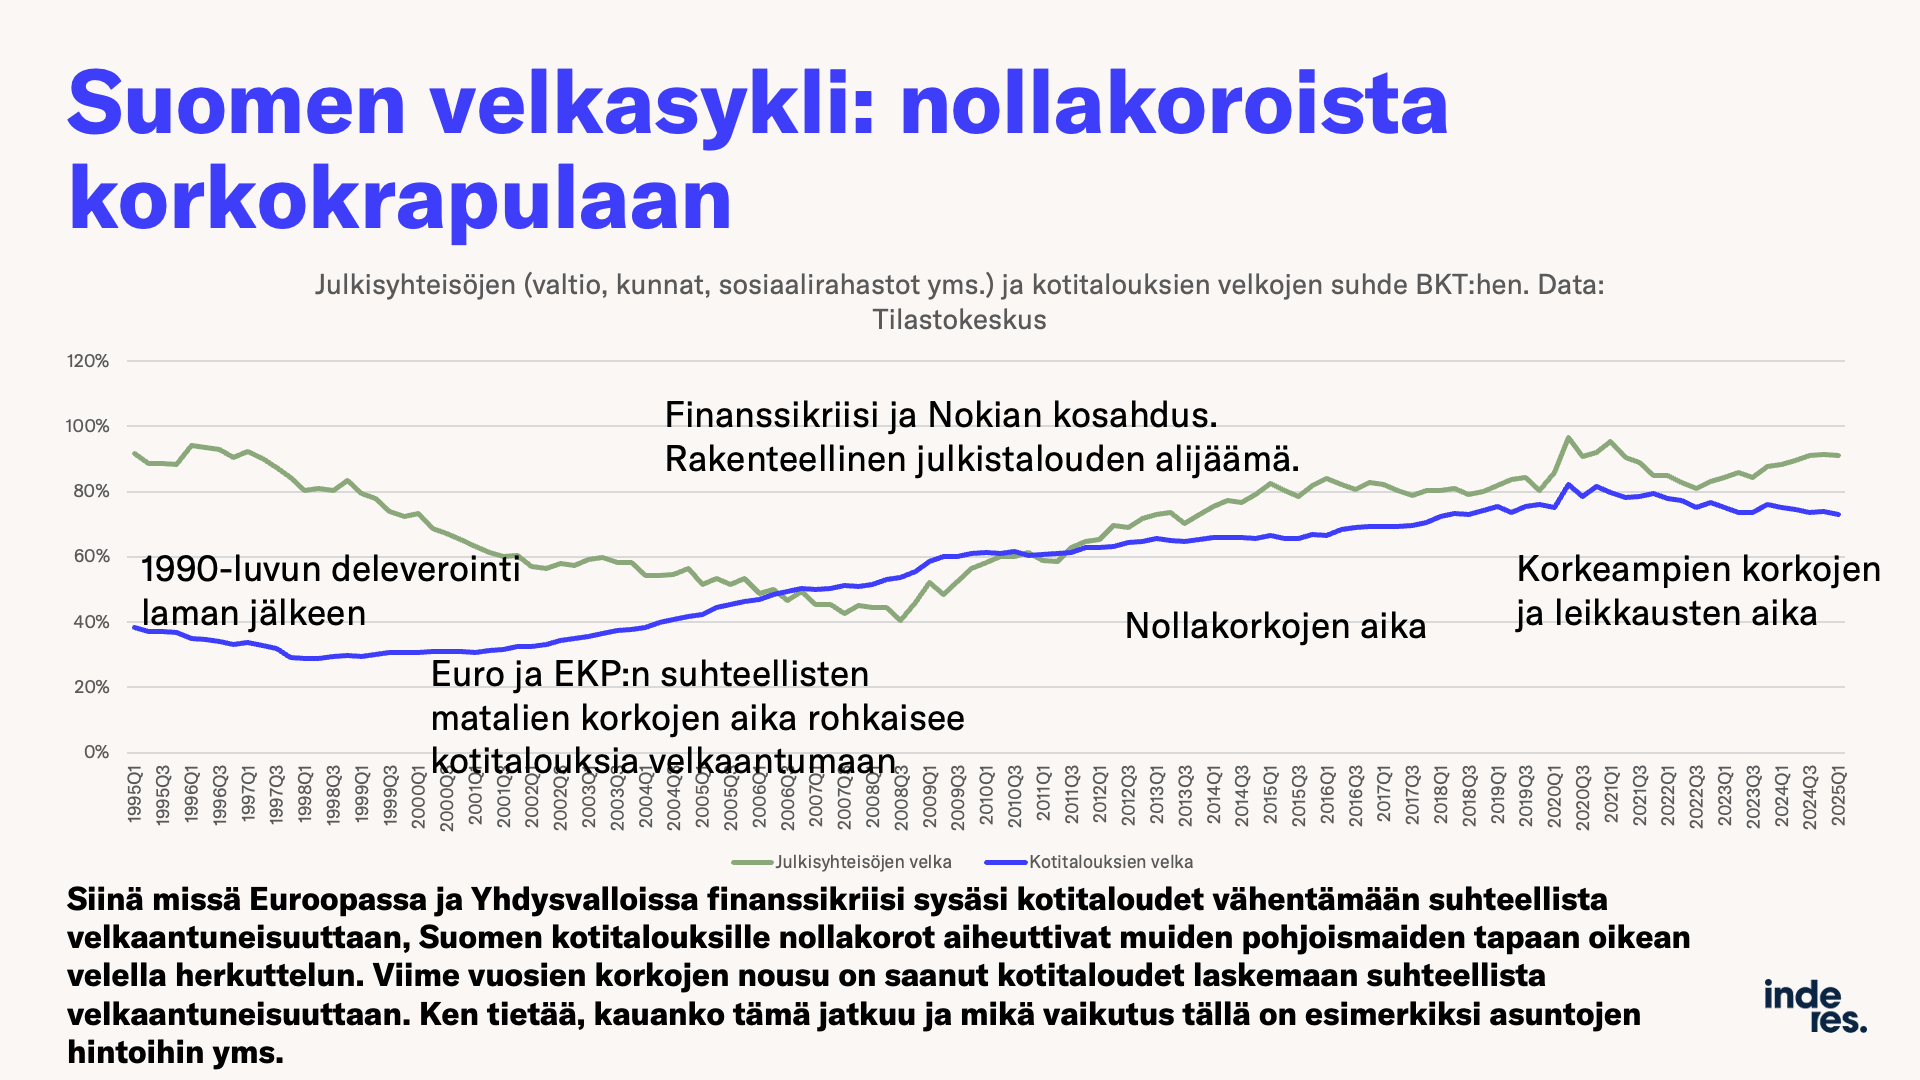
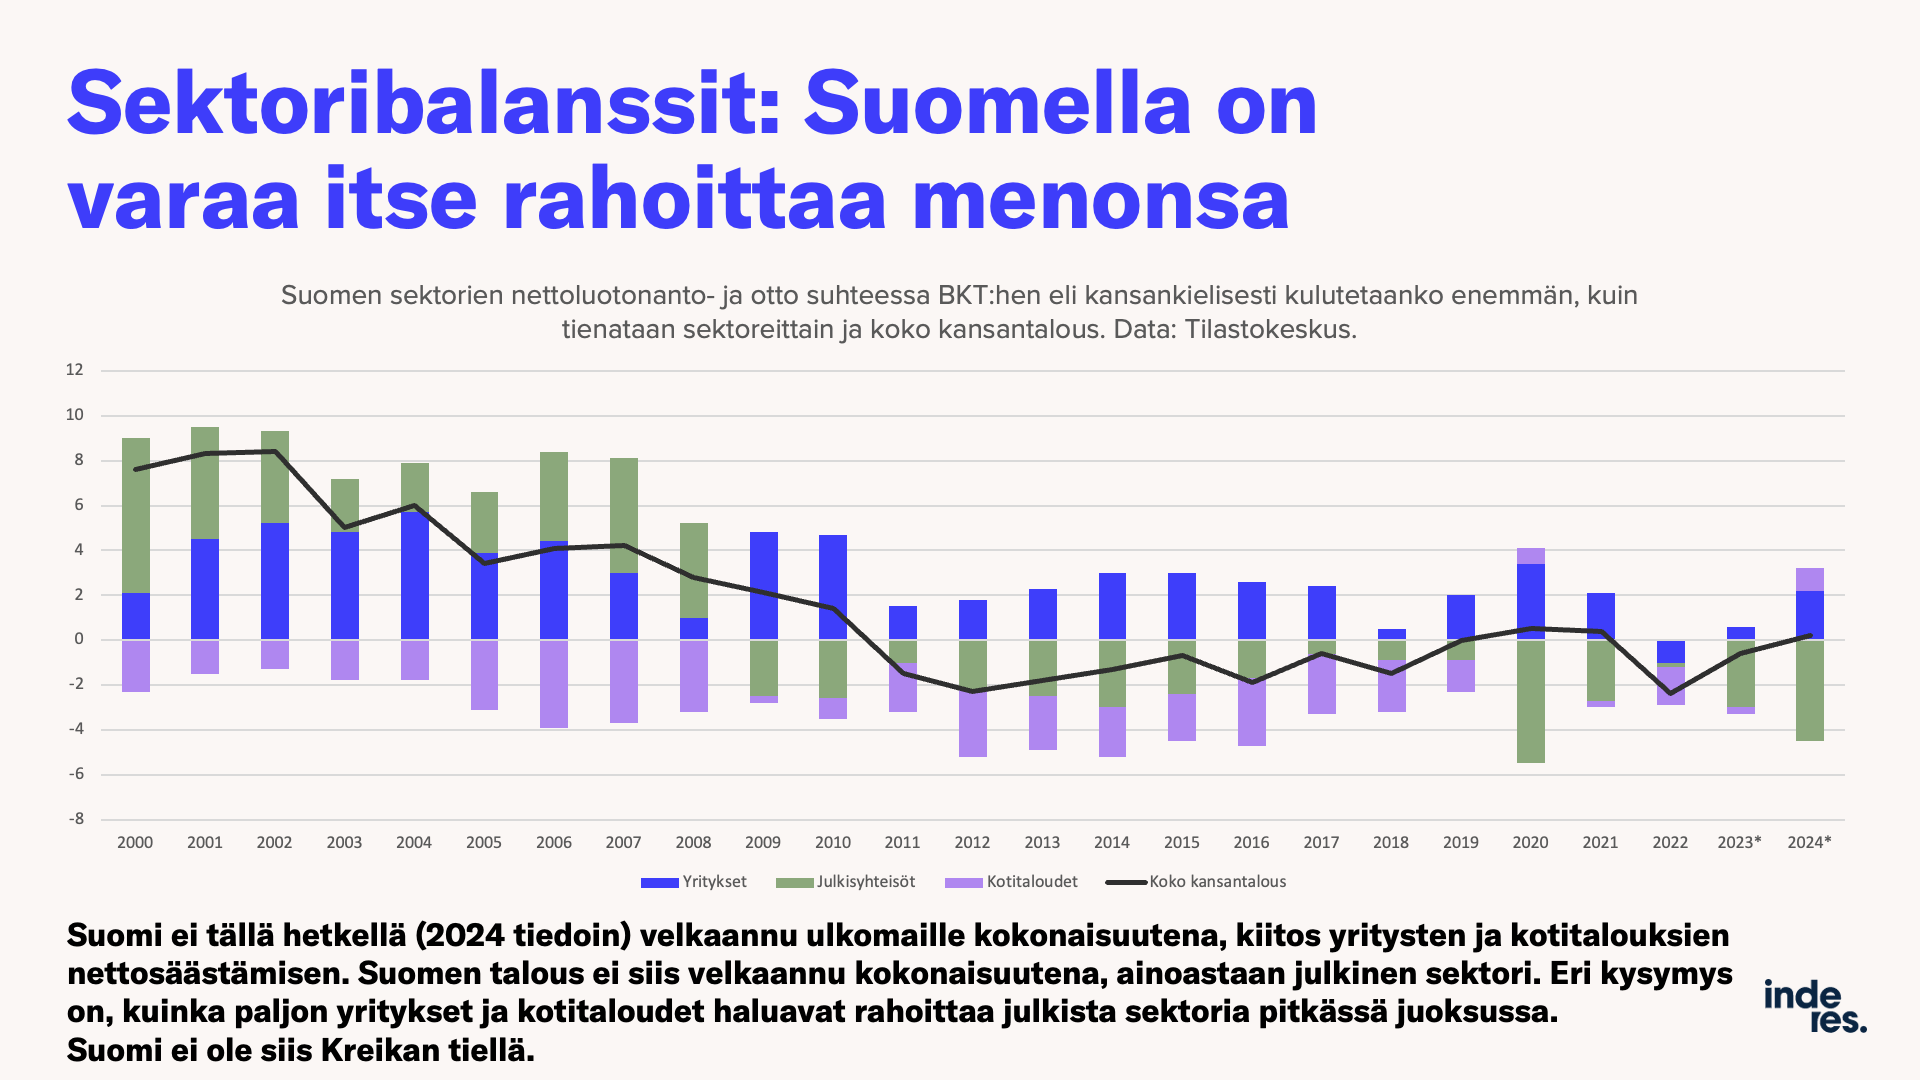
Jag skulle kunna dela igen i denna tråd det långsiktiga diagrammet över Finlands offentliga sektor och hushållens långsiktiga skuldsättningscykel, som presenterades i en tidigare Vartti.
Här är skuldsättningen per sektor:
Det är inte konstigt om finländare inte vågar konsumera när regeringen först rör till allt och pressens och medias dagliga trummande om ”Ryssland anfaller hit härnäst” osv. Den där ”Ryssland anfaller”-narrativen börjar verkligen bli tröttsam, de anfaller ingenstans när de inte ens klarar sig i Ukraina.
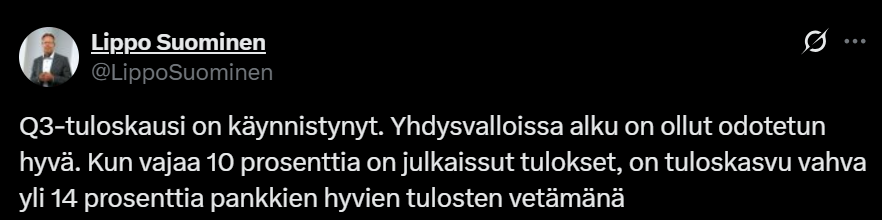
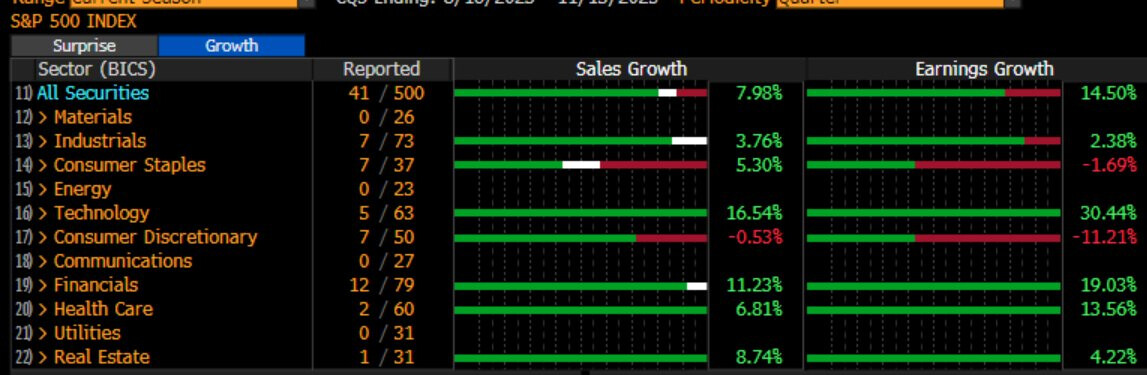
Här är OP:s Lippo Suominens tweet om USA:s Q3:s “start” 
https://x.com/LippoSuominen/status/1978704751853236364
Jag har med lite humor förutspått att Finland inte hann med i denna ekonomiska tillväxt, men kommer återigen att hamna i lågkonjunktur tillsammans med andra. Så är det när vi är här i utkanten och grannen bestämde sig för att ändra spelplanen.
Finländarnas sparnivå handlar inte om något mer märkvärdigt än mycket osäkra tider och en tydlig försvagning av köpkraften. Det ändras inte av politikers eller bankers reklamsnack. Först när det syns i plånboken börjar man tänka om.
SalkunRakentaja har gjort en artikel där man jämför IT-bubblan med dagens tider.
Trots värderingsbekymmer skiljer sig den nuvarande marknadscykeln på många sätt från år 2000.
Teknikjättar som Magnificent Seven (mahtiseitsikko) genererar nu betydande vinst och kassaflöde, till skillnad från många IT-bubblans företag som inte hade en fungerande affärsmodell.
Till exempel ökade dessa sju jätteföretag sin vinst under andra kvartalet med cirka 26 procent jämfört med året innan, vilket tydligt överträffade analytikernas förväntningar.
Underrubriker: