Beskæftigelsesdata fortæller i det mindste overordnet om situationen. Desuden giver antallet af konkurser et fingerpeg, når man sammenligner to tidsperioder.
2 Synes om
Spørg også din ven om begrundelsen for den påstand. Hvad er det præcis, han mener, der vil ske?
Jeg kan personligt ikke se, hvordan situationen f.eks. fra en iværksætters eller blot en skyldners perspektiv skulle fremstå lige så slem. Der findes selvfølgelig altid individuelle tragedier. Og man skal selvfølgelig også huske, når man taler om krisen i 1990’erne, at størstedelen af befolkningen ikke mistede deres job, og kun en lille del af boligejerne købte deres bolig på toppen, hvor priserne nærmest blev halveret.
5 Synes om
Stat.fi har statistikker over boliglån. F.eks.
Statistikcentralen - Levestandarden i hovedstadsregionen er forblevet uændret i tre generationer (stat.fi)
Når man taler om tidligere prisfald på boligmarkedet, er det værd at huske dette (opsummeret fra disse sider):
Løbetiderne på lån var meget korte helt frem til halvfjerdserne, hvilket betyder, at priserne var meget beskedne i forhold til lønningerne.
løbetider 70’erne: 6-8 år
80’erne: 10-15 år
00’erne: 20-25 år
nu: 30 år
Selvfølgelig har udstyrsniveauet ændret sig, men den absolutte gæld i forhold til årsindkomsten er betydeligt højere nu end i 70’erne og 80’erne. Nu hvor lånebeløbene er rigtig store i forhold til indkomsten, er kvælningseffekten af rentestigninger (og det samtidige fald i de nominelle priser) på forbrugeren i en helt anden skala. Så selvom der sandsynligvis ikke kommer mange panikagtige tvangssalg, medmindre arbejdsløsheden begynder at stige, vil forbrugerens købekraft med sikkerhed være begrænset i årevis fremover.
Bloomberg konstaterer også netop, at Sverige er på vej ind i en recession nu i mindst et par år, delvist netop på grund af ejendomsboblen.
Alt dette afspejles også i vores børser. Rentestigninger dæmper virkelig aktiviteten, hvilket også er meningen, for at tøjle inflationen. Den amerikanske forbruger har holdt stand endnu, men på et tidspunkt vil renten også bide hos dem. Så vil man endelig være klar til at stimulere økonomien igen indimellem.
17 Synes om
@anon34312866 og Tuomas talte om børsugen. 
Kunstig intelligens har løftet de amerikanske børser i år, og i AI-sektoren er der især ét navn, der skiller sig ud: NVIDIA. Selskabet offentliggør sit kvartalsregnskab i dag efter børsernes lukketid, og dette resultat kan definere markedsstemningen langt ud i fremtiden. Professionel trader Jukka Lepikkö tipper i afsnittet også om to andre ting, man bør holde øje med i denne uge.
0:00 Intro 1:42 Børserne nu 7:50 Emne at følge 1/3: NVIDIA 9:36 Emne at følge 2/3: bankaktier 11:33 Emne at følge 3/3: renter 12:50 Markedsoverblik 22:48 Porteføljeoverblik 27:40 Bloopers
10 Synes om
Først når store banker som Nordea, Danske og OP går konkurs eller bliver overtaget af staten, kan man tale om en situation, der minder om krisen i 90’erne. Den nuværende milde recession er slet ikke på samme planet sammenlignet med det, der skete for 30 år siden.
31 Synes om
I Finland stimulerer man altid under højkonjunkturer og skærer ned under lavkonjunkturer. Det er også hensigten at gøre det nu. Altså stik modsat Keynes’ tankegang.
Med denne model får man ganske vist skabt en dybere recession end i nabolandene, men heldigvis har vi ikke længere vores egen valuta, så der er ingen trussel om devaluering. I det mindste adskiller dette fravær af valutarisiko os fra situationen i 90’erne.
18 Synes om
Situationen er anderledes end i 90’erne. På visse parametre værre, på de fleste bedre. Det, der er værre nu, er en mindre andel af befolkningen i den arbejdsdygtige alder end i 90’erne, og endda således, at denne andel hele tiden skrumper. Der er langt flere ældre end i 90’erne, og dette belaster de offentlige finanser betydeligt mere.
2 Synes om
Tak til alle for svarene! 
Ja, det er lige præcis det problematiske punkt. Manden har været selvstændig i mindst 60 år og er stadig stærkt involveret i erhvervslivet. Han har derfor pondus til at fyre sådanne kommentarer af, mens jeg selv, som studerende i tyverne, altid bør have fakta at byde på.
Generelt tror jeg, han mener netop svækket købekraft, konkurser og arbejdsløshed. Når man følger disse indikatorer, synes jeg, det er svært at sætte det i forhold til historien. Man ser bare i erhvervsavisen, at ja, det går dårligt, men i forhold til hvad?
Derfor tænker jeg på, om der findes en enkelt tydelig indikator, som man pålideligt kunne sammenligne med historien. Som regel når noget præsenteres, er der altid mindst fem ting, man skal tage højde for, og målemetoderne har ændret sig osv. osv., så jeg ved ikke selv, hvad der ville være den mest pålidelige indikator.
Dette er præcis mit eget indtryk af denne tid, baseret på det jeg har læst.
1 Synes om
Handelen med Øst, dvs. Sovjetunionen, som udgjorde en stor del af Finlands eksport, kollapsede, og dette var et af de store, hvis ikke det største, problem i 90’ernes krise. Nu er det ikke helt tilfældet.
6 Synes om
Tegnene på krisen var dog i luften allerede før kollapset i østhandelen. Så vidt jeg forstår, er betydningen af sovjetisk handel som årsag til krisen også blevet nedtonet i nyere forskning sammenlignet med datidens vurderinger:
“Overophedningen af de finansielle markeder sluttede med, at aktiemarkedsboblen brast i andet kvartal af 1989, mere end et år før handelen med Sovjetunionen ophørte. Resultatet var en bølge af konkurser og en omfattende bankkrise.”
Det er selvfølgelig rigtigt, at der i Finland var hele industrier, som efter kollapset i østhandelen ikke rigtig havde fodfæste nogen steder.
3 Synes om
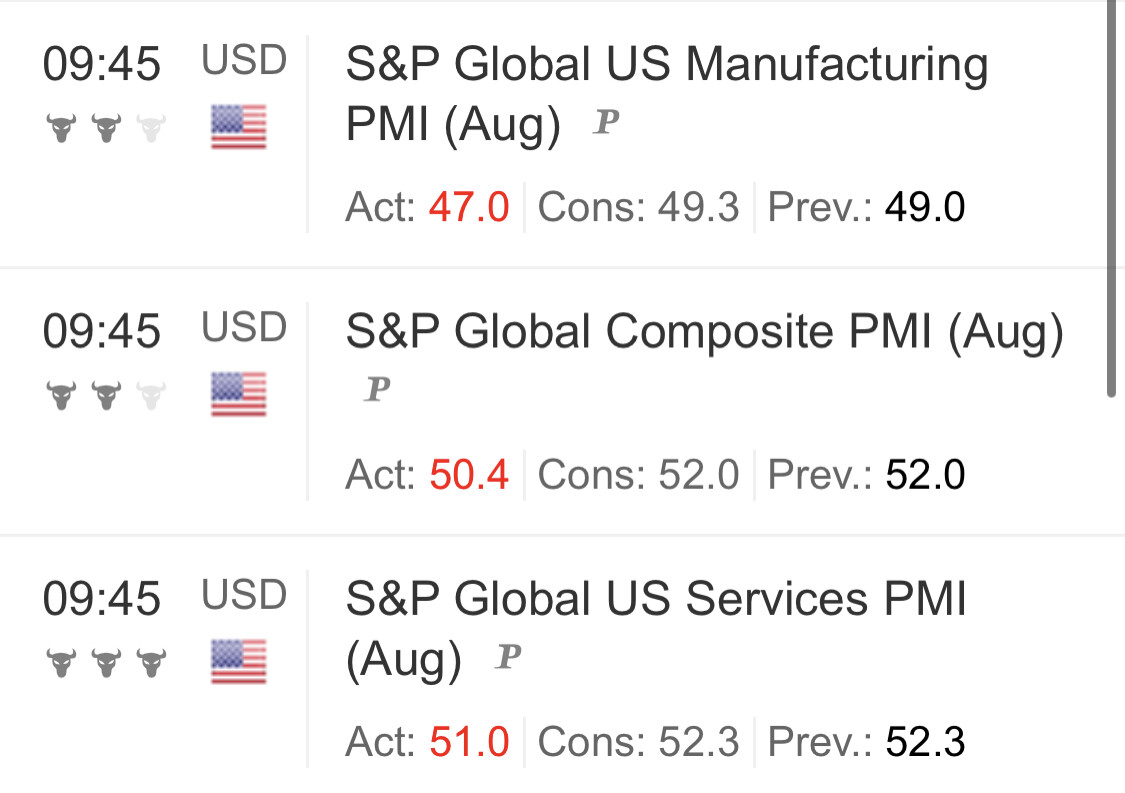
Og her er flere indkøbschefer fra USA. Serviceydelserne ligger indtil videre stadig over den kritiske værdi, men der er også et fald her. USA har indtil nu været verdensøkonomiens lyspunkt, men der begynder også at komme svagere data derfra.
12 Synes om
Og som følge heraf falder VIX, og US10Y-renterne falder. Dårlige nyheder er gode nyheder 
7 Synes om
Og når man ser på, hvad for eksempel Tyskland gør, så bevæger landene i EU sig sandelig i forskellige retninger…
6 Synes om
Der er blevet sagt noget i retning af følgende om årsagerne til depressionen i 90’erne:
- Kollaps af den bilaterale handel med Sovjetunionen
- International depression eller lavkonjunktur
- Forkerte, selvforskyldte økonomisk-politiske valg: her var både regeringen, fagforeningerne og arbejdsgiverforeningerne involveret
Desuden var en del personer og virksomheder i de foregående år blevet overivrige og ret fartblinde med deres lån i fremmed valuta. Denne mulighed var (tilsyneladende) først åbnet for kort tid siden; jeg kan dog ikke udtale mig om mængderne eller om, hvor udbredt denne “folkesport” var. Jeg husker stadig nyhedsdækningen: Finland devaluerer ikke, Finland devaluerer ikke, …, og endnu en gang Finland devaluerer ikke, indtil man pludselig devaluerede. Omkring det tidspunkt må de mørkeste øjeblikke have været. Dengang kunne Finland (eller deromkring på et tidspunkt) ikke optage mere gæld: Vi tog alle slagene på den hårde måde, eller sådan føltes det i det mindste.
Hvor mange punkter kan vi sætte kryds ved nu? Jeg tvivler på, at handlen med Rusland har opnået en tilsvarende betydning, og desuden forestiller jeg mig, at vores økonomiske miljø i dag er mere alsidigt, eller rettere mere modstandsdygtigt. Er det det?
Denne gang har vi tydeligvis været mere glade for at gældsætte os, i et ret højt tempo. Det er svært at sige, om det er godt eller skidt på længere sigt, og selv ville jeg foretrække en lidt mere konservativ linje i forhold til gældsstiftelse. Jeg kunne forestille mig, at visse chokeffekter hidtil har været mildere på grund af den gældsstiftelse. Er det tilfældet?
4 Synes om
En meget væsentlig faktor var en mærkelig ændring i bankernes udlånsvirksomhed i slutningen af 80’erne; deres udlån blev liberaliseret, mens indlånene fortsat var stramt regulerede. Som følge heraf fandt renterne ikke et på nogen måde velbegrundet niveau.
Hvis jeg ikke husker helt galt, så afslørede sammenbruddet i handlen med Sovjetunionen primært vores industris manglende konkurrenceevne. Man fik ikke skabt erstatningshandel fra vesten uden en stor devaluering.
Nu kan vi jo ikke længere devaluere, da vi ikke har vores egen valuta.
Det må betyde, at den interne devaluering, som forblev uprøvet under 90’ernes krise, er vores eneste mulighed. Uanset om vi vil det eller ej. Men det bliver rigtig hårdt, når priserne stiger, og lønningerne måske endda falder på grund af massearbejdsløshed.
Og i forhold til emnet i overskriften kunne man formode, at stonks i virksomheder, der opererer på hjemmemarkedet, måske ikke er vinderens valg i de kommende år. På et tidspunkt rammer vi bunden, og dermed opstår der købsmuligheder, hvis man tilfældigvis tilhører den heldige gruppe, der har penge, men hvornår det sker, ja, hvis man bare vidste det.
8 Synes om
Jeg graver igen i min dunkle hukommelse. Var det ikke sådan, at man i starten forhindrede udenlandske banker i at komme til Finland, så de finske banker i praksis blev tvunget eller i det mindste instrueret i at fungere som mellemmænd? Årsagen, i det mindste officielt udtrykt, var, at man frygtede, at udlændinge ville komme og opkøbe Finlands aktiver (assets). Og befolkningen forstod ikke risiciene ved valutalån.
Ja, så kan man jo bare se.
https://twitter.com/LiveSquawk/status/1694445474319614193?s=20
https://twitter.com/DeItaone/status/1694445365905236368?s=20
Sådan noget…
27 Synes om
Det er da mærkeligt, at virksomhederne ikke forstod devalueringsrisikoen, for selvom man i Finland førte en “stærk mark”-politik, skulle man have troet, at fortidens devalueringsspøgelser ville have spøgt i baghovedet.
Valutalån var jo kun en byrde for erhvervslåntagere (+ dem, der var involveret i deres gæld), da udenlandsk långivning til privatkunder først blev frigivet i 1990’erne.
Dynamikken på det amerikanske boligmarked er meget forvirrende at se på

https://twitter.com/KobeissiLetter/status/1694147165495443516?s=20
28 Synes om