https://x.com/DeItaone/status/2027052488491151381?s=20

No ehkä markkina tajusi, että valuaatio on naurettava. Omalla kohdalla voin sanoa, että Paypalin osuus salkusta on laskenut.
https://x.com/DeItaone/status/2027052488491151381?s=20
No ehkä markkina tajusi, että valuaatio on naurettava. Omalla kohdalla voin sanoa, että Paypalin osuus salkusta on laskenut.
Tässä on vielä juttua siitä, miten Stripe huhujen mukaan harkitsee PayPalin ostamista kokonaan tai osittain.
PayPalin ajatellaan olevan heikentynyt, mutta toisaalta sillä nähdään olevan yhä arvokkaita palveluja esimerkiksi Venmo ja Braintree.
Stripe on vahva maksujen taustatekniikassa, kun PayPal on sitten taas kuluttajien maksunapissa. Yhdessä ne voisivat kattaa koko maksuketjun ja neuvotella esimerkiksi pienemmät maksut, mutta kauppa voi kuitenkin tyssätä kilpailuviranomaisten vastustukseen ja vanhojen tietojärjestelmien yhdistämisen vaikeuteen.
However, the report suggests that even if Stripe doesn’t pull the trigger, the “bottom is likely in” for PayPal. The fact that high-profile buyers are starting to show their hands suggests that the industry sees PayPal’s current valuation as a bargain for some of the most critical infrastructure on the internet.
Frank Keller laittaa lappuja laitaan. Ei oikein vaikuttaisi että tulisi ostotarjousta tai ainakaan se ei johtaisi mihinkään. Kurssin kauhistelussa kirjoitin näin “Voisi olla hyvä hetki sipaista Pyppeliä, mutta toisaalta miettii, että onko tämän huhun tarkoitus antaa joillekin exit likviditeettiä.” Taisi käyttää huhua hyväksi ja sai enemmän rahaa myynneistä.
Frank Keller, EVP at PayPal Holdings, Inc. (NASDAQ:PYPL), sold a total of 29,681 shares of common stock on March 3, 2026, for approximately $1.36 million.
The sales were executed in three separate transactions. The prices obtained for these shares ranged from $45.1915 to $46.8229. Specifically, 8,901 shares were sold at a weighted average price of $45.1915, with prices ranging from $44.7300 to $45.6900. An additional 19,476 shares were sold at a weighted average price of $46.3517, in a range of $45.7300 to $46.7200. The remaining 1,204 shares were sold at a weighted average price of $46.8229, with prices ranging from $46.7300 to $46.9400.
Following these transactions, Keller directly owns 51,567 shares of PayPal Holdings, Inc.
Edit: Näköjään Suskikin hyödynsi huhua.
Suzan Kereere, President, Global Markets at PayPal Holdings, Inc. (NASDAQ:PYPL), has sold 13,515 shares of common stock on March 3, 2026, according to a Form 4 filing with the Securities and Exchange Commission.
The sales totaled $621,984, with prices ranging from $45.18 to $46.80.
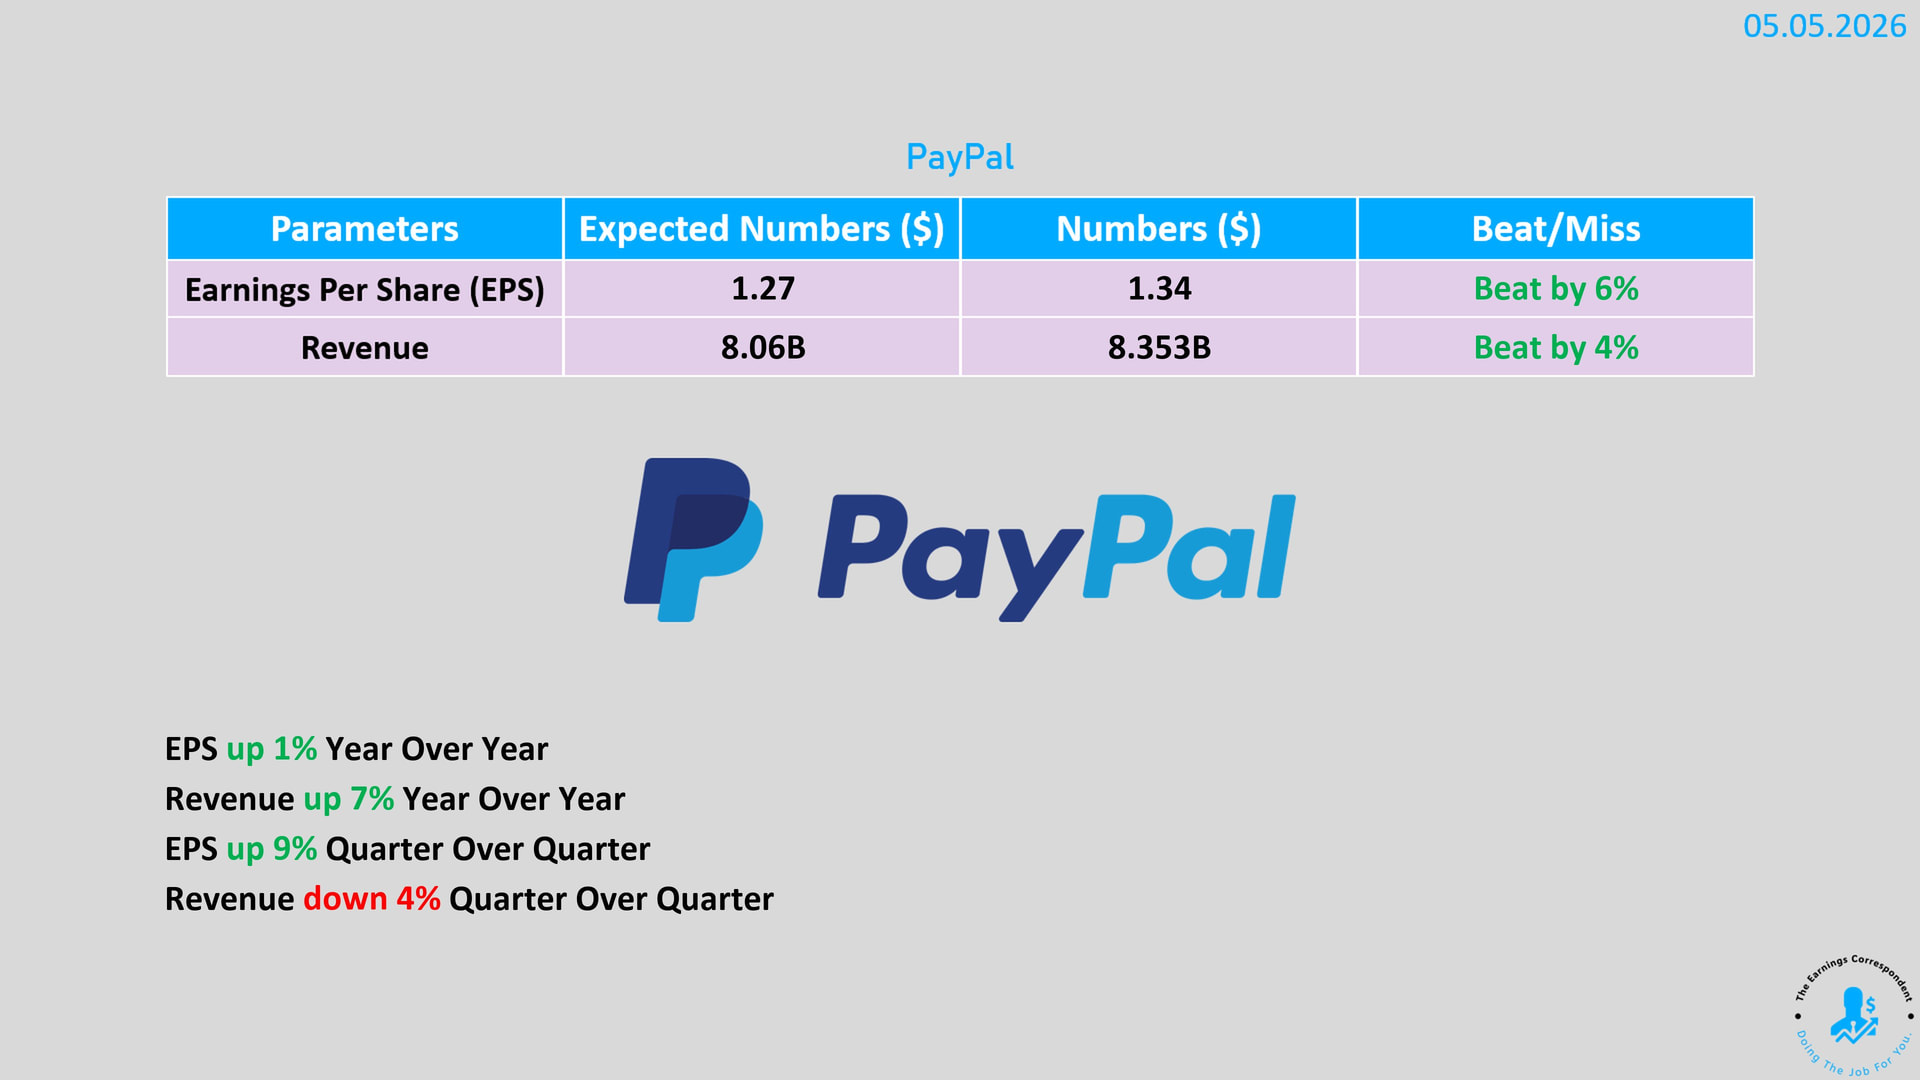
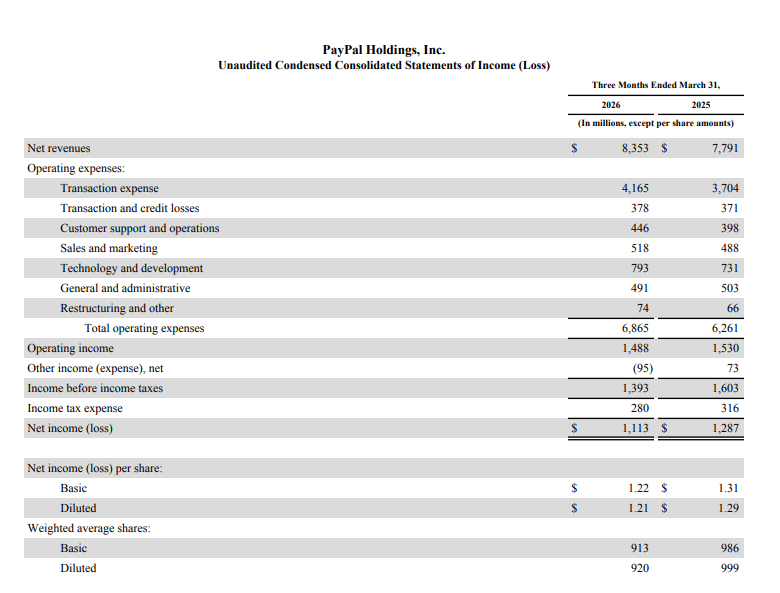
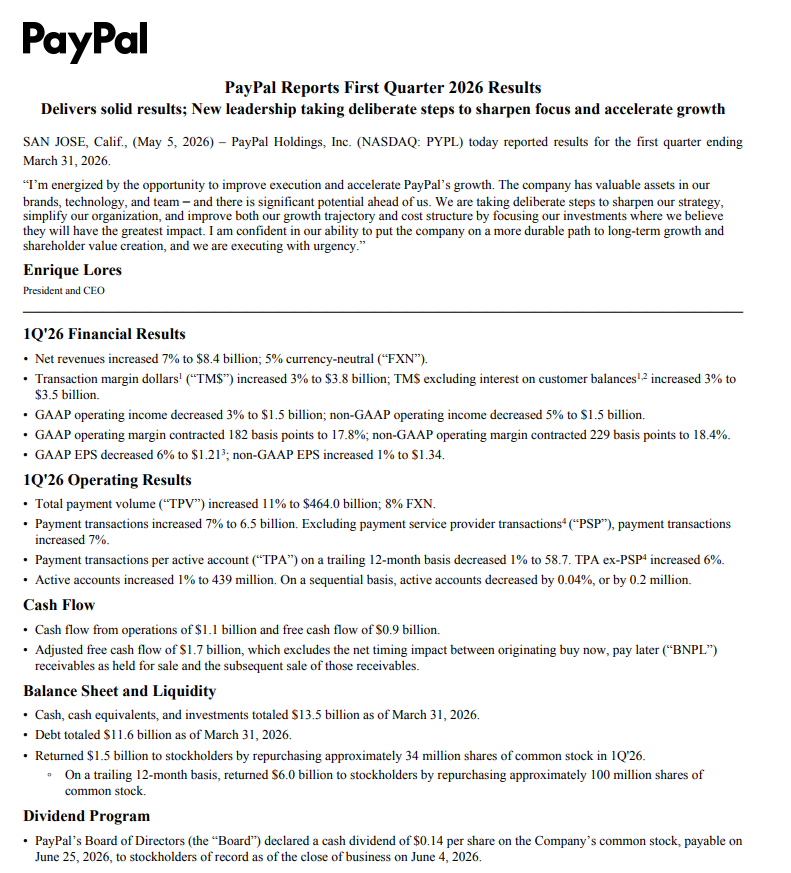
PayPalin alkuvuosi meni monella mittarilla odotuksia paremmin; liikevaihto, maksujen kokonaismäärä ja vapaa kassavirta kasvoivat. Samalla yhtiö aikoo leikata kuluja, hyödyntää AI:ta (kukapa ei  ) ja ostaa omia osakkeitaan, ja onhan se näin jo tehnytkin.
No niin tai näin; markkina kuitenkin säikähti heikompaa lähiajan ohjeistusta, mahdollisia irtisanomisia ja epäselvyyttä tämän Venmon roolista. Sijoittajia kuulemma hämmentää, miksi Venmosta tehtiin oma yksikkö, jos sitä ei olla myymässä.
https://x.com/earnings_guy/status/2051618137833914488
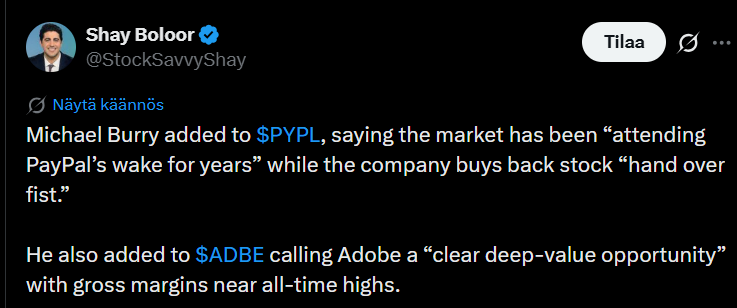
MIchael Burry osti joku aika sitten , niin PayPalia kuin myös digimaailman Apottia. PayPalia hän taitaa omistaa 3,5 prosentin verran salkustaan. Hänen mukaansa markkinat aliarvostavat tällaisia velkaongelmattomia ja omien ostoja tekeviä yhtiöitä.
https://x.com/StockSavvyShay/status/2065761314677649919
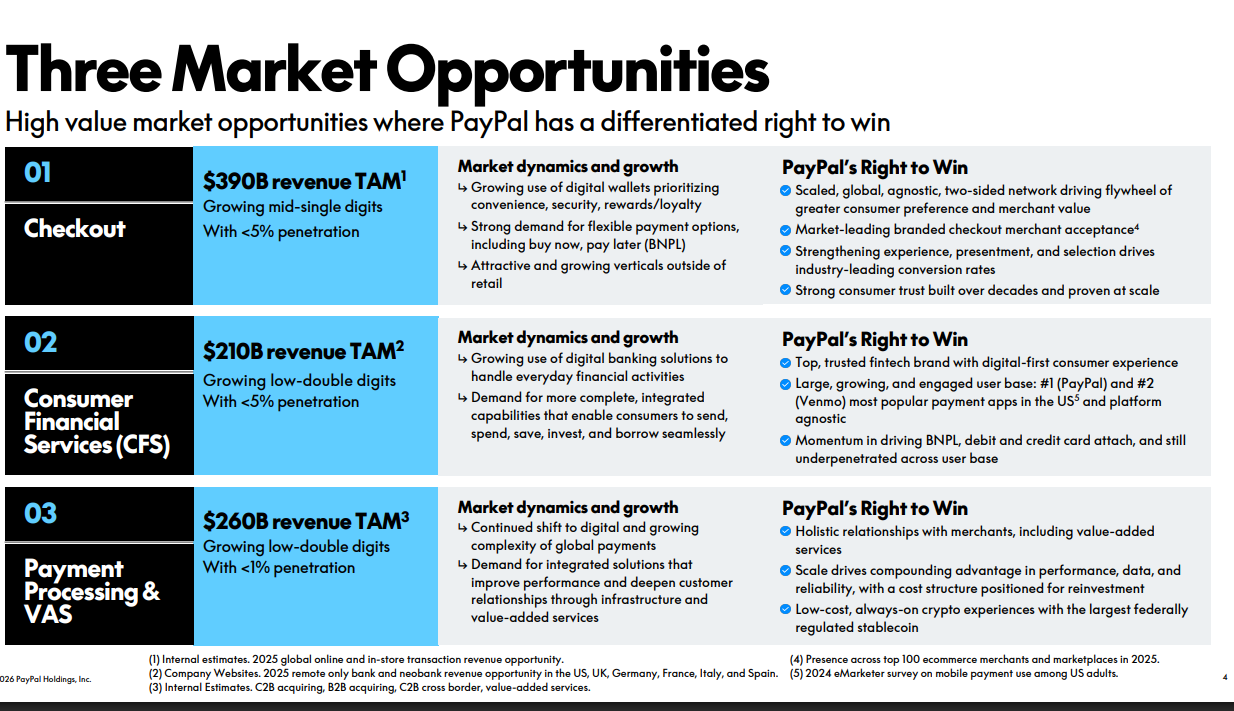
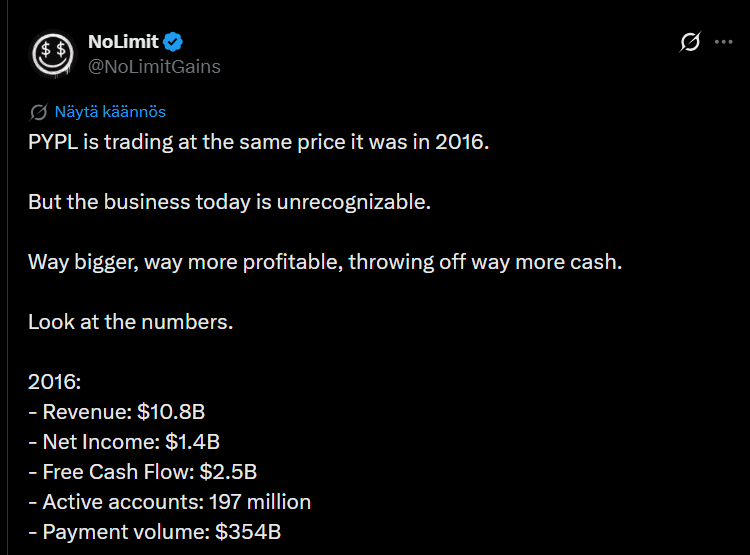
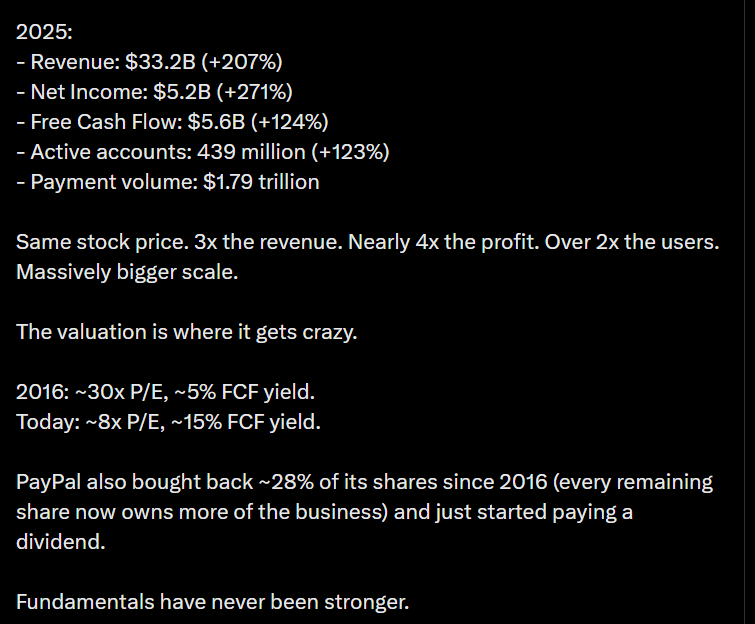
Tässä on ihan kiinnostava nosto PayPalista.
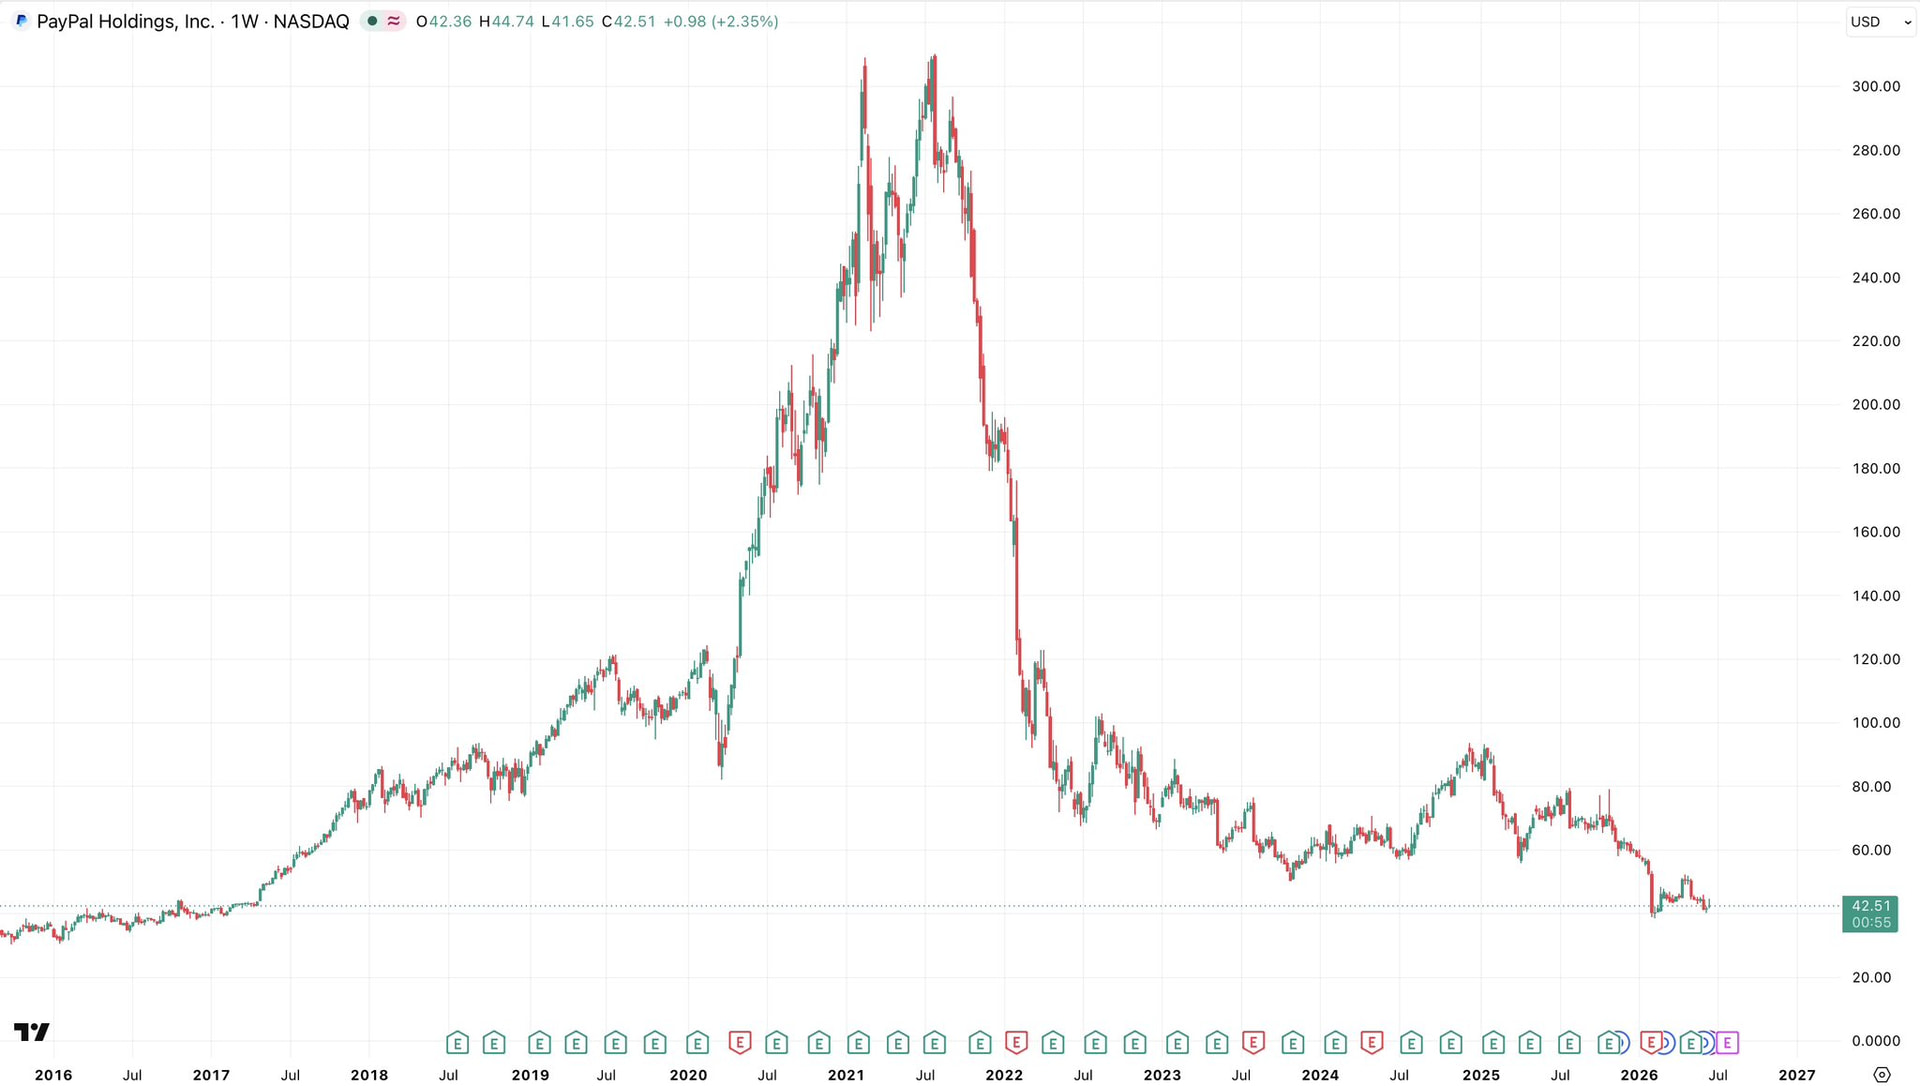
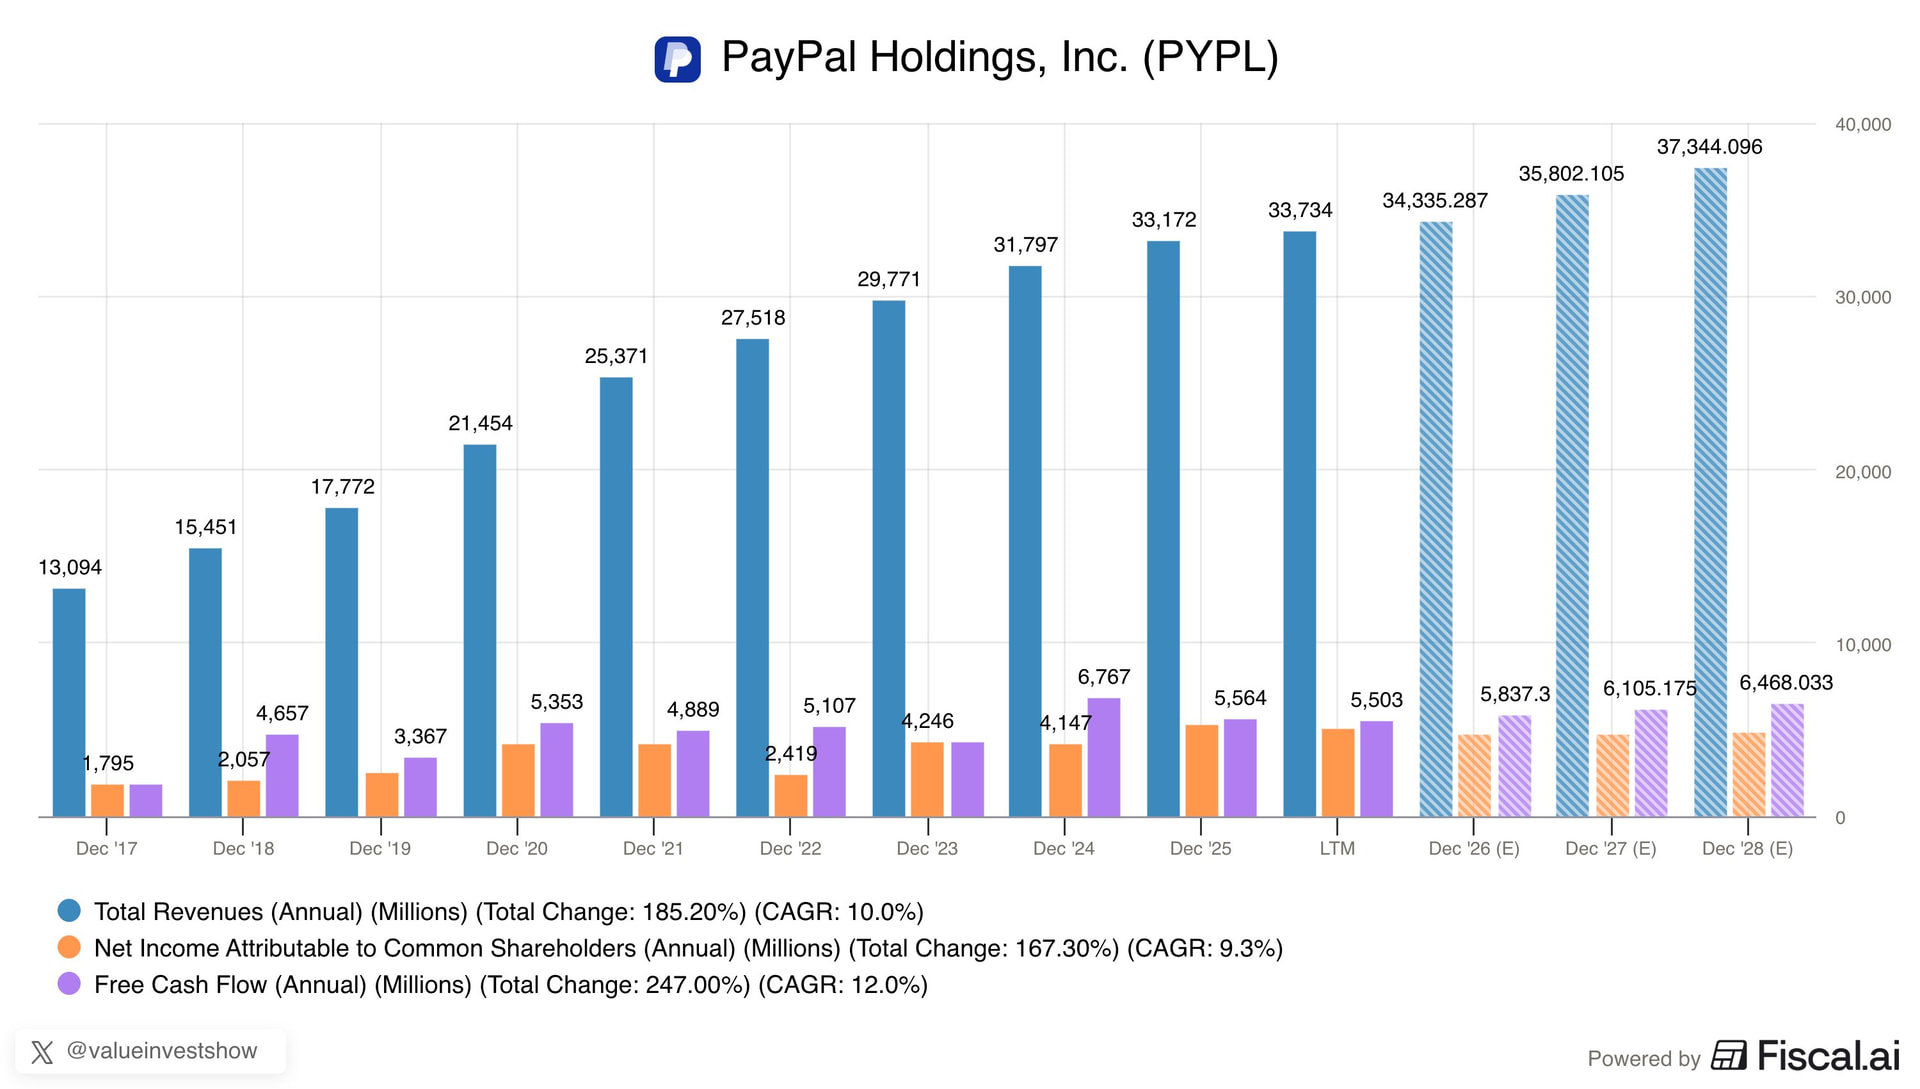
Osake on samalla tasolla kuin vuonna 2016, vaikka liiketoiminta on kasvanut reippasti esim. liikevaihto, tulos, kassavirta ja käyttäjämäärä ovat kaikki aivan eri kokoluokassa.
Tosin nämä ovat tiedossa, mutta ilmeisesti monet eivät vain luota yhtiön pidemmän aikavälin menoon.
https://x.com/NoLimitGains/status/2067701216117989442
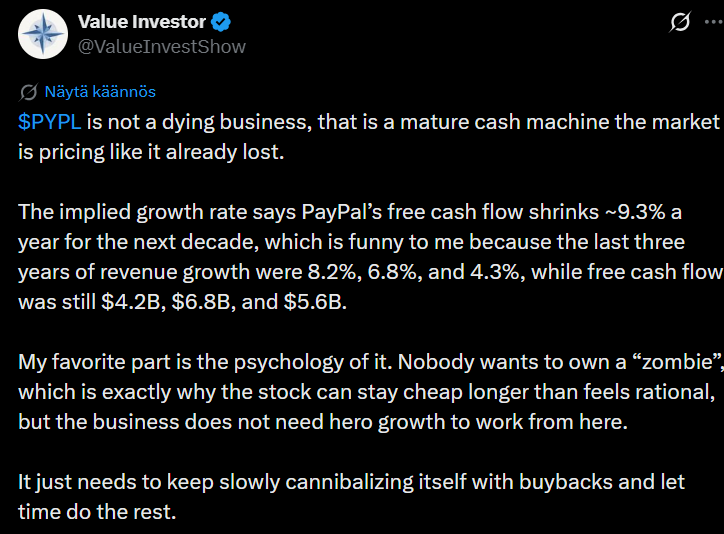
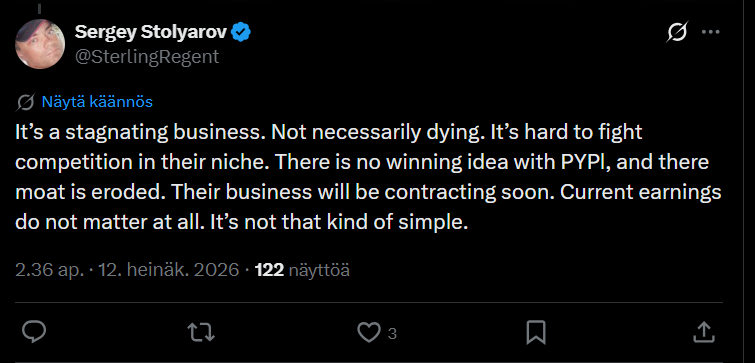
Taas jälleen kerran pohditaan sitä, että PayPal ei olisi kuoleva yhtiö (omistan edelleen), vaan enemminkin aliarvostettu kassakone.
Markkinat pelkäävät kasvun pysähtymistä, mutta yhtiö tuottaa joka tapauksessa yhä vakaasti rahaa. Osakkeiden takaisinostot ja aika riittävät nostamaan arvoa ilman valtavaa kasvua väittää tviittaaja, vaikka kurssi laahaakin nyt alhaalla. Otin vielä yhden vastauksen tviittiinkin tuohon alle. 
https://x.com/ValueInvestShow/status/2076045614702620674
Olen huolestuneena seurannut viime aikaista Paypalin kurssinousua, koska itse en ole vielä ehtinyt ostaa osaketta. Päätin viikonloppuna selvittää tekoälyn kanssa, onko kurssinousulle perusteita ja pitääkö osakkeesta nyt suostua maksamaan enemmän vai onko kyse pelkästään hetkellisestä sentimenttimuutoksesta jonka vuoksi osakkeesta ei pitäisi tietysti maksaa yhtään enempää kuin aiemmin.
Q1 raporttihan ei oli aika neutraali, liiketoiminta saattaa olla vakautumassa, mutta käännettä parempaan ei varsinaisesti ole vielä näköpiirissä. Osakehan laski tulosjulkistuksen jälkeen (odotukset positiivisesta yllätyksestä saattavat nytkin nostaa kurssia ja sitten neutraalitulos oliskin taas pettymys tai näin minä ainakin tulkitsen).
Eli yhtiön fundamenteissa ei kaiketi ole tapahtunut mitään muutoksia q1 tuloksen jälkeen. Eräs selitys sentimenttimuutokselle voisi kenties selittyä virheellisesti raportoiduista sisäpiirikaupoista.
Monilla verkkosivuilla raportoidaan, että talousjohtaja J. Miller olisi ostanut kesäkuussa osakkeita omilla rahoilla, mikä olisi tietysti olisi merkittävä signaali, pitkään jatkuneiden myyntien jälkeen. Hieman tutkittuaan asiaa tarkemmin tekoäly kuitenkin totesi, että tuo tieto Millerin ostoista on virheellisesti raportoitu jollakin väärällä koodilla. Tekoäly sanoo, että virheelliset tiedot Millerin ostoista on kyllä korjattu yhtiön omalla tiedotteella, mutta monilla muilla sivustoilla raportoidaan edelleen Millerin ostaneen osakkeita, vaikka näin ei ole ilmeisesti käynyt. Huh tämä helpottaa ainakin omaa FOMOa, eiköhän ne osakemyynnit taas jatku q2 tuloksen jälkeen ja jos tulos on neutraali osakkeen voisi odottaa halventuvan lähemmäs 40 dollaria ja tarjoavan parempia ostopaikkoja.
Tässä linkit raportoituihin sisäpiiriostoihin
Täällä siis edelleen tekoälyn mielestä väärä tieto
https://www.nasdaq.com/market-activity/stocks/pypl/insider-activity
Tässä korjattu tieto
https://investor.paypal-corp.com/financials/sec-filings/default.aspx?utm_source=chatgpt.com
Vai näettekö te muut perusteluja kurssinousulle, esimerkiksi lehdistötiedotteista?
Ostotarjousta 60,50 dollarilla per osake.
Aika matala tarjous. Moni joutuis luopumaan tappiolla. Olisko Paypalin omistajat niin pessimistisiä, että haluaisivat luopua.
Itse ostelin viime syksynä ja en oo kyllä ihan tyytyväinen jos tällä hinnalla menee. En usko että menisi läpikään. 80 dollaria olisi sellainen millä myisin ihan tyytyväisenä. Mutta mä olenkin tämmönen puupalo eli paypal bullero.
Tässä on vielä juttua siitä, miten PayPalin hallitus pitää Stripen ja Adventin yritysostotarjousta liian matalana eikä ole vielä vastannut edes siihen virallisesti. Hallitus uskoo yhtiön pitkän aikavälin arvon olevan korkeampi, eli vaikka neuvottelut voisivat jotenkin edetä niin tarjous vaatii todennäköisesti “parannuksia” edetäkseen.
- PayPal believes a bid for it undervalues the company
- The company hasn’t yet responded to the proposal
- The board is expected to continue to meet on the issue
Alla on juttua PayPalista; asiaa “puolesta ja vastaan”.
PayPalin käyvän arvon arviota nostettiin hieman lyytikoiden päivitettyä ennusteitaan. Mielipiteet yhtiöstä jakautuvat silti aika reippaasti, koska osa uskoo yritysostohuhujen tukevan osaketta ja näkee nousuvaraa, kun sitten taas toisaalta toiset epäilevät kasvunäkymiä ja katsovat, että osakkeen kehitys riippuu lähinnä mahdollisista yritysjärjestelyistä eikä varsinaisesti liiketoiminnan vahvistumisesta.
PayPal Holdings is back in focus as analysts adjust their price targets, with fair value estimates now set at US$52.42 per share compared with the previous US$51.35. Behind these shifts, recent research reflects a split view, where some analysts lean on takeover speculation and corporate activity, while others question how much potential upside is already reflected. As you read on, you will see how to track these changing assumptions and what they might mean for following the evolving narrative around PayPal.
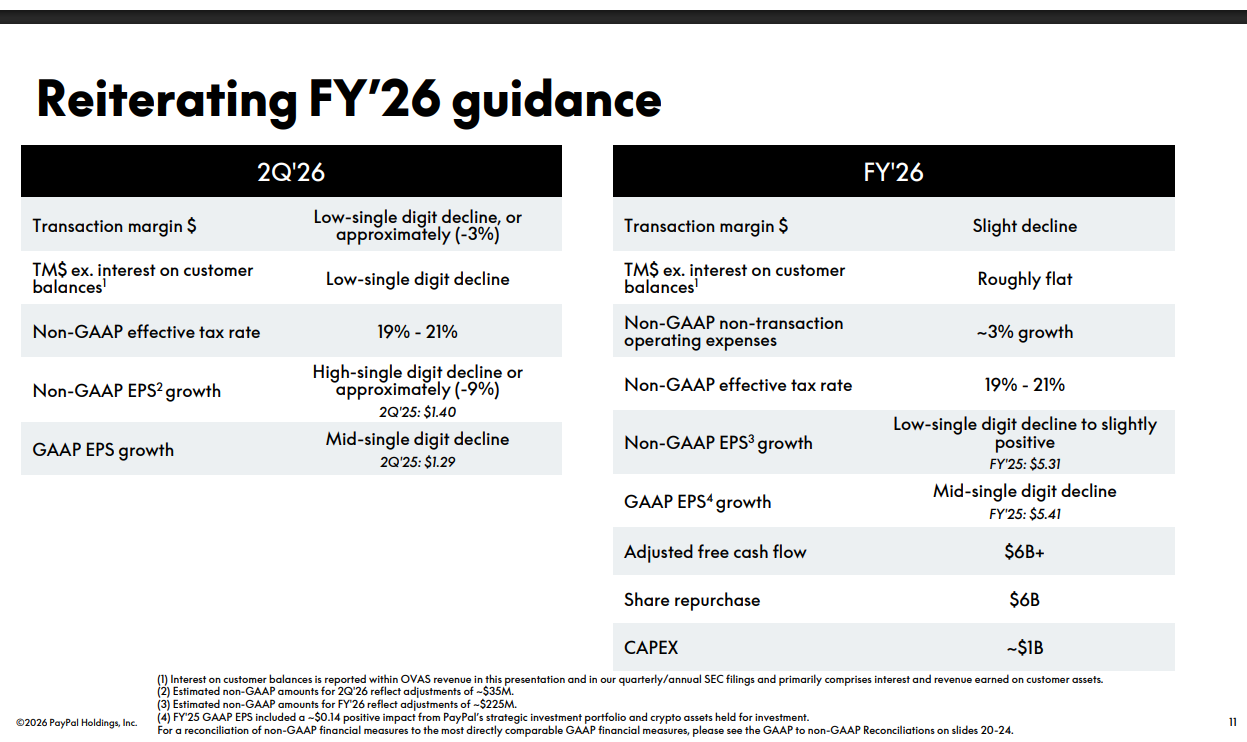
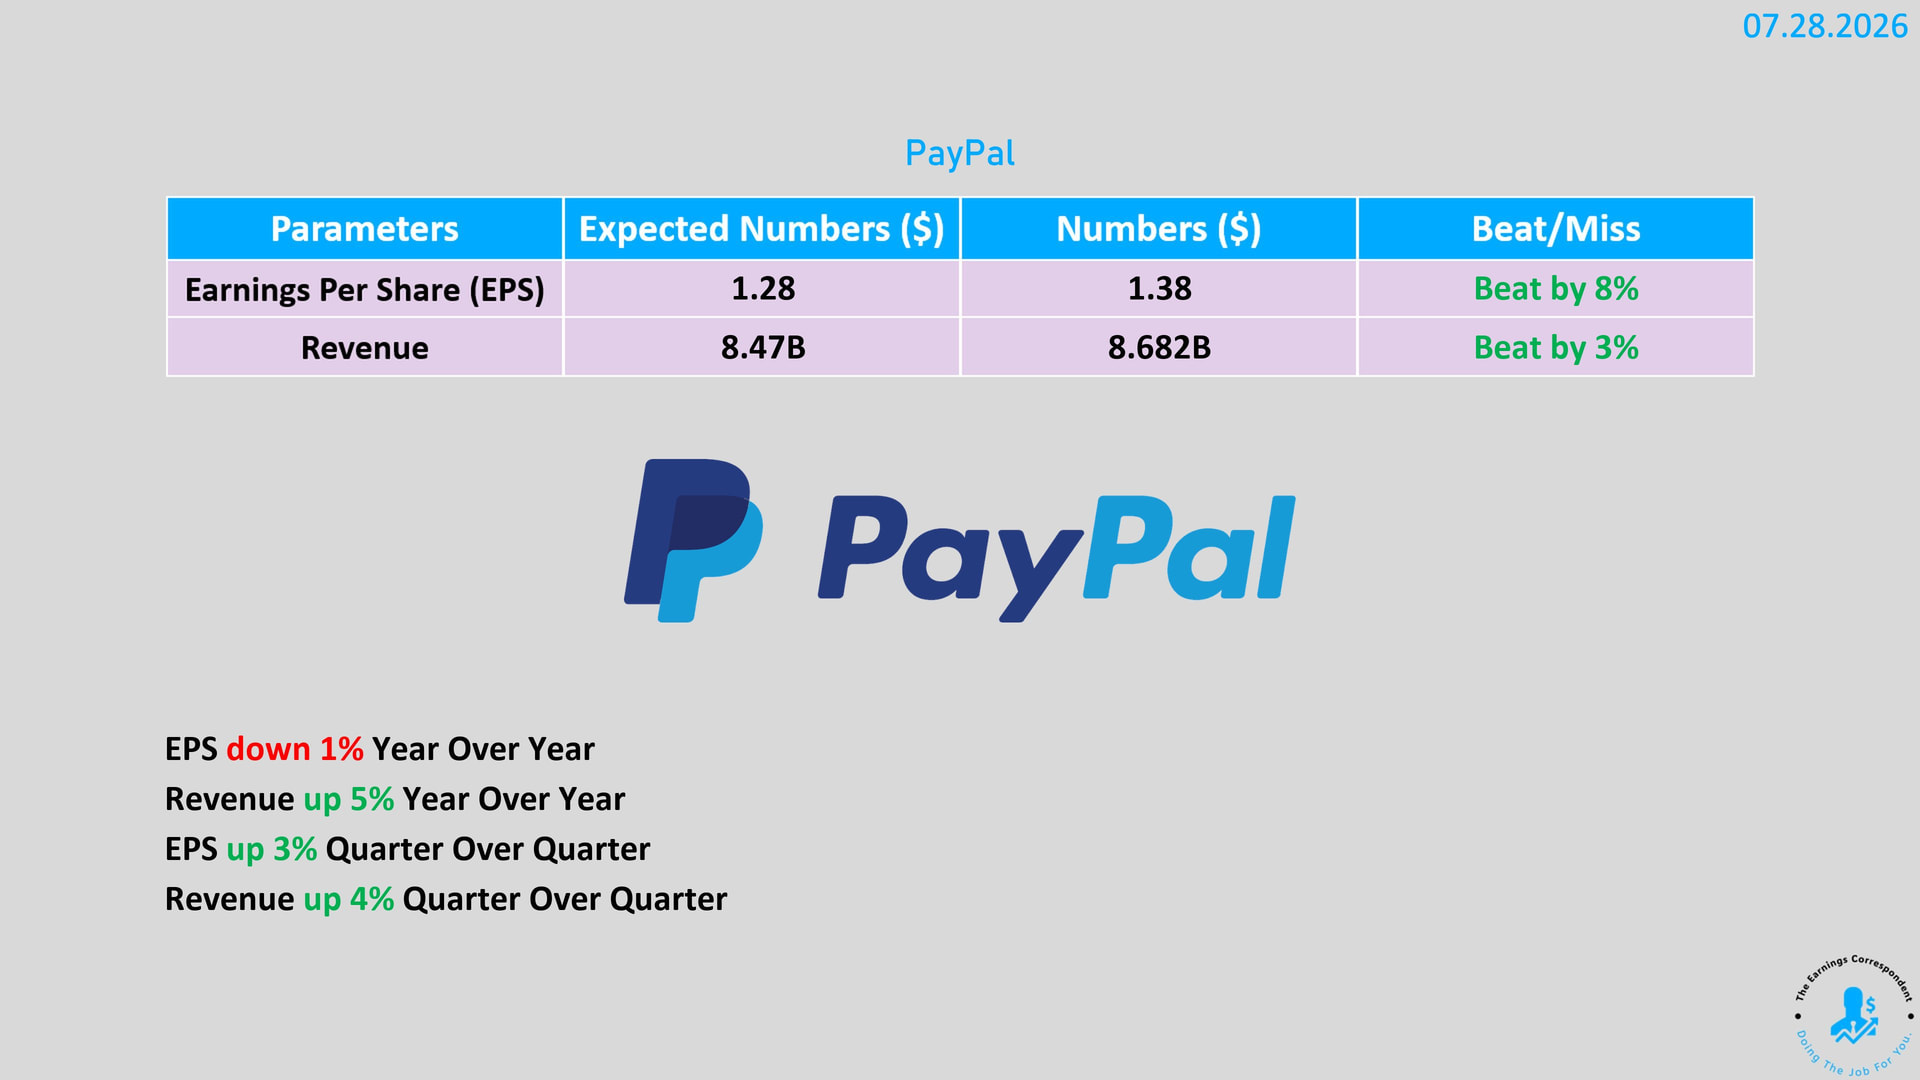
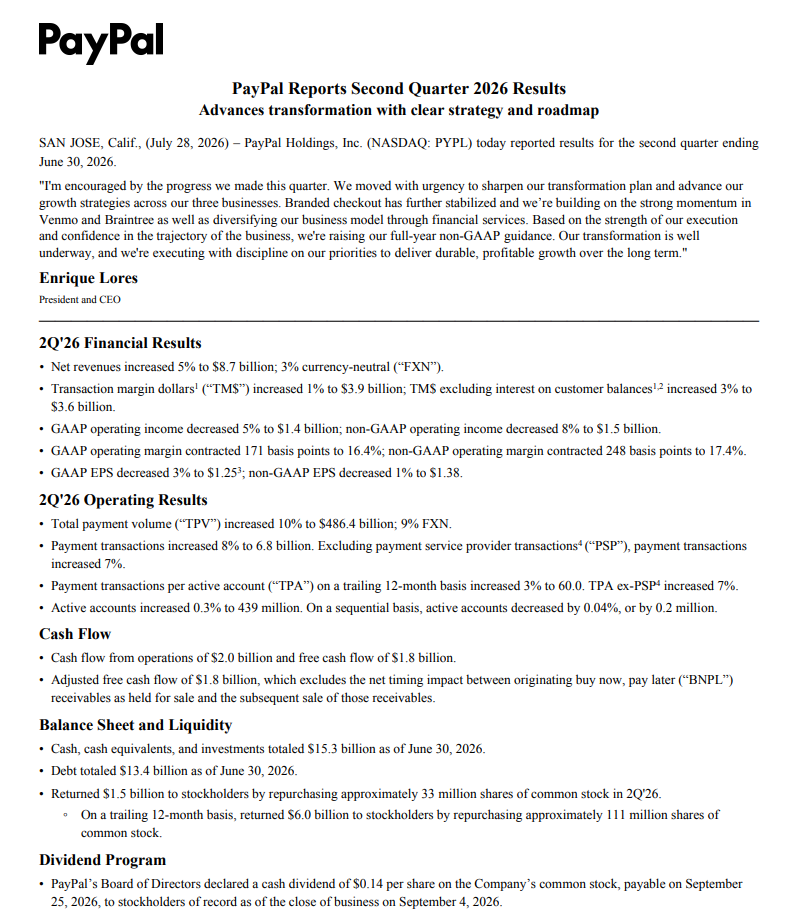
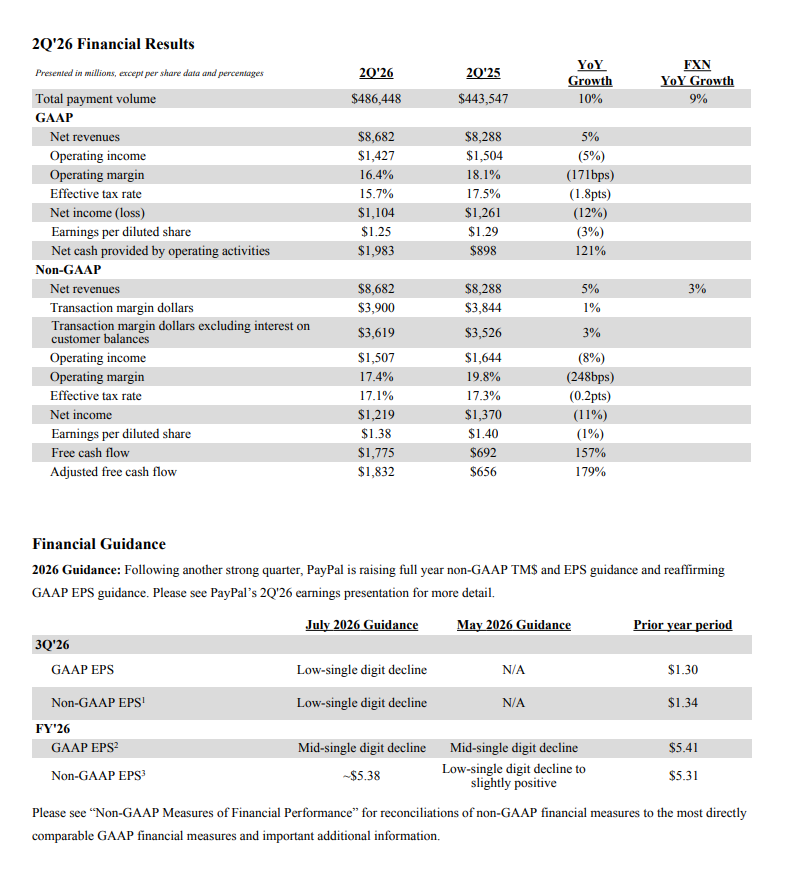
PayPalin Q2 meni odotuksia paremmin esim. sekä liikevaihto, tulos että maksutapahtumien määrä ylittivät ennusteet, eli maksutapahtumat kasvoivat & myös vapaa kassavirta vahvistui selvästi, vaikka tosin kannattavuus kuitenkin hieman heikkeni.
Yhtiö nosti koko vuoden tulosohjeistustaan ja lisäksi yhtiö muutenkin näkee liiketoiminnan kehityksen aiempaa valoisampana. Erityisesti Venmo ja Braintree vetävät hyvin + myös PayPalin oma maksupalvelul meni ihan ok.
https://x.com/earnings_guy/status/2082058600269197466
Adventin ja Stripen on luopunuti yli 50 miljardin dollarin PayPal-tarjouksestaan.
Ostohuhut ja odotuksia parempi tulos olivat aiemmin nostaneet kurssia varsin tuntuvasti, afterimarketis voin sanoa, että punastelee. 
The consortium could potentially return with another offer if circumstances change, Bloomberg said.