I dag blev Bourdon-fundet annonceret. Ca. 25 mio. tønder udnyttelig råolie - et nyt felt er ved at tage form.
En anden nyhed er, at OPEX med den gamle beregningsmodel faldt fra 18,50 /tønde til 16 /tønde i 1. kvartal. Fantastisk, selvom den nye rapporteringsmetode på 9,9 $ er virkelig kryptisk/misvisende.
3 Synes om
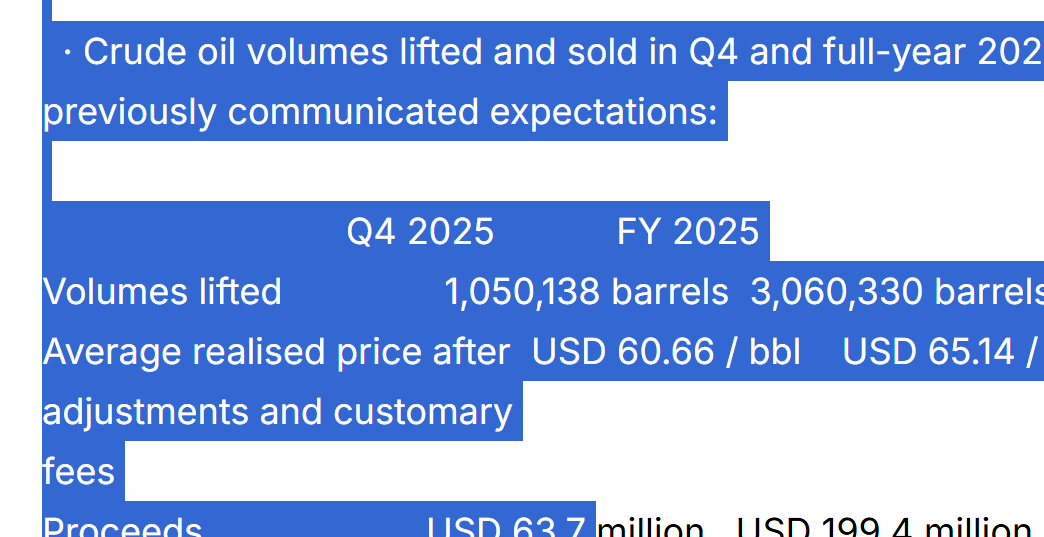
Dagens opdatering tyder på, at det seneste år har været ganske solidt. Overskudsudlodningen og udsigterne (uspecificerede) er også lovende.
Hvad tænker I om Panoros evne til at skabe afkast til aktionærerne i 2026? Hvad er jeres mening om afrikansk olie i den nuværende verdenssituation? Selv tænker jeg håbefuldt, at dette giver oliesikkerhed til Europa (også PNOR) i en situation, hvor forskellige globale blokke hamstrer olie med henblik på selvforsyning. Europas egne ressourcer (ekskl. Rusland) er vist utilstrækkelige, så hvad angår olie, bliver vi nødt til at dække behovet fra andre blokke – til en premium-pris?
6 Synes om
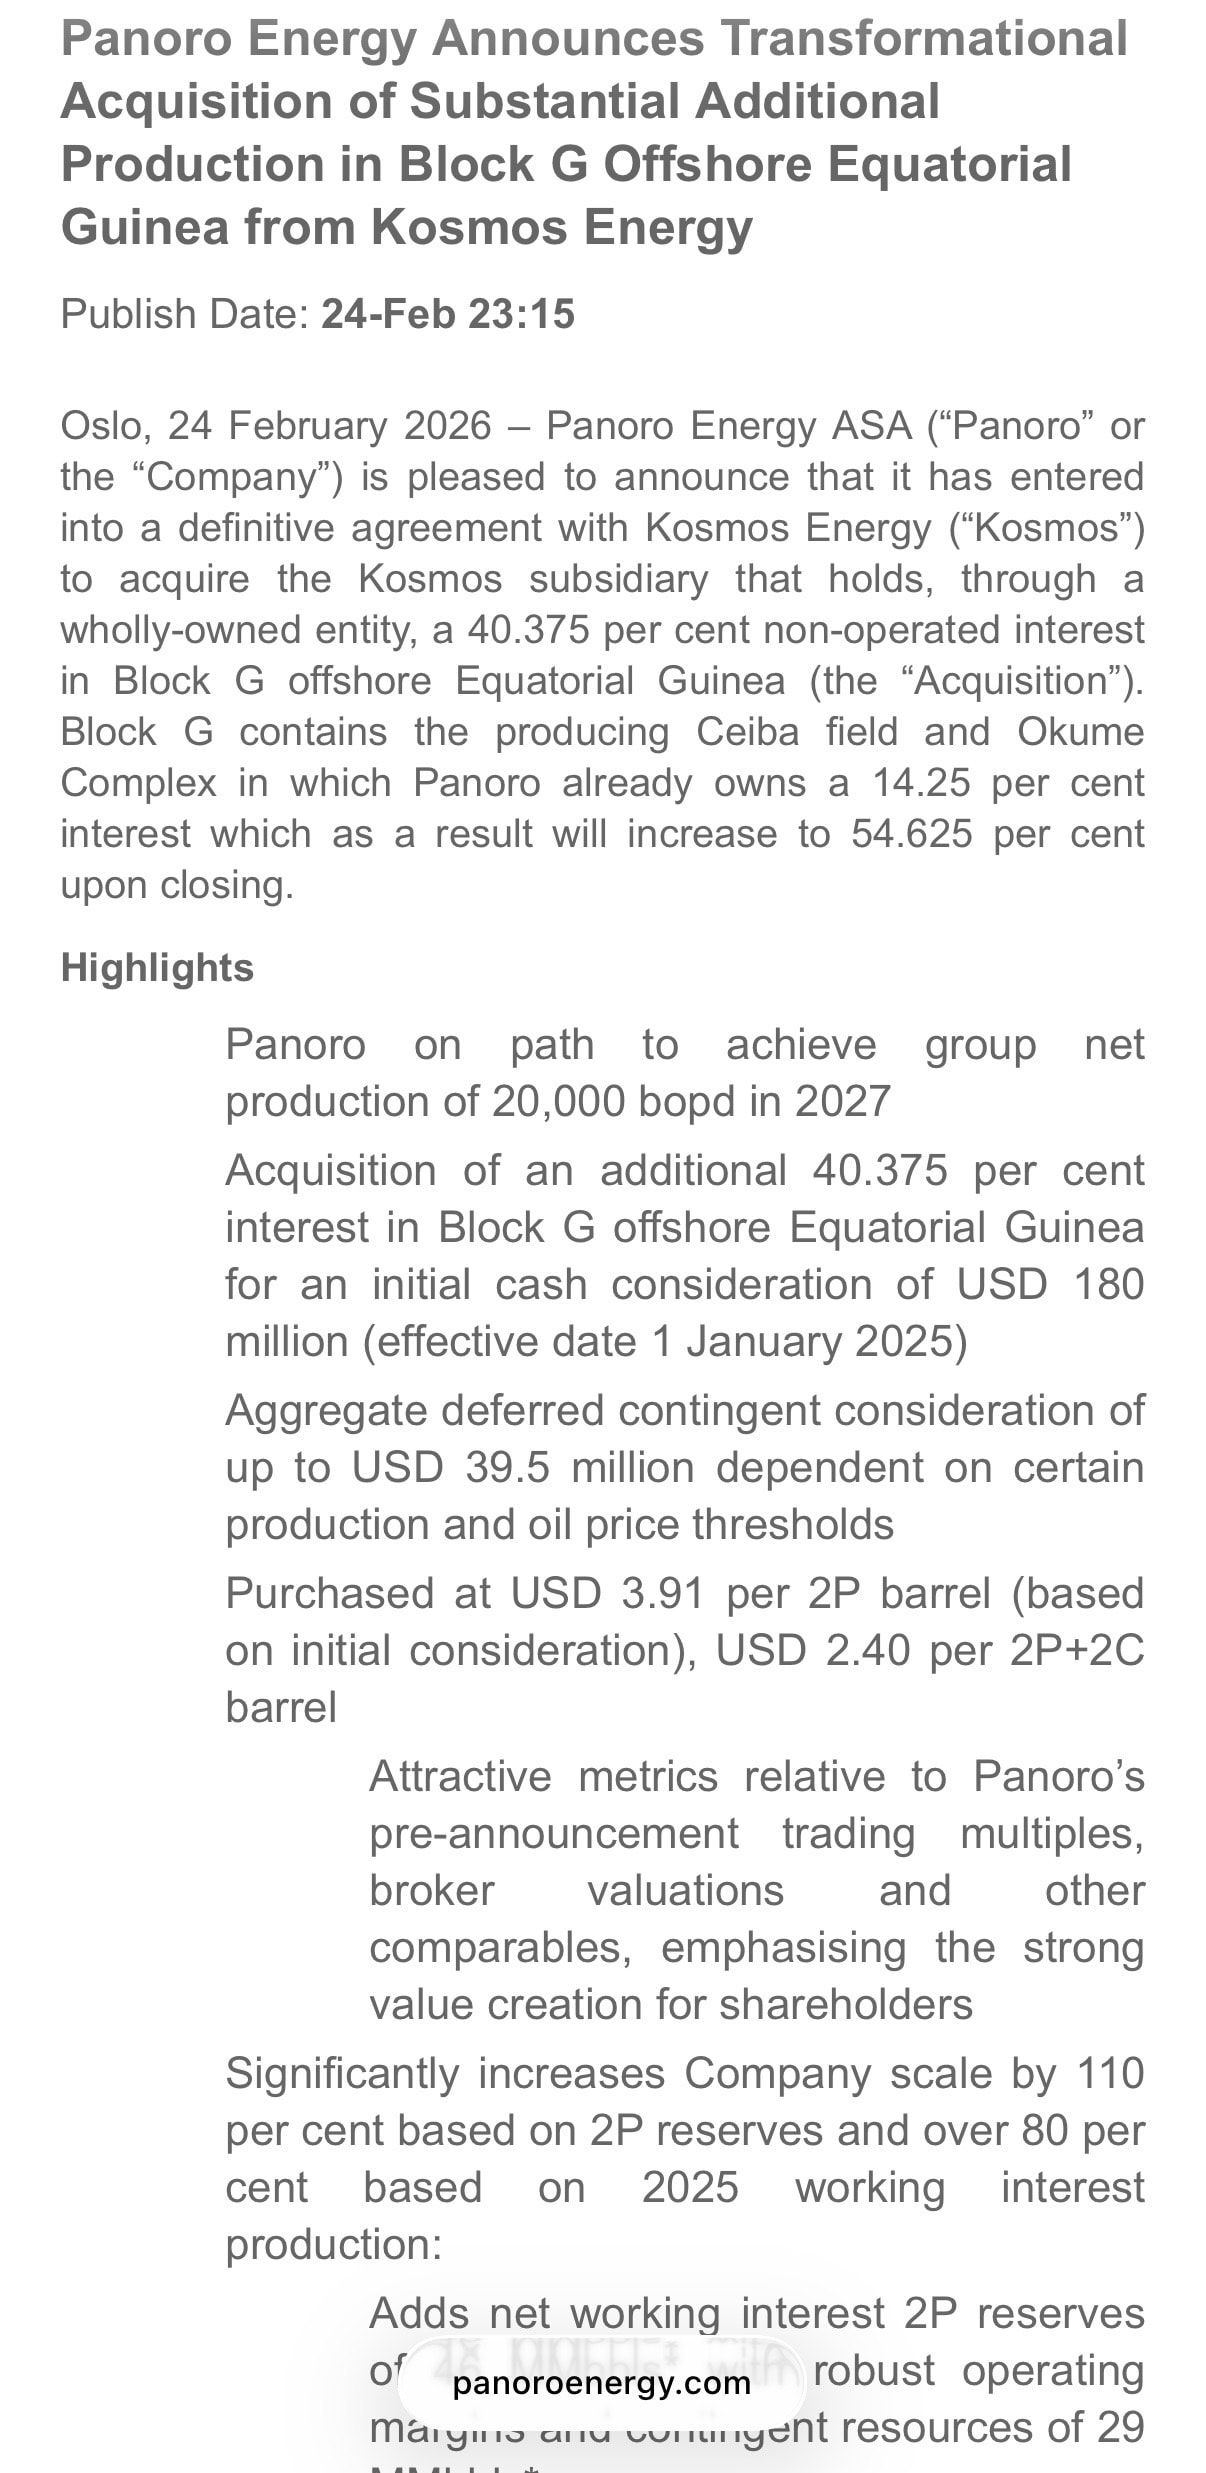
Panoro havde en ret stor nyhed for 3 uger siden, da de erhvervede 40,375 % af Block G oven i de tidligere 14,25 %. Som jeg forstår det, er det et ret stort spring i produktionen. Samtidig var der en emission på 49 mio. USD. Det har ikke vakt den store debat herinde 
7 Synes om
Analytikere har hævet kursmålet til 37-45 NOK. Købsanbefalingen er fremherskende – andre peers har oftest “hold”. Denne KOSMOS-aftale og den lave hedging-procent er hjørnestenen i POS. Panoro ser rigtig godt ud lige nu – Afrikas stjerne – langt fra Hormuzstrædets heksekedel…
5 Synes om
Panoro ser ud til at handle til en markedsværdi på omkring 500 mio. usd lige nu. Brent - WTI-spreadet ser ud til at udvide sig i øjeblikket og viser den ubalance mellem udbud og efterspørgsel, der gemmer sig uden for USA.
Jeg orkede ikke at gå i gang med Excel og spurgte ChatGPT, hvor meget selskabet ville tjene, hvis Brent lå på 100 $.
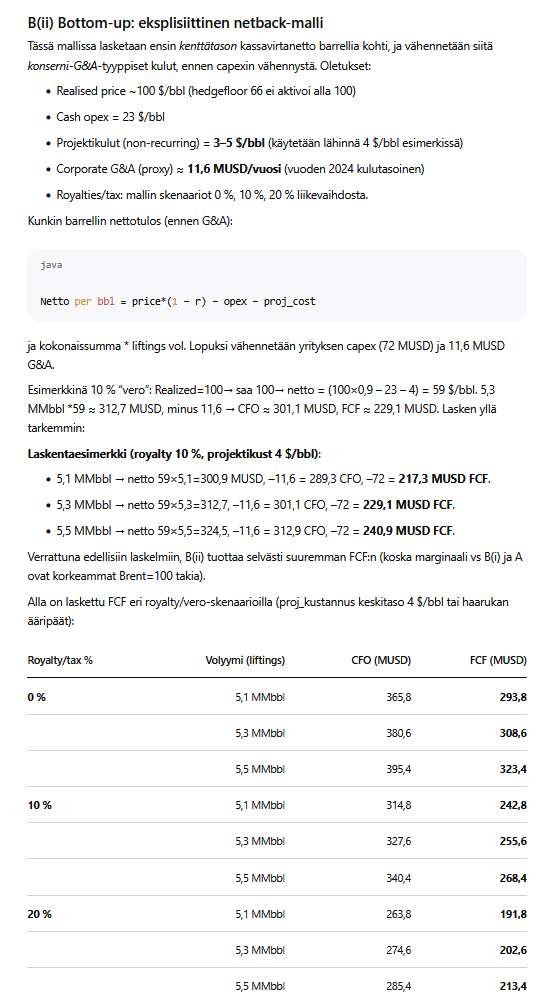
P/FCF 2-3?
Grundantagelsen er vel en smule bullish, da priskurven stadig er faldende; dog så august-kontrakten ved sidste øjekast ud til at ligge på omkring 90 usd, så der indprises produktionsforstyrrelser frem til efteråret. Selskabet har også en passende mængde gæld, så man skulle tro, at gearingen (leverage) ville falde i aktionærernes smag, selvom prisforstyrrelsen kun skulle vare et års tid.
Det føles bare som om, at aktien i sidste ende er en værdifælde (value trap). Lille markedsværdi og en esoterisk børs. Jeg ville blive overrasket, hvis aktien begyndte at performe bedre end Saturn Oil & Gas eller Kosmos, som i praksis har præcis den samme medvind som Panoro.
Måske begynder aktien at performe bedre end de andre efterfølgende  .
6 Synes om
{“content”:“Efter lang tid er Panoro og Brent faldet kraftigt. Begyndelsen af året har været magisk. Den første (alias Foreigner antager jeg). Hvad synes du om udsigterne efter Tulows handel og rettede emission? Anbefalingsprisen er faldet en smule til omkring 35 NOK, men kapacitetsvæksten og stigningen i oliereserverne efter handlen vil efter min mening støtte Panoro langt frem. Evnen til at udbetale udbytte vil forbedres betydeligt med disse oliepriser. Verden forstår, at fossile brændstoffers tid langt fra er forbi. Der er sandsynligvis også bred enighed om, at olie langt fra Hormuz og Det Røde Hav har (en stigende?) værdi i det mindste i den overskuelige fremtid. Jeg har selv øget min beholdning en smule og er nysgerrig efter andre entusiaster i branchens synspunkter. Kunne Panoro blive et opkøbsmål? Efter min mening er den mulighed en betydelig kursdriver i det mindste i år…”,“target_locale”:“da”}
3 Synes om
Med en ret amatøragtig matematik tænkte jeg, at hvis Panoros produktion (efter Block G-handlen) er på godt 5 millioner tønder om året, kunne man med en neutral tøndepris på 80 dollar forestille sig, at Panoro ville få et overskud på omkring 90-100 millioner dollar.
Og nu er Panoro værdisat til omkring 415 millioner dollar. Hvis Panoro i et fantasiscenarie blev solgt, kunne man måske forestille sig en salgspris på omkring 600-750 millioner. Men så er der gælden, som er en klump på 250 millioner i øjeblikket.
Så efter min mening en relativt neutral værdiansættelse. På den anden side, hvis olien forbliver på 90-100-niveauet i længere tid resten af året, er situationen en anden. Olieselskaberne kunne selvfølgelig også begynde at indregne en præmie for produktion uden for Mellemøsten, så der kunne dog være en upside.
3 Synes om
For Panoro er det også godt at vide, at PEAK OIL er udskudt til en fjern fremtid. Hvis ikke i anden henseende, så burde der i det mindste med hensyn til et klækkeligt udbytte (også grundet effekten af stigende produktion) ikke være problemer i de kommende år.
Dette chok vil efter min mening holde olieprisen oppe også efter i år. Rusland & Gulf-infraen bliver ikke bragt i tidligere stand på et år – måske ikke engang på to,
2 Synes om
Reserverapporten blev offentliggjort i dag. Nuværende P1 (bevist) pr. 31.12.2025 er 27,28 MMbbls, mens P1 inklusive Block G er 57,94 MMbbls. Med handlen bliver reserverne altså mere end fordoblet! Kursen har plads til at stige til et betydeligt højere niveau endnu.
Som en bemærkning til ovenstående vedrørende Panoros værdiansættelse & en mulig præmie, bør det nævnes, at vi ikke kan undervurdere betydningen af stabilitet, for slet ikke at tale om fragt- og forsikringsomkostninger sammenlignet med aktører i Golf-regionen og deres fragtomkostninger.
Panoro er efter min mening ved at blive Afrikas stjerne ; )
4 Synes om
Panoros ledelse er virkelig helt magisk, når det kommer til timingen af virksomhedsopkøb. EG-aktiverne og andelen i Dussafu blev købt i starten af '21 fra Tullow, lige før prisen eksploderede i '22, og nu blev der købt en yderligere ejerandel fra Kosmos lige før Trumps angreb på Iran. Sidst jeg spurgte Hamilton (CEO), var der en stærk lyst til at få selskabet til at vokse til en større størrelse og fokusere på at øge produktionen. Den generelle tendens har været markant i retning af at trække sig ud af afrikansk olieproduktion, og de vestlige firmaers fokus har været på amerikansk skiferolie og Sydamerika. Da der hele tiden kommer undervurderede aktiver til salg, er det logisk for Panoro at være køber. Jeg tror ikke, at Panoro er interesseret i at sælge på disse kursniveauer, men en fusion med en anden aktør (eksempelvis BW Energy) kunne være mulig, hvis man kan blive enige om betingelserne.
I øjeblikket er jeg mest interesseret i, hvad John Hamilton har tænkt sig at gøre fremover, da Panoros succes har været afhængig af god ledelse. Der har været noget tumult derovre, men udnævnelsen til bestyrelsesformand for Magnora indikerer, at den personlige krise tilsyneladende er ved at være overstået:
Magnora ASA:
Som ny bestyrelsesformand har komitéen foreslået John Hamilton, nuværende bestyrelsesmedlem (siden 2018). Han er CEO for Panoro Energy ASA og tidligere CEO for President Energy PLC, administrerende direktør for Levine Capital Management og CFO for Imperial Energy PLC, samt har tilbragt 15 år hos ABN AMRO Bank.
Jeg vurderer, at denne bør behandles som en case med fremragende cash flow-afkast og vækst i udbyttet, da der ikke er virksomhedsopkøb i sigte, og markedet næppe vil give aktiekursen en særlig høj værdi fremover heller.
7 Synes om
Hamilton har dog også delt vandene. Panoro har også været i en lang nedtur, og ledelsen har også modtaget en del kritik. Man kan dog ikke være uenig med hensyn til virksomhedsopkøbene – selvom eventyret i Tunesien burde have været undgået.
Du er beundringsværdigt godt inde i virksomhedens forhold. På en måde håber jeg selv, at Hamilton ikke vender tilbage – Balkany har passet begge poster godt. Det kunne være godt, hvis en anden så på den næste fase. Den BWE-kombination ville i forhold til Dussafu være en kombination med stor gearing. Kunne PNOR slippe ud af sine trængsler ved igen (efter Aje) at samarbejde med Panoro? Jeg tror, at dette år stadig vil bringe positive overraskelser – der er så mange lovende drivere i luften – en af dem kan sagtens give yderligere positiv fremdrift.
Åbningen af Hormuz i den nærmeste fremtid vil ganske vist få kursen til at dykke, men på lang sigt er jeg fuldstændig enig med dig.
2 Synes om
Panoro foretog endnu et interessant strategisk opkøb i sensommeren, da man hos DNO søger en mere forudsigelig indtægt fra gas.
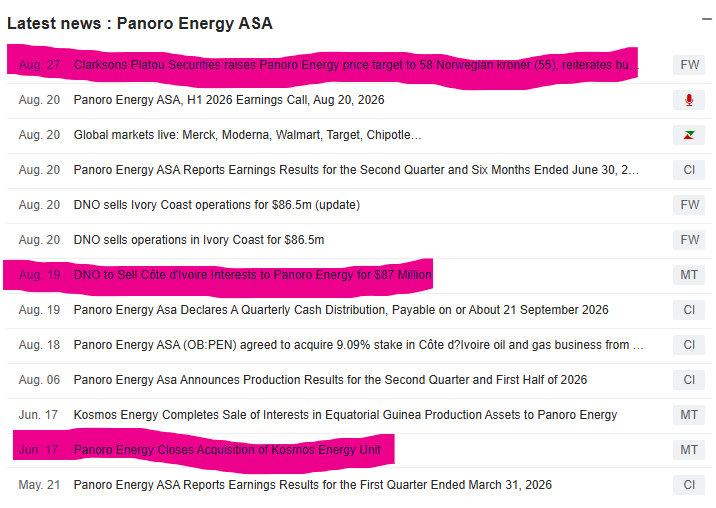
Analytikernes prisprognoser har ikke været tæt på 100 dollars pr. tønde-grænsen i H2 2026. Størstedelen af Panoros lifts (løft/ladninger) ligger i andet halvår af dette år. De kommende regnskaber vil sandsynligvis vise vilde tal, og 2027 bliver først for alvor vildt, såfremt konflikterne fortsætter.
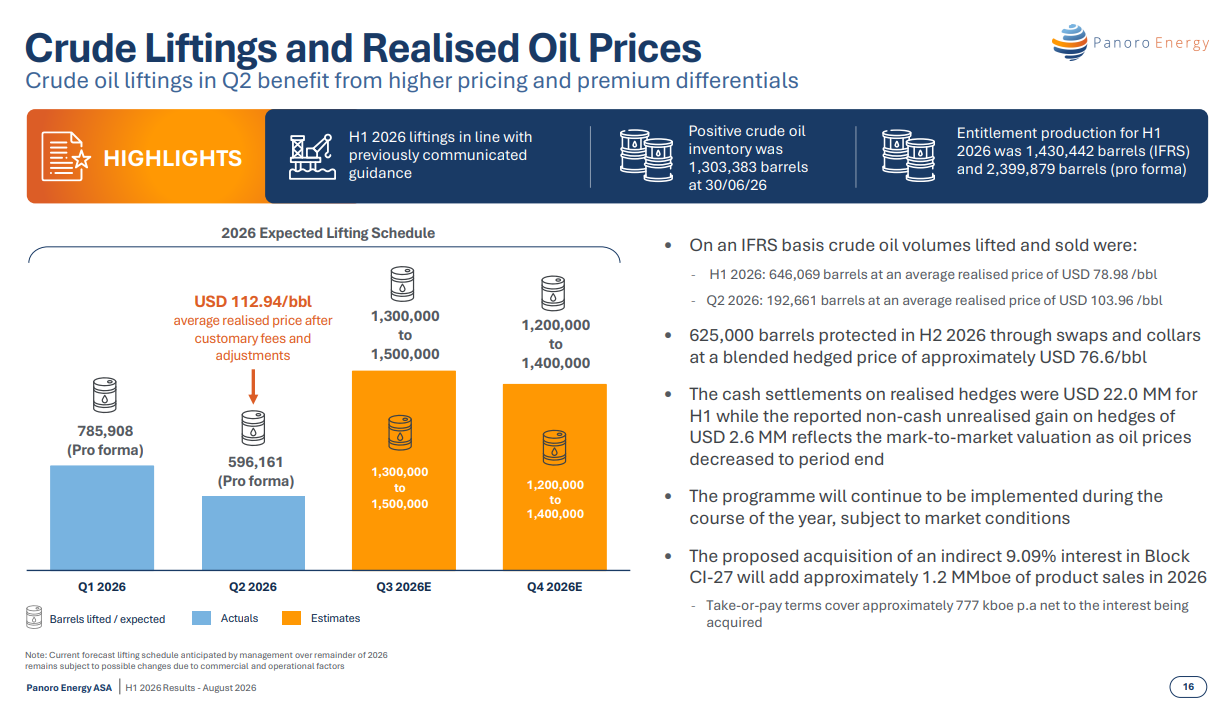
Verdensøkonomien kan ender med at gå så hårdt i stå, at efterspørgslen på dyre olie før eller siden falder, men på den korte bane er Panoro i en fremragende position netop i denne verdenssituation.
5 Synes om
Desværre dæmper den norske krones stærke udvikling i forhold til US$ cirka 20 % af dette fantastiske potentiale nu og måske også i den nærmeste fremtid. Kursen i øjeblikket på NOK 31,5 i forhold til de gældende the-kurssmål (tavoitehintoihin) + NOK 55 er i alt for stort et misforhold til at give mening. Lad os håbe, at Q3 & Q4 resultaterne skaber et solidt grundlag for enstigning et sted derimellem. Meget, der er uafhængigt af Panoro, kan ske i løbet af det næste halvt år, så der er indrømmet et yderst attraktivt stigningspotentiale tilbage, som man kan tro og håbe på.
3 Synes om
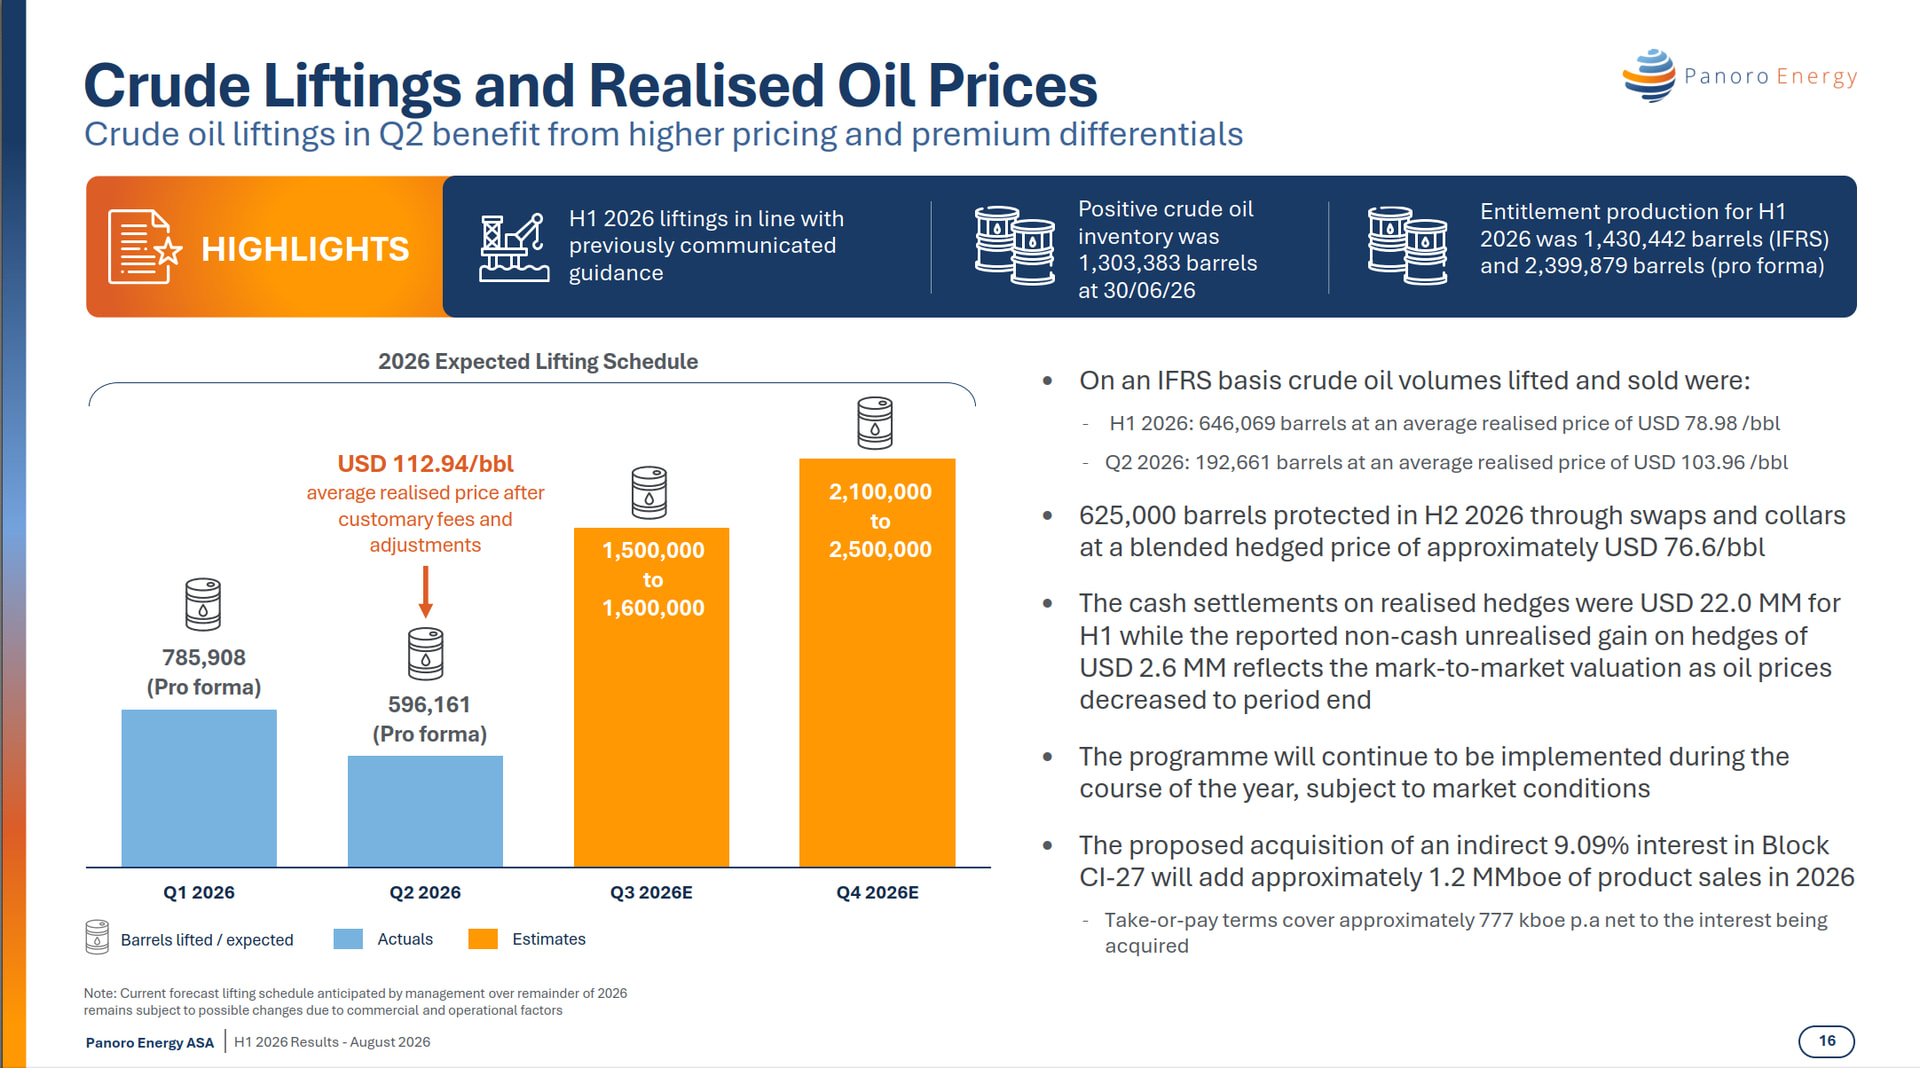
Her er den samme slide korrigeret for de kommende liftings. Den rettede Q2/26-præsentation kan downloades på selskabets hjemmeside https://www.panoroenergy.com/presentations/
7 Synes om