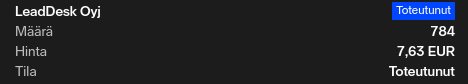
Jag köpte LeadDesk, som jag hade i min portfölj från börsnoteringen fram till 2023. Jag sålde nära ATH (All-Time High), i euro räknat mer än vad jag hade investerat i det. Resten av posterna sålde jag i delar till inte särskilt smickrande priser. 

Här är mitt försäljningsmeddelande från november:
Jag hade funderat på LeadDesk igen i ungefär två veckor; bolaget var förstås bekant sedan tidigare och jag har undersökt det då och då även förut med tanken att kanske ta tillbaka det till portföljen.
Bolaget är inte det mest kända och det är kanske svårt att bedöma hur det kommer att gå framöver – det finns ingen tydlig bild av det. Jag ser det som en risk att det åtminstone för mig är svårt att förutse hur bolaget kommer att klara sig eller… jag ser nog ett ganska stort spann för vad som kan hända. Jag ser visserligen optimistiskt på bolagets framtid, men jag tycker nog att det här är en snäppet riskfylldare investering.
Vid något tillfälle pratades det om de norska och svenska kronproblemen. Den ekonomiska konjunkturen har inte heller varit den bästa möjliga och omsättningen har därmed inte varit den mest smickrande. En stark aktör i den här situationen hade väl kunnat öka omsättningen utan att pruta på lönsamheten?
Artificiell intelligens (AI), hot eller möjlighet? På LeadDesk är man entusiastisk över detta, men det är man på andra håll också, och även om man inte vore det så måste man låtsas, även om man inte ligger i framkant av utvecklingen… nåväl, jag tror faktiskt att man i bolaget är genuint intresserad av detta och åtminstone inte tillhör de sista i utvecklingen, utifrån vad jag har förstått av det jag läst. Hur och hur snabbt AI kommer att förändra spelplanen framöver, eller hur stort, och hur det här bolaget klarar sig där. Jag ser inte LD som en av de sista, men det som tål att tänkas på är om några större aktörer med större resurser kommer att dominera med hjälp av AI och andra modernare lösningar?
Jag är övertygad om ledningen, särskilt Olli. Och när jag använder förnamn så skvallrar det om att vi redan är på nivån av “fanboyism” och är blinda för bolagets risker och andra minus.  Denna CEO är tungt investerad med egna pengar och verkar genuint känna till sina produkter och branschen väl. Jag upplever inte att ledningen har gjort några jättemisstag, och ganska många olika steg har fallit på plats, t.ex. företagsköp och de saker som bolaget har fokuserat på.
Molnmarknaden (jag pratar inte om naturprodukterna) växer och det finns trots allt efterfrågan på bolagets produkter. Vad jag har förstått så är produkterna bra och användarvänliga… och givetvis konstaterat konkurrenskraftiga, delvis på grund av ovan nämnda skäl. Bland kunderna finns bra bevis på att det finns intresse från olika håll, och kanske får man i framtiden förhållandevis fler stora kunder?
Flexibel affärsmodell och skalbarhet i kostnadsstrukturen, dessa måste man alltid nämna i samband med LeadDesk.
Mot lokala konkurrenter står sig bolaget bra och det finns redan vissa bevis på att internationaliseringen har börjat flyta på. Nu befinner vi oss kanske på något sätt fortfarande i en konjunktursvacka, eller så inte  , så när den allmänna miljön blir mer positiv gynnas förstås bolaget tillsammans med andra, och det var egentligen ingen idé att ens skriva detta.
 Men hur som helst… i det konservativa Europa finns det gott om plats för LD:s lösningar, och om bolaget kan växa oorganiskt på det sätt vi är vana vid på längre sikt. (om och om)
Lönsamheten har inte orsakat några besvikelser på sistone och kanske får vi se ökad lönsamhet i takt med att marknaden utvecklas och omsättningen växer. De smartares åsikter om bolagets långsiktiga lönsamhetspotential tilltalar mig, även om en lång väntetid alltid ökar risken då olika saker hinner hända däremellan.
Ingen har direkt hypat bolaget för mig i någon större utsträckning, utan jag har haft bra diskussioner om det med de flesta; vissa är betydligt mindre entusiastiska och det med goda grunder. Jag tackar @Antti_Luiro och @Frans-Mikael_Rostedt för det utmärkta analysarbetet och särskilt Frans för bra diskussioner både ansikte mot ansikte och via privatmeddelanden.
Konjunkturen försvagas, sedan tar större aktörer marknadsandelar med hjälp av sin synlighet och bättre AI, samt tvingar LeadDesk att sänka sin lönsamhet när omsättningen sjunker tack vare sina lägre kostnader och bättre skalbarhet. Detta måste Alokas vara beredd på, även om hen inte förbereder sig. Hen försöker bara nämna hoten och låtsas att köpet inte sker blint på magkänsla (mutu).
Förhoppningsvis kommer det ett rejält uppköpserbjudande på det här “Lead-bordet” i stil med Efecte, eller så får vi åtminstone hoppas att det inte hamnar i rekonstruktion direkt. 
