Jag stötte på den här tweeten gällande Novo Nordisk, den torde intressera åtminstone några av trådens läsare. 
9 gillningar
10 gillningar
Mycket bra Q4-resultat
Novo Nordisks försäljning ökade med 31 % i danska kronor och med 36 % i fasta växelkurser till 232,3 miljarder DKK under 2023
12 gillningar
" Novo Nordisk förvärvar tre anläggningar för fyllning och färdigställande (fill-finish) från Novo Holdings A/S i samband med transaktionen gällande Catalent, Inc.
Bagsværd, Danmark, 5 februari 2024 – Novo Nordisk meddelade idag att företaget har kommit överens om att förvärva tre anläggningar för fyllning och färdigställande (fill-finish) från Novo Holdings A/S (Novo Holdings) i samband med en transaktion där Novo Holdings har kommit överens om att förvärva Catalent, Inc. (Catalent), en global kontraktstillverkare och utvecklingsorganisation med huvudkontor i Somerset, New Jersey (USA). Novo Nordisk och Catalent har ett långvarigt samarbete. "
8 gillningar
Dagen kommer att fokusera på företagets “Strategic Aspirations” (strategiska ambitioner). Under dagen kommer presentationer från företagsledningen att täcka företagsstrategi och syfte & hållbarhet (ESG), forskning och tidig utveckling, produktförsörjning samt forsknings- och utvecklingsportfölj (pipeline) och resultat inom diabetesvård, fetmavård och sällsynta sjukdomar. Dessutom presenteras Novo Nordisks strategi för kardiovaskulära och framväxande terapiområden samt finansiella resultat.
Kapitalmarknadsdagen (CMD) kommer att innehålla breakout-sessioner som täcker Region EMEA, Region Kina samt datavetenskap och artificiell intelligens.
Dagens viktigaste höjdpunkter är:
- Fokus på expansion av portföljen i tidig fas genom att bygga vidare på kärnkapacitet inom forskning och nya teknikplattformar. Fas 1-data för amycretin, en ny GLP-1- och amylin-ko-agonist, kommer också att presenteras
- Uppdatering om uppskalning av produktionskapacitet och planer på att öka patienträckvidd
- Fortsatt tillväxtpotential för GLP-1-baserade semaglutidbehandlingar inom diabetesvård och presentation av data från njurutfallsstudien FLOW
- Uppdatering om kommersiella lanseringar av Wegovy® i USA och International Operations, en uppdatering av forsknings- och utvecklingsportföljen inom fetma, inklusive ytterligare data från den kardiovaskulära utfallsstudien SELECT och överlappning av samsjuklighet hos personer med kardiometabola sjukdomar
- Uppdatering om den växande portföljen inom kardiovaskulära sjukdomar
- Förväntad marginalutveckling under de kommande åren
10 gillningar
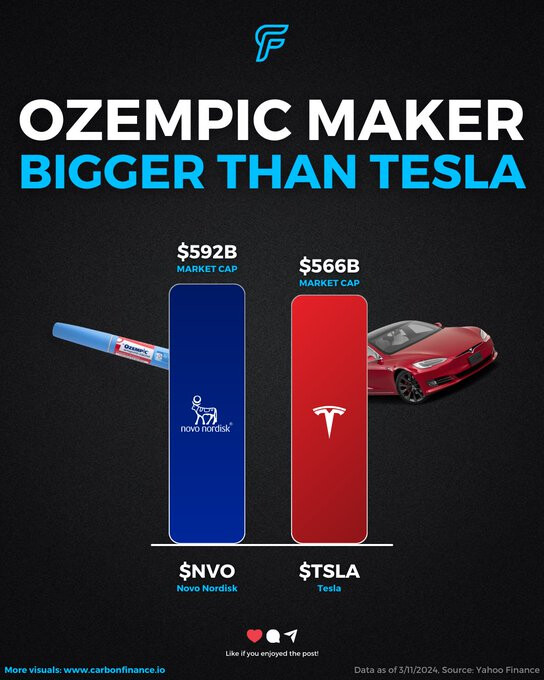
Även en betydande nyhet som denna: 8.3.24: Novo Nordisk Wegovy® FDA-godkänt i USA för minskning av kardiovaskulär risk hos personer med övervikt eller fetma och etablerad kardiovaskulär sjukdom: (FDA) har godkänt en etikettutvidgning för Wegovy® baserat på en kompletterande ansökan om nytt läkemedel (sNDA) för indikationen minskad risk för allvarliga kardiovaskulära händelser (MACE) inklusive kardiovaskulär död, icke-dödlig hjärtinfarkt (myokardinfarkt) eller icke-dödlig stroke hos vuxna med antingen övervikt eller fetma och etablerad kardiovaskulär sjukdom (CVD)… Resultaten från SELECT visade också att under en period på upp till fem år uppnåddes riskreduktioner i MACE oavsett ursprungsålder, kön, ras, etnicitet, kroppsmasseindex (BMI) och grad av nedsatt njurfunktion. Dessutom har etiketten uppdaterats för att inkludera data från SELECT som visar en minskning av risken för kardiovaskulär död med 15 % och en minskning av risken för död av oavsett orsak med 19 %, båda jämfört med placebo1. Vidare ingår ytterligare kliniska data från SELECT i etiketten.
6 gillningar
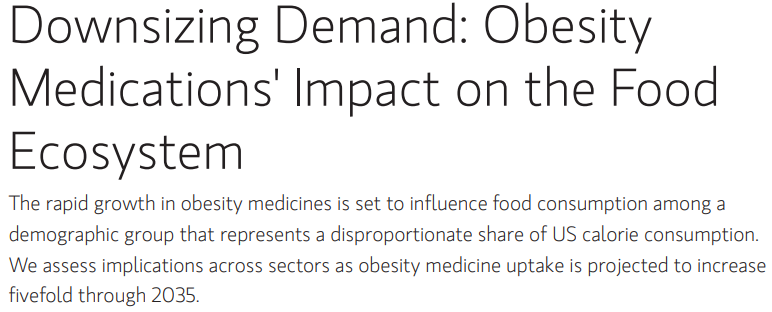
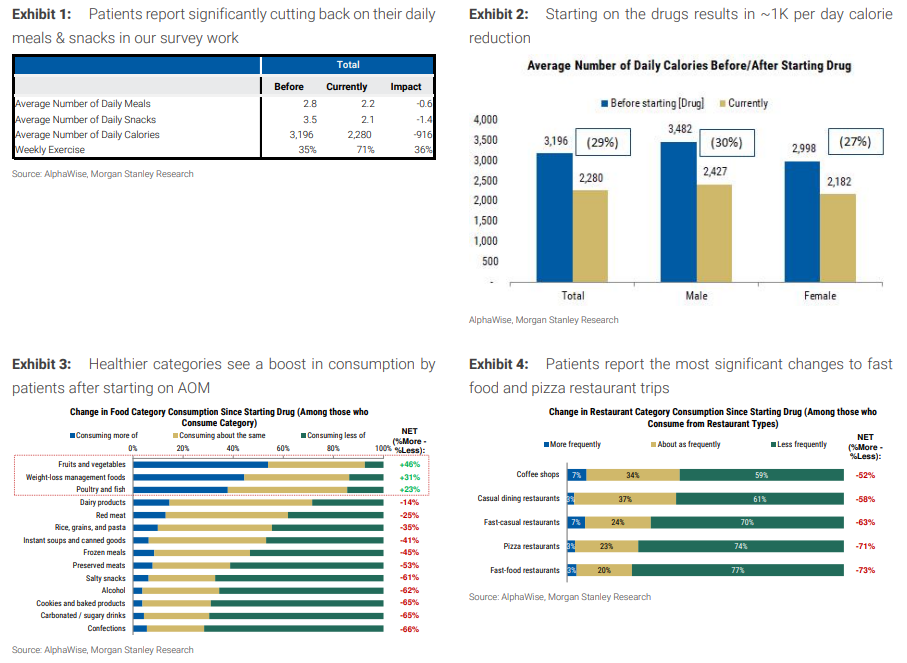
Stora förändringar.
AOM = Läkemedel mot obesitas (Anti-obesity medication)
11 gillningar
@Arimatti_Alhanko då du visst har följt bolaget lite närmare, finns det en tanke på att skala upp produktionen rejält så att behandling av fetma med detta skulle kunna lyckas? Behovet lär vara.. enormt 
3 gillningar
“Läkaren föreslog det orala, tarmhormonliknande läkemedlet Rybelsus.”
4 gillningar
Försäljningen av läkemedel har ju tvingats begränsas då efterfrågan överstiger produktionskapaciteten.
Novo förvärvade bland annat nyligen mer produktionskapacitet genom att köpa amerikanska Catalent.
https://www.cnbc.com/2024/02/05/novo-nordisk-parent-to-buy-catalent-to-expand-wegovy-supply.html
Här är en översättning av dagens nyhet från Marketwire/Nordnet:
Novo har dock haft svårt att hålla jämna steg med den massiva efterfrågan och beslutade i maj förra året att begränsa tillgången till startdoser av Wegovy i USA för att säkerställa att de som påbörjat behandlingen också kan fortsätta med de högre doserna.
Sedan dess har produktionen dock tagit fart och Novo meddelade i samband med bokslutet att man mer än fördubblat antalet mindre doser av Wegovy.
Dessutom planerar Novo att gradvis utöka det totala utbudet under resten av 2024, berättade Lars Fruergaard Jørgensen."
5 gillningar
.Var det inte tvärtom, det vill säga att Eli Lilly gick om Novo i fråga om nya recept. Nåja, för båda har kursen stigit lika mycket i år.
15 mars (Reuters) - Eli Lillys kraftfulla viktminskningsläkemedel Zepbound nådde 77 590 nya recept i USA under veckan som slutade den 8 mars, och passerade därmed Novo Nordisks (NOVOb.CO), öppnar ny flik rivaliserande obesitasläkemedel Wegovy för första gången sedan lanseringen, enligt data från IQVIA.
https://www.reuters.com/business/healthcare-pharmaceuticals/lilly-weight-loss-drug-zepbound-new-us-prescriptions-surpass-wegovy-first-time-2024-03-15/
1 gillning
Det stämmer, jag tog bort en del av texten, tack för att du rättade! Av någon anledning blev Googles direktöversättning delvis fel i texten jag citerade. Källspråket var danska.
Den där texten om efterfrågan/produktionskapacitet torde dock vara korrekt.
1 gillning
Investeringscaset har förändrats ganska mycket sedan Novo först dök upp i portföljen  Då pratade man om diabetesmarknaden. Försäljningen av Ozempic (semaglutid som injiceras en gång i veckan) hade precis börjat och Rybelsus (som tas oralt) var den stora grejen och det fanns potential för något stort. Då var Rybelsus inte ens prisatt i aktien utan var en extra option. Men av någon anledning har försäljningen av Rybelsus varit förvånansvärt dämpad, särskilt jämfört med Ozempic.
Idag är fetma den heta potatisen. Tidigare fanns Saxenda, vars försäljning var riktigt svag. De bevisade fördelarna var helt enkelt för små. Sedan hittade man Wegovy, som också är baserad på sema, och vars försäljning förmodligen fortsätter med en brant tillväxtkurva åtminstone tills det ännu effektivare Cagrisema börjar erövra marknaden. Försök nu hänga med i svängarna
Just nu ser fetmamarknaden ut att vara en uppgörelse mellan två aktörer, nämligen Novo och Eli Lilly. Om jag minns rätt är Morgan Stanleys nuvarande uppskattning att cirka 7 % i USA kommer att använda läkemedel mot fetma fram till år 2035. Det innebär cirka 24 miljoner människor enbart på andra sidan Atlanten. Dessutom kan läkemedlet även påverka många andra marknader, som till exempel sömnapné. Dr Fatima Cody Stanford, Associate Professor of Medicine and Pediatrics vid Harvard Medical School, sa någonstans att de flesta CPAP-användare (sömnapnépatienter) skulle slippa sina apparater om de lyckades gå ner minst 15 % i vikt. Och eftersom läkemedlet har haft tydliga effekter på användarnas matlust och kaloriintag, kan det på längre sikt kanske uppstå ett nedåttryck på efterfrågan för till exempel Resmeds CPAP-apparater.
6 gillningar
Det finns två väsentliga orsaker till varför injicerbara preparat föredras framför orala (p.o.):
- Vid oralt intag blir effekten av semaglutid sämre
- Biverkningarna (i mag-tarmkanalen) är mer betydande
Utifrån detta kan man dra den ganska snabba slutsatsen att till exempel jag som kliniker i en idealsituation alltid hellre skulle testa semaglutid som injektion än p.o. på en patient Självklart varierar preferenserna och vissa är rädda för sprutor osv., men väldigt många är betydligt mer nöjda med injektionerna jämfört med p.o.
Enligt konservativa(?) uppskattningar kommer marknaden för fetmaläkemedel att vara minst 100 miljarder USD år 2030, vilket innebär en CAGR-tillväxt på cirka 50 % från nuet. Det bör noteras att även andra läkemedel som är väsentliga för Novo (diabetesläkemedel) växer med cirka 8–12 % CAGR de kommande åren. Novo växer i en helt galen takt under hela 2020-talet, även om de inte skulle öka sin marknadsandel alls.
Och när man ser på de nuvarande jättarnas pipelines gällande fetmabehandlingar, så kan jag inte tro att någon “bättre” läkemedelsbehandling skulle dyka upp ens under 2030-talet. Med detta menar jag alltså en läkemedelskandidat baserad på en helt ny verkningsmekanism. Vad innebär det för storleken på fetmamarknaden år 2035 eller 2040, med tanke på att människor bara blir alltmer överviktiga globalt.
Eli Lillys pipeline är enligt min mening mer lovande när det gäller behandling av fetma, men å andra sidan är efterfrågan på dessa så enorm att jag inte tror att det kommer att rubba Novos tillväxt på länge.
Å andra sidan är en bra fråga också när dessa blir bulkvaror? När löper patenten ut och alla företag släpper sina egna produkter på marknaden, varpå priskonkurrensen börjar? Kanske inte på ännu 10–15 år, men även den tiden kommer någon gång. Det återstår för oss investerare att bedöma hur mycket man vill betala för allt det här goda just nu..
10 gillningar
Rybelsus och Ozempics patent är giltiga i USA fram till 2032 och i Europa fram till 2031, så det finns ju några år kvar på dem. Victozas patent har redan löpt ut, men det kommer fortfarande in intäkter därifrån också. Victoza uppnådde dock aldrig samma hype som Ozempic och Rybelsus. Det är ju mycket enklare att ta ett läkemedel som injiceras en gång i veckan eller tas oralt än ett som injiceras en gång om dagen.
När det gäller Ozempic överstiger efterfrågan utbudet. I sig är problemet inte att det inte produceras tillräckligt med läkemedel, utan problemet är att de pennor (som läkemedlet doseras ifrån) inte finns tillgängliga i tillräcklig mängd.
Potentialen för dessa är ju enorm. I min egen portfölj finns båda, Novo och Eli Lilly. Eli Lillys trippelverkande läkemedel är också lovande, det har nyss kommit ut på marknaden. Det verkar dock inte gå att få tag på i Finland än.
Novo ser ut att ha en marknadsandel på 55 % inom GLP-1-läkemedelsgruppen. Eli Lillys pipeline verkar visserligen mer lovande än Novos, men jag tror att Novo kommer att behålla sina goda positioner, även om Eli Lillys produkter skulle dra det längsta strået när det gäller nya recept, eftersom man sällan byter ut ett redan påbörjat och välfungerande läkemedel helt “utan vidare”.
6 gillningar
Skillnaden i effekt mellan oral semaglutid och injektion är mer en fråga om dosering. Inte heller när det gäller biverkningar är skillnaden särskilt stor (de är i vilket fall som helst mycket vanliga).
När det gäller investeringar i Novo Nordisk är det främst den framtida konkurrensen (läget om ca 5 år?) och den i förhållande till detta höga värderingen som väcker funderingar. Produkterna är ju utmärkta, men konkurrens är på väg från Eli Lilly och det finns även andra som vill in på marknaden… t.ex. utvecklar Pfizer åtminstone fortfarande oralt danuglipron.
2 gillningar
En intressant översikt i Fierce Biotech om GLP-1-baserade och andra fetmaläkemedel under utveckling.
Det finns alltså totalt 124 kandidater i pipelinen just nu, varav åtta redan befinner sig i fas 3. I rapporten nämns dock att alla läkemedel inte nödvändigtvis går igenom hela kedjan, utan det kan fortfarande dyka upp så kallade late breaking-kandidater direkt i senare faser, på samma sätt som Wegovy gjorde på sin tid.
Även andra bra reflektioner kring ämnet. Här är ett utdrag kopplat till diskussionen ovan.
Medan Novo, och snart även Lilly, har ett fast grepp om marknaden, kommer de att möta hård konkurrens under de kommande åren. Vad som redan står klart är dock att GIP/GLP-agonister är framtiden.
Kleinrock liknar fetmarushen vid vad som hände med PD-1-hämmare inom onkologi. När en effekt väl hade påvisats rusade företagen till området. Men i slutändan gallrade de kliniska testerna ut eftersläntrarna (also-rans) tills endast de starkaste läkemedlen avancerade.
”Det händer mycket. Hur många ser man till slut på en stabil marknad för fetma om 10 år? Det är inte 124”, sa Kleinrock.
Han misstänker att GLP-1-läkemedel inte kommer att försvinna från indikationen inom den närmaste tiden. Han kallar dem terapigruppens ”alfahane” (alpha dog). Men ”alla lanseringar behöver inte gå om nummer ett för att finnas på marknaden”, tillade han.
7 gillningar
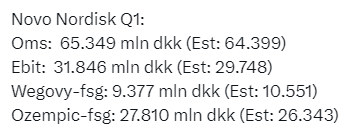
Bolagets huvudkontor stod lite i lågor, inga personskador och minidippen var också riktigt snabb. Ingen mur.
Branden påverkar inte de byggnader som används för läkemedelsproduktion, meddelade företagets presstalesperson via e-post. Novos huvudkontorscampus i Bagsværd ligger drygt tio kilometer från Köpenhamns centrum.
1 gillning
Här är Salkunrakentajas artikel om Novo Nordisk.
Underrubriker:
- Försäljningen av läkemedlet Wegovy ökar
- Konkurrenter söker sig till marknaden
7 gillningar