Hej!
Några fria funderingar:
Med tanke på den realiserade avkastningen på kapital, den organiska tillväxten och förvärvsmöjligheterna anser jag att de historiska värderingsmultiplarna är låga. Detta återspeglas enligt min mening även i bolagens långsiktiga aktieavkastning, som har varit fantastisk för framför allt Note, Incap och Kitron.
Jag har funderat på följande möjliga förklaringar:
- Marknaden har ständigt prisat in en hög risk som inte har råkat realiseras
- Tillväxten och lönsamheten har ständigt överraskat positivt, det vill säga marknaden har ständigt prisat in avmattande tillväxt och/eller försämrad lönsamhet
Enligt min mening motiverar risknivån inte så här låga multiplar och ett så högt avkastningskrav. Faktorer som jag tror höjer investerarnas avkastningskrav är:
- Dålig visibilitet i slutprodukten och därmed i efterfrågans drivkrafter, vilket försvårar förståelsen och prognostiseringen av verksamheten
- Hållbarheten hos en kontraktstillverkare av elektronik i en kraftigare lågkonjunktur är ett frågetecken
Dina skärmdumpar stämmer också överens med min uppfattning om att de nuvarande värderingarna ligger något över det långsiktiga genomsnittet, men inte på något betydande sätt (justerat för boomen efter covid).
Hur skiljer sig nuläget från det förflutna? Utsikterna för den kortsiktiga organiska tillväxten är mer utmanande sett till de 12-månaders omsättningstillväxtprognoserna. Incaps tillväxt baseras på en svag jämförelseperiod samt ett förvärv, och jag antar att det även ingår förvärv i Hanzas tillväxt.
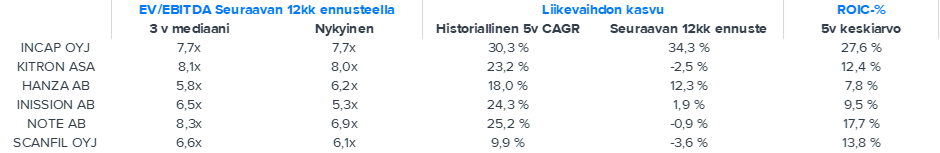
Källa: Bloomberg
Det finns fortfarande gott om förvärvsmöjligheter på marknaden, men det finns också många börsnoterade kontraktstillverkare som arbetar med en aktiv förvärvsstrategi, vilket borde begränsa möjligheterna till värdeskapande genom förvärv. Detta har å andra sidan varit sant under en tid, och ändå verkar det ha funnits bra förvärvsobjekt.
Lönsamhetsnivåerna följer volymen, och om den organiska tillväxten fortsätter på en nivå om 0–5 %, förväntar jag mig inga stora förändringar i lönsamheten jämfört med historiken.
Därför framstår sektorns multiplar fortfarande som attraktiva i ljuset av de drivkrafter som stöder den långsiktiga efterfrågan. Orsakerna till den kroniskt låga värderingsnivån har, om jag minns rätt, spekulerats i i omfattande rapporter, och branschens dåliga rykte har varit en faktor som lyfts fram.
Jämfört med Elcoteq, som gick i konkurs på 2000-talet, är kundstrukturerna hos de nordiska kontraktstillverkarna betydligt mer diversifierade, vilket begränsar bolagens riskprofiler. Dessutom ligger dessa bolags fokus mer på industriell elektronik (Elcoteq fokuserade på konsumentelektronik). Kanske har till exempel fallet Elcoteq lämnat vissa ärr hos investerarna.
Antti är på semester denna vecka och han känner sektorn betydligt djupare än vad jag gör. Han kommenterar säkert gärna ämnet när han är tillbaka. 