Northland Power - Kanadensiska förnybara projekt runt om i världen

Dags att öppna en tråd för även detta projekt på 4,5 miljarder CAD (ca 3 miljarder euro). Hypen kring förnybar energi har lagt sig, vilket oftast är ett gott tecken för att undersöka vad som kan finnas under ytan.

“Northland Power utvecklar, bygger och driver hållbara infrastrukturtillgångar med olika rena och gröna teknologier, såsom vindkraft (havs- och landbaserad vindkraft), solenergi samt energileverans via ett reglerat elnät. Havsbaserad vindkraft förväntas förbli bolagets största segment på lång sikt. Northlands tillväxtmöjligheter är globala och omfattar Nordamerika, Europa, Latinamerika och Asien.”
image

Northland Power är ett intressant fall eftersom projekt som länge varit under förberedelse kommer att färdigställas under de kommande åren, vilket borde synas i kassaflödet.

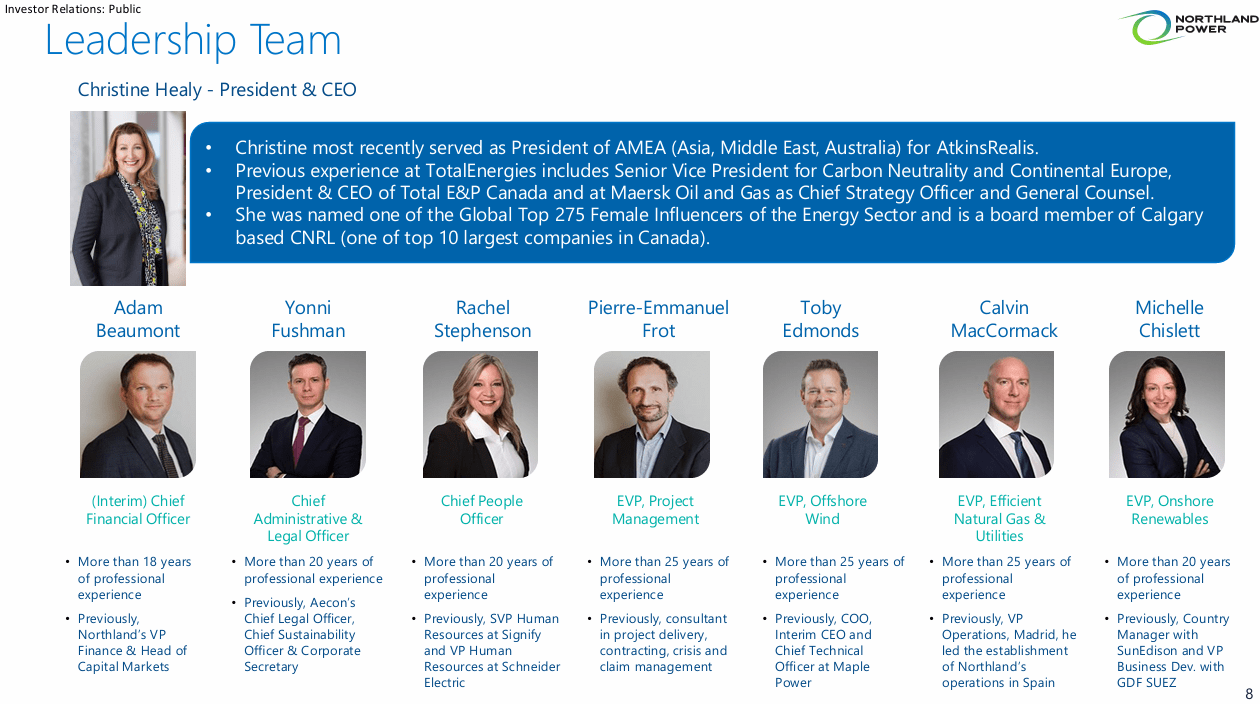
Northland Power har just fått en ny VD, Christine Healy. Därmed blir nästa delårsrapport ännu mer intressant att lyssna på för att höra vad den nya VD:n tillför bolaget och vilka hennes visioner är.
image
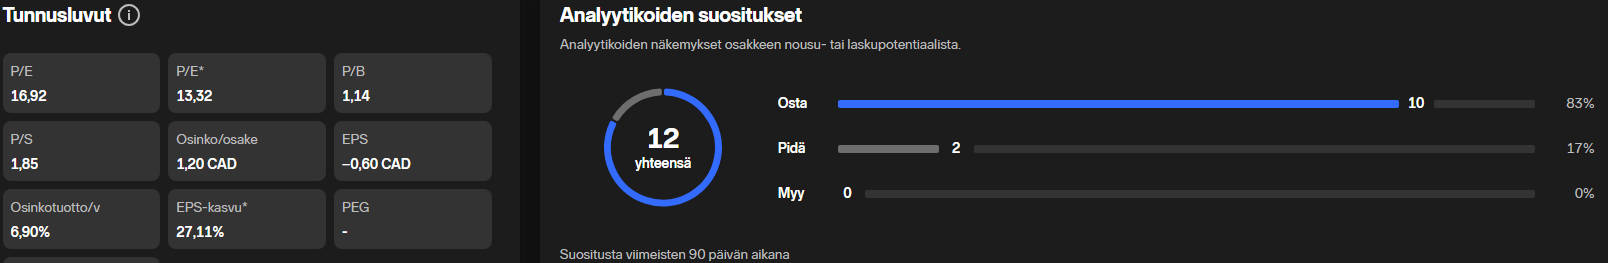
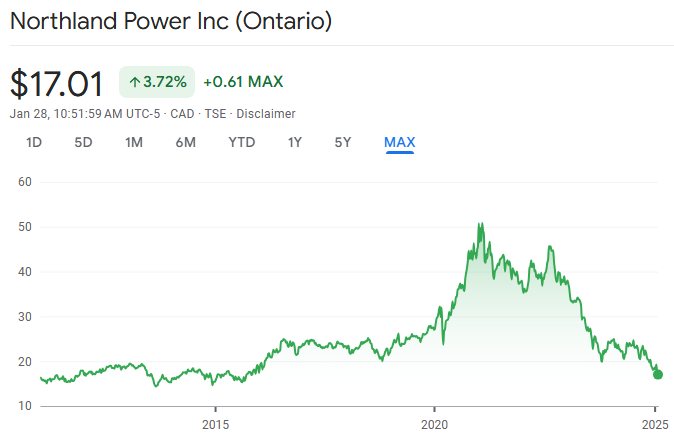
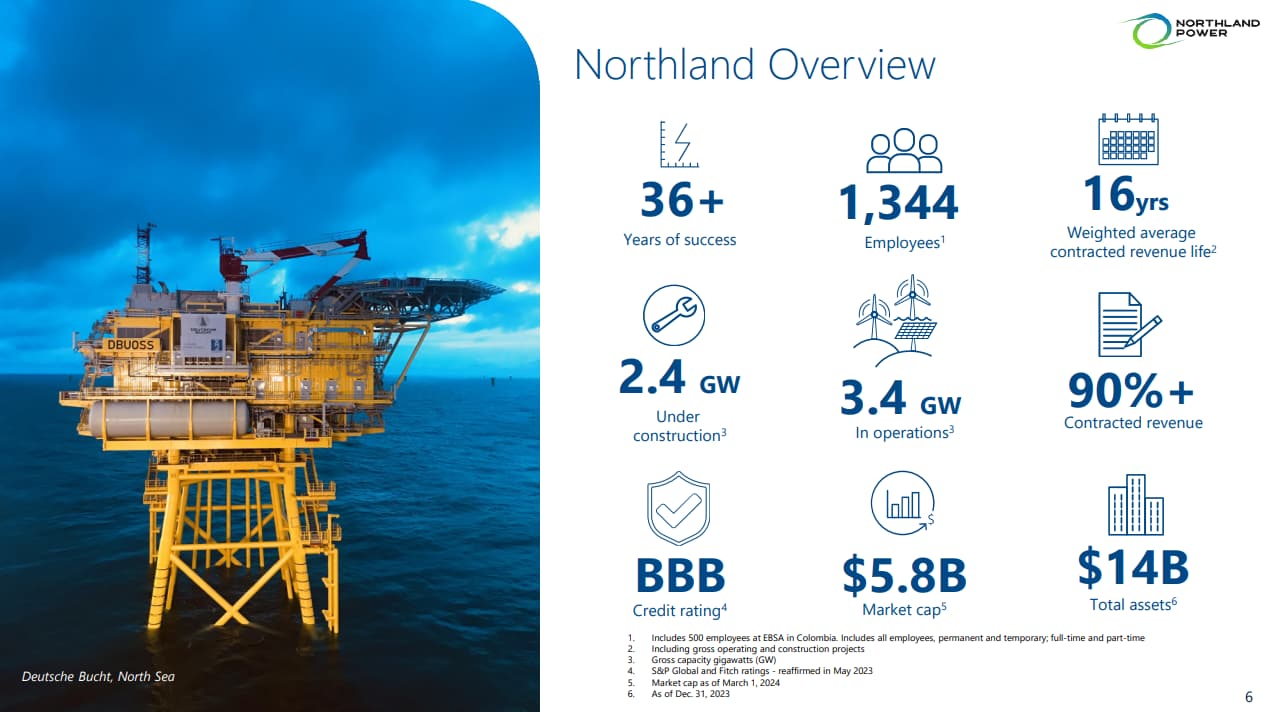
NPI värderas nu på sin lägsta nivå på tio år. Om utdelningen inte påverkas, skulle NPI med nuvarande värdering erbjuda en årlig utdelning på upp till 7%, utbetald 12 gånger om året, det vill säga månadsvis.
image
https://www.northlandpower.com/en/resources/Corporate%20Reports/2024%20NPI_Investor%20Deck%20FIN.pdf
image
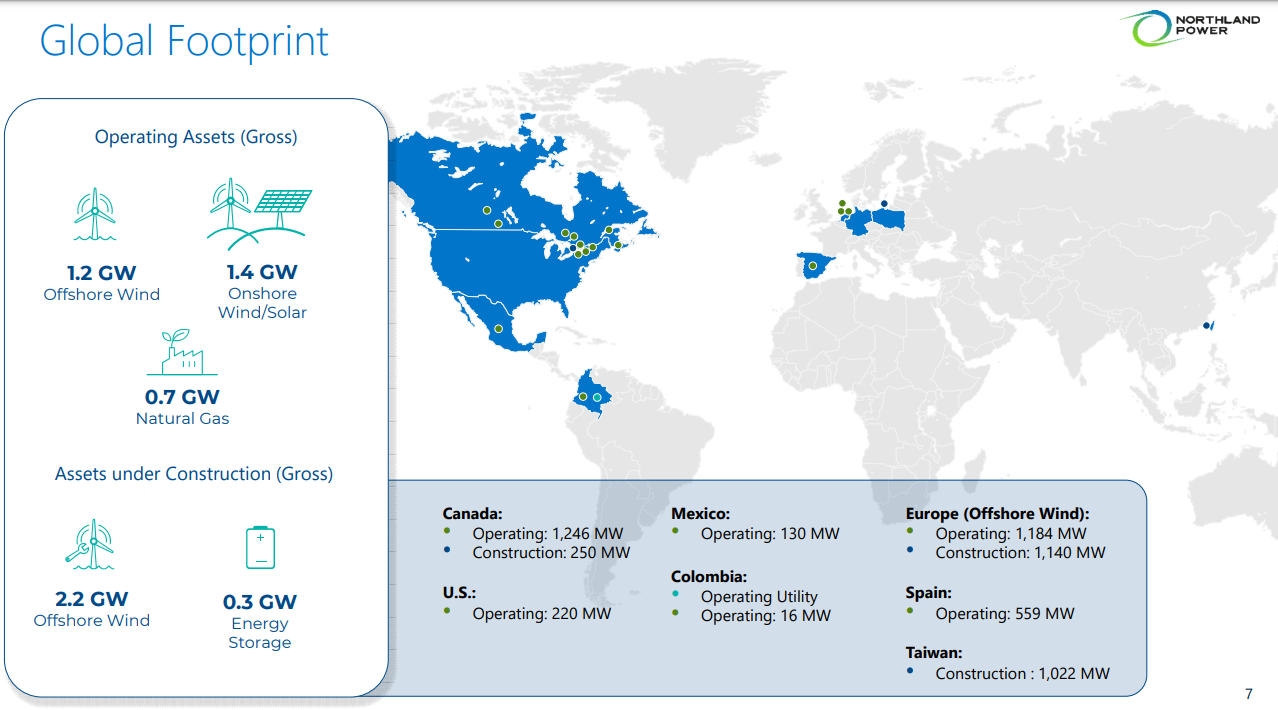
Det finns gott om diversifiering i projekten, och det finns förvånansvärt få i USA hittills. Detta är förmodligen mest positivt på grund av Trump-risken.
image
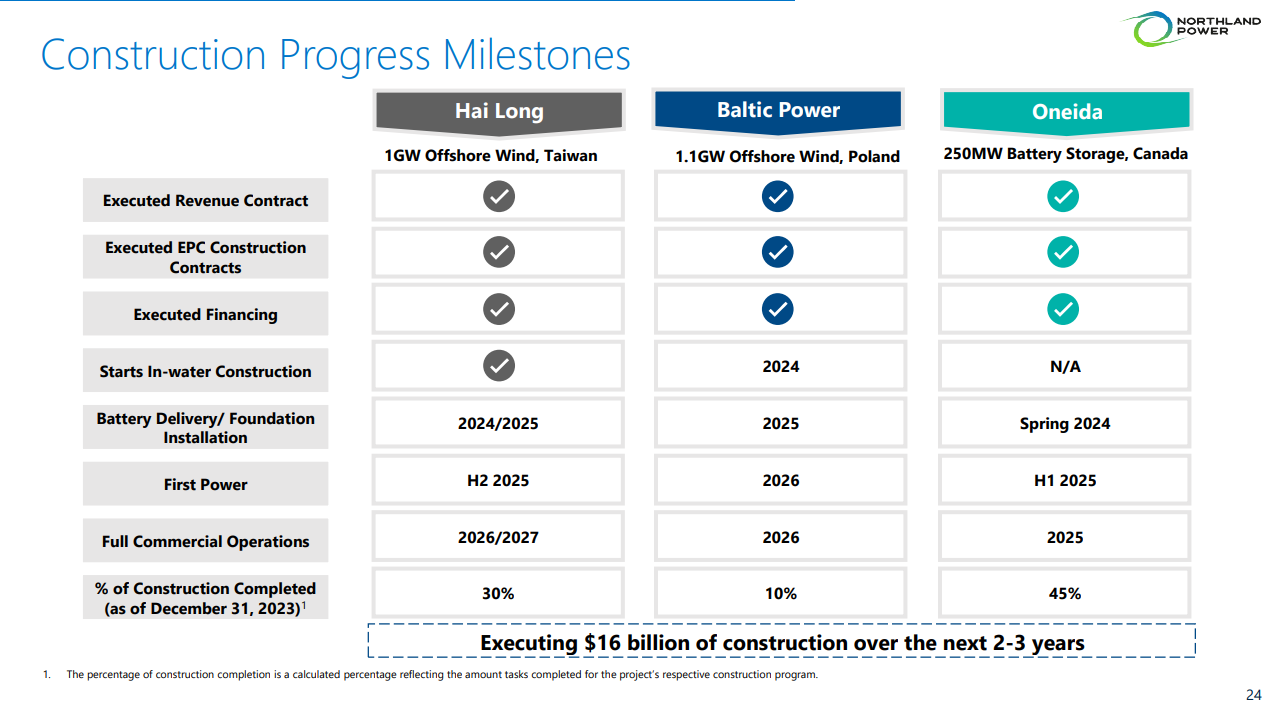
Finansieringen för projekten är till stor del förhandlad
image
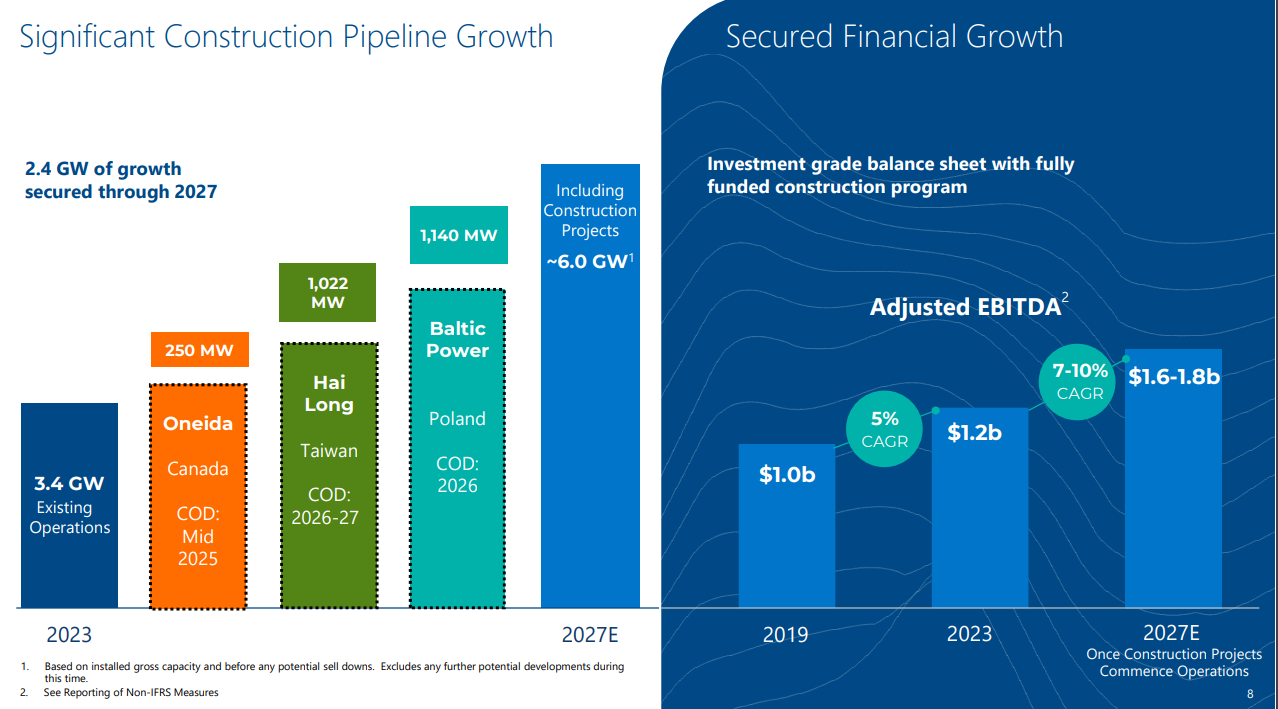
Projekt färdigställs väl i år och under de kommande åren, vilket borde synas i kassaflödet

image
Senaste delårsrapport (Q3 2024), nästa (Q4 2024) delårsrapport kommer att vara den 26.2.2025.

Så, nu är det bara att fundera och vänta på delårsrapporten. :open_book:

9 gillningar

Även Seeking Alpha hade för några dagar sedan en artikel (i inkognito-läge kan man läsa gratis). Intressant nog var samma bilder med, men det fanns en smart sammanställning av ledningen.

image

SA förutspår en årlig avkastning på 10% med nuvarande värdering (varav utdelningen skulle ge 7%), så i praktiken förväntar de sig att kursen förblir densamma de närmaste åren.

När stora projekt dock färdigställs under de kommande tre åren, skulle värderingen låta ganska blygsam. NPI:s värdering pressas för närvarande av många aspekter: osäkerheten som den nya VD:n medför, den allmänna värderingen av förnybara energiföretag (nedåt) samt Kanadas egna inrikespolitiska problem och grannens president Trumps nycker därtill.

https://seekingalpha.com/article/4753257-northland-power-preferreds-outperform-but-commons-7-percent-monthly-yield-looks-interesting

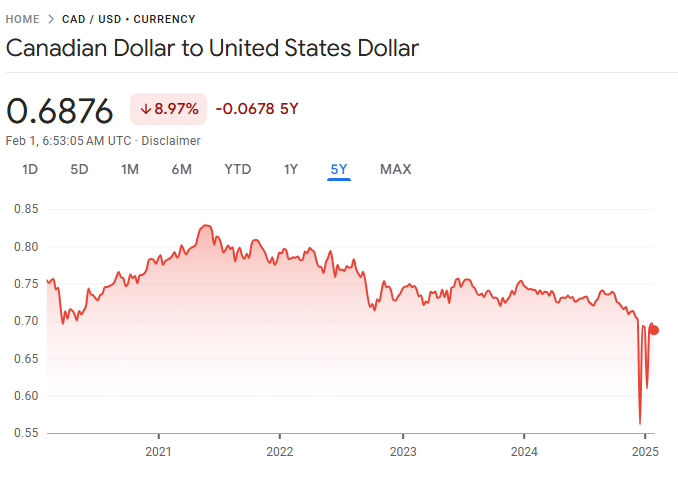
Och den kanadensiska dollarn går inte heller särskilt bra.

image

3 gillningar

Bra startinlägg, jag ställer dumma frågor och har inga tvivel, men jag vill förstå bättre, eftersom min läsförmåga och förståelse inte är de bästa. :slight_smile:

Varför är aktiens värdering så låg? Är det bara på grund av de risker du nämnde så väl i inläggen, t.ex. att värderingen av förnybara energibolag har sjunkit av olika välkända skäl osv. :slight_smile:

Ser du en så stor möjlighet i bolaget att de eventuella nämnda riskerna eller att projekt faller kunde få kursen att kollapsa från nuvarande nivå? Eller upplever du att alltför mycket onödig pessimism har pressats in i bolagets kurs? :slight_smile:

1 gillning

Bra frågor som säkert kommer att besvaras i den kommande delårsrapporten (26.2.). En mer betydelsefull delårsrapport än vanligt, när den nya VD:n är vid rodret för första gången.

Inga dramatiska nyheter har kommit från Northland under tiden, så nedgången verkar ha kommit mer från annat håll än från Northlands affärsverksamhet. Tvärtom har det funnits video och material på LinkedIn om god aktivitet från byggarbetsplatserna.

Hela förnybarhetssektorn har återigen varit under ganska stort tryck i och med Trump-sagan (och dessförinnan på grund av dåliga resultat från tillverkare av solpaneler och vindkraftverk).

Min egen uppfattning är att Northland har följt med i kölvattnet, trots att det inte finns någon anledning.

  1. Northland tillverkar inte själva solpaneler eller annat, utan planerar, bygger och driver massiva energiprojekt runt om i världen. Ibland säljer de också av dem beroende på strategi. Därför känns det något dumt att straffa Northland för till exempel västerländska solpanelstillverkares svårigheter. Northland borde snarare dra nytta av billigare material. Northlands balansräkning är också i ordning.

  2. USA:s tullar borde inte påverka Northland direkt på något sätt, eftersom de inte exporterar någon produkt från Kanada till USA. Detta spekulerade den tillfälliga VD:n redan före Trumps seger, men marknaden verkar inte tro eller ha hört det. Den nya VD:n kommer förhoppningsvis att ge ytterligare försäkringar om detta. Northlands delårsrapport är dock först den 26.2., så rädslan och rapporteringen om ett handelskrig mellan Kanada och USA kan mycket väl fortsätta att pressa ner aktien innan dess.

  3. En svag kanadensisk dollar är ett frågetecken. Jag antar att prissättningen av avtalen har skett i amerikanska dollar och med lite tur kan en dålig CAD-kurs i vissa fall till och med hjälpa, men förhoppningsvis får vi mer insyn i detta i nästa delårsrapport också.

  4. I den senaste delårsrapporten konstaterades det glädjande att projekten låg i tid och inom budget. Ingen rapportering sedan dess har gett en bild av förseningar eller problem.

… men förseningar/kostnadsökningar i projekt är ändå en av de största riskerna. Projekten som ska slutföras under de kommande tre åren är dock tillståndsgivna/finansierade och byggnationen har framskridit, så jag kan åtminstone inte innan delårsrapporten komma på varför man skulle behöva frukta det mer.

När ett par större projekt är belägna i Polen och Taiwan, måste naturligtvis Kinas och Rysslands möjliga aggressioner tas som en risk. Bör USA:s möjliga aggression mot Kanada också räknas in här? :smiley:

På Northlands webbplatser kan man enkelt se hur Northlands projekt är fördelade globalt (både färdiga och under uppbyggnad, och hur få av dem som slutligen är belägna i USA):

2 gillningar

Byggandet av Polens massiva havsbaserade vindkraftspark har påbörjats. Elproduktionen förväntas starta redan under nästa år.

Baltic Power förväntas generera cirka 4 000 GWh koldioxidfri elektricitet årligen, vilket förser cirka 1,5 miljoner hushåll med ström.

Satsningen, värderad till 4,73 miljarder euro, representerar ett stort steg i Polens övergång till förnybara energikällor, med målet att fasa ut traditionell energiproduktion.

Partnerskapet mellan Orlen och Northland Power betonar användningen av lokala leverantörer under vindkraftsparkens 30-åriga livslängd. Detta engagemang för lokala leverantörer understryker projektets bredare ekonomiska inverkan i Polen.

https://www.marketscreener.com/quote/stock/NORTHLAND-POWER-INC-1411045/news/Poland-builds-first-offshore-wind-farm-in-Baltic-Sea-48998020/

2 gillningar

Q4 och 2024 års siffror släpptes i natt, samtalet är först idag. Q4 gick dock enligt förväntningarna och tre stora projekt fortskrider inom budget och i tid. Visst återhämtar sig kursen på sikt och den steg ju från 17 → 19 före rapporten. Utdelningen förblir 1,20 CAD / aktie (cirka 6% just nu).

Och dessa tre projekt ger en rejäl skjuts från 2027 och framåt:

Once the projects under construction, including Hai Long, Baltic Power, and Oneida battery storage, are fully completed, they are collectively expected to deliver on a five-year annual average basis, approximately $570 million to $615 million of Adjusted EBITDA and $185 million to $210 million of Adjusted Free Cash Flow by 2027.

2024 just. Ebitda: 1,261,951
2024 just. fritt kassaflöde: 394,420

Så dessa tre projekt ensamma skulle höja siffrorna med 45-50% från 2027 och framåt.

  • Delivered strong operating results achieving the high end of 2024 financial guidance.
  • Completed the 23 MW upgrade of the Thorold natural gas facility on time and on budget.
  • Positioned for growth with a robust balance sheet and available liquidity of $1.1 billion.
  • Issued 2025 financial guidance with Adjusted EBITDA expected to increase to $1.3 to $1.4 billion, and Adjusted Free Cash Flow and Free Cash Flow expected to be $1.30 to $1.50 and $1.10 to $1.30 per share, respectively.
  • Announced a change in the Dividend Reinvestment Plan (“DRIP”) by eliminating the discount to 0% (previously 3%). The DRIP will be sourced on the market by purchasing shares instead of treasury issuances.

2025 Financial Outlook

2025 is a year of delivering key milestones on three large construction projects: Baltic Power, Hai Long and Oneida. Cash generation from some of these projects will be a significant milestone for Northland and is expected to start contributing to Northland’s earnings in 2025, continuing through 2026, with full realization in 2027.

Northland anticipates generating pre-completion revenue from Hai Long in the second half of this year. However, this cash flow is used to fund the construction of the Hai Long project and will not be included in Adjusted Free Cash Flow or Free Cash Flow metrics until the project reaches commercial operations, expected in 2027. Additionally, Northland incurs development expenditures in pursuit of its 10 GW development pipeline. These expenditures will reduce near-term Free Cash Flow until the projects achieve commercial operations but are expected to deliver accretive long-term growth in earnings and cash flow in future years.

2 gillningar