{“content”:“Låt oss ge ringarna en egen tråd. Den är trots allt så pass kvalitativ. Här finns den senaste bolagsuppdateringen.\n\n
\n\nVärderingen verkar sjunka till en mer attraktiv nivå, men det är nog ingen brådska med att börja köpa än. Stora investeringar, avmattning på världsmarknaden och ökade kostnader är i sikte för de närmaste åren.\n\nVad tycker ni andra?”,“target_locale”:“sv”}
Bra att du öppnade en tråd för Rinkucyklarna, det var på tiden 
Resultatet kommer inte att växa de närmaste åren, men blicken måste flyttas till 2020-talet när de stora investeringarna är klara.
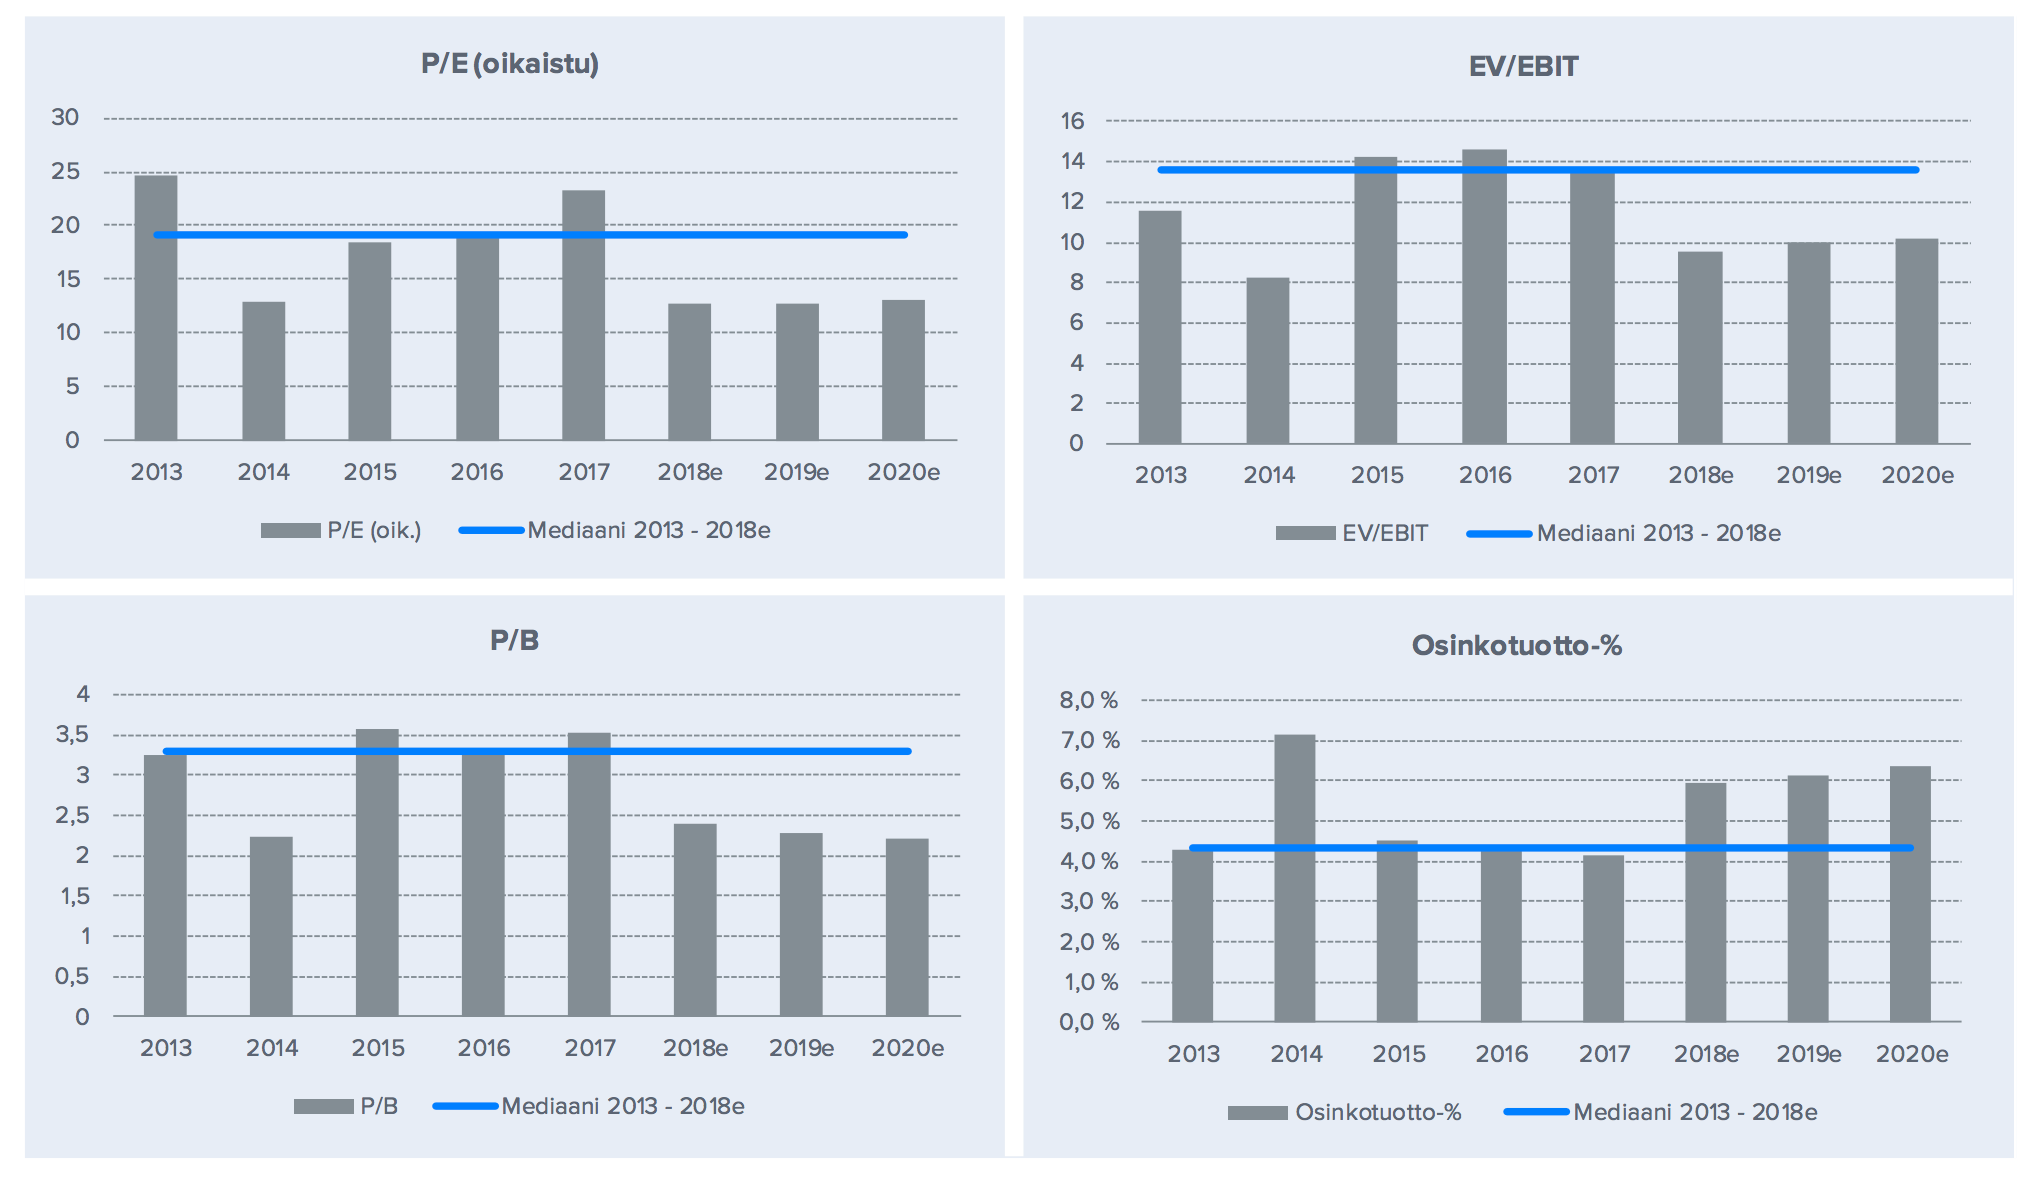
Skärmdump från företagsrapporten.
Tålmodiga investerare bortskäms under tiden med 6 % i utdelning. Det ser inte alls dyrt ut, men som du sa kommer makro och stigande kostnader att ge motvind de närmaste åren. Kostnadsutmaningar har dock bakats in i Kajaanis prognoser:
”Vi höll våra prognoser för de närmaste åren nästan oförändrade efter CMD och förväntar oss
att omsättningen under strategiperioden växer med drygt 4 % per år och rörelsemarginalen
faller till mellan 21-22 %. Vi ligger något under företagets mål i våra prognoser.
Lönsamheten under strategiperioden sänks av exceptionellt stora investeringar
(USA-fabriken, testbanan i Spanien, kapacitetsutbyggnaden för tunga däck).
Samtidigt som produktionen flyttas från den mycket effektiva och lågkostnadsfabriken i
Ryssland till den nya fabriken i USA, kommer marginalerna för personbilsdäckssegmentet
också att uppleva press nedåt. Dessutom ser företaget prispress på råvaror
nästa år. Uppstarten av USA-fabriken under 2020
och dess drift till en effektiv nivå kommer att ta minst ett par år, och
kapacitetsökningen vid den finska fabriken kommer också att påverka
marginalerna negativt. Vi har tagit hänsyn till dessa utmaningar i våra prognoser
för de närmaste åren, och dessutom har vi, av försiktighetsprincipen, även
prognostiserat att koncernens skattesats kommer att stiga från nuvarande 19 % till 21 %, eftersom
de nuvarande fördelaktiga skatteavtalen i Ryssland löper ut efter 2019.”
2 gillningar
Om Trump och Xi lägger på fler tullar i december kan den här lätt nå 25,xx nivå… Jag gissar
1 gillning
{“content”:“Har någon en uppfattning om den amerikanska fabrikens fulla produktionskapacitet? En snabb sökning på Yles nyheter visar att kapaciteten initialt skulle vara cirka 4 miljoner däck, medan Finlands och Rysslands kapacitet tillsammans skulle vara 20 miljoner. Och körs de gamla fabrikerna med full kapacitet när marknaden drar, när den nya fabriken går för fullt?\n\nNär det gäller däck finns det en risk för investerare, och varför inte för företaget självt, att marginalerna sjunker. Jag försöker skissa på omsättningsnivån på lång sikt, säg om cirka 10 år.”,“target_locale”:“sv”}
Majoritetsägare Bridgestone har sålt ett par aktier
1 gillning
Nokian Tyres håller på att investera i en ny fabrik i USA, som förväntas producera en miljon däck 2020 för USA-marknaden och 4 miljoner däck 2022. För närvarande exporterar företaget de däck som säljs i USA från Ryssland.
1 gillning
Tack! Tack för svaret
2 gillningar
Frågan är om Nokian Tyres kommer att kunna sälja de däck som tillverkas i USA och till vilket pris. Man ska nog inte stirra sig blind på kapaciteten, för den kan man alltid öka vid behov. Det viktigaste är nog hur försäljningen kommer att utvecklas och hur marginalerna kommer att bibehållas. Jag tror dock att ju mer man växer, desto närmare kommer marginalerna att likna de stora tillverkarnas.
En liten risk är också att förbud mot dubbdäck sprider sig till andra platser. När det gäller friktionsdäck verkar Nokian Tyres inte vara i lika bra position som med dubbdäck, så på längre sikt kommer marginalerna nästan säkert att vara under press. Det viktiga är alltså tillväxt i Nordamerika, men samtidigt att bibehålla goda marginaler.
Men billigare olja verkar också vara till nytta för Nokian Tyres: billigare råvaror och mer däckförbrukning genom mer onödig körning 
2 gillningar
Premiummarginalerna hos Nokian Tyres har ifrågasatts antagligen så länge företaget har varit ett oberoende börsnoterat företag, men åtminstone de senaste 10 åren då jag har följt det med ett öga och ibland även ägt aktier. Hittills har skeptikerna fått gummi i strupen; det finns väl plats för ett premiummärke i varje bransch.
3 gillningar
Hur ser ni på risken att utvidga Rysslands sanktioner till att omfatta däck? Har sanktioner också införts mot produkter tillverkade av utländska företag i Ryssland?
Hur är det med rubelns kurs? Nu har den länge varit i botten, vilket ger Nokian Tyres en fördelaktig tillverkning. Om rubelns kurs stärktes väsentligt, skulle försäljningen i Ryssland inte täcka skillnaden?
2 gillningar
Vad baserar sig premiumpriser på? Har Rinkulat några starka, helst “permanenta” konkurrensfördelar när det gäller produktion, kostnader, distribution eller liknande?
1 gillning
Fokus på eftermarknaden (och att inte sälja direkt till biltillverkare som nya bildäck, där marginalerna är mycket små) och egen distribution och försäljningsställen (Vianor) och sedan en viss del av varumärkespremium. Dessutom en fabrik i Ryssland, där produktionskostnaderna är lägre. Den goda marginalen baseras alltså till stor del på att många mellanhänder saknas från fabrik till konsument.
4 gillningar
Jag läste någonstans att Nokian Tyres ledning en gång ska ha sagt att de måste hålla en attraktiv utdelning för att inte bli uppköpta från börsen. Kauppalehti är återigen Kauppalehti, som bara försöker få så mycket pengar som möjligt till Alma Media + Nre har stora investeringar just nu, så jag tror inte att man ens skulle kunna köpa det med en liten premie.
1 gillning
och fler investeringar:
Några citat:
“Detta är Nokian Tyres mest betydande investering i utvecklingen av tunga däck under hela företagets historia”, säger Nokian Tyres chef för produktutveckling för tunga däck, Kalle Kaivonen.
“Vi kan tredubbla antalet däck som testas.”
“Redo för framtidens förarlösa maskiner”
1 gillning
Här är en intressant artikel från R.W. för ett par år sedan. Den verkar åtminstone mer optimistisk när det gäller rörelsemarginalen (för två år sedan) än Inderes prognoser idag.
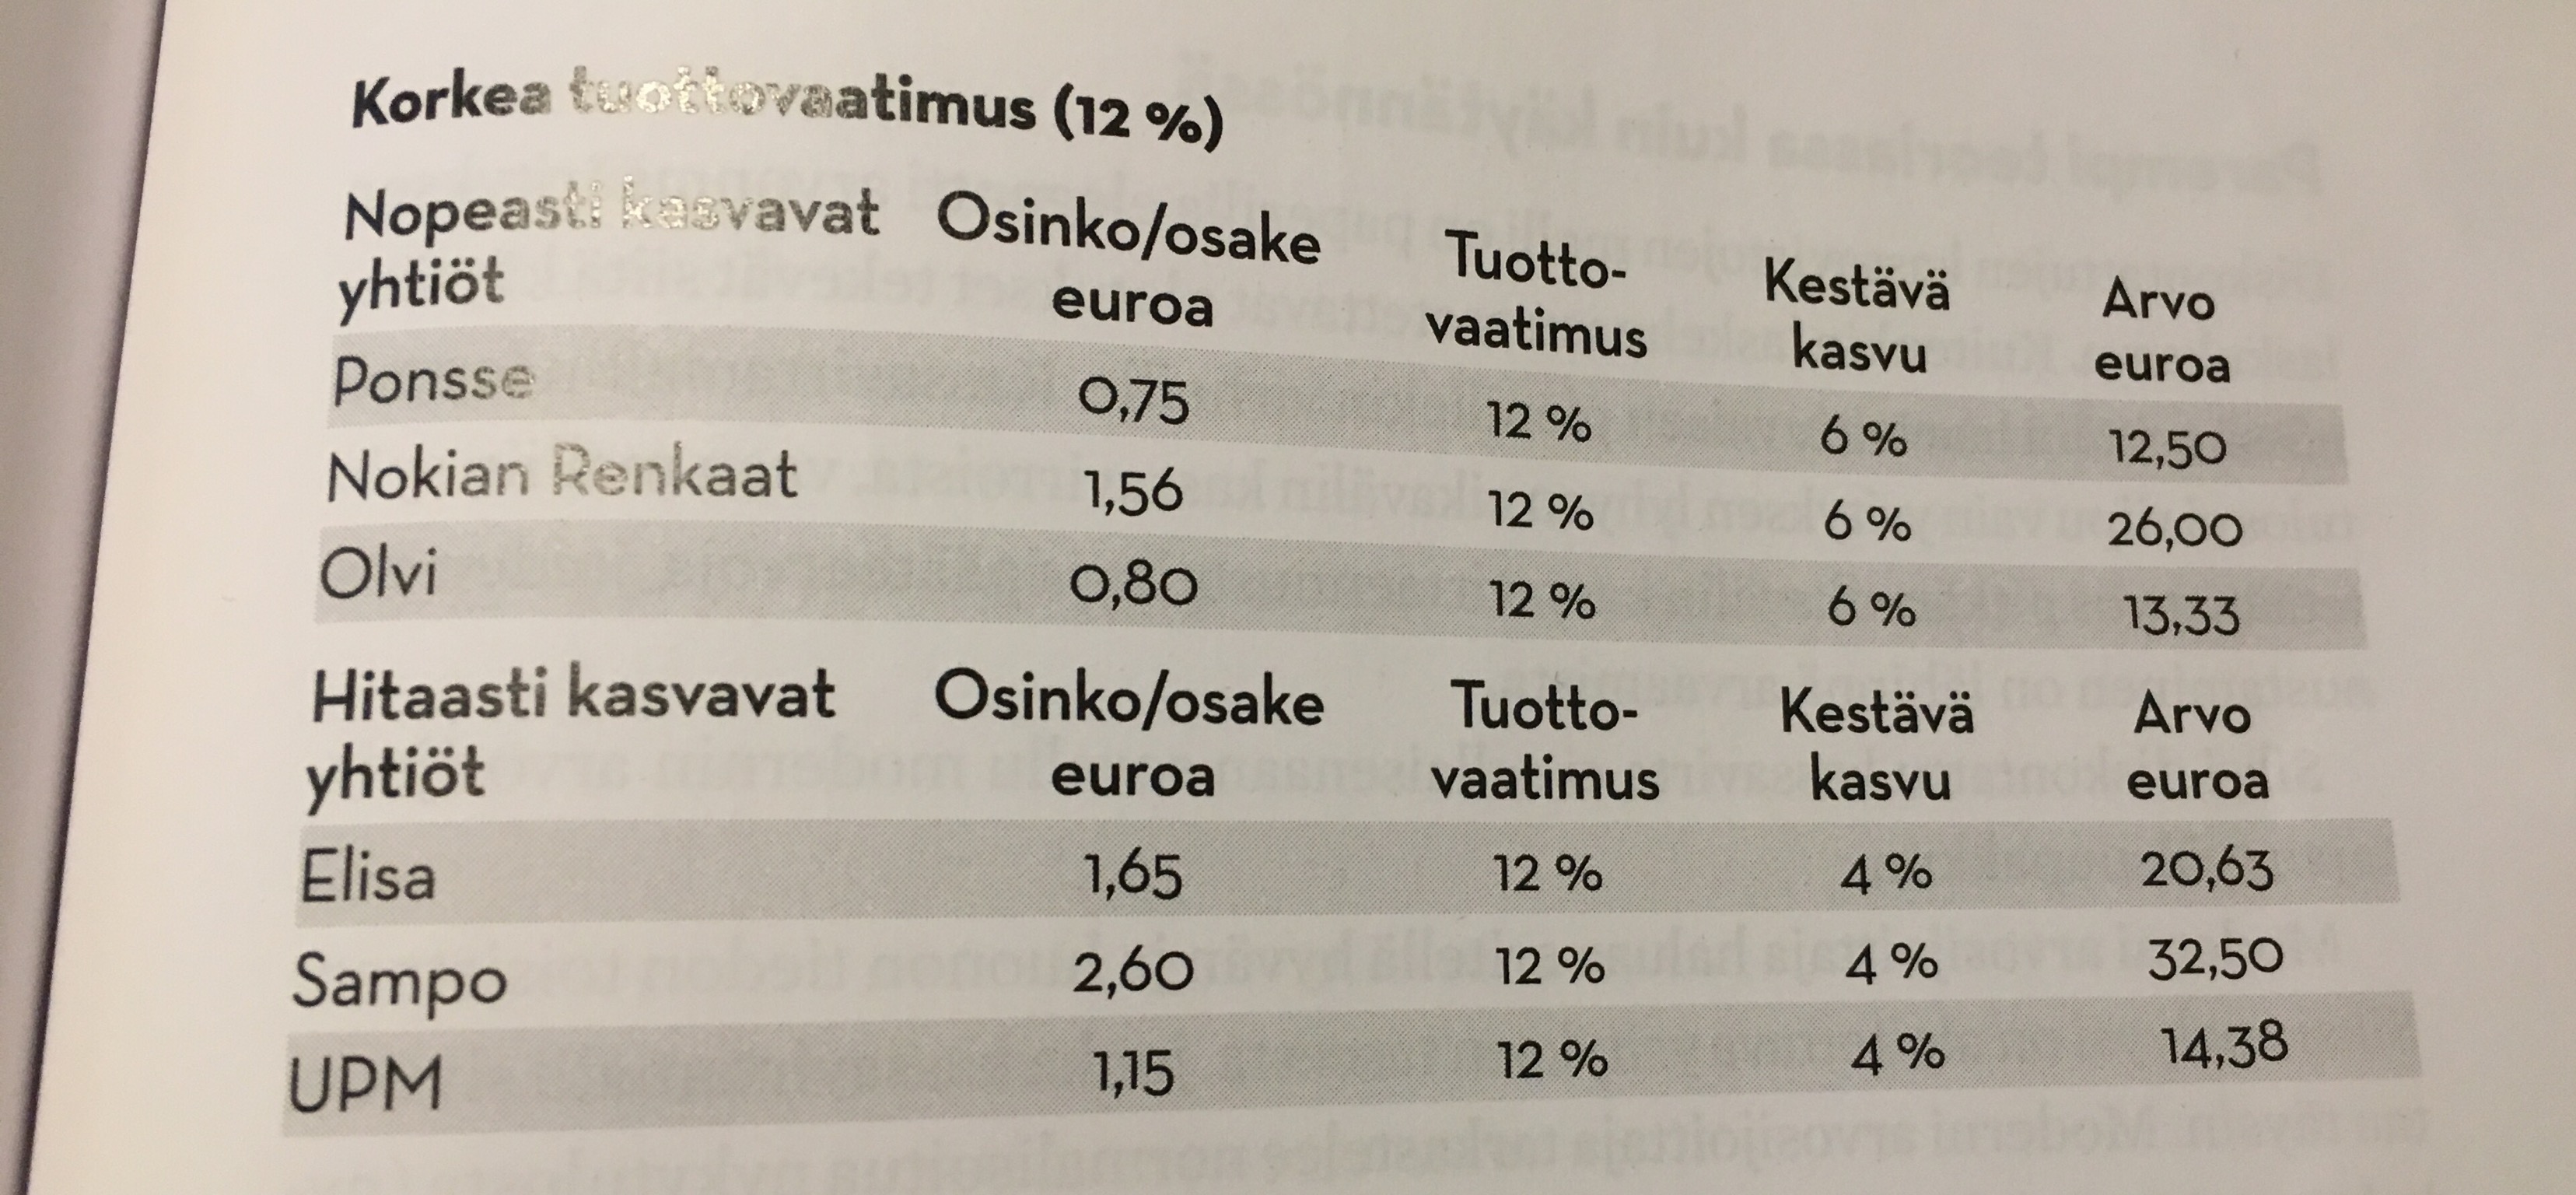
Samma författares syn på priset på Däck med ett högt avkastningskrav på 12 % (från boken Arvoguru 2018):
1 gillning
Goodyears kommentarer indikerar att slutet av 2018 och de första månaderna av 2019 kommer att vara svåra för däckbranschen.
Min egen bedömning är att NRE-aktien kommer att ha nedåttryck under de kommande månaderna, och i år kan det erbjudas goda köptillfällen för en långsiktig portfölj. På nivåer runt 25-26€ skulle detta börja intressera mig.
2 gillningar
Själv har jag köpt NRE runt 26-28€. Även elbilar behöver däck (vilket kanske framhäver betydelsen av kvalitativa och tysta däck?). Trevligt att njuta av utdelningen och vänta på den 


Väntetiden är lång, vilket kan göra att vissa tappar fokus på småsaker Jag fortsätter med tidsmässig spridning om inget oväntat händer.
E: Är “smarta däck” en ny innovation inom däckbranschen?
1 gillning
Jag skulle också vilja köpa fler Nokia-däck! Vad skulle vara det rätta priset?
Jag brukar köpa dem runt 26 €.
{“content”:“Jag har tidigare haft en vana med Nokian Tyres och Huhtamäki, att jag köper för under 30 och säljer för runt 35 Det verkar vara en liten vinst på Nokian Tyres på +5% och Huhtamäki på ungefär noll (den här senaste gången). \n\nJag har en känsla av att det skulle kunna öppnas ett köptillfälle på en lite lägre nivå för båda.”,“target_locale”:“sv”}
4 gillningar