Nokia sijoituskohteena (Osa 4)

Nokia vs SkyDance/Paramount käsittely alkanut UKssa voi olla isoja rahoja tai pieniä puroja, vaikuttaa koko streaming palveluntarjoaja maailmaan (Netflix, disney, prime jne)

https://www.iam-media.com/article/nokia-skydance-video-streaming-global-rand-rate-trial-what-you-need-know

IAMista ei näe kuin otsikon alla AI pitkä jaarittelu

Nokia vs. Skydance: Globaali RAND-hintaoikeudenkäynti – mitä sinun tulee tietää

Yhteenveto

Oikeudenkäynti käynnissä – 20. marraskuuta 2026 UK High Court

Tämä on merkittävä patenttilisensointitapaus globaalille videostriimausalalle. Se voi luoda vertailukohdan (benchmark) sille, miten suoratoistoyhtiöt maksavat teknologiapatenttien omistajille videonpakkauksen ja -enkoodausteknologian käytöstä.

Keskeinen kysymys kuuluu: kuinka paljon Paramount/Skydancen ja Warner Bros. Discoveryn tulisi maksaa Nokialle sen patentoitujen videostriimausteknologioiden käytöstä maailmanlaajuisesti?

Oikeudenkäynti alkoi Englannin ja Walesin korkeimmassa oikeudessa (UK High Court) 18. marraskuuta 2026, ja sen on määrä kestää noin 20 päivää, 11. joulukuuta saakka.

JUVE Patent

+1

1. Keitä tapauksessa on mukana?

Nokia – Patenttien omistaja

Nokia kehitti ja omistaa videoenkoodaukseen, -dekoodaukseen ja multimediateknologioihin liittyviä patentteja. Se vaatii striimauspalveluiden tarjoajia maksamaan rojalteja sen patentoitujen keksintöjen käytöstä.

Paramount Skydance – Striimauspalvelun tarjoaja

Paramount±palvelun taustalla oleva yhtiö; kiista koskee Nokian videoteknologian käyttöä palvelussa.

Warner Bros. Discovery – Striimauspalvelun tarjoaja

Toinen suuri vastaaja, jonka suoratoistoliiketoimintaan kuuluvat muun muassa Max ja muut videopalvelut.

Tärkeä yritysjärjestelyyn liittyvä seikka: Paramount on ostanut Warner Brosin ja vaihtanut nimekseen Paramount Skydance Corporation. Ison-Britannian oikeudenkäynnissä Paramountia ja Warner Bros. Discoverya käsitellään kuitenkin edelleen erillisinä osapuolina, joilla on erilliset lakitiimit.

JUVE Patent

+1

2. Mitä Nokia tarkalleen vaatii?

Kiista koskee Nokian videoportfoliota, mukaan lukien patentteja, jotka liittyvät seuraaviin:

  • H.264 / AVC: Laajalti käytetty videonpakkausstandardi.
  • H.265 / HEVC: Kehittyneempi pakkausstandardi, joka mahdollistaa korkealaatuisen videon tehokkaammalla kaistanleveyden käytöllä.
  • Muut multimediapatentit: Muut videoon liittyviä teknologioita kattavat patentit, mukaan lukien ei-standardiolennaiset patentit (non-SEP).

Näitä teknologioita käytetään videosisällön tehokkaaseen enkoodaamiseen, dekoodaamiseen, pakkaamiseen ja jakeluun.

Tärkeä ero on se, että Nokia ei pelkästään väitä Paramountin tai Warner Brosin kopioineen ohjelmistoa. Se vaatii rojalteja videostriimaus-ekosysteemiin sisällytettyjen patentoitujen teknologioiden käytöstä.

Bailii

+2

3. Mitä RAND tarkoittaa?

RAND tulee sanoista Reasonable and Non-Discriminatory (kohtuullinen ja syrjimätön).

Se liittyy läheisesti yleisemmin käytettyyn FRAND-terminologiaan (Fair, Reasonable and Non-Discriminatory / oikeudenmukainen, kohtuullinen ja syrjimätön).

Käytännössä tämä tarkoittaa seuraavaa:

  • Patenttien omistajien on tarjottava lisensointia oikeudenmukaisin ja kohtuullisin ehdoin silloin, kun sovellettava RAND-sitoumus on voimassa.
  • Lisenssinsaajien on maksettava asianmukaisia rojalteja suojattujen patenttien käytöstä.
  • Rojaltin tulisi heijastaa patentoidun teknologian arvoa, ei pelkästään patentinhaltijan kaupallista neuvotteluvoimaa.
  • Vertailukelpoiset lisensointisopimukset ja markkinoiden vertailukohdat voivat toimia tärkeänä näyttönä.

Tuomioistuinta pyydetään vahvistamaan maailmanlaajuinen lisenssi sen sijaan, että rojaltikiistoja ratkottaisiin maakohtaisesti.

4. Suurin kysymys: kuinka paljon rahaa on pelissä?

Tässä kohtaa tapaus muuttuu erityisen mielenkiintoiseksi.

Osapuolilla on hyvin erilaiset lähestymistavat rojaltin laskentaan.
Osapuoli
Kanta
Nokia
Tukeutuu kolmeen vertailukelpoiseen lisensointisopimukseen tukeakseen huomattavasti korkeampaa arvostusta.
Paramount ja Warner Bros.
Tukeutuvat ensisijaisesti videopatenttipoolien vertailukohtiin tukeakseen huomattavasti alhaisempaa arvostusta.

JUVE Patentin marraskuun 2026 uutisoinnin mukaan:

  • Striimausyhtiöiden lähestymistapa osoittaa noin 250 000 – 300 000 dollarin summaa lopulliselle lisenssille ennen tiettyjä takautuvia rojalteja ja korkoja.
  • Nokian vertailukelpoisiin sopimuksiin pohjautuva lähestymistapa viittaa noin 1 000 kertaa korkeampaan lukemaan.
  • Nokian kokonaisvaatimuksen katsotaan olevan satoja miljoonia Yhdysvaltain dollareita.

Nämä ovat kilpailevia arvonmääritysnäkemyksiä, eivät lopullinen rojaltipäätös. Vertailusopimusten tarkat kaupalliset ehdot ovat luottamuksellisia.

JUVE Patent

+1

Miksi tällä erolla on merkitystä

$250k–$300k

Striimausyhtiöiden ehdottama suuntaa-antava vertailukohta

~1,000×

Kilpailevien arvonmääritysmenetelmien suuntaa-antava ero

Vertailu on suuntaa-antava, ei tuomioistuimen vahvistama lopullinen hinta.

5. Mitä tuomari todellisuudessa päättää?

Tapauksessa on neljä erityisen tärkeää kysymystä.

A. Mikä on kohtuullinen globaali rojalti?

Tuomarin on arvioitava toisiaan vastaan kilpailevat lisensointimenetelmät ja määritettävä asianmukainen rojalti Nokian videoportfoliolle.

B. Pitäisikö rojalteja laskea epäsuorista tilaajista?

Tämä on erityisen tärkeä kysymys.

Pitäisikö Paramountin ja Warner Brosin maksaa rojalteja vain suorista tilaajistaan, vai tulisiko myös kolmansien osapuolten kanavakumppaneiden ja jakelujärjestelyiden kautta sisältöä käyttävät tilaajat laskea mukaan?

Tämä voi vaikuttaa olennaisesti rojaltilaskelmaan.

C. Tulisiko Nokian saada takautuvia rojalteja?

Nokia vaatii maksuja myös teknologiansa aiemmasta käytöstä.

Osapuolet ovat eri mieltä siitä, kuinka pitkälle historiaan rojaltien tulisi ulottua, mukaan lukien mahdolliset vaatimukset, jotka ulottuvat aina vuoteen 2011 saakka.

D. Miten globaali lisenssi tulisi strukturoida?

Tuomioistuimen on luotava lisenssiehdot, jotka toimivat eri alueilla ja erilaisissa suoratoistoliiketoiminnoissa, sen sijaan että vain päätettäisiin yhden maan rojalti.

JUVE Patent

+1

6. Mitä tapahtui ennen oikeudenkäyntiä?

Merkittävä edistysaskel tapahtui maalis–kesäkuussa 2026.

Osapuolet sopivat järjestelystä, jonka mukaisesti:

  1. Nokia hyväksyisi yhden ainoan globaalin RAND-päätöksen Britannian tuomioistuimelta.
  2. Rinnakkaiset patenttioikeudenkäynnit vedettäisiin pois tai keskeytettäisiin.
  3. Paramount ja Warner Bros. maksaisivat Nokialle väliaikaisia maksuja (interim payments).
  4. Tuomioistuin määrittäisi lopulliset maailmanlaajuiset lisenssiehdot oikeudenkäynnissä.

Kesäkuussa 2026 High Court määräsi väliaikaiset maksut maksettaviksi.

On huomionarvoista, että tarkat maksusummat salattiin julkisessa tuomiossa. Väliaikaiset maksut eivät edusta lopullista rojaltitasoa, ja järjestely mahdollistaa oikaisut ja palautukset, mikäli lopullinen päätös sitä edellyttää.

Bailii

+2

7. Miksi laajemman toimialan pitäisi välittää?

Tällä tapauksella voi olla seurauksia, jotka ulottuvat huomattavasti näiden kahden yhtiön ulkopuolelle.
Alan toimija
Mahdolliset vaikutukset
Netflix
Mahdollinen merkitys tulevissa videopatenttien lisensointineuvotteluissa
Disney+
Alttius vastaaville videokoodekkien lisensointia koskeville vaatimuksille
Amazon Prime Video
Mahdolliset vaikutukset striimauksen jakelu- ja lisensointikustannuksiin
Muut suoratoistoalustat
Parempi selkeys siitä, miten suoratoiston patenttirojaltit lasketaan
Patentinhaltijat
Mahdollisesti merkittävä ennakkotapaus videoteknologian kaupallistamiselle (monetisoinnille)
Telekommunikaatioala
Jatkokehitys globaalissa SEP-lisensoinnissa ja RAND-hintojen määrittelyssä

Erityisen merkittävä näkökulma on se, että tämä on suuri yritys määrittää globaali rojalti videoteknologialle, jota käyttävät striimauspalveluiden tarjoajat – perinteisempien laitevalmistajien sijaan.

Se voisi siten vaikuttaa patentinhaltijoiden ja sisällönjakelijoiden välisiin neuvotteluihin maailmanlaajuisesti. Tuomio ei kuitenkaan automaattisesti aseta rojaltia jokaiselle suoratoistoyhtiölle.

JUVE Patent

+1

8. Mitä kannattaa seurata tästä joulukuuhun asti?

    1. marraskuuta – 11. joulukuuta 2026: Oikeudenkäynti

    Todistusaineisto, asiantuntijatodistukset ja argumentit rojaltien arvostuksesta.

  1. Patenttipooli- vastaan vertailulisenssitodisteet

    Kumman arvonmääritysmenetelmän tuomari katsoo vakuuttavammaksi.

  2. Tilaajalaskelmat

    Lasketaanko epäsuorat tilaajat ja kanavakumppanijakelu mukaan.

  3. Historialliset rojaltit

    Ovatko rojaltit maksettavia ajanjaksoilta ennen kuin Nokia lähestyi striimausyhtiöitä.

  4. Lopullinen tuomio

    Lopullinen globaali RAND-rojalti ja lisenssirakenne. Tarkkaa tuomion antoaikaa ei ole vielä vahvistettu tarkastelluissa lähteissä.

9. Oma arvioni: viisi tärkeintä huomiota

  1. Tämä on merkittävä ennakkotapaus lisensointikiistoissa. Se voi auttaa määrittämään, miten videostriimausyhtiöt korvaavat patentinhaltijoille koodekki- ja multimediateknologian käytöstä.

  2. Arvostuskuilu on valtava. Osapuolten toisistaan poikkeavat näkemykset eroavat toisistaan noin kolmella kertaluokalla.

  3. Tilaajakysymys on kaupallisesti merkittävä. Epäsuorien tilaajien kohtelu voi muuttaa olennaisesti rojaltipohjaa.

  4. Historialliset rojaltit voivat olla huomattavia. Ajanjakso, jolta rojaltit tulevat maksettaviksi, voi olla yhtä tärkeä kuin tuleva rojaltitaso.

  5. Lopputulos voi vaikuttaa tuleviin neuvotteluihin koko striimausalalla. Muut suuret suoratoistoalustat ja patentinomistajat seuraavat tilannetta tarkasti.

10. Keskeiset asiakirjat ja lisälukemista

Nämä ovat hyödyllisiä lähteitä, jos haluat seurata oikeudellista ja kaupallista kehitystä:

Vielä yksi korostamisen arvoinen seikka: Oikeudenkäynnissä ei ole kyse siitä, saavatko suoratoistopalvelut käyttää H.264- tai H.265-standardeja. Kyse on kaupallisesta hinnasta ja lisensointiehdoista Nokian patentoidun teknologian käytölle.

Kaikista merkittävin lopputulos saattaa olla tuomioistuimen omaksuma menetelmä, sillä se voi muokata neuvotteluja kautta koko globaalin videostriimaus- ja patenttilisensointimarkkinan.

9 tykkäystä

Sain käsiini Morgan Stanley European Technology, Media and Telecom konferenssista transcriptin. Alla yhteenveto. Muutama kiinnostava asia - AI-RAN yhteistyö Nvidian kanssa etenee aikataulua nopeammin. Ja toiseksi Wiren myös käytännössä vahvisti ettei vuoden 2028 “ohjaus” ole voimassa. Miksi sitä ei ole päivitetty? Kvartaali toisen perään kasvu ollut aiempaa nopeampaa, joten sitä olisi täytynyt päivittää joka kvartaali!!!

Keskeiset poiminnat haastattelusta

  • AI & Cloud -kasvu ja tilauskanta: Syyskuun loppuun mennessä Nokian AI- ja pilviasiakkaiden tilaukset olivat 5,3 miljardia euroa (lähes 300 % kasvu vuodentakaisesta). Tilaukset jakautuivat neljänneksittäin seuraavasti: Q1 1,0 mrd. €, Q2 2,8 mrd. € ja Q3 1,5 mrd. €. Ensi vuodelle (2027) Nokia ohjeistaa IP- ja optisten verkkojen kasvuksi 25–30 %.

  • Oma sirutuotanto ja kapasiteetin moninkertaistaminen:

    • San Josén uusi 6 tuuman fotoniikkatehdas (PIC) aloitti 24/7-toiminnan lokakuun lopussa, kiekkotuotanto alkaa tämän vuoden lopulla ja maksimikapasiteetti saavutetaan vuoden 2028 alkupuolella. Tehdas tuo 20–25-kertaisen lisäyksen kapasiteettiin.

    • Testaus- ja pakkauskapasiteetti kasvaa 10-kertaiseksi.

    • Arizonan Chandlerista (NXP:ltä ostettu laitos) saadaan ensimmäinen osa käyttöön Q1 2027 ja toinen osa Q1 2029.

  • Uudet DSP-piirit ja energiatehokkuus: OFC-messuilla esitellyt neljä uutta DSP-piiriä (joista voi yhdistellä 13 eri ratkaisua ja saavuttaa jopa 70 % energiansäästön) tulevat näytetoimituksiin H1 2027, varsinaiset toimitukset alkavat H2 2027 ja volyymituotanto 2028 eteenpäin.

  • AI-RAN ja Nvidia-yhteistyö: Yhteistyö Nvidian kanssa etenee odotettua nopeammin (mukana n. 20 operaattoria). Spektritehokkuuden parannustavoite on nyt yli 20 %, ensi vuonna 50 % ja 100 % vuonna 2028, jolloin kaupalliset volyymitoimitukset alkavat (kaupallinen lanseeraus ensi vuoden lopussa).

  • Taloudellinen vipuvaikutus ja pääoman allokointi: Infinera-kaupan 200 miljoonan euron synergiat toteutuvat vuotta etuajassa. Non-core-yksiköt (kuten Fixed Wireless Access ja Enterprise Campus Edge) on siirretty myyntiputkeen.

Erityispoiminta: Mitä Wirén totesi vuodesta 2028?

Haastattelun lopussa moderaattori kysyi, milloin Nokia päivittää viime vuoden marraskuun pääomamarkkinapäivän (CMD) keskipitkän aikavälin tavoitteet (joihin kuuluu vuosi 2028), koska IP- ja optisten verkkojen kasvu ylittää ne jo selvästi.

Wirénin vastaus ja perustelu 2028-lukujen päivittämättä jättämiselle oli suora:

“So much is happening. What we now have said that we will have this 25%, 30% growth in IP and optical next year, but full guidance for next year will come when we release our quarter four report. That is why we decided that we will not give every quarter updates on our 2028 figures either, because then you have to give that every quarter.”

Btw. Tutkin tuota InP 6 tuuman ylösajoa Coherentin osalta. Ja aikalailla vastaa Nokian ilmoittamaa aikataulua.

  1. 24/7-ajon käynnistys ja ensimmäiset volyymikiekot (alkuvuosi / H1 2025): Coherent ilmoitti aloittaneensa 6 tuuman InP-kiekkojen kaupallisen volyymituotannon ja siirtyneensä ympärivuorokautiseen (24/7) ajoon ensimmäisenä maailmassa alkuvuonna 2025. Tässä vaiheessa tehdas pyörii 24/7, mutta laitteita kalibroidaan, saantoa (yield) nostetaan ja asiakkaiden lopputuotteita kvalifioidaan.
  2. Alkuperäinen “kapasiteetin tuplaus” -tavoite (loppuvuosi 2025 / alkuvuosi 2026): Noin 9–12 kuukautta 24/7-käynnistyksen jälkeen Coherent saavutti alkuperäisen tavoitteensa tuplata InP-kapasiteettinsa.
  3. Täysi laajennettu volyymi / kolminkertaistettu kapasiteetti (H2 2026): Kun kysyntä räjähti, Coherent jatkoi linjojen täyttämistä ja saavutti varsinaisen täyden huippukapasiteetin (joka lopulta kolminkertaisti yhtiön InP-tuotannon) noin 15–18 kuukautta siitä, kun tehdas oli siirtynyt 24/7-ajoon.
Vaihe / Ajankohta Kerroin (vs. lähtötaso 1x) Osuus lopullisesta maksimista (%) Mitä tehtaalla tapahtuu
Lähtötaso (ennen 6" linjaa) 1,0x 33,3 % Pelkkä vanha 3"/4" kapasiteetti käytössä.
0–3 kk (24/7-ajon käynnistys) ~1,1x–1,3x ~37–43 % Linjat pyörivät 24/7, mutta suuri osa ajasta on testikiekkoja, saannon viritystä ja asiakaskvalifiointeja.
n. 6–9 kk (“reilu puoli vuotta”) 2,0x 66,7 % Alkuperäinen tuplaustavoite saavutettu. Volyymituotanto rullaa jo hyvällä saannolla.
n. 12–15 kk (“reilu vuosi”) 3,0x 100,0 % Täysi laajennettu huippukapasiteetti. Kaikki uudet työkalut ja linjat täydessä kaupallisessa ajossa.

Jos Nokian ylösajo menee kuten Coherentilla, saavat he alkuvuonna noin 7-9x lisäkapasiteetin, ja H2/2027 jo 13-16x kapasiteetin.

24 tykkäystä

2026 on Nokialla raskaan rakennemuutoksen ja etupainotteisten varausten välivuosi, tämähän sanottiin selkeästi jo 2025 CMD:ssä. 2027 liikevaihto kiihtyy AI- ja pilvitilausten purkautuessa (12–18 kk tilauskanta), mutta bruttomarginaalia painaa komponenttien kustannusinflaatio ja vapaata kassavirtaa rasittavat vielä San Josen saantojen ylösajo, Pennsylvanian testi- ja pakkauslinjan sekä Chandlerin I-vaiheen (Q1/2027) investoinnit ja kasvava käyttöpääoma. Ensimmäinen varsinainen sadonkorjuu alkaa 2028, kun San Josen 20–25-kertainen 6" InP-kapasiteetti on onnistuessaan täydessä ajossa ja käyttöpääoma alkaa kiertää kassaksi. Toinen, vielä suurempi aalto toteutuu 2029–2030, kun Chandlerin tehdas siirtyy kokonaan Nokian omistukseen (Q1/2029) ja sen lisäkapasiteetti ajetaan ylös.

Vaikka hyperscalereiden investointisyklissä voi tulla vaiheittaista hidastumista, teknologinen ja rakenteellinen tarve Nokian optisille tuotteille ei häviä minnekään, päin vastoin. Tässä lienee ainakin neljä keskeistä ajuria.

  1. Yhteenveto
    1. Sähköverkon rajat pakottavat hajauttamaan (Distributed AI / DCI): Koska yli 1 GW:n tekoälykeskuksia ei mahdu loputtomasti samoihin sähköverkkoihin, laskentaa hajautetaan eri sijainteihin. Keskukset kytketään yhdeksi kokonaisuudeksi erittäin pienen viiveen koherenteilla optisilla yhteyksillä (Data Center Interconnect), mikä on Nokian ydinosaamista.
    2. Kupari tulee fysiikan rajoille (Copper Wall): Siirtonopeuksien noustessa 800G- ja 1.6T-tasolta kohti 3.2T-sukupolvea kuparikaapelit hukkaavat liikaa energiaa ja kuumenevat. Valokuitu ja fotoniikkapiirit (InP) korvaavat kuparia yhä lyhyemmillä etäisyyksillä jopa palvelinräkkien sisällä, mikä moninkertaistaa optisten lähetin-vastaanottimien kappalemäärät.
    3. Painopiste siirtyy koulutuksesta päättelyyn (Inference) ja reuna-AI:hin: Kun tekoälymallien käyttö (inference) ja yritysten sovellukset yleistyvät, laskentakapasiteettia ja nopeita runko- sekä liityntäverkkoja (IP-reitittimet ja optiikka) tarvitaan lähelle loppukäyttäjiä ympäri maailmaa, ei vain muutamassa keskitetyssä jättikeskuksessa.
    4. Verkkolaitteiden nopea 3–5 vuoden uusimissykli: Vaikka yksittäisten datakeskusrakennusten uudisrakentaminen tasaantuisi vuosikymmenen vaihteessa, vuosina 2025–2028 rakennetut massiiviset klusterit tulevat vuosina 2029–2032 ensimmäiseen suureen päivitysaaltoon, jossa 400G/800G-tekniikka vaihdetaan 1.6T- ja 3.2T-ratkaisuihin.
13 tykkäystä

https://www.linkedin.com/pulse/nokias-hotard-ai-escape-data-center-stephen-saunders-mbe-xw1ye/

Tässä on tiivistetty versio Justin Hotardin haastattelun pääkohdista:

Nokian toimitusjohtaja Justin Hotardin mukaan yhtiö on jälleen kasvuyhtiö ja keskellä suurta käännekohtaa, jossa seuraava ja suurin tekoälyaalto siirtyy datakeskuksista fyysiseen maailmaan.

  • Vahva datakeskusvetoinen tuloskäänne: Q3:lla AI- ja pilvimyynti kasvoi 123 % ja vertailukelpoinen liikevoitto 35 % (605 milj. €). Hotard ei näe datakeskusinvestoinneissa hidastumista, vaan verkkoyhteyksien kysyntä jatkuu vahvana myös edge-laskennan ja yritysverkkojen myötä.

  • AI-RAN tuo tekoälyn fyysiseen maailmaan: Seuraavassa aallossa mobiiliverkko muuttuu pelkästä dataputkesta ympäristöään aistivaksi sensoriksi. Tämä laskee operaattoreiden kuluja ja avaa uusia tulovirtoja esimerkiksi autonomisessa liikenteessä, teollisuudessa ja logistiikassa.

  • Katkeamaton verkko kaikkialla: Autonomiset koneet vaativat täysin häiriöttömän yhteyden, minkä vuoksi Nokia yhdistää mobiili-, Wi-Fi- ja satelliittiverkot yhdeksi dynaamiseksi kokonaisuudeksi.

  • Suvereniteetti syntyy kilpailukyvystä: Viestintäverkkojen kriisinkestävyys on osa kansallista turvallisuutta (esim. ICEYE-yhteistyö Ukrainassa). Hotardin mukaan todellinen suvereniteetti vaatii luotettuja kumppanuuksia ja kilpailukykyä.

“I don’t think there’s going to be a slowdown in data center,” he says.

“We are back to being a growth company,” he says, recalling his message to employees following the latest earnings announcement.

14 tykkäystä

Tästähän voidaan tehdä se epäsuora johtopäätös, että kun 2028 ohjeistus aikanaan tulee ja päivittyy, niin siitä onkin sitten oksat pois​:high_voltage:. Kun sitä ei kerran kvartaaleittain viitsitä päivittää, niin odotettavasti viimeistään alkuvuonna? Niin tai näin, ainakin sen sanallistaminen aikanaan lienee iso juttu, ja saanee päät kääntymään suuntaan tai toiseen jokatapauksessa​:tornado:.

7 tykkäystä

Olisihan tuon ohjeistuksen vanhentumisen voinut ilmoittaa ihan virallisestikin osarin yhteydessä tms…

9 tykkäystä

Ping @Tommi_Saarinen – tässä hieman pähkinöitä purtavaksi, kun mallinnatte AI- ja pilvitilausten huipun osuvan tälle vuodelle (6 454 M€) ja kääntyvän laskuun ensi vuonna (5 600 M€) ja siitä eteenpäin about flat.

Kun Morgan Stanleyn konferenssissa kysyttiin nimenomaan tilausten kehityskulusta (overall trajectory over time), Marco Wirén vastasi näin:

Operator: Okay. Then another focus area is around the AI and cloud order book. You’ve said it could be volatile, but how should we expect this, the overall trajectory to evolve over time?

Marco Wirén (CFO, Nokia): Yeah, I would say that we always said that these order books, orders from hyperscalers are quite volatile, so we should not look only one quarter. If you look this year, we had EUR 1 billion in quarter one, EUR 2.8 billion in quarter two, and EUR 1.5 billion in quarter three. So you can see it’s quite jumpy. And we believe that’s going to continue as well. The reason is that these orders are quite big. So depending a little bit timing-wise, if it’s happening in this week or next week, that could be determining as well that which quarter it comes. And we believe that’s going to continue as well going forward. But definitely we see that we haven’t seen any change in the behavior, and the demand is just growing. So, so far, we’ve seen a good momentum there.

“The demand is just growing.”

Vaikka mallissanne tilauskanta vielä kasvaa toimitusrajoitteiden vuoksi, itse odotan vahvasti, että myös kvartaalikohtaisesti saadut uudet tilaukset jatkavat kasvuaan. Mielestäni myös Marcon kommentti antaa selkeästi ymmärtää, ettei tilausvirran huippua ole vielä nähty.

Ja itse asiassa kun miettii koko arvoketjua teknologian kautta, niin datakeskusten välinen verkottuminen (scale-across) on vasta alkamassa, ja jo nyt yhä suurempi osa hyperskaalaajien CapExista ohjautuu sinne. Tähän mennessä suurin osa Nokian AI & Cloud -tilauksista on varmasti tullut juuri tältä puolelta (sekä EHKÄ vähän alkuvaiheen konesalien sisäisistä yhteyksistä).

Kuitenkin seuraava ja volyymiltaan vielä paljon suurempi tekoälyinfran vaihe on vasta edessä: se tapahtuu silloin, kun scale-out- ja erityisesti scale-up-yhteydet (GPU-piirien välinen liikenne) siirtyvät optiikkaan, koska kupari ei yksinkertaisesti enää kykene suoriutumaan kasvavista nopeuksista ja energiatehokkuusvaatimuksista.

Tähän datakeskusten sisäisen kuparin korvaamiseen liittyviä massatilauksia ei ole vielä edes tilauskirjoissa, mutta analyysitalojen mukaan tämän markkinan koko tulee olemaan huomattavasti suurempi kuin perinteinen scale-across. Ja Nokia on jo vahvistanut olevansa tässä mukana (mm. omat InP-laserit, uudet DSP:t ja LPO/NPO/CPO-ratkaisut).

Väitän siis, että kaikkein suurimmat kvartaalikohtaiset tilauslukemat ovat vasta edessäpäin – eivät takanapäin.

18 tykkäystä

Ihan totta, mutta muistetaan, etteivät vuoden 2028 luvut olleet virallinen ohjeistus vaan Nokian asettamat tavoitteet, joita ei vain ole päädytty korottamaan tilanteen eläessä.

7 tykkäystä

Tämän saman kysymyksen voi esittää aika monen yhtiön kohdalla. Syitä voi olla monia, mutta jos tätä nyt kasvuyhtiönä pidetään niin voinee todeta että aika harvoin kasvuyhtiöt ostavat omiaan. Jospa panoksille löytyy capex puolelta tarpeita tai sitten kiikarissa on A&M kohteita.

Nokian johtoryhmä tankkasi kuitenkin aika reilulla kädellä melkein kaksi € kalliimmalla, joka on selkeä viesti siitä osake oli liian matalalle arvostettu ainakin johdon mielestä.

7 tykkäystä

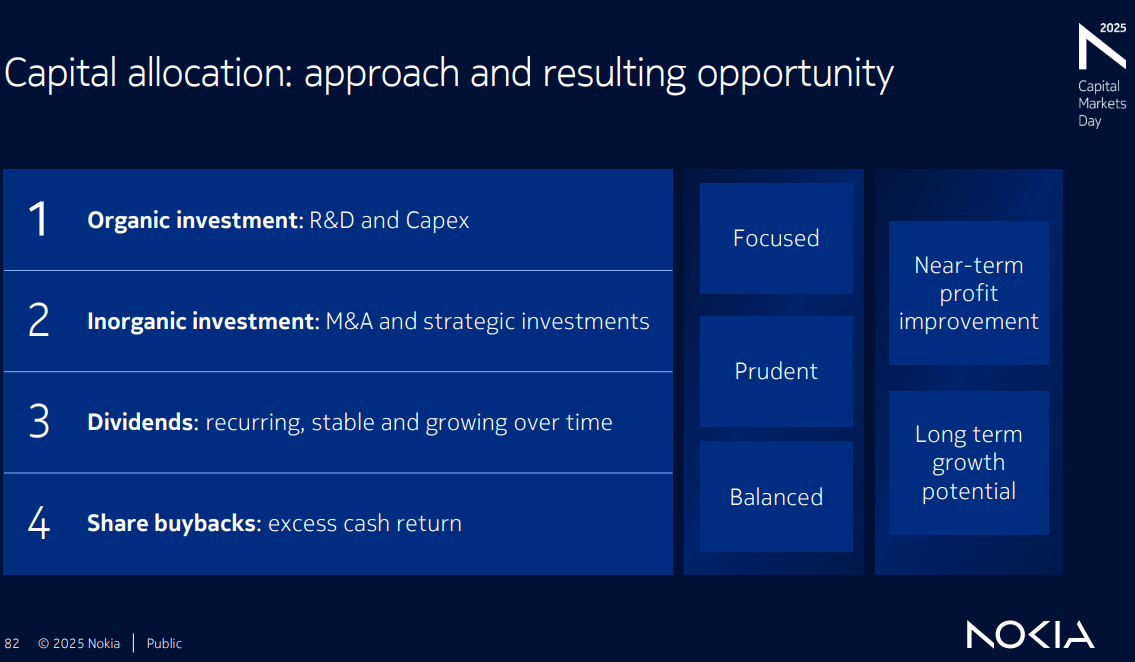
Marco Wirén otti kantaa eilisessä haastattelussa myös pääoman käyttöön:

Jos katsotaan prioriteettejamme, ykkösenä on ehdottomasti investoiminen tutkimukseen ja tuotekehitykseen (T&K), jotta varmistamme kilpailukykyisen huipputeknologiamme säilymisen alan kärjessä. Lisäksi haluamme varmistaa, että tartumme kasvuun eri asiakasryhmissä, kuten optisissa verkoissa ja IP-verkoissa. Olemme investoineet tänä vuonna enemmän hyödyntääksemme kasvumahdollisuuksia. Hyvä esimerkki langattomalta puolelta on myös AI-RAN (tekoälypohjainen radioverkko).

Toinen prioriteetti on yrityskauppojen (M&A) tarkastelu. Kyse on enemmänkin liiketoimintaa täydentävistä yritysostoista (bolt-on). Näiden yrityskauppojen painopistealueina on käytännössä T&K- tai teknologiapohjamme vahvistaminen, tai ne voivat liittyä asiakaskuntamme tai tarjontamme laajentamiseen – tai näiden kaikkien kolmen yhdistelmään. Itse asiassa Infinera oli yhdistelmä näitä kaikkia kolmea: saimme vahvemman tuoteportfolion optiselle puolelle, saimme pääsyn kaikille hyperskaalaajille – käytännössä lähes kaikille yhdysvaltalaisille hyperskaalaajille – ja laajensimme myös tarjontaamme.


Marraskuussa 2025 pääomamarkkinapäivänä Nokian pääoman käyttöprioriteetit esiteltiin ja niissä omien ostot olivat viimeisenä kohtana:

15 tykkäystä

Nokia at Morgan Stanley European Technology, Media and Telecom Conference: AI push Transcripts Published Nov 19, 2026, 10:41 AM

Investing com sivuilta löytyy koko transcripti ja ilmeisesti tekoälyn luoma yhteenveto.

1 tykkäys

Marco Wiren ei kylläkään ole mikään edustava puhuja, pikemminkin varman päälle jankkaaja. Voiko varovaisemmin sanoa: On the San Jose fab, he said the capacity increase is large but does not translate directly into revenue because Nokia still relies on outside suppliers for some parts of the chain… Eli ei ne San Josen investoinnit myynteihin vaikuta, koska Nokia on edelleen riippuvainen ulkopuolisista toimittajista… mitä ihmettä?

Mitä Wirén sanoi on totta, vaikka se kuulostaa varovaiselta kannanotolta. Nokia ei kuitenkaan myy tuottamiaan siruja ulos, vaan ne ovat komponentteja yhtiön omissa tuotteissa, esim. fotoniikkapiirit (PIC) menevät liitäntämoduuleihin (pluggables). Tehtaan tuotannon arvo realisoituu vasta lopputuotteen kautta, missä PIC-piirejä voi olla vaihtelevasti eikä lopputuotteen hinta riipu vain piirien määrästä.

Lisäksi liitäntämoduuleihin menevien DSP:iden osalta Wirén mainitsi, että Nokia suunnittelee ne, mutta tuotanto on ulkoistettu. Tehtaan tuotanto muuttuu liikevaihdoksi vain jos koko ketju pysyy mukana.

7 tykkäystä