CPO, jossa laser voi olla integroitu tai olla erillisenä lähteenä. Ei ole fabrinet. Kannattaa miettiä out of the box. Nokian ei ehkä kannata itse kehittää CPO-plugeja vaan ostaa ne niitä paremmin asiaa tuntevalta tekijältä ja integroida niihin omat laserit.
12 tykkäystä
No jopas, mielenkiintoista settiä. Ei näitä optisen puolen osaajayrityksiä nyt ihan mahdottomasti ole.
Ettet vaan nyt tarkoita erästä erittäin isoa tekijää. Kaiken lisäksi Nokialla on ollut yhteistyötä muutoinkin data centereihin liittyen. Mietin vaan että olisiko tämä malli se jolla kerätään suurin hyöty irti - laserit niin arvokkaita? Ajattelin lisäksi että Nokialta tulisi lasereiden lisäksi muutakin tuohon - no ehkäpä se olisi tuossa mallissa..
6 tykkäystä
Ja tässä lisää kasvunäkymiä sille miten scale-across optiset verkot kehittyvät. Tämä on kylläkin julkaistu jo viikkoja sitten.
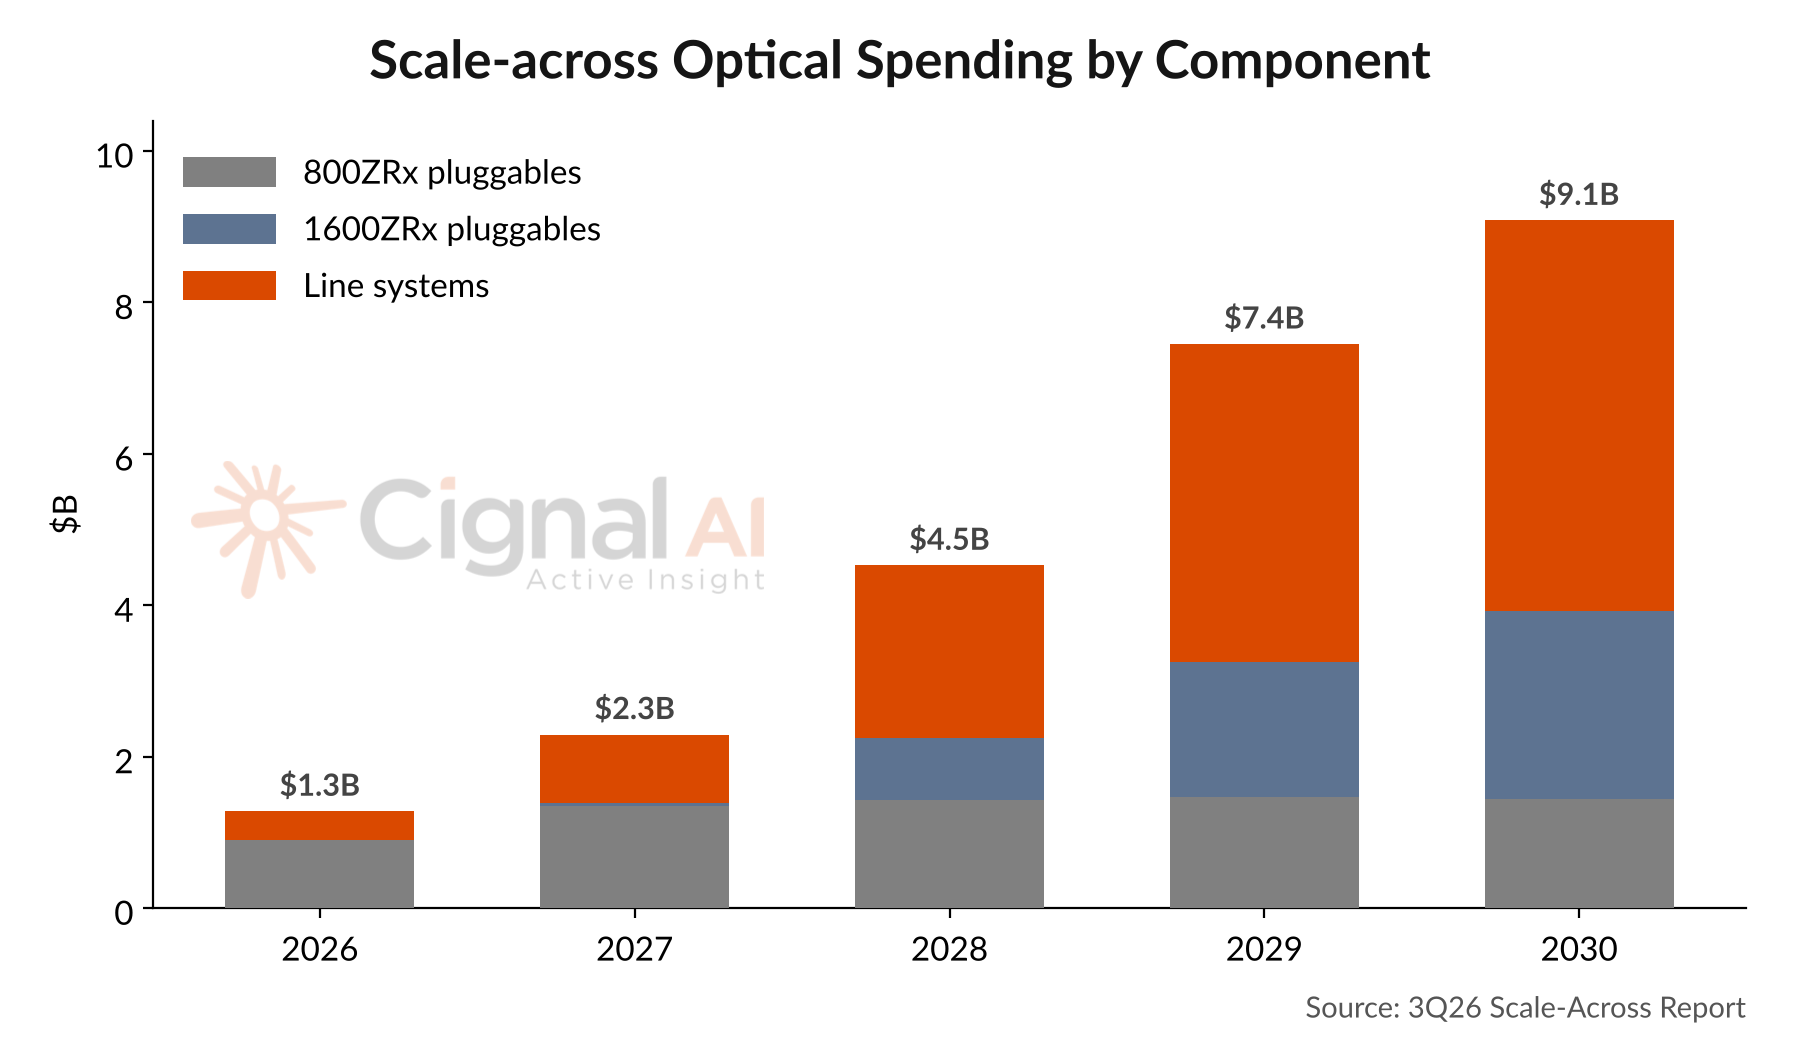
Highlights from the Scale-Across Report:
- Scale-across optical revenue exceeds $9 billion in 2030 and more than $24 billion cumulatively from 2026 through 2030. Line systems account for the larger share of the cumulative total, ahead of coherent pluggables. The report details annual revenue for each component.
- Line systems grow from 29% of scale-across revenue in 2026 to 57% in 2030. Multi-rail amplifiers arrive in 2027, and line-system prices are holding or rising while merchant coherent pluggable prices continue to fall.
- Raman amplification is a major cost driver because scale-across networks use the technology far more heavily than service provider networks. Raman’s indium phosphide pump lasers are among the tightest parts of the optical supply chain, with lead times of 18 months or more.
- Vendors that have invested aggressively in multi-rail line systems, such as Ciena, Cisco, and Nokia, are best positioned to benefit from this spending growth.
- Scale-across reshapes the coherent pluggable market as the market rapidly transitions from 800ZRx to 1600ZRx – which will carry 70% of scale-across bandwidth by 2030.
Aika monen analyysitalon mielestä optinen kehitys on siis edelleen alkutekijöissään. Vaikka tässä huomioidaan ainoastaan scale-across markkinat.
11 tykkäystä
Mitenkäs tuo Nokian kaikki muu heikkotuottoinen kivireki jota joudutaan raahaamaan perässä vuositolkulla? On hyvä että AI puoli tuo pöhinää mutta kyllähän tämä leijonanosa Nokiasta on silti matalakatteista epäkiinnostavaa roskaa (markkinan mielestä). Kysymys kuuluu että voidaanko oikeasti olettaa että optisesta puolesta tulee Nokian Graalin malja vai mennäänkö tässä vuosikausia heikkokatteisen liiketoiminnan poistojen varjossa?
8 tykkäystä
@Handeli oma odotukseni on tällainen, ja nykyisellään se ei ole edes kovinkaan bullish ennuste omasta mielestäni.
Blue sky -skenaario olisi sitten sellainen että MI alkaisi myös tekemään rahaa myös muutenkin kuin patenteilla. Silloin vertailukelpoinen liikevoitto voisi mielestäni kivuta koko yrityksen osalta karkeasti 6-7 miljardin haarukkaan (tämä sellainen valistunut heitto ihmiseltä joka seuraa lukuja tarkkaan - mutta ilman laskuharjoituksia) 2030 -luvun paikkeilla. Tästä MI kehityksestä ei ole takeita, ottaako AI-RAN tuulta alleen?
Kuitenkin jos miettii että Nokialla on realistiset mahdollisuudet karkeasti tuplata tuloksensa nykytasolta muutamassa vuodessa. Kelpaisi se itselleni.
Hotard on nimenomaan painottanut että ei enää liiketoimintaa liiketoiminnan vuoksi vaan sen täytyy tuottaa. Sen takia Nokia on esimerkiksi tietoisesti supistanut fixed networks myyntiä. On tässä oikeanlaiset ajurit kun optisen rinnalla ovat IP verkot. Aika näyttää miten mobile, mutta ainakin vanhasta mallista nyt luovutetaan. Eli mallista jossa on törkeän suuret tuotekehityskulut, ja lähes persnottona myydään eteenpäin kun volyymit eivät riitä kompensoimaan jättimäisiä kiinteitä kuluja. Parhaimmillaan AI-RAN on Nokialle se kaikista suurin tukijalka tulevaisuudessa, mutta se näkemys vaatii jo aikamoista optimismia - vaikkakin väylä siihen on nähtävissä kaiken onnistuessa.
12 tykkäystä
On tiedossa että Nokia tekee sekä ulkoisia InP laseri ratkaisuja sekä asiakaskohtaisia CPO. Rahaa on molemmissa.
Nykyiset ratkaisut, niin ulkoiset laserit tyypillisesti tukevat 8 kuitua ja CPO sitten enemmän 32 tai 64 kuituyhteyttä. Molemmilla InP pohjaisilla ratkaisuilla on noin 1000usd hintalappu ja nousemaan päin.
Nopeasti kun raapustan, 1GW DC tarvitsee noin 2 miljoonaa kuituyhteyttä niin joku parempi matematiikassa voisi laskea mitä se tekee rahassa. Tämä siis pelkästään datakeskuksen sisäisiä kuituvetoja.
11 tykkäystä
Ei sitä tiedä mihin teknologia kehittyy. Nokialla on paljon osaamista, joiden tulevaisuuden potentiaalia voi vain arvailla tällä hetkellä.
NVIDIA teki epäkiinnostavia näytönohjaimia, jotta saatiin enemmän pikseleitä nörttien pelitietokoneen näytöille. ICEYE:n alkuperäinen bisnes oli niinkin kiinnostava kuin laivojen navigointipalvelu.
9 tykkäystä
Saako arvailla, ja vastaatko 
Veikkaan Jabil Inc.
Ei kyllä niin out of the box, yt:tä löytyy Infineran ja Nokian kanssa
4 tykkäystä
Katsotaan saadaanko kuulla lisää..  Tekoäly vahvistaa omaa käsitystä asiaan liittyen. Kun kysyy kuka on paras tässä.
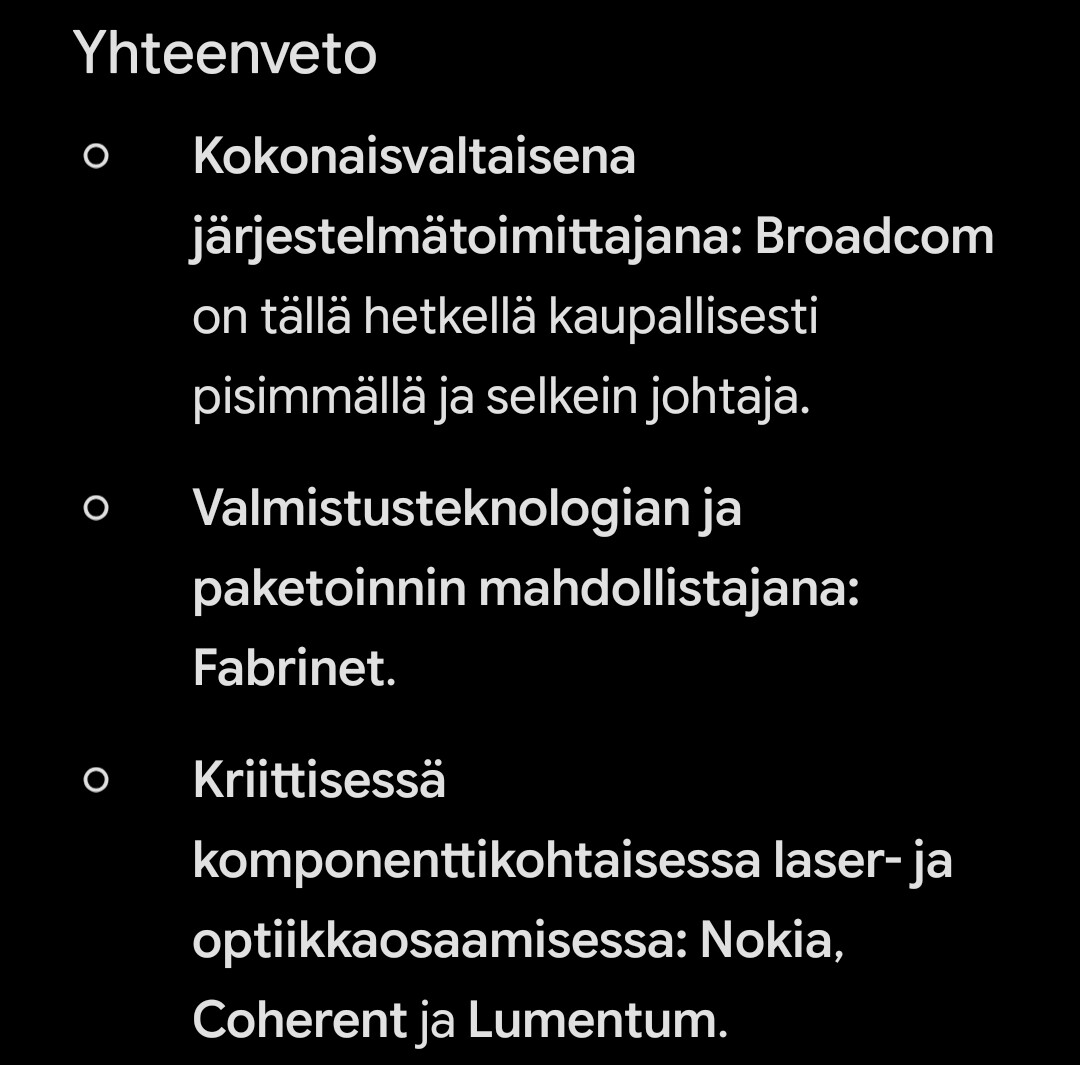
Voi olla että myös tekoäly tekee virheitä. Olen kuitenkin aina ollut käsityksessä että Broadcom olisi paperilla paras. Jos tekee yhteistyötä tai ostaa, miksi ei ostaisi parhaalta? Tässäkin kuitenkin Fabrinetin nimi nousee esille paketoinnin osalta. Ja laserien osalta tutut nimet. Pidemmällä aikavälillä Lumemtun on poissa pelistä, mikäli Marvell saa sen ostaa. Tällöin varmasti olisi kysyntää Nokian suuntaan ihan pelkkien laserien toimittajana. Kuvittelin kyllä että Nokia olisi vähintään tuonut PIC kerroksen.
En tiedä, kiinnostavaa nähdä mitä tästä vielä kuuluu. Nokia jo ostaa tomahawkia Broadcomilta, ja aikaisemmin ostanut ASIC puolta langattomiin, eli olisi kyllä tuttu tekijä.
Ainiin, ilmeisesti myös Broadcomilla on InP laserien valmistyusta. Tuli itselle uutena tietona.
7 tykkäystä
Mielenkiintoisia huhuja. Olisiko Nokian strategia CPOissa ostaa valmis kytkinrunko Broadcomilta, ei pelkästään Tomahawk/Jericho siruja? Näin Nokia saisi CPO-valmiin kytkinrungon ASICin kera, kun sen oma konesalikytkin 7220 IXR edellyttäisi huomattavaa jatkokehitystä CPO käyttöön ja joka tapauksessa sirun Broadcomilta. Sekä piifotoniikkaan perustuva CSTAR että ICE-D soveltuisi ilmeisesti erinomaisesti CPO:n optiseksi moottoriksi ja San Josesta tulisi ELS laser. Näin Broadcom saisi arvokkaat kytkinsirunsa CPO käyttöön ankarasta laserpulasta huolimatta ja Nokia pääsisi lennosta CPO valmistukseen ja saisi InP-laserinsa heti korkean arvon lopputuotteisiin, optisen moottorin ja SR Linuxin kera. Toki hyperskaalaajat voivat ostaa Nokialta piifotoniikkaa ja ELS lasereita omiin CPO-kytkimiinsä, mutta edellinen toimintatapa voisi tuottaa Nokialle enemmän lisäarvoa.
12 tykkäystä
Broadcom on vahvoilla CPO kehityksessä, mutta tavallaan suora kilpailija myös Nokialle. Itse näkisin parhaan lisäarvon jos Nokia tekee TSMC kanssa suoraa yhteistyötä.
4 tykkäystä
Coreweave raportoi eilen markkinoiden sulkeutumisen jälkeen todella vahvat lukemat. On nyt 16%:n nousussa jälkipörssissä. Heijastunee tämän päivän liikkeisiin
18 tykkäystä
Muutama mielenkiintoinen pointti tuosta tuloksesta.
- CoreWeavella on tällä hetkellä yli 1,7 GW aktiivista IT-kuormaa (active power), ja se arvioi saavuttavansa yli 1,85 GW vuoden 2026 loppuun mennessä. Vuoden alusta aktiivinen kapasiteetinkäyttö on jo kaksinkertaistunut.
- Sopimuksin kiinnitettyä kokonaistehoa on 4,6 GW, josta yli 1,3 GW sijaitsee Yhdysvaltain ulkopuolella (ml. Kanada, Eurooppa/Tanska/Espanja, Aasia/Indonesia/Intia).
- CoreWeave ilmoitti, että sen kapasiteetti on lähes loppuunmyyty vuodelle 2027. Kysyntä ylittää tarjonnan moninkertaisesti.
- Vanhemmat GPU-sukupolvet (Hopperit ja Amperet) uudelleensopimoidaan jopa 30–50 % korkeammilla hinnoilla alkuperäisiin sopimuksiin verrattuna.
- Vuosina 2027–2028 merkittävä määrä GPU:ita tulee ulos alkuperäisistä sopimuksistaan täysin loppuun maksettuina (debt paid off), mikä generoi merkittävää vapaata kassavirtaa ilman uutta CapExia.
- “Connecting Compute at Scale”: CoreWeaven johto korostaa, että satojen tuhansien GPU-sirujen saaminen toimimaan yhtenäisenä alustana edellyttää syvällistä verkon ja laitteiston konvergenssia, mikä vahvistaa tarvetta suuren suorituskyvyn optisille ratkaisuille.
Miksi sitten koko AI -genre nousee tämän tuloksen perässä?
- Neocloudien (CoreWeave, Nebius jne.) on pelätty olevan tekoälysyklin heikoin lenkki ja ajautuvan luottoriskiin. CoreWeave kuitenkin osoitti jo nyt vahvaa liikevoittomarginaalin kehitystä. Tulos kasvaa kustannuksia vahvemmin.
- Jättimäiset CapEx-investoinnit eivät valu kankkulan kaivoon, vaan takaisinmaksuajat ovat lyhyitä. Vahvat CapExit jatkuvat.
- Kapasiteettipula on valtava. Se, että 1–2 sukupolvea vanhojen GPU-laitteistojen vuokrahinnat nousevat uudelleensopimuksissa, todistaa tekoälykapasiteettipulan olevan edelleen akuutti.
“We have 10x as much qualified demand as available capacity through the end of 2027, and demand for 2028 is already several times larger than our available capacity, even before we have brought it formally to market.”, Mike Intrator, CEO
18 tykkäystä
Nvidian vakoiluskandaali | Vaimoaan pettänyt Jensen Huang saattoi astua kaikkien aikojen ansaan
Onko tällä vaikutusta myös Nokiaan?
Hmmm… äkkisältään tulee mieleen mahdolliset sanktiot, jos osoittautuu, että “kadonneet” sirut ovat päätyneet tahoille, joille ne ei sais päätyä. Jos/kun puhutaan kymmenistä tuhansista siruista, kyse voi olla mittavasta sääntelyrikoksesta, tuskin jää sanktioimatta USAn viranomaiselta.
Eli Nokialle negative news (business partner), mahdollinen kustannusvaikustus (koska Nvidia joutuu sanktiot kattaakseen EHKÄ nostamaan hintoja) ja mahdollinen vaikutus AI RANiin, jos operaattorit kokevat, että Nvidia ei enää nauti luottamusta komponenttien tarjoajana. Nää on vähän (folio)hatusta vedettyjä arvioita, mutta suorana vaikutuksena eniten ehkä AI RAN -yhteistyö.
2 tykkäystä
Ei, en näe tällä mitään vaikutusta Nokiaan.
Nvidialle tämä voi hieman aiheuttaa ongelmia sitä kautta, että Jensen Huang joutuu keskittymään myös muihin asioihin kuin yhtiöön, joutuu perumaan tapaamisia ja esiintymisiä, ja huomio siirtyy oleellisesta epäoleelliseen. Kuitenkaan tämä ei ole ensimmäinen pettämiskohu USA:n elinkeinoelämässä – katsotaanpa vaikka Amazonia ja Jeff Bezosia. Miten siinä kävi? Ei mitenkään, osakekurssi on moninkertaistunut sen jälkeen.
Mikäli Jensen erotettaisiin ja todettaisiin tietojen valuneen Kiinaan, Nvidia ottaisi markkinoilla lisähittiä. En kuitenkaan usko tällä olevan vaikutusta edes Nvidian myyntiin – asiakkaat eivät tämän vuoksi peru tilauksia. Eikä tekoälyvallankumous peruunnu tämän vuoksi, vaikka Jensen onkin ollut sen päätähti.
Nokia ei ole datakeskusrakentamisessa suoraan Nvidian suljetussa ekosysteemissä (muuten kuin ohjelmistotasolla), joten potentiaalista haittaa ei ole. Nokia keskittyy avoimeen ekosysteemiin ja palvelee sitä kautta datakeskusasiakkaita, kuten hyperscalereita.
Nvidialla on kassa pullollaan rahaa, joten mahdollinen sakko ei tuntuisi missään. Nvidia on niin keskeinen toimija USA:lle, että kapuloita ei haluta laittaa sen rattaisiin. Ja mitä Nokian AI-RANiin tulee – siihen on todella vaikea nähdä tästä mitään heijastuksia. En siis näe tämän vuoksi tulevan mitään GPU hinnannostoja. Sanoisiko Jensen että hei kaverit, olen pahoillani mutta sen vuoksi kun minä huljuttelin hiukan väärässä paikassa, aion nostaa hintoja. Eiköhän tilanne ole ennemmin toisinpäin.
Sädekehä sai kolhun, kuitenkin myös hyvät ihmiset tekevät virheitä. Henkilökohtaisesti Jensen Huang elää nyt vaikeita aikoja.
20 tykkäystä
Sanktioriski alkaa vaikuttaa jo melko todennäköiseltä:
“Kiinan kansanarmeijaan läheisesti sidoksissa oleva kiinalainen yliopisto osti viime kuussa Nvidian H200-tekoälysiruja, vaikka yliopisto on Yhdysvaltain vientikieltolistalla.”
Tätä myötä väkisinkin tulee lommoja/naarmuja Nokian mainekilpeen. Lopullinen vaikutus euroissa on toki kysymysmerkki…
Miksi tästä tulisi Nokian mainekilpeen lommoja? Ei Nokia ole tässä mitenkään osallisena.
Ja varmasti tulee tutkituksi että kuka on tuotteet myyneet. Epäilen ettei Nvidia ole suoraan rikkonut sääntöjä, vaan jokin kolmas taho on toimittanut. Syytetäänkö silloin Nvidiaa vai tätä kolmatta tahoa?
22 tykkäystä
Vaikea ymmärtää logiikkaa tämän väitteen takana. Voisitko avata hieman ajatuksiasi, jotta tämä irrallinen lause saa hieman sisältöä?
PS. Jahas, lisätietopyyntö tuli näemmä minulta ja Lexukselta samaan aikaan. Noh, jääköön nyt tämäkin.
13 tykkäystä
Joo. Sanktioiden rikkominen on kuin radioaktivisuus. Se tarttuu. Ja tuotteiden valmistaja on vastuussa loppukäyttäjästä eli valmistaja vastaa, etteivät tuotteet päädy sanktioiduille tahoille.
Eihän Nokia tietenkään ole tätä aiheuttanut ja lapsikin ymmärtää, että tää sotku ei oo Nokian syytä, mutta edelleen sama vastaus: jos sun liikekumppani on sanktioiden kohteena, sä saastut siitä itsekin. Ja huom, operaattorit tämän viime kädessä ratkaisee, jos he kokevat, että Nvidian kanssa ei voi enää leikkiä, Nokia saattaa joutua kärsimään siitä.
1 tykkäys