Nokia som investeringsobjekt (Del 4)

Kund & Projekt: Amerikanska Hotwire Communications bygger en nästa generations nätverksinstallation i North Carolina med Nokias teknologi.
Mål: Optimera nätverket och göra det redo för AI-eran (AI-fabric ready). Detta möter konsument- och företagskunders växande efterfrågan på hög prestanda och låg latens (latency) (t.ex. AI-inferens/inference).
Nokias teknologi: Hotwire driftsätter plattformen Nokia 7750 Service Router, som kombinerar IP-routing och optiska funktioner i samma enhet. Detta minskar antalet nätverksenheter, hårdvarans komplexitet, energiförbrukningen samt kylbehovet.
Tidplan: Nätverksinköp och driftsättning är upplagda så att nätverket tas i kommersiell drift i början av 2027.

Knappast någon jätteaffär, men en seger för Nokias IP (+optiska) nätverk i vilket fall som helst.

19 gillningar

Starkt drag från Arista, alltså Nokias jämförelsebolag inom IP-nätverk och kanske den starkaste konkurrenten. Arista guidar nu för en tillväxt på +38–40 % för nästa år i spåren av ett rekordresultat!!

(Av någon anledning kan jag inte lägga till bilden, men förhoppningsvis fungerar det senare)

Huvudpunkter från Aristas delårsrapport för Q3 2026

  • Rekordresultat och stark tillväxt: Omsättningen steg till 3,66 miljarder dollar (+58,5 % YoY), vilket är den högsta årliga tillväxtsiffran i bolagets börshistoria. Rörelsemarginalen var stark (49,1 %).

  • Supercykel för AI-nätverksinfrastruktur: Arista 2.0-strategin och AI-nätverkslösningar driver tillväxten. Bolaget guidar för en helårsomsättning för 2026 på 13,3 miljarder dollar (+48 % YoY) och gav en tidig guidning för 2027: 18,5 miljarder dollar (+38–40 % tillväxt).

  • Scale-Across och Scale-Out: I takt med att AI-klustren expanderar och blir mer disaggregerade är efterfrågan på Aristas Etherlink-portfölj (switchar/routrar) extremt stark. Scale-across-nätverk utgör cirka en tredjedel (och växer) av AI-nätverksverksamheten.

  • Utsikter för optik (Pluggables vs. CPO): Enligt grundaren Andy Bechtolsheim och ledningen kommer traditionella insticksmoduler (pluggables) att behålla sin dominerande ställning under lång tid framöver. Öppen CPO/NPO-teknik (Open Co-Packaged Optics) väntas slå igenom bredare först runt 2028–2030.

26 gillningar

Tjena @Lexus och tack för en grundlig utmaning och i övrigt högkvalitativt innehåll. Här är några tankar kring dina poänger.

Vi modellerar omsättningen för AI & Cloud separat för både Optiska nätverk och IP, även om bolaget inte direkt redovisar andelarna inom segmenten. Omsättningen för AI & Cloud stiger i våra prognoser från cirka 1,1 miljarder euro (2025) till 5,3 miljarder euro (2028). Det är ungefär 70 % per år, det vill säga snabbare än Nokias uppskattade marknadstillväxt på 27 %. Utifrån detta kan man säga att våra prognoser även inkluderar ett antagande om en ökad marknadsandel. Den totala tillväxten för Optical + IP dämpas av övriga kunder, för vilka vi endast prognostiserar en måttlig tillväxt. Omsättningen kan också tyngas av en minskad omsättning från andra kunder än AI & Cloud, vilket mycket väl kan vara inräknat i Nokias guidning för nästa år.

På lång sikt ja, men på en marknad med utbudsbegränsningar bokar kunderna kapacitet långt i förväg. Om man räknar med 27 % ränta-på-ränta-tillväxt utifrån årets orderingång antar man i praktiken att kunderna i all oändlighet bokar år i förväg. Därför jämför jag hellre marknadstillväxten med omsättningen. Vår prognos visar ändå att orderstocken växer varje år fram till 2029.

Du har rätt i att våra estimat för 2029–2030 är försiktiga om marknaden fortsätter att växa med över 25 % även efter 2028. Fram mot decennieskiftet börjar prognosen ha en ganska stor felmarginal, även om marknadens fundamenta för närvarande är övertygande. Till exempel är energiflaskhalsar en faktor som potentiellt kan begränsa tillväxten för hela datacenter-värdekedjan på längre sikt.

En berättigad synpunkt. Jämförelsen mellan olika rapportperioder haltade en aning.

Likvärdig kvalitet är dock enligt mig ett ganska aggressivt antagande, även om jämförelsepunkten vore samma tidpunkt. Lumentums justerade rörelsemarginal har på fem kvartal stigit från 9,7 % under FY25 till 42,3 %, och guidningen för nästa kvartal ligger på 45–46 %. Nokias Network Infrastructure har under samma tid legat kvar på runt 10 % (FY25 10,1 %, Q3’26 10,0 %, 1-9/2026 8,3 %). Även om jämförbarheten inte heller här är optimal, talar den betydande differentieringen från samma utgångsläge ändå för en kvalitetsskillnad, enligt min mening.

Man får en bra jämförelsepunkt från den nuvarande tillväxttakten. Under det senast rapporterade kvartalet växte Nokias optik med 18 % i jämförbara valutor, medan Lumentum växte med 137 % i ungefär samma storleksklass. Under innevarande kvartal innebär Lumentums guidning en tillväxt på cirka 140 %, medan konsensus förväntar sig en tillväxt på 20 % för Nokias optik och 30 % för IP. Det är en ganska tydlig skillnad. :grinning_face_with_smiling_eyes: I ett tjurscenario (bull case) har Nokias optik fått en långsam start på marknaden och knappar in på konkurrenternas försprång, men till exempel är tillväxtguidningen för nästa år återhållsam jämfört med konkurrenternas tillväxttakt.

Konsensus uppdaterades efter Q3-rapporten och prognoserna för Optical + IP höjdes med cirka 9 % för 2027. Höjningen kom nästan uteslutande från IP, vars prognoser steg med cirka 15 %, medan optikens prognoser endast steg med några procent. Det motsvarar det faktiska utfallet i Q3, där IP överträffade förväntningarna klart och optiken hamnade något under. Våra egna prognoser ligger efter detta i princip i linje med konsensus för både 2026 och 2027, och för 2028 ligger vi något under.

35 gillningar

Tack @Tommi_Saarinen för ditt svar, och all lycka till på din Nokia-resa. Du kommer säkert att få en del mothugg här från forumets sida. Jag hade lite lust att fortsätta, men sparar det till framtiden.

Främst modellerar jag AI-framtiden betydligt snabbare. Jag tror till exempel inte att den tillväxttakt på 27 % som Nokia gav i samband med Q1-resultatet längre är aktuell. När man tittar på konkurrenternas uppdateringar har marknaden förändrats enormt sedan dess. Tyvärr verkar Nokia bara inte uppdatera dessa antaganden särskilt ofta. Likaså vill Hotard helt klart hålla sig konservativ. Visserligen är leveransförmågan avgörande nu, men i bästa fall är Nokia nästa år inte beroende av andras InP-lasrar – låt oss hoppas att yielden i San Jose sitter som den ska och att 21x-kapacitetsökningen snart är i bruk. Ska bli kul att se vad framtiden för med sig. :grinning_face_with_smiling_eyes:

24 gillningar

Och sades det någonstans helt officiellt att SJ:s kapacitetsökning inte ingår i det där tillväxtmålet på 25–30 %?

AI:n sade så här:

Sammanfattning

Ja, men med en liten precisering.

Justin Hotard sade under Q3/2026-samtalet att Nokias Q3 2026 earnings call tillväxtförväntan på 25–30 % för Optical + IP Networks för år 2027 inte antar något utanför den nuvarande portföljen och det som redan är synligt/orderboken. I samma sammanhang betonade han investeringar i kapacitet och att efterfrågan överstiger utbudet. \[finance.biggo.com\]

Den officiella Nokia Corporation Interim Report for Q3 2026 bekräftar:

  • Optical + IP Networks: 25–30 % tillväxt år 2027. \[nokia.com\]
  • Optical manufacturing expansion fortskrider enligt plan, och en del av kassaflödeseffekten från investeringarna flyttas till år 2027. \[nokia.com\]
  • Under Q3 växte Optical med 18 % och IP Networks med 43 %. \[nokia.com\]

En väsentlig nyans: Jag hittade ingen helt ordagrann mening från Hotard i stil med**”tilläggskapaciteten från San Jose Fab 2 ingår inte i 25–30 %”**. I stället sade han i praktiken att 2027-guidningen baseras på nuvarande portfölj och order, samtidigt som Nokia Q3 2026 earnings call redogör för upptrappningen av kapaciteten i den nya optiska fabriken i San Jose. \[finance.biggo.com\]

Din tidigare tolkning är alltså i allt väsentligt i rätt riktning: 25–30 % verkar inte vara en prognos av typen ”allt vad den nya San Jose-anläggningen klarar av att producera vid full kapacitet”. Kapacitetsupptrappningen har potential att ge ytterligare uppsida om efterfrågan förblir så här stark.

Detta är faktiskt en ganska betydelsefull punkt för vår tidigare Nokia 2027–29-kalkyl, eftersom 25–30 % då inte nödvändigtvis är ett kapacitetsbegränsat tak utan snarare en baslinje för 2027 baserad på sikten.

7 gillningar

Jag tolkade det själv som att 25–30 % var tillväxtmålet för IP och Optiskt som helhet fram till år 2027.

Tillväxttakten på 27 % var i sin tur den TAM (dvs. den totala marknaden för AI & Cloud) fram till 2028 som gavs i Q1.

I praktiken kullkastar ju Nokias guidning på 25–30 % i Q3 redan marknadsguidningen (TAM) från Q1, eftersom Nokias IP & Optiskt trots allt är en mix av datacenter och operatörer. Eller så borde 2028 bli ett bottennapp, men ingenting tyder på det.

I Q1-rapporten guidade Nokia faktiskt fortfarande för en tillväxttakt på 18–20 % inom IP & Optiskt för 2026. Vid CMD 2025 var antagandet en tillväxttakt på 10–12 % fram till 2028.

Nu när man först börjar nätverka datacenter med varandra, och även datacentren internt övergår från koppar till optiskt, kan en TAM på +40 % för de kommande åren mycket väl vara kraftigt underskattad.

@ruuki exakt så här svarade Hotard på analyshuset Jefferies fråga: "Right now what I will tell you is that the assumption that we provided for 2027 doesn’t assume anything outside of the portfolio we have and the orders we have. Of course, as I touched on, we see broader opportunity and right now we just want to continue to work with those customers to design the right solutions that they need."

Sedan sade Hotard följande till Raymond James: “Look, we’re providing a view of IP Networks and Optical Networks combined of 25%-30%.” “I would just say that, our view right now is that, as we build momentum in our portfolio, when we build out our supply capacity, including the investments we talked about in Fab 2, we have some optimism that Optical Networks can be a bigger contributor to that growth.”

Det är alltså lätt att läsa mellan raderna nu att 25–30 % är ett försiktigt mål, eftersom att överträffa det kräver en framgångsrik upprampning av kapaciteten i San Jose. Yields (utbyten) är inte alltid lätta, men enligt uppgift har Coherent klarat av utmaningarna med 6-tums wafers och nått en bättre yield-nivå än med 3-tummarna. Det var väl så att till exempel Lumentum ännu inte är med i 6-tumsklubben…

Och å andra sidan inkluderar den tillväxtprognosen endast nuvarande order. Det innebär att LPO/LRO-scenarier INTE är inräknade där, det vill säga att ICE-D börjar säljas i gigantiska volymer (i praktiken miljontals enheter)… I bästa fall kan procentsatserna bli betydligt högre än så, men man ska inte ropa hej förrän man är över bäcken. Samtidigt kan samarbetena med hyperscalers gällande LPO/LRO enligt mig möjliggöra att AI & Cloud-ordrarna under 2027 tar ett rejält kliv uppåt från dagens nivå. Och som David Heard från Nokia har påpekat, i en sådan här situation med produktionsbegränsningar har både Nokia och Infinera som separata aktörer alltid lyckats ta marknadsandelar. Kan man leverera, får man garanterat leverera. Nu hänger mycket på hur väl InP-rampen lyckas. Och Nokia har förstås tidigare lyft fram att det under 2027 kommer många produkter till serieproduktion under H2… så det lönar sig att lägga på minnet det där, var det nu i mars, OFCC 2026-evenemanget.

17 gillningar

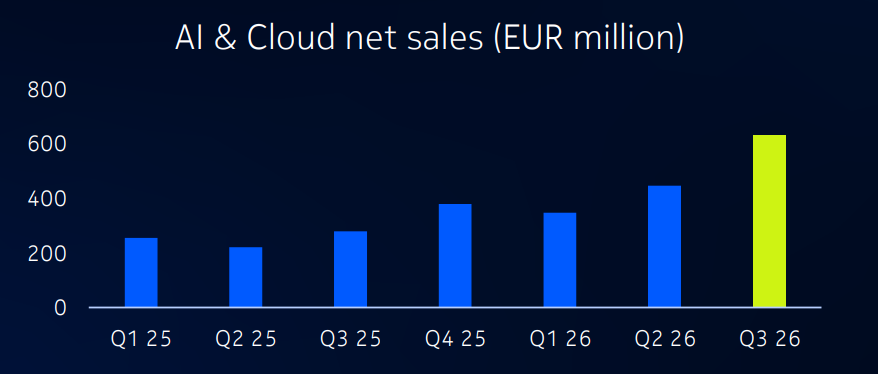
@Tommi_Saarinen , en fråga förresten: har försäljningen till AI & Cloud-kunder för kvartalet Q4/2025 rapporterats någonstans? Från jämförelsetalen i 2026 års rapporter vet vi att Q1/2025 låg på 180 miljoner, Q2/2025 på 220 miljoner och Q3/2025 på 279 miljoner. Men Q4/2025 är ett frågetecken för mig.

Kvartal Omsättning (M€) YoY-tillväxt (%)
Q1/2025 180 M€ –
Q2/2025 220 M€ –
Q3/2025 279 M€ –
Q4/2025 – –
Q1/2026 350 M€ +94 %
Q2/2026 446 M€ +103 %
Q3/2026 631 M€ +126 %

Som man kan se i tabellen har tillväxten accelererat kvartal efter kvartal. Utifrån detta skulle man dock kunna modellera att denna försäljning under Q4/2026 redan skulle ligga på runt 800–900 M€ – givetvis beroende på hur flaskhalsarna ser ut tills vidare.

Hur som helst, i en situation där den egna produktionen av InP-lasrar (flaskhalsen) ökar vad gäller Fab2, ser jag inte att försäljningstrenden skulle förändras. Visst kan material vara en flaskhals, men jag misstänker att man delvis redan har förberett sig för detta – även om vi förstås också har sett extra nedskrivningar/bokföringsposter som 400 M€.

Själv skulle jag inte bli förvånad om AI & Cloud-försäljningen redan år 2027 uppgår till 4–5 miljarder euro.

12 gillningar

Förmodligen har man varit försiktig gällande utbytet (yield) i San José-produktionen för 2027 när målet om en tillväxt på 25–30 procent sattes. Om produktionen kommer igång bra torde det vara möjligt att leverera nuvarande order i förtid, vilket skulle lämna dörren öppen för ytterligare leveranser redan nästa år. Tilläggsleveranserna skulle kanske främst komma från den befintliga portföljen, eftersom de nya produkterna som presenterades på OFC i mars – det vill säga fyra DSP:er (Ontario, Huron, Superior, Pacific) och deras 13 applikationskonfigurationer – blir tillgängliga först under andra halvan av nästa år.

San Josés kapacitet är alltså delvis inkluderad i guidningen: produktionen startar före årsskiftet och växer under hela 2027, men den fulla 20-faldiga kapaciteten räknas inte in i 2027 års siffror. Guidningen är en bas grundad på synlighet (nuvarande order), inte ett tak satt av den slutliga kapaciteten.

AI-sammanfattning av teknologier kopplade till Nokias produkter

Varför måste man hålla isär de 13 applikationerna och ICE-D?

Dessa 13 applikationer är i första hand koherenta transportprodukter (coherent transport): för DCI-, metro-, long-haul- och subsea-skikten. En av dem är en pluggable kompatibel med CPO/LPO/NPO-switchar, och det är just den som berör CPO-övergången. Optiken inne i datacentret hanteras däremot av ICE-D-produktfamiljen – det är en redan existerande produkt, inte något som kommer först 2027.

Vad innebär de olika arkitekturerna i korthet?

FRO är en traditionell pluggable med full DSP och en strömförbrukning på 23–27 W. LPO eliminerar DSP:n med en linjär krets och sänker effekten till under 10 W. NPO placerar optiken bredvid switchkretsen på kretskortet, och CPO integrerar den direkt i switchkretsens kapsling. CPO-penetrationen är fortfarande låg – TrendForce uppskattar cirka 0,5 % år 2026 och 35 % år 2030.

Vad är ICE-D och blir det föråldrat?

ICE-D är Nokias monolitiska indiumfosfidbaserade fotonikchip som integrerar lasrar, modulatorer och förstärkare på ett enda kiselchip. Det stöder hastigheter upp till 3,2 Tb/s, förbrukar under 10 W i en LPO-arkitektur och stöder arkitekturerna FRO, LRO och LPO – det är inte låst enbart till LPO. Det som potentiellt kan bli föråldrat är pluggable-formatet, inte InP-chipet: CPO behöver fortfarande en ljuskälla, och ICE-D är just den komponenten. På grund av den långsamma spridningen av CPO har ICE-D en växande marknad under flera år framöver innan pluggables eventuellt trängs undan i större skala.

8 gillningar

Låt oss anta att AI & Cloud-försäljningen under Q4/2025 var 320 miljoner euro, vilket skulle lyfta helårsförsäljningen för AI & Cloud 2025 till cirka 1,0 miljard euro. Låt oss också konservativt anta att AI & Cloud-orderingången under 2024 var 500 miljoner euro, medan det är känt att orderingången för AI & Cloud under 2025 var 2,4 miljarder euro.

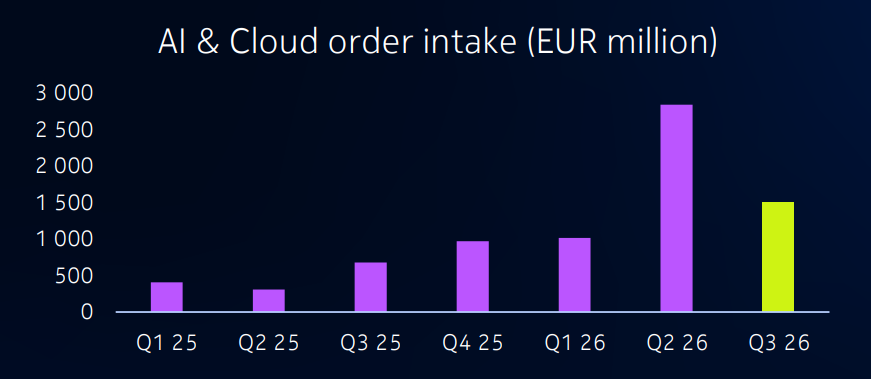
Med dessa antaganden skulle orderingången för AI & Cloud under åren 2024–2025 alltså uppgå till 2,9 miljarder euro. Från detta dras den antagna AI & Cloud-försäljningen för 2025 på 1,0 miljard euro av, vilket innebär att 1,9 miljarder euro i order överförs till 2026. Orderingången har i år varit 5,3 miljarder euro (1,0 + 2,8 + 1,5 miljarder), vilket innebär att den sammanlagda orderboken (kvarvarande från föregående år plus årets orderingång) skulle vara 1,9 + 5,3 = 7,2 miljarder euro. Från denna siffra dras leveranserna för AI & Cloud under Q1–Q3/2026 på 1 427 miljoner euro av, vilket lämnar 5 773 miljoner euro kvar att leverera från och med Q4/2026.

Hotard sade under Q3-telefonkonferensen att merparten av orderna levereras inom 12 månader: “the majority of orders we’ve seen are in a 12-month timeframe. There’s some portion that are moving outside of 12 months, but I would say still largely within 2027.” Han tillade att flaskhalsen inte är efterfrågan utan utbudet: “our customers would take more if we can deliver it faster.”

Under antagandet att orderingången för AI & Cloud under Q4 blir minst lika stor som kvartalets försäljning och att dessa levereras redan under 2027, skulle AI & Cloud-leveranserna nästa år baserat på orderboken kunna överstiga 5 miljarder euro.

16 gillningar

Stötte på det här. Ingen vidare bra nyhet direkt. Just nu säljs visserligen AI/datacenter-sidan ner (eller ja, hyperscalers stiger, men optik rasar riktigt kraftigt), för en gångs skull igen.

Om den här nyheten stämmer, så farväl SpaceX. Får se vad det blir för nätverk.

Nyhetssammanfattning by AI

  1. SpaceX bygger ett eget markbundet 5G-makronät: Elon Musks SpaceX (Starlink) går från renodlad satellit- och småcellsverksamhet till att bygga ett rikstäckande markbundet 5G-makronät i USA. Bolaget planerar att hyra upp till 80 000 mastplatser och investera miljarder dollar i projektet.

  2. Jätteavtal för Qualcomm förbi traditionella utrustningstillverkare: Professionella och traditionella nätverkstillverkare (Nokia, Ericsson, Samsung) valdes inte för att bygga nätet. SpaceX ingick ett omfattande avtal med Qualcomm. Qualcomm levererar kritiska 5G RAN-halvledare och programvara för det lägsta skiktet (Layer 1) till både basbandsenheter (DU) och radioenheter (RU).

  3. Innovationer för att utnyttja begränsat frekvensutrymme: SpaceX har betydligt mindre frekvensband till sitt förfogande (cirka 80 MHz) än USA:s traditionella operatörer (som T-Mobile, som har ~400 MHz). Detta kompenseras med ny 64T64R Massive MIMO-teknik på de lägre frekvensbanden (och i framtiden potentiellt giga-MIMO), vilket ökar nätets täckning och kapacitet avsevärt.

  4. SpaceX bygger sin egen systemstack: Qualcomm levererar hårdvaruacceleratorkort och bearbetning på lägsta nivå (Layer 1). SpaceX bygger själva mjukvaran för de övre skikten (Layer 2 och Layer 3) samt kärnnätet (Core) ovanpå Qualcomms plattform – i mångt och mycket enligt samma modell som vietnamesiska Viettel.

15 gillningar

Omsättningen i ADR är verkligen förbryllande hög. Det har den alltså varit under en längre tid. Enligt mina beräkningar omsätts 7,4 % av depåbevisen varje dag (baserat på ett 90-dagars genomsnitt). Någon mer kunnig får gärna kommentera, men det mesta verkar nog flyttas från en ficka till en annan där borta. Och eftersom SEC lär vara ganska långt under Trumps kontroll, så kan man väl dra vissa slutsatser av det.

Di ikväll, vi får hoppas att det inte blir ett sådant senario.Techjättarna rusar när marknaden bedömer att Demokraternas storseger i mellanårsvalet ska bli en bromskloss för framtida AI-investeringar.

”Marknaden agerar som om detta innebär slutet på AI-utbyggnaden”, säger Dakota Wealth Management-förvaltaren Robert Pavlik till Bloomberg.

Uppdaterad: 4 november 2026, 20:45Publicerad: 4 november 2026, 19:55

|0x0

Nicholas Tsakonas

Text

Byggandet av datacenter kommer knappast att upphöra, men det kan komma att koncentreras ytterligare.

Mer om ämnet på Reddit.

11 gillningar

Coherents rapport är ute. Och gissa vad, återigen starkare än förväntat.

Metric Beat/Miss Actual Consensus Estimate
Q1 Revenue Beat $2.37 bln $2.31 bln (19 Analysts)
Q1 Adjusted EPS Beat $2.09 $1.97 (21 Analysts)
Q1 Adjusted Net Income Beat $422 mln $404.14 mln (18 Analysts)
Q1 Adjusted Operating Income Beat $550 mln $526.61 mln (19 Analysts)
Q1 Adjusted Operating Margin — 23.20% —

Och guidningen.

  • Coherent expects Q2 revenue (nästa kvartal i deras räkenskapsår) between $2.55 bln and $2.75 bln
  • Company sees Q2 non-GAAP EPS between $2.28 and $2.48
  • Coherent expects to achieve first $3 bln revenue quarter by end of fiscal 2027

CEO said transition of AI datacenters from copper to optical connectivity is fueling demand for photonics products

Här är också en aktie som nu har dumpats 32 % sedan början av oktober. Marknadsrörelsen och siffrorna går liksom inte ihop. Visst hade även denna tagit ut förskott – fast mycket mindre än Lumentum. Ändå har den redan fallit 56 % från toppen – Nokia för övrigt 53 %. Man undrar om inte detta snart börjar räcka. I efterhandeln +7,7 % – fast även Fabrinets rapportreaktion på drygt +10 % raderades ju ut.

Med Coherents stängningskurs..

detta räkenskapsår, dvs. 2027, konsensus P/E 20,6
2028 P/E 13,8
2029 P/E 9,8

@Voiceman, i mina ögon är Nokias volym lägre än vad den var till exempel i våras. Fast 1) den är naturligtvis mycket högre än i Helsingfors 2) rapportdagens volym var den högsta sedan Nvidias deal offentliggjordes – markerade det där ändå botten tro? Men ja, Nokias volym är väl grovt räknat 3–4x jämfört med för ett par år sedan – vilket talar för att det är en handelsaktie..

28 gillningar

Rätt magstarkt. På hur många år hade Musk tänkt få ett markbundet nätverk att fungera och med vilken teknik? Ska han billigt sno innehållet från konkurrenternas licensierade produkter, precis som Porsches design? Och när blir det klart… När då? Är utvecklingstiden lika lång som för Roadstern? 2100? Med tanke på hur många år (decennier) det har tagit för andra att utveckla tekniken lär det knappast vara klart på tre år…

Det rör sig nog om ett PR-trick, eftersom Musk känner att Nokia och ICEYE har klampat in på hans revir. En clown är vad han är.

23 gillningar

En exakt omsättningssiffra har mig veterligen inte angetts, men med linjalmetoden från diagrammet på sidan 5 i Q3-presentationsmaterialet kan man få fram det på ett ungefär. Jag tror att vi har 380 i vår modell.

På samma bild finns på motsvarande sätt även AI & Cloud-orderingången för Q4’25, det vill säga nynyförsäljningen.

11 gillningar

Jag korrigerade försäljningssiffran för AI & Cloud för Q4/2025 i mitt inlägg ovan. Den tidigare versionen antog en försäljning på 320 miljoner euro för Q4/2025 och en orderingång på 500 miljoner euro för 2024, vilket gav “över 5 miljarder euro” för 2027. Som det påpekades i forumet kan siffran för Q4/2025 kontrolleras i Nokias diagram: den är cirka 380 miljoner euro, vilket ger en AI & Cloud-försäljning på cirka 1,1 miljarder euro för helåret 2025.

Jag ändrade även orderantagandet för 2024. Under antagandet att beställningarna i huvudsak levereras inom 12 månader kan man anta att orderingången för 2024 ungefär motsvarade försäljningen för 2025. Detta höjer orderstocken som överförs till 2026 till cirka 2,4 miljarder euro och den orderstock som ska levereras från och med Q4/2026 till cirka 6,3 miljarder euro.

Utifrån detta är det ingen överdrift att uppskatta att AI & Cloud-leveranserna kan nå 6 miljarder euro nästa år.

5 gillningar

Har det förresten synts till några insynsköp alls nu? De köpte ju på nivåerna runt 10–15 (åtminstone i USD), men nu verkar det inte duga? Vad beror det på?

Edit. det har tydligen trillat in rejäla högar med ersättningar till många i oktober.

2 gillningar

I Saarinens diagram ovan har ju orderingången för Q3/26 sjunkit rejält från föregående kvartal. Eller vad beror det på? Åtminstone verkar diagrammet i all sin enkelhet dämpa de där mer storslagna kalkylerna som har florerat här på forumet. Sektorns kurser verkar också falla kraftigt av några okända anledningar, för man skulle ju tro att Nokia borde stiga kraftigt i förväntan med de där stora siffrorna.

2 gillningar

På att man inte har stålar, positionen är full eller att uppsidan är för liten.

1 gillning