Nokian Q3: markkina voi aliarvioida vuoden 2027 tuloskunnon
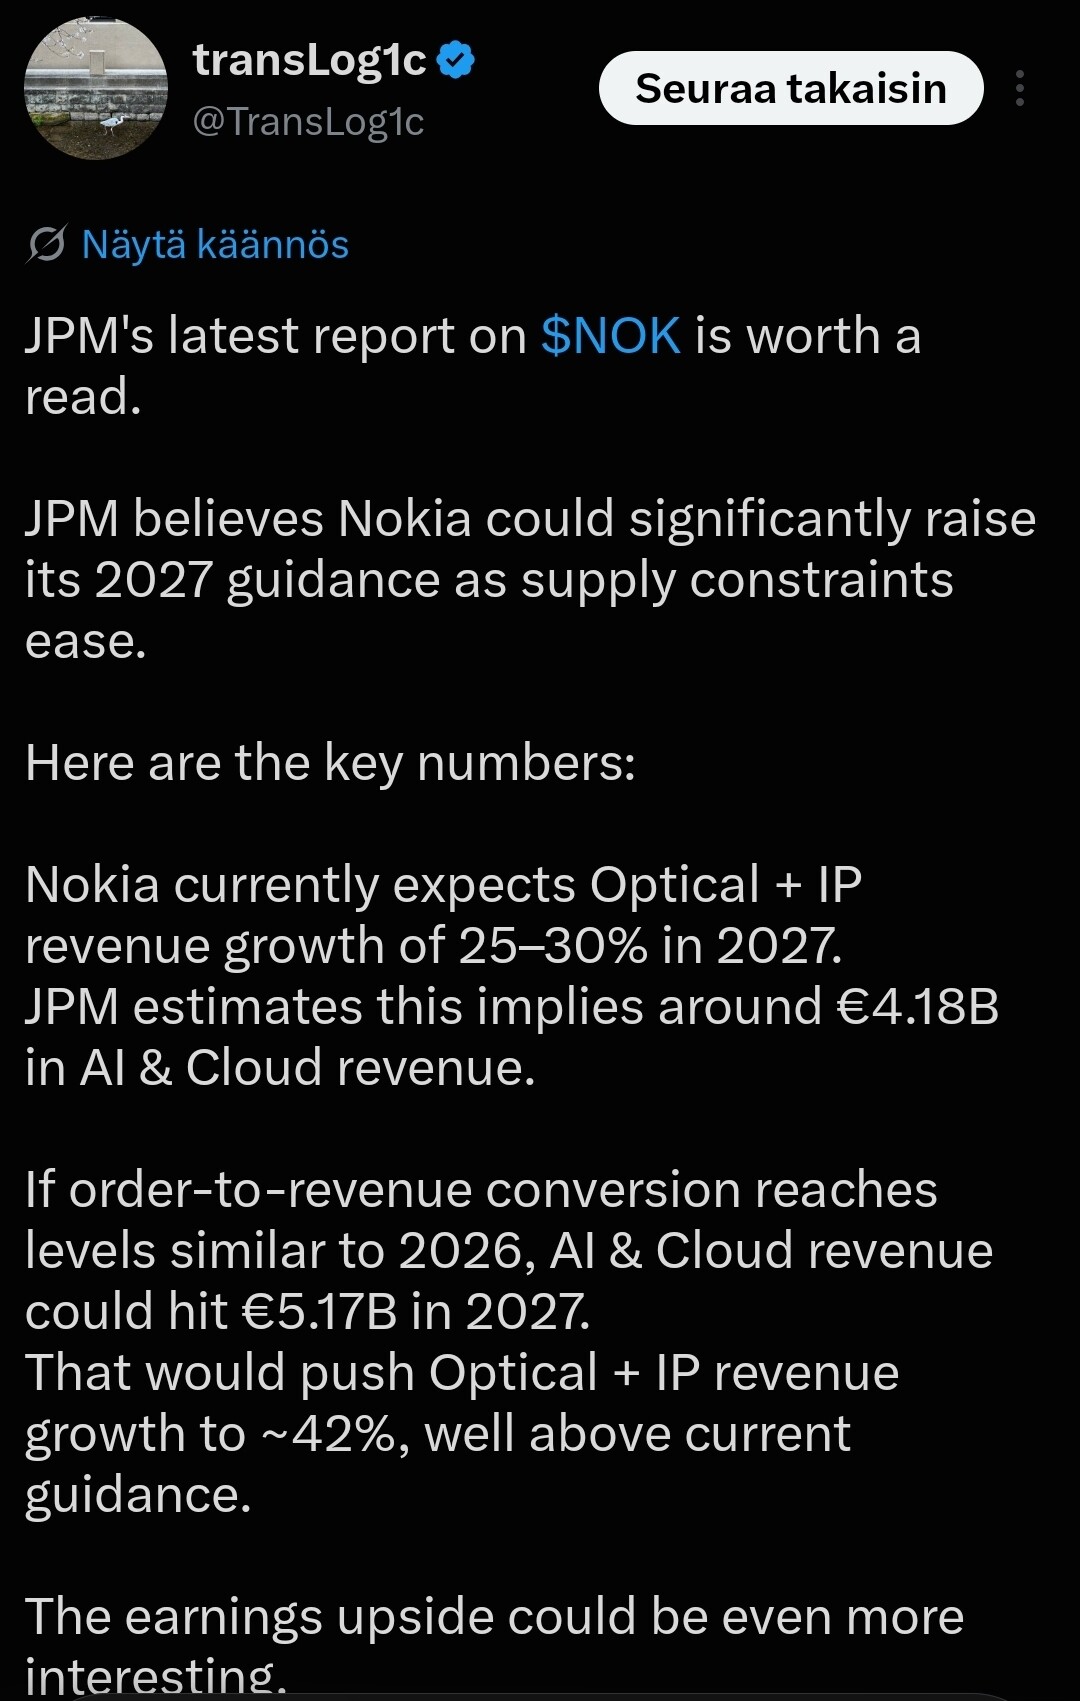
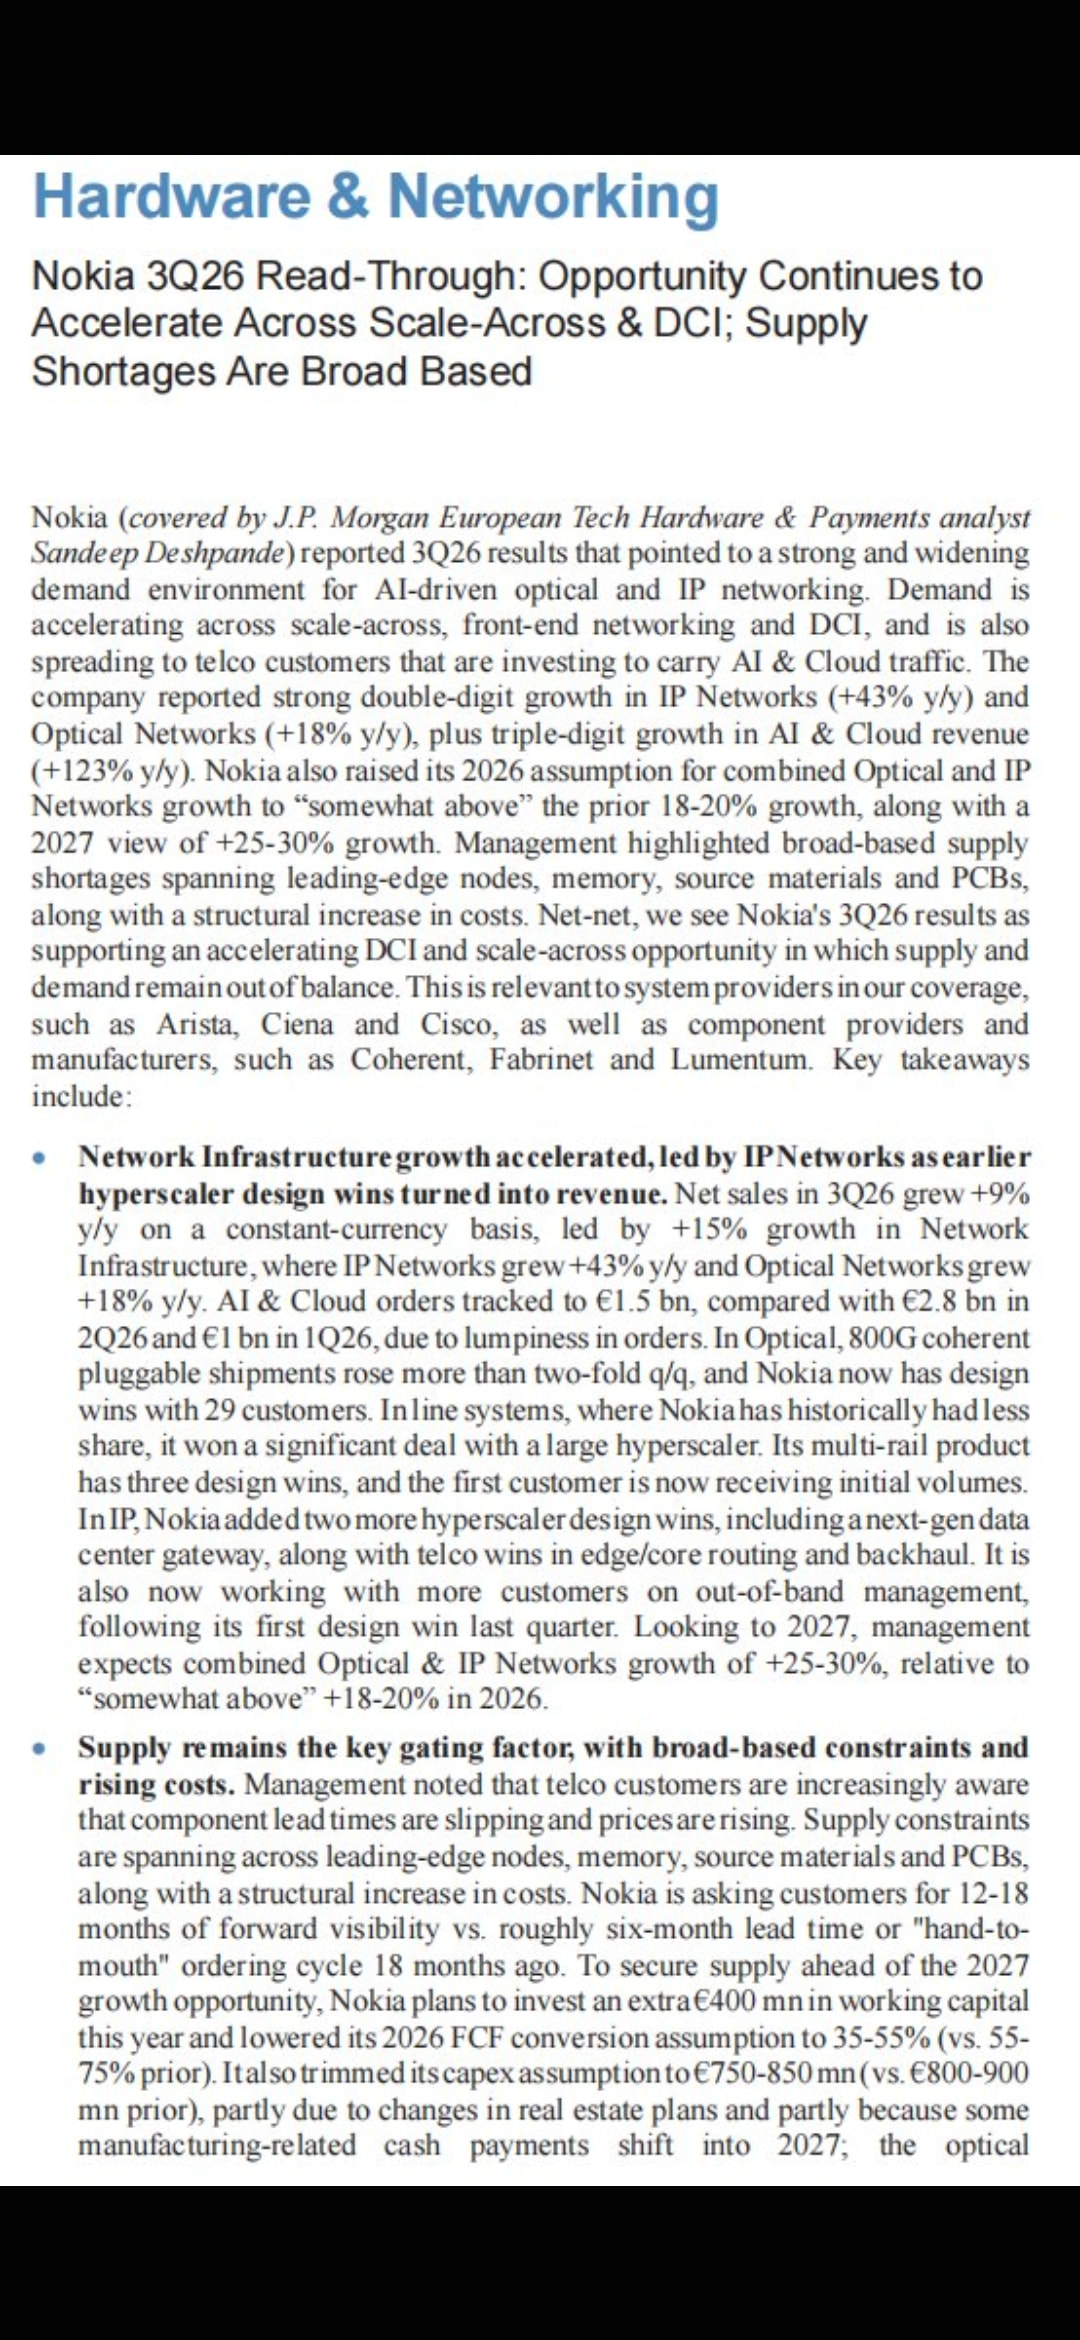
Nokian Optical- ja IP Networks -liiketoimintojen odotetaan kasvavan 25–30 % vuonna 2027. Vuoden 2026 kasvuennustetta on jo nostettu kahdesti. Jos kasvu on 22 % vuonna 2026 ja 25–30 % vuonna 2027, liikevaihto nousee noin 8,6–8,9 miljardiin euroon jo vuonna 2027 ja yli sen tason, jota vuoden 2025 pääomamarkkinapäivän tavoitteet merkitsisivät vuodelle 2028.
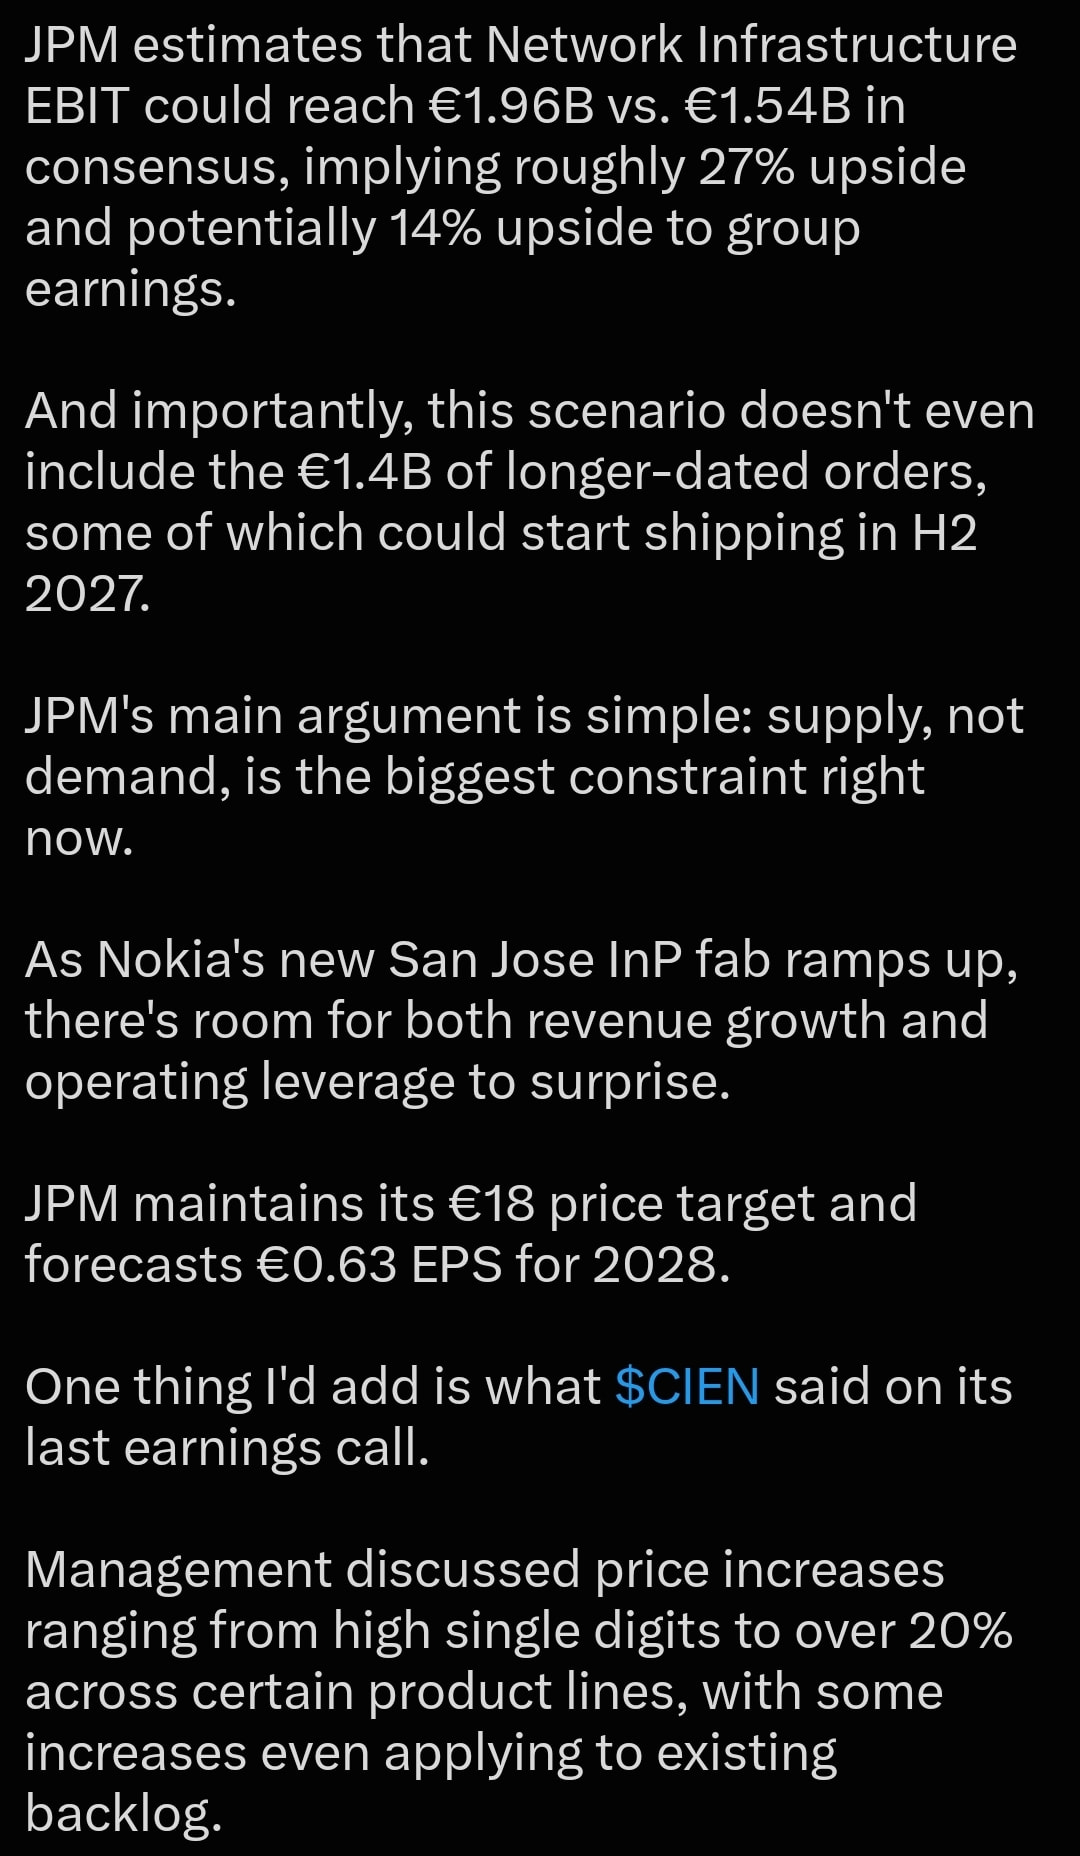
Vuoden 2028 tulostavoite lieneekin jo vanhentunut käsiin. Nokian 10–12 prosentin pitkän aikavälin kasvuoletuksella Optical- ja IP Networks -liikevaihto olisi vuonna 2028 noin 7,5–7,9 miljardia euroa. Uusi kasvu-ura veisi liiketoiminnan tämän tason ohi jo vuotta aiemmin. Jos samalla volyymikasvu tuo odotettua enemmän operatiivista vipuvaikutusta, myös 2,7–3,2 miljardin euron liikevoittotavoite voi osoittautua varovaiseksi. Ciena puolestaan ohjeistaa 32–35 prosentin liikevoittomarginaalia vuodelle 2029, mikä viittaa siihen, että Nokian 13–17 prosentin tavoite vuodelle 2028 voi olla liian varovainen.
Nokia sijoittaa nyt voimakkaasti kasvuun, mutta kasvun arvo riippuu siitä, kuinka nopeasti se näkyy tuloksessa ja kassavirrassa. Markkina pettyi mahdollisesti kassavirtaan, raportoituun tulokseen ja edellisneljännestä alempiin tekoäly- ja pilvitilauksiin (1,5 mrd. v. 2.8 mrd). Kuitenkin toimitusjohtaja korosti ettei kysyntä ole Nokian haaste, vaan toimituskyky, joka uuden San Josén tehtaan myötä paranee ensi vuonna. Sijoittajan kannattaa arvioida myös sitä, kuinka paljon yhtiön kasvu- ja kannattavuusnäkymä on vahvistunut.
Pahoittelen jo valmiiksi viestiäni joka ei liity varsinaisesti Nokiaan vaan enemmän yleiseen asenteiden muutokseen sijoittamisessa. Siinä missä sijoittaminen oli valtaosan mielestä pitkää peliä vielä pari vuosikymmentä sitten, on tilanne muuttunut niin ettei asioita oikein jakseta katsoa kuin maksimissaan kvartaali kerrallaan. Yrityksen suorittamisesta kyllä kaivetaan tietoa ja järkevästi mietitään miten fundamentit kehittyvät. Makroympäristöäkin tutkitaan. Sitten tulee kurssin tuijottajat jotka ovat kauhean pahoillaan huonosta suorittamisesta: tyyliin Nokia pettää aina. Noin kolme vuotta sitten Nokia maksoi alle 3 €. Pitkää peliä pelaava omistaja on saanut osakkeelleen kolminkertaisen hinnan ja osingot päälle. Samaan suoritukseen ei ole kovin moni suomalainen osake pystynyt. Allekirjoittanut on ainakin sortunut tähän perisyntiin, sillä salkussa oli kyllä Nokiaa ostohinnoilla kolmen molemmin puolin, mutta maltti petti. Eli pettikö Nokia vai oma pää ?
Inderesin analyysit on mielestäni tämän hetken ja menneisyyden lukujen avaamista “tuularisijoittajalle”. Ei frontata, ei sitten yhtään. Ennemminkin katsotaan peräpeiliin. Ainakin Nokian kohdalla on näin ollut. Ei siinäkään ole mitään oikeaa tai väärää. Kunhan vain ymmärrämme miten se menee.
Mitäs mieltä olette.Kuinka nopeasti Nokia pystyy muuttamaan vuoden 2027 kasvun takaisin kassavirraksi.Jos vuoden 2026 kassavirran heikkous johtuu pääasiassa ennakoivista investoinneista, jotka mahdollistavat kannattavan kasvun vuonna 2027, järjestely voi olla taloudellisesti järkevä.Jos taas käyttöpääoma jää pysyvästi korkealle tasolle tai marginaalit heikkenevät, tuloskasvun laatu voi olla odotettua heikompi
Nokiahan alensi vuoden 2026 vapaan kassavirran muuntumisennustettaan 55–75 prosentista 35–55.Miten jatkossa ?
Käsittääkseni 2,7–3,2 miljardin euron liikevoittotavoite koskee koko Nokia-konsernia, ei pelkästään Optical- ja IP Networks -liiketoimintoja.
Siksi ei voida suoraan päätellä, että Optical- ja IP Networks -liiketoimintojen kasvun kiihtyminen tekisi koko konsernin liikevoittotavoitteesta automaattisesti liian varovaisen
Eilisten tulostietojen pohjalta haluaisin kiinnittää huomion kolmeen kohtaan: arvonlisäykseen, funktionaaliseen tulonjakoon ja omaan pääomaan. Olen seurannut Nokiaa muutaman vuosikymmenen. Viime vuosina tehty arvonlisäys on kehittynyt melko hyvin. Kuitenkaan se ei ole juurikaan muuttanut tehdyn rahan jakosuhdetta työlle ja pääomalle. Kaikista Helsingin pörssin yhtiöistä työn suhteellinen osuus on Nokiassa todennäköisesti kaikkein suurin, josta seuraa jaossa pääoman osuuden pienuus. Tämä ei ole sijoittamisen kannalta houkuttelevaa. Taustalla tässä on Nokian henkilöstön korkeatasoisuus. Se näkyy palkoissa. Toisaalta jaettavaa arvonlisäyskakkua ei ole voitu kasvattaa asiakasrakenteen vuoksi. Teleoperaattorit ovat saaneet laatua halvalla.
Nyt on asiakaskunta muuttumassa ja saneeraukset etenemässä. Seuraaville vuosille tästä on tulossa tuottavuusloikka. Se paitsi suurentaa arvonlisäystä, mutta myös pienentää merkittävästi työn osuutta funktionaalisessa tulonjaossa. Näin pääoman osuus kasvaa voimakkaasti näiden kahden vivun väännöistä.
Pääomaa päätynee lisää taseen omiin pääomiin. Ne ovat nyt jo 57 prosenttia taseen loppusummasta. Tämä heikentää oman ja vieraan pääoman tuottoprosentteja. Lähivuosina Nokian tulisi arvioida oman pääoman koko uudelleen ja pienentää sitä. Luontevaa olisi palauttaa näitä pääomia omistajille. Oman pääoman oikea koko saattaisi olla 25 prosenttia taseen loppusummasta.
Lopuksi vielä kiitos tämän palstan aktiiveille korkeasta tasosta keskusteluissa.
En oikein ymmärrä miksi tuosta kassavirrasta jauhetaan. Yhtiön kassatilanne on hyvä ja investoinnit kasvuun ei millään tapaa heikennä rahoitusasemaa. Mikäli vaihto-omaisuus pysyy kuranttina niin kyse on vain läpilaskutuserästä, joka realisoituu kassavirtana myöhemmässä vaiheessa
Jos se nopea kasvu sitoo pääomaa niin se tekee niin. Toinen vaihtoehto on pitää kassavirta tasaisena ja tyytyä olemattomaan kasvuun
@Tnokka tänä vuonna Nokia on putsannut pöytää todella rajusti, joten kuluja on tullut hyvin paljon etupainotteisesti. Samaan aikaan on tehty investointeja, jotta vuodesta 2027 lähtien tuloskasvu olisi laadukasta ja voimakasta. Odotan siis kassavirtakonversion palaavan merkittävästi paremmille prosenteille tämän vuoden jälkeen. Investoinnit varmasti jatkuvasti mutta joka tapauksessa pöydän putsaaminen on tehty.
Pari mielenkiintoista viimeaikaista artikkelia, jotka kiinnittivät huomioni…
Ensinnäkin:
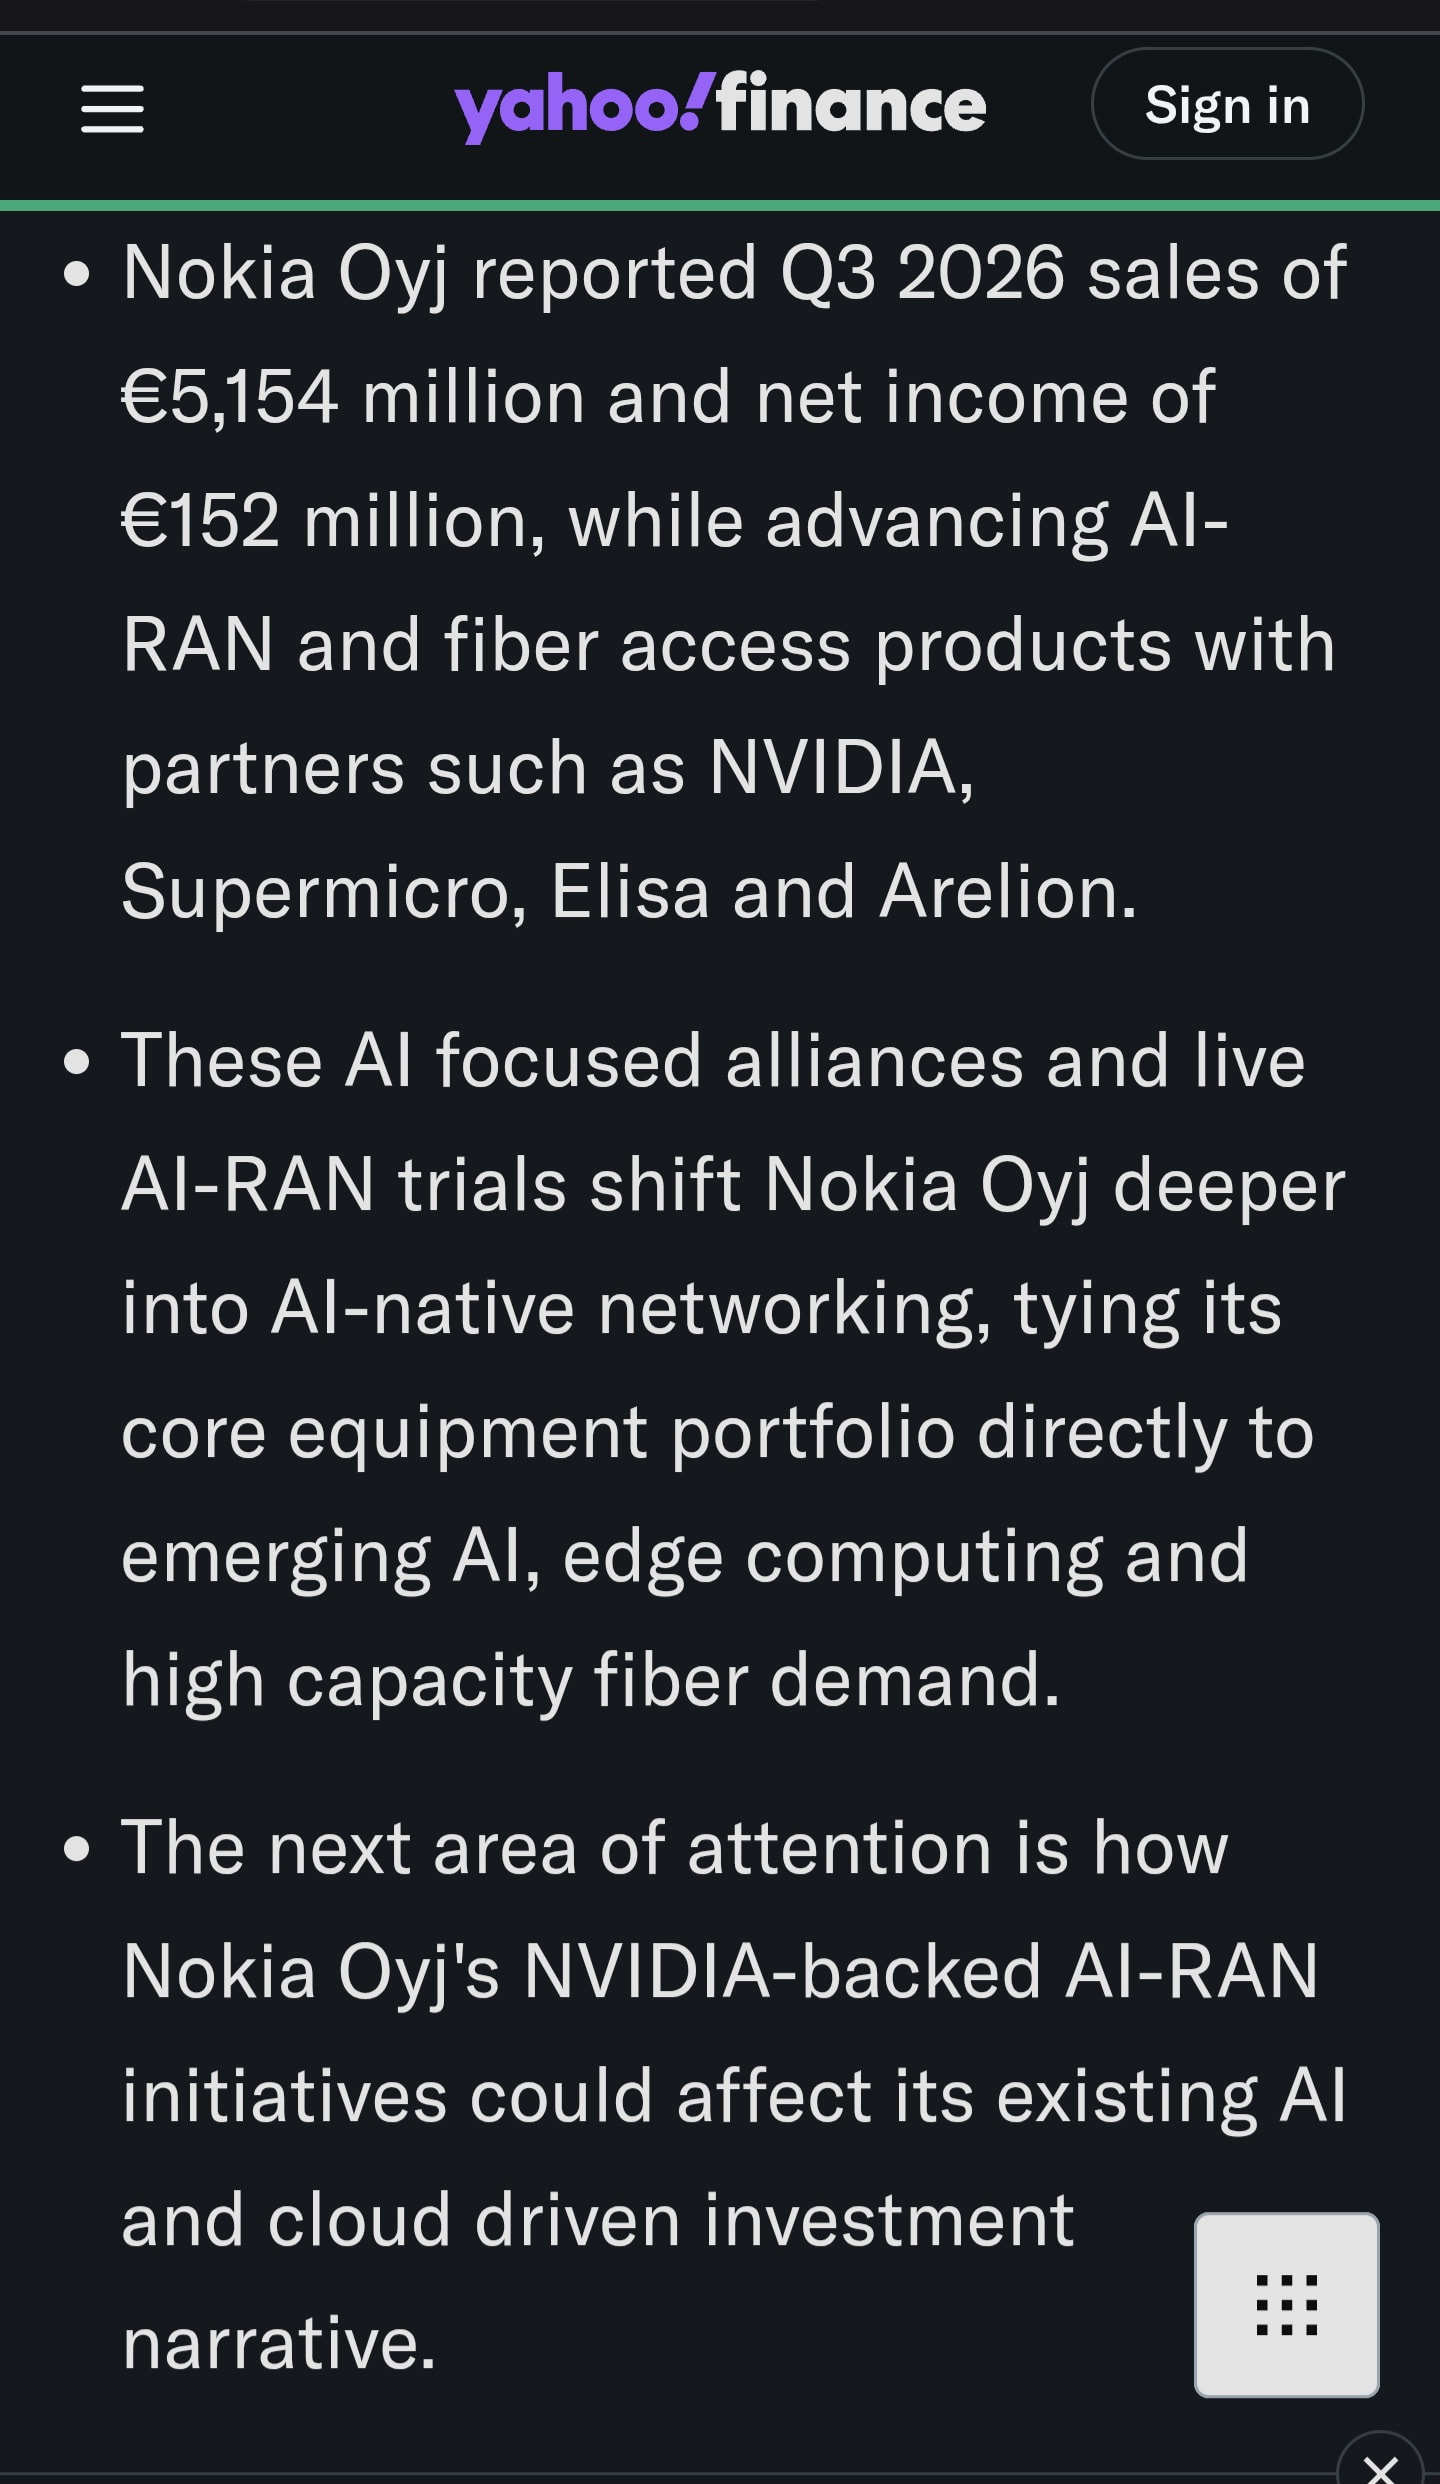
Mielestäni Simply Wall St esittää tässä artikkelissa erittäin hyviä pointteja; tämän suunnanmuutoksen pitäisi asettaa Nokia täysin omaan luokkaansa. Se erottaa Nokian kaikista sen niin sanotuista verrokeista ja asemoi sen täydellisesti seuraavaan tekoälyinvestointien aaltoon fyysisen tekoälyn (Physical AI) parissa, ja siten myös NVIDIA:n seuraavaan investointiaaltoon… ei lainkaan hullumpi paikka olla!
Jos tuntee Nokian tilanteen täällä ja tämän alueen geopoliittisen merkityksen… tämä on otollista maaperää AI-GRIDille. Luulen, että tämä on tärkeää myös lähitulevaisuudessa… kuinka nopeasti tämä hajautetun älykkyyden fyysisen tekoälyn infrastruktuuri rakennetaan! Tämä pitää dollarivirran käynnissä ja voi toimia merkittävänä katalyyttinä!
Niin toki voit ottaa vertailukohdan myös paljon kauempaa Nokia kurssihistoriasta ja kysyä saman. Maailma ja yritykset muuttuvat. Kenelläkään ei oikeasti ole mitään hajua, mikä jonkin yksittäisen osakkeen kurssi on muutaman vuoden päästä. Jälkikäteen voimme toki pitää asioita selviöinä.
Moro,
Ilmoitettiin eilen livessä analyytikkovaihdoksesta. Atte luovutti Nokian seurannan eteenpäin minulle ja kirjoittelin eilen ensimmäisen raportin Nokiasta. Malli on rakennettu ja ihan hyvä tovi on vietetty yhtiön sekä arvoketjun materiaaleja kahlatessa. Sijoituskohteena yhtiö ei ole helpoimmasta päästä hahmottaa, mutta perusjutut alkaa olla aika hyvin hallussa. Jos foorumilaisilla tulee vastaan lähteitä toimialaan tai teknologiaan liittyen, jotka ehdottomasti pitäisi lukea, niin maililla tai täällä foorumin yksityisviestillä voi laittaa tulemaan. Lueskelen toki tätä ketjua, missä oleellisimmat ajankohtaiset materiaalit tulee vastaan. Eipä muuta, olen palveluksessanne!
Vuoden 2026 kassavirran heikkous on pitkälti investointi tulevaan kasvuun ja nopeutettuun rakennemuutokseen. Nokia lisää käyttöpääomaa 400 milj. eurolla vastatakseen vuoden 2027 kysyntään, ja järjestelyihin liittyviä kassavirtaulostuloja kertyy 800–900 milj. euroa. Infinera-synergioiden 200 milj. euron tavoite saavutetaan vuoden etuajassa. Kustannusrakennetta siis kevennetään ja kasvua varten rakennetaan kapasiteettia.
Kassavirran tulee toki vahvistua. Kasvun on muututtava toimituksiksi, tulokseksi ja lopulta rahaksi. Mutta näyttö kasvun kiihtymisestä ja kustannusrakenteen muutoksesta on jo olemassa ja ensi vuosi on kaikesta päätellen radikaalisti tätä vuotta vahvempi niin kassavirran kuin raportoidun voiton osalta.
Mitä tulee tekoälyn yleiseen rakentamiseen ja erityisesti neocloud-palveluihin sekä vauhtiin, jolla uusia giga-luokan tekoälytehtaita voidaan rakentaa, tämä Jensen Huangin haastattelu on erittäin mielenkiintoinen! Myös 500 miljardin dollarin rahoituspakettia sivuttiin…
Loistava haastattelu ja myös kelpo analyysiä.
Nokia investoi voimakkaasti kasvuun, kun taas markkina keskittyi negatiiviseen vapaaseen kassavirtaan, raportoituun tulokseen ja tekoäly- ja pilviasiakkaat -tilausten laskuun 1,5 miljardiin euroon Q2:n 2,8 miljardista. Neljännesvuosittaiset tilaukset ovat kuitenkin heilahtelevia, ja johdon mukaan kysyntä ei ole rajoite vaan tarjonta on. Kapasiteetin laajentaminen, mukaan lukien uusi San Josén tehdas, auttaa Nokiaa vastaamaan suurempaan kysyntään vuonna 2027. Tärkeämpää on, että nostettuaan vuoden 2026 Optical- ja IP Networks -kasvunäkymäänsä kahdesti, ensin 18–20 prosenttiin ja sitten hieman sen yläpuolelle, Nokia odottaa nyt 25–30 prosentin kasvua vuonna 2027. Jos Optical + IP:n kasvu on noin 22 prosenttia vuonna 2026 ja 25–30 prosenttia vuonna 2027, segmentti voisi yltää 8,6–8,9 miljardiin euroon vuonna 2027, kun se vuonna 2025 oli 5,613 miljardia euroa. Kasvu olisi siten noin 53–59 prosenttia kahdessa vuodessa, ja segmentti ylittäisi vuoden 2025 pääomamarkkinapäivän 10–12 prosentin vuosittaisen kasvutavoitteen tarkoittaman 7,5–7,9 miljardin euron vuoden 2028 liikevaihtotason jo vuotta aiemmin.
Yhdessä operatiivisen vipuvaikutuksen ja uudelleenjärjestelyohjelman kanssa, jonka kulut ovat kasvaneet Q1:n näkymän 250 miljoonasta eurosta noin 1,1 miljardiin euroon tänä vuonna, on yhä todennäköisempää, että 2,7–3,2 miljardin euron vuoden 2028 konsernitason liikevoittotavoite on liian varovainen. Ratkaisevaa on toteutus: kysynnän muuttaminen toimituksiksi, korkeammiksi katteiksi ja kassavirraksi. Jos Nokia onnistuu, Q3 viitoittaa tietä paljon vahvempaan vuoteen 2027 ja nostaa esiin kysymyksen vuoden 2028 tavoitteiden päivittämisestä.
Laitetaan tänne vielä Hotardin itsevarmuutta huokuva viesti:
#TeamNokia is delivering on its commitments, and our strong Q3 results show it. Demand is accelerating for the advanced connectivity that only Nokia can deliver. We are investing to win, accelerating growth and improving operating leverage.
Yksi megaiso ja pari mediumia. Kaikki kolme saman genren asiakkaita. Hyvältä näyttää ja kasvulle on vielä varaakin. Myynnin jätkille tulossa hyvät comissionit
#NVIDIAGTC:n ja Nokian Q3:n välillä tehtiin valtava määrä julkistuksia, jotka yhdistävät innovaatiot ja tuotantovolyymien kasvattamisen juuri nyt alkavaan tekoälyn aikakauteen ja uuteen investointivaiheeseen.
Aloinpa koota näistä kahdesta tapahtumasta listaa ilman sen kummempaa järjestystä:
NVIDIA ja Nokia paljastivat ottaneensa mukaan maailman suurimmat laitteistoinfrastruktuurin jättiläiset – Dell Technologiesin, Supermicron ja Quanta Cloud Technologyn. (Kyseessä ovat erikoistuneet, kaupallisen tason palvelinsolmut, jotka on suunniteltu ajamaan Nokian 5G anyRAN -ohjelmistoa natiivisti rinnakkain raskaiden NVIDIA-tekoälypäättelykuormien kanssa suoraan paketista).
Red Hat OpenShift yhtenäisenä pilvinatiivina alustana
NVIDIA ilmoitti virallisesti, että lähes 20 globaalia teleoperaattoria on jo julkisesti sitoutunut ottamaan käyttöön juuri tämän Nokia anyRAN + NVIDIA ARC -alustapinon
Nopeutettu Infinera-yrityskauppa: Nokia ilmoitti vauhdittaneensa optisen verkkoteknologian jätin Infineran ostoa. Kaupan odotetaan nyt toteutuvan vuoden 2026 loppuun mennessä – kokonaisen vuoden etuajassa – nimenomaan hyperkytkettyjen tekoälymarkkinoiden hyödyntämiseksi.
Suuren kapasiteetin siirtoverkkokumppanuudet (Backhaul): Nokia varmisti Q3:lla keskeisiä infrastruktuuritilauksia sellaisten operaattoreiden kanssa kuten Arelion ja Elisa skaalatakseen suuren kapasiteetin kuitureittejä, jotka syöttävät dataa hajautettuihin tekoälyverkkoihin.
DSX POD nopeuttamaan gigawattiluokan (1 GW) tekoälytehtaita
San Josen fab2 —> 24/7 lokakuun loppuun mennessä
Vera Rubin -alustan virallinen siirtymä “Agentic AI” -aikakauteen
Vetäkää omat johtopäätöksenne! Osa näistä julkistuksista on tietysti yhteisiä virstanpylväitä, ja verkkojen autonomiaan sekä orkestrointiin liittyen on viime aikoina tehty paljon muitakin innovaatioita (MantaRay, AITRAS, Supermicro). Paljon jäi varmasti myös huomaamatta, mutta toivottavasti sain poimittua kaikkein vaikuttavimmat!
Huang lanseerasi myös uuden termin: “extreme co-design” (äärimmäinen yhteissuunnittelu). Vaikuttaa siltä, että vuonna 2027 ja fyysisen tekoälyn (Physical AI) aikakaudella mennään täyttä höyryä! Muistakaa, että siitä on tasan 12 kuukautta (21.10.), kun nämä kaksi yhtiötä vahvistivat yhteisen AI-RAN-kumppanuutensa – johon sisältyi massiivinen miljardin dollarin suora sijoitus NVIDIAlta Nokiaan – ja nyt ne ilmoittivat vievänsä alan “tekoälynatiiviin 6G:hen” (AI-Native 6G). Saa kyllä miettimään, milloin todellinen suunnitelma on oikeasti laadittu ja kuinka tiivistä orkestrointi on ollut alusta alkaen!
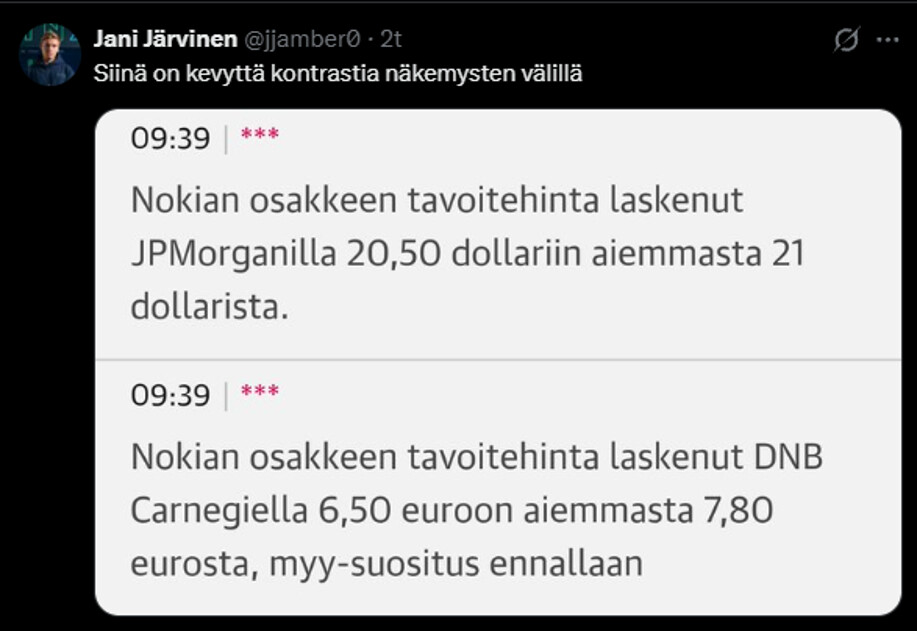
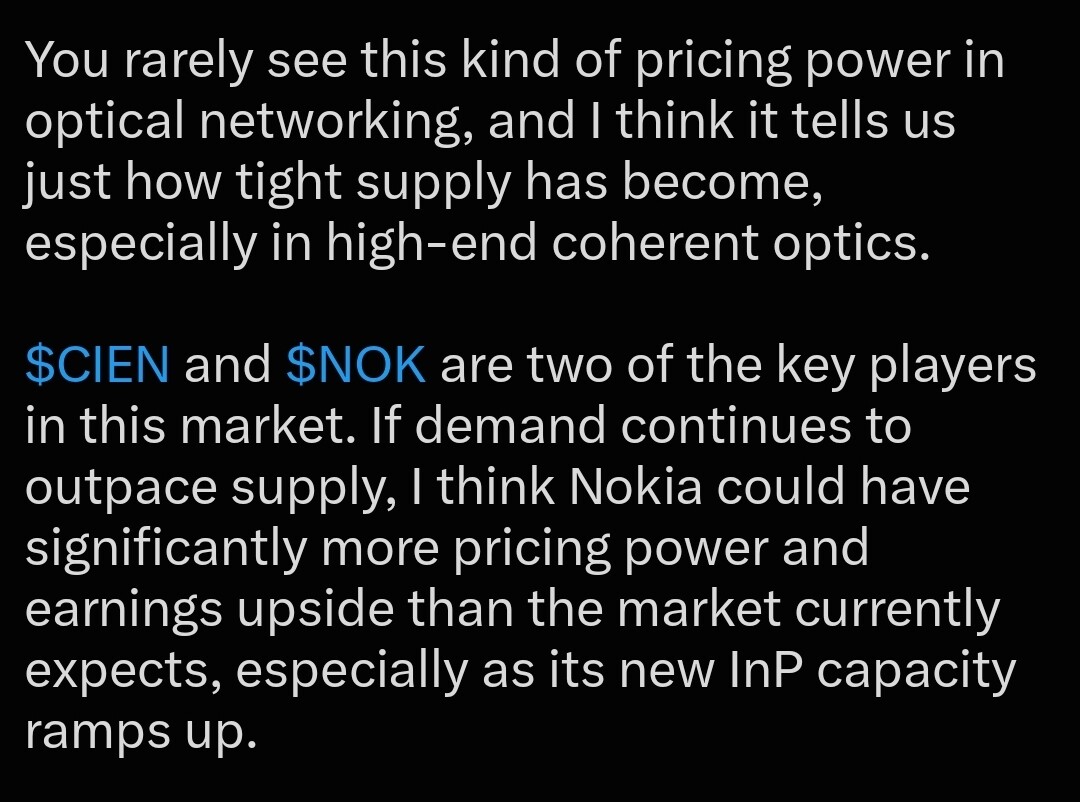
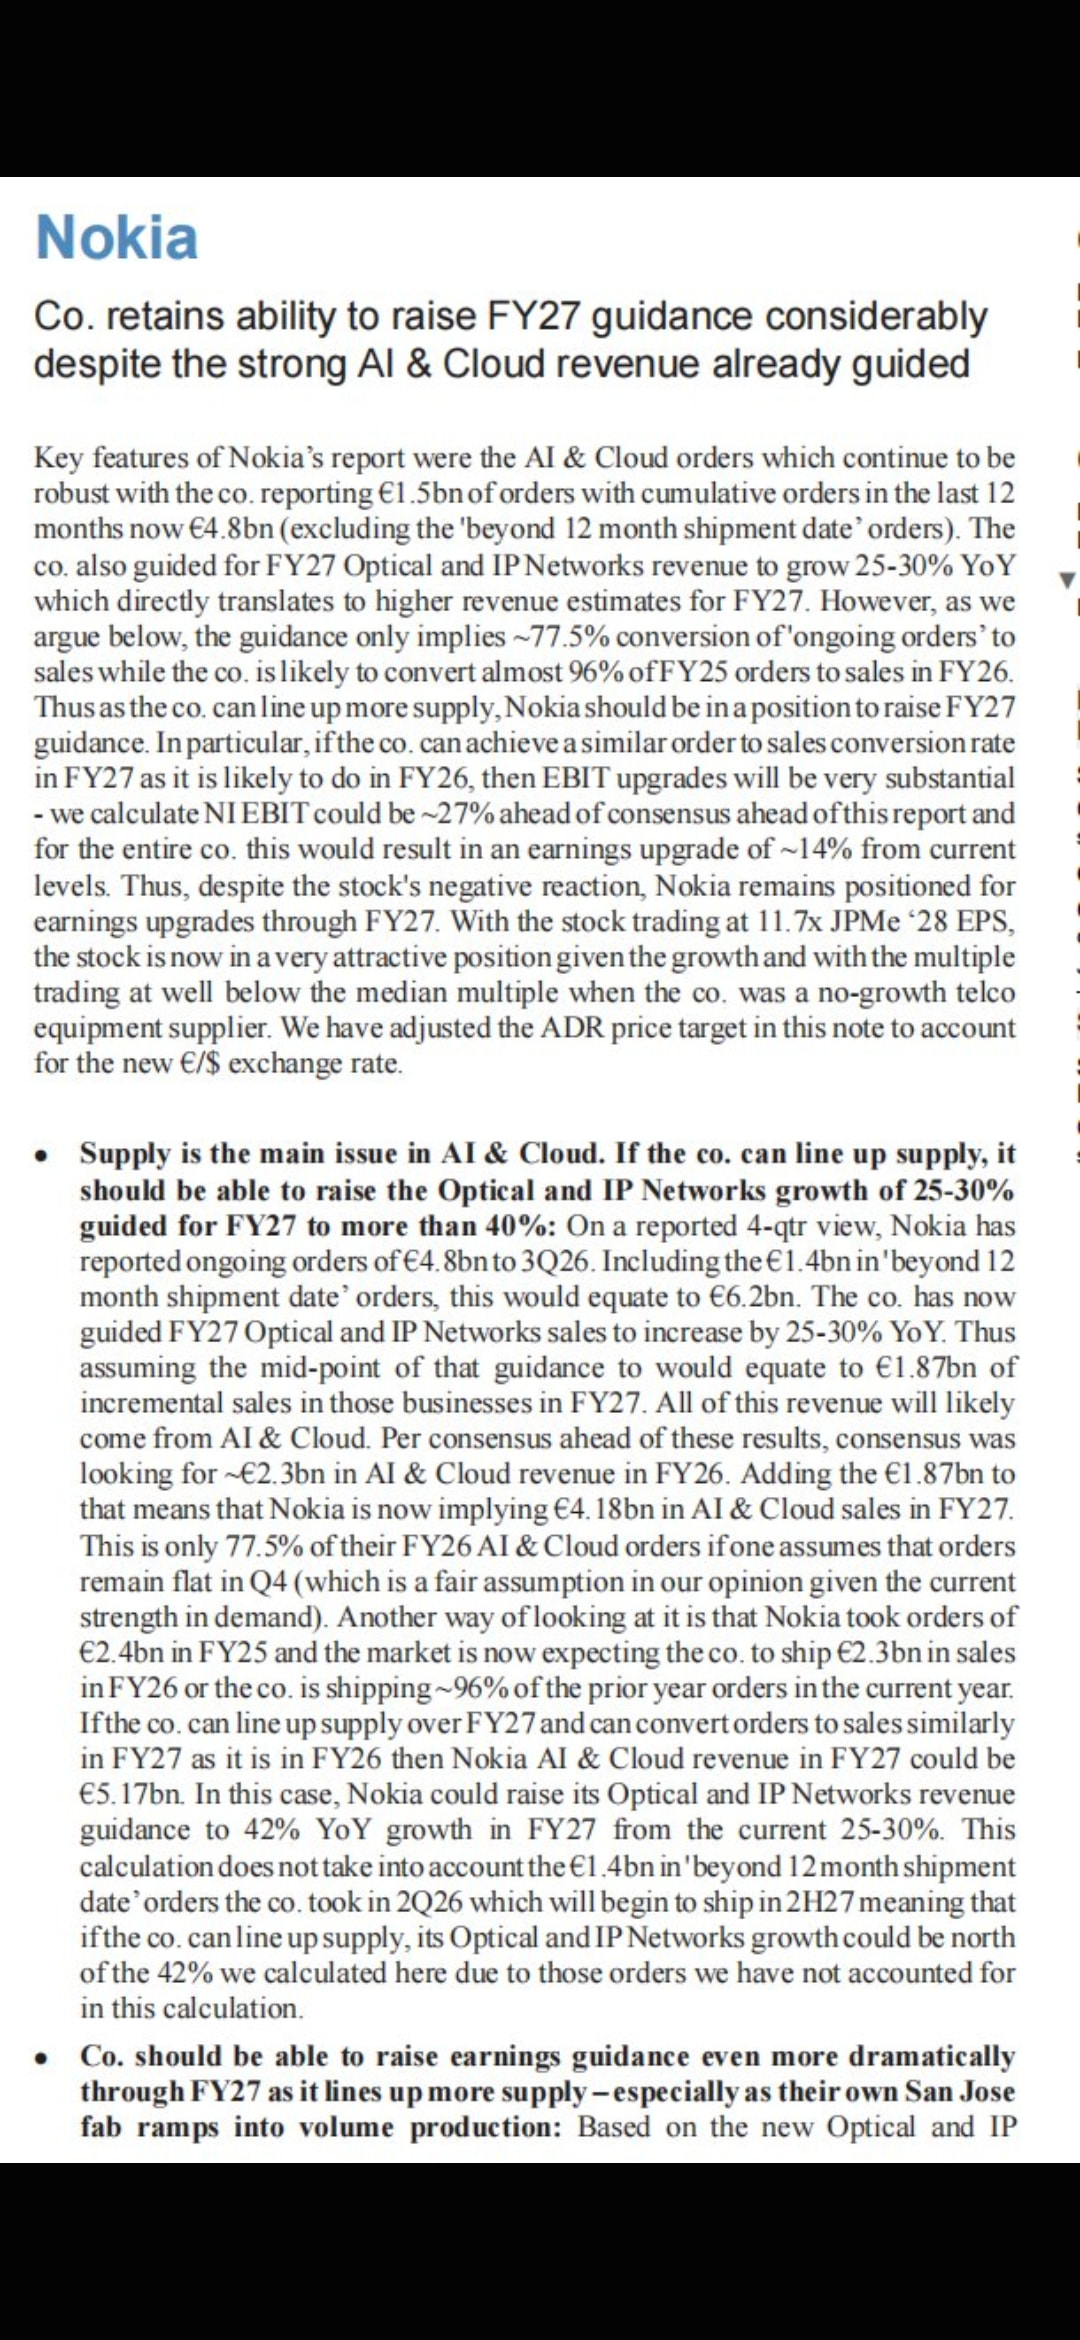
JPM raportti ja tämän nimimerkin referointia. On odotukset hiukan eri tasolla kuin keskimääräisellä Nokia analyytikolla. Maailma on muuttamassa optiseksi ja tälle näkemykselle on selkeä perusteensa. Tai oikeastaan tässå vaiheessa kyse on vain siitä kuinka hyvin Nokia kykenee execuutaamaan. Varsinainen iso vipu optisella muutoksella olisi vasta edessä joskus 2030 luvun paikkeilla.