Nokia har nu en ägarandel på 1,5 % i Vodafone Idea (Ericsson 0,9 %)
Hur stora andelar kommer Nokia och Ericsson att inneha efter affären?
Nokia och Ericsson kommer att inneha andelar på respektive 1,5 % och 0,9 % i VIL. Aditya Birla Group och brittiska Vodafone Group Plc kommer, i egenskap av huvudägare (promoters), att behålla innehav på 22,8 % respektive 14,5 %, medan staten behåller en andel på 23,2 %. Allmänheten kommer att äga de resterande 37,1 %.
Med detta senaste kapitaltillskott har Vodafone Ideasamlat in cirka 24 000 crore rupier under de senaste månaderna. Bolaget söker också aktivt lånefinansiering på 25 000 crore rupier från långivare.
Enligt Vodafone Idea understryker den riktade emissionen till Nokia och Ericsson deras långvariga partnerskap som nyckelleverantörer av nätverksutrustning. Syftet är att reglera en del av deras utestående fordringar och stärka kapitalinvesteringarna för utveckling av högkvalitativa 4G- och 5G-nät, vilket bidrar till Indiens digitala transformation.
Visst är det fantastiskt? En massiv nettokassaposition på 5,1 miljarder euro vid slutet av Q1, vilket är cirka 23 % av omsättningen enligt mittpunkten för 2024 års guidning och överstiger betydligt Nokias nettokassamål på 10–15 %. Nokias styrelse har dock i sin stora visdom låst återköpen av egna aktier till endast 300 miljoner euro (5,8 % av nettokassan) för både 2024 och 2025.
Uppenbarligen finns det ingen anledning att stödja aktiekursen, eftersom bra saker händer i lugn och ro? Börskursen på ca 3,4 euro är endast 20 % (eller 34 % inflationsjusterat) under nivån på börsdagen innan Lundmark tillträdde, vilken var 4,2755 euro, eller inflationsjusterat 5,15 euro (€4.28 in 2020 → 2025 | Euro Inflation Calculator).
Även om den tidigare ledningen inte längre är kvar i Nokia är det bra att komma ihåg att den nuvarande situationen inte är någon tillfällig svacka: när Suri började som VD 2014 var kursen 5,4 euro eller 6,90 euro i dagens penningvärde (€5.40 in 2014 → 2024 | Euro Inflation Calculator). Inflationsjusterat har nedgången under tio år uppgått till 51 %. Det krävs dock en hel del skicklighet för att på tio år köra ner kursen realt med 51 % samtidigt som OMX Helsinki 25 har stigit realt med 24 % sedan den 30 april 2014 (och skulle ha stigit mer utan Nokias harvande).
Nokias styrelse och operativa ledning är uppenbarligen så pass nöjda med situationen att det inte finns någon brådska att vidta ytterligare åtgärder, t.ex. att öka återköpen av egna aktier eller att höja tempot i sparprogrammet. Denna attityd möjliggörs av bristen på aktiva storägare som har makten och viljan att genomdriva förändringar när resultaten inte motsvarar förväntningarna.
Tyvärr är intrycket åtminstone att främjande av aktieägarvärde för Nokias ledning är en klyscha vars praktiska innebörd inte har internaliserats. Om en finländskledd styrelse inte lyckas åstadkomma mer än ett kursfall på tio år, borde man då inte fundera på om Nokias ledning bör lämnas i mer kompetenta händer? Det är också därför jag har föreslagit en försäljning av Nokia till USA eller alternativt att flytta huvudkontoret dit. I USA tillåts inte åratal av ständiga försök, utan en “resultat eller ut”-inställning säkerställer att en dålig ledare inte får fortsätta på sin post särskilt länge. ESG-flum kan i en sådan situation inte heller bli viktigare än att uppnå aktieägarvärde.
P.S. Jag har kompletterat det här meddelandet vid några tillfällen, så någon kan ha gett en gilla-markering till en tidigare version och kanske inte längre stöder den nuvarande versionen.
Ganska hårda påståenden i inlägget. Nokias fläktkylda radioenheter är opålitliga, kvalitetsproblem, utrustningen drar mer energi, grejerna som monteras i masterna är större än E//:s. Man hör samma påståenden från båda sidor beroende på källa. Det är dock tydligt att Nokia generellt har haft enheter med högre kapacitet och bättre radioeffekt än E//, men E//:s kvalitet är uppenbarligen fortfarande bättre än Nokias. Hos Nokia strular mjukvaran alltid och samma prontos snurrar från generation till generation på åtgärdslistorna.
Det lönar sig alltid att satsa på kvalitet och högkvalitativ mjukvara. Det är därför även Nvidia är marknadsledande inom sin bransch.
Nokia har som mål att underlätta sammankopplingen av datacenter i Mexiko genom avancerad konnektivitet och utnyttja nya nationella infrastrukturresurser för att driva på digitaliseringen inom företag och Industri 4.0.
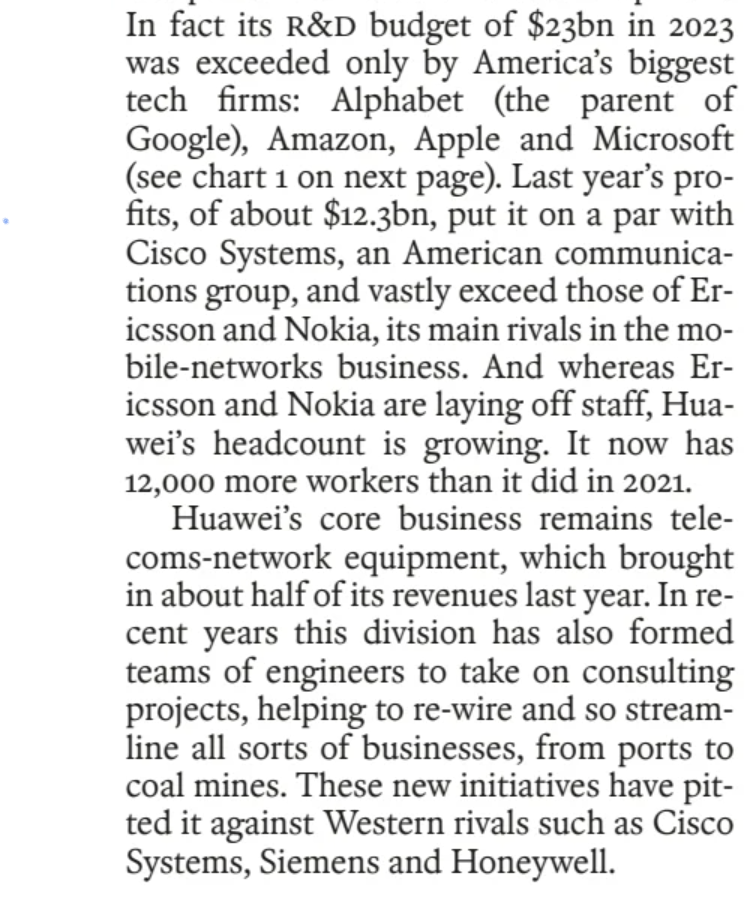
I senaste numret av The Economist finns en omslagsartikel om den kinesiska vetenskapens frammarsch. Tidningen innehåller ett tresidigt reportage om Huawei, som den bifogade skärmdumpen är från.
Men huvudsaken är att Nokia gör ett starkt resultat och växer, eller hur?
Lönsamhetsutveckling
Som framgår av länken (https://www.reddit.com/r/Nok/comments/1c3wghd/is_nokias_comparable_result_consistently/) var Nokias rapporterade resultat negativt 2016–2018 och omkring noll 2019. Även därefter ganska svagt, men acceptabelt under 2021 och 2022 då det rapporterade operativa rörelseresultatet var 9,7 % och 9,3 %. Visst har det jämförbara resultatet, som bortser från de ständiga och dyra omstruktureringskostnaderna, varit högre, men detta förskönade resultat korrelerar inte med en särskilt hög andel fritt kassaflöde.
Tillväxtutveckling
År 2015 var Nokias och Alcatel-Lucents sammanlagda omsättning 26 606 milj. (33 994 milj. i dagens penningvärde, det vill säga nästan 34 mrd.) och år 2016 efter sammanslagningen 23 945 milj. (30 520 milj. i dagens penningvärde). Låt oss komma ihåg att för Nokia under det senaste bra året, 2022, var omsättningen 24 911 milj. (26 675 milj. i dagens penningvärde) och år 2023 var omsättningen 22 258 milj. (22 426 milj. i dagens penningvärde). Om man jämför år 2016 och det ganska starka året 2022 kan man se att Nokias försäljning sjönk inflationsjusterat med 3 845 milj., det vill säga 12,6 %, på sex år.
Nokias tioåriga förändringsprocess under två VD:ar har åstadkommit mycket gott, men till prestationerna hör tyvärr inte:
permanent hög rapporterad lönsamhet,
en real tillväxt i försäljningen efter förvärvet av Alcatel-Lucent 2016 eller
Låt oss titta närmare på Nokias omstruktureringar separat, vilka för sin del förklarar det svaga rapporterade resultatet. För det första kan man konstatera att Nokias omstrukturering har varit kontinuerlig under de senaste åren och inte alls tillfällig. Nedan följer den senast rapporterade informationen från Nokias resultatrapporter, det vill säga inklusive så mycket information som möjligt om faktiska kostnader istället för bara prognoser:
Kostnadsbesparingsprogram 2016–2018: omstruktureringskostnader 1600M, kostnader för utbyte av nätverksutrustning (swap) och relaterade kassaflöden båda 1300M, utgående kassaflöde relaterat till omstruktureringar 2100M (källa: Q4 2018-rapporten)
Omstruktureringskostnader 2016–2026 (inklusive utbyte av nätverksutrustning 1300M) 5650M, varav 4850M från perioden 2016–2023
Utgående kassaflöde relaterat till arrangemang 2016–2026 (inklusive utbyte av nätverksutrustning 1300M) 9750M, varav 8500M från perioden 2016–2023
Med andra ord var omstruktureringskostnaderna för perioden 2016–2023 4850M, vilket innebär att de förklarar betydligt mindre än hälften av den kumulativa skillnaden (nästan 11 miljarder euro) mellan det jämförbara och det rapporterade resultatet. Från de nämnda 11 miljarderna euro har jag exkluderat nedskrivningen av skattefordringar (2,9 miljarder) från balansräkningen år 2020 och deras delvisa (2,5 miljarder) återföring år 2022.
Omstruktureringar syftar förstås till att förbättra intjäningsförmågan, men eftersom Nokia hela tiden har haft (och även fortsättningsvis har) arrangemang på gång som tär på resultatet och kassan, är det inte konstigt att det rapporterade resultatet och utdelningsförmågan ständigt har lidit av detta. Min analys är inte dömande mot Nokia, utan granskande och förundrad över situationen. Hade man kunnat sköta saken mer proaktivt, till exempel genom att få ordning på allt på en gång och därmed undvika ständiga nya program, med snabbare genomförande och lägre kostnader?
När det gäller personalen borde man redan för länge sedan ha strävat efter en betydligt lägre andel i det dyra och långsamt omstrukturerade Europa. https://www.reddit.com/r/Nok/comments/1byb7ec/should_nokia_become_american/ Att verka i Europa är som att dra en tung sten för ett högteknologiskt företag som kräver dynamisk reaktionsförmåga.
P.S. Kostnaderna för utbyte av nätverksutrustning gick till stor del rakt i sjön när det gäller Verizon, då de övergav Nokia som RAN-leverantör år 2020, och det gick inte heller helt enligt plan med AT&T, som gjorde samma sak i slutet av förra året.
Vodafone Idea (Vi) överväger att erbjuda fler aktier till sina leverantörer, däribland Nokia och Ericsson, för att reglera sina utestående driftskulder, enligt branschanalytiker.
Danske Bank har granskat telekomsektorn, som kännetecknas av en långsam och begränsad marknadsåterhämtning. Banken konstaterar att nyhetsflödet inom telekomsektorn har fortsatt att vara negativt under det gångna året. Särskilt inför det andra kvartalet skedde flera sänkningar av prognoser och guidning, vilket fick banken att inta en något försiktigare hållning i sina bedömningar.
Ericsson föredras i sektorn bland annat på grund av avtalet med AT&T, medan Nokia inte väntas återhämta sig förrän år 2025. ”Även om Nokia har starkare långsiktiga tillväxtutsikter tack vare sin breda portfölj, får förlusten av AT&T allvarliga konsekvenser, vilket framgår av det lägre målet för rörelsemarginalen på medellång sikt (från 14 procent till 13 procent). Tillväxt- och resultattakten vänder till det positiva först under 2025, medan Ericssons positiva resultatutveckling redan har börjat”, skriver Danske Bank.
Pressen har varat i mer än ett år, längre än vad de främsta leverantörerna Ericsson och Nokia förväntat sig. Oroväckande nog kan det hända att det inte blir någon återhämtning. Dell’Oro och Omdia (ett systerbolag till Light Reading), två analysföretag, har redan förutspått ännu ett kraftigt fall i telekombolagens utgifter på mobilnätsprodukter i år efter det kraftiga raset 2023. Nu har Analysys Mason kommit med en mer långsiktig vy över de totala nätverksinvesteringarna. Det är dyster läsning för alla som säljer nätverksprodukter till operatörer, med en varning om att en “lång nedgång” i investeringsutgifter (capex) nu har börjat. “Det kommer inte att ske någon cyklisk återhämtning”, lyder en underrubrik.
KOMMENTAR: Fler argument för att MN:s (Mobile Networks) tillväxtmöjligheter, åtminstone gentemot operatörer, är svaga även på lång sikt och att en radikal kostnadsanpassning krävs om drömmen om en rörelsemarginal på 10 procent någonsin ska uppnås. Om investeringsnivån dessutom sjunker kan man fråga sig om det är vettigt att fortsätta investera runt två miljarder i produktutveckling inom MN? Förra året var förhållandet mellan rörelsevinst och forskningskostnader 36 % inom MN (83,7 % inom NI), men nyckeltalet lär bli betydligt sämre i år på grund av MN:s tillväxt- och lönsamhetsutmaningar. https://www.reddit.com/r/Nok/comments/18yy886/a_brief_comparison_of_rd_in_the_business_groups/
Du tycks fortsätta med samma frågor månad efter månad och det har redan getts tillräckligt med kommentarer på dem. Jag tror dock att Nokias ledning känner till bolagets situation och behov för att kunna navigera även i ett svårt marknadsläge. Genom att investera aktivt i Nokia kan även en investerare nå avkastning.
Om du inte visste det kan du enkelt tysta mina inlägg genom att klicka på min profil. Därefter ser du inte längre ett enda av mina inlägg, och jag kan inte störa din Nokia-positivitet med kritiska kommentarer.
Nokias Network as Code-plattform ska köras på Google Cloud och utnyttja Vertex AI och Gemini 1.5 Pro för att berika utvecklarupplevelsen med generativa AI-funktioner.
Företagen ska rikta in sig på vertikala användningsfall för att marknadsföra tillsammans med Google Clouds utvecklarcommunity – med början inom hälso- och sjukvårdssektorn för att hjälpa telemedicinföretag att erbjuda bättre och säkrare kundupplevelser.
Jag trodde på Siilasmaas och Suris kompetens som Nokias ledarduo. Sett i efterhand borde jag inte ha trott på det, utan i stället ha sålt aktierna 2015. Ledarskap verkar vara lika svårt som investering. Man måste alltid fatta beslut efter bästa förstånd. Framtiden tenderar dock att överraska ändå.