Intressant, räcker inte den nuvarande produktionskapaciteten till, eller lägger de ner någon annanstans, fanns det produktion i Kina?
Den där intervjun gjordes efter Q1-rapporten, i och för sig ändrar det inte innehållet att det har gått lite tid sedan dess. Förhoppningsvis verkar investeringarna för H2 fortfarande vara i god tillväxt.
Den 18.4 var det här:
alltså, min kommentar gällde det expanderande/begynnande Foxconn-samarbetet i Vietnam (rykte)?
den där länken https://www.channelnewsasia.com/business/vietnam-state-media-says-foxconn-make-5g-equipment-nokia-vietnam-4401521
flyttas det bara från Kina till Vietnam, men fortfarande Foxconn?
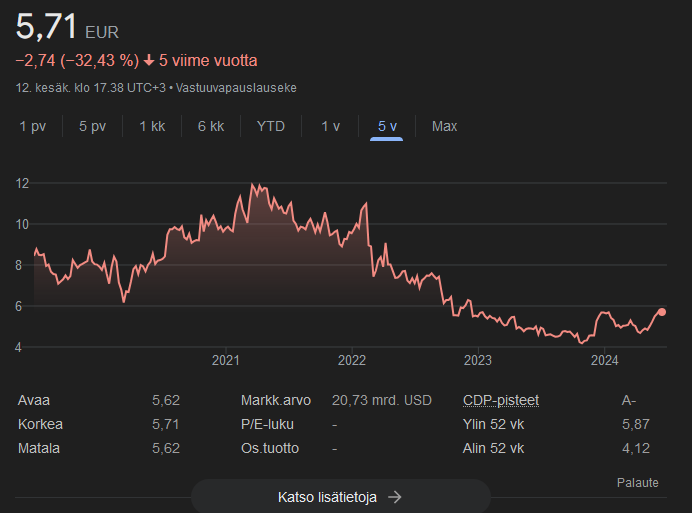
Varför stampar Nokias aktiekurs år efter år?
På det här forumet kritiseras Nokia sällan, och om det sker försöker gruppen gemensamt tysta ner kritikern. De flesta kapitalister som kräver stark prestation inom rimlig tid torde för länge sedan ha lämnat Nokia, och kvar finns tradare, fans och eviga optimister (jag tillhör till mitt fördärv den sistnämnda kategorin). Snabbanalys av varför Nokias kurs stampar:
- MN:s svaga prestation och svaga marknadsutsikter kombinerat med förlusten av AT&T som RAN-kund. Detta är enligt min mening den klart viktigaste orsaken.
- Kontinuerlig och för långsam omstrukturering. Nokia verkar befinna sig i en spiral av ständiga omstruktureringar, vilket delvis innebär att det rapporterade resultatet länge har varit mycket lägre än det ”jämförbara” resultatet, som inte inkluderar dyra saneringsåtgärder. Under åren 2016–2023 har det jämförbara resultatet, som ”glömmer” tråkiga omstruktureringskostnader, varit totalt nästan 11 miljarder högre än Nokias rapporterade resultat: https://www.reddit.com/r/Nok/comments/1c3wghd/is_nokias_comparable_result_consistently/
- Brist på aktivt stöd för aktiekursen genom utökade återköp. Detta är särskilt obegripligt då Nokia för bara ett år sedan sa att de skulle hålla nettokassan på 10–15 procent, och de har inte strävat efter att nå detta mål från den nuvarande, betydligt högre nivån.
- I anslutning till föregående punkt, intrycket av att Nokias ledning inte är särskilt intresserad av aktiekursen och ägarvärdet, trots att aktiepriset har sjunkit i tio år ända sedan början av Lundmarks företrädares VD-period. Detta intryck är mycket allvarligt, och tillräckliga åtgärder för att motverka det har inte vidtagits.
Nokia har förstås också en mängd styrkor, men med nuvarande lönsamhet utgör de inte en tillräckligt betydande motvikt till de nämnda problemen.
Jag fick ett flertal kommentarer på ett liknande inlägg på Reddit (https://www.reddit.com/r/Nok/comments/1de5q1h/why_is_nokias_share_price_so_weak/), och jag har valt ut ett par av dem här också för att väcka tankar:
-
oldtoolfool: Brist på insiktsfullt, sofistikerat och kunnigt ledarskap; en tredjeklassens CFO (omvänd split!); en svag styrelse som tillåter att företaget sköts som ett allmännyttigt bolag snarare än ett teknikföretag; misslyckande att investera tungt (antingen genom FoU (R&D) eller förvärv) i ny teknik som kompletterar affärsområden utanför MN (det är där tillväxten finns); misslyckande att seriöst överväga en avyttring av MN; serieförluster av stora och viktiga kunder; inga tydliga tillväxtmöjligheter som kommer att göra märkbar skillnad för resultatet och därmed företagets utveckling, etc., etc. När det gäller nr 4, är detta inte ett intryck, det är ett obestridligt faktum.
-
Commercial-Might894: Jag fattar bara inte att ledningen tror att MN är avgörande för Nokia! De fortsätter att flytta målstolparna när det gäller en rörelsemarginal i de lägre tvåsiffriga talen för MN! Nokia måste närma sig Samsung och försöka bilda ett partnerskap med dem inom MN, precis som de gjorde med Siemens, och knoppa av den sammanslagna MN-verksamheten som ett eget bolag! Tillsammans kan de konkurrera i större skala mot Eric! Eric vill ha marknadsandelar till varje pris! Det såg vi med ATT.
[quote="Mustathmir, post:6409, topic:38738, full:true"]\nVarför släpar Nokias aktiekurs efter år efter år?\n\nPå det här forumet kritiseras Nokia sällan, och om det sker försöker gruppen tysta ner kritikern. De flesta kapitalister som förväntar sig stark prestanda inom en rimlig tidsram har sannolikt lämnat Nokia för länge sedan, och kvar har blivit traders, fans och evighetsoptimister (själv tillhör jag till min olycka de sistnämnda). Som en snabbanalys av varför Nokias kurs släpar efter:\n\n1. MN:s svaga prestanda och svaga marknadsutsikter i kombination med förlusten av AT&T som RAN-kund. Detta är enligt min mening helt klart den viktigaste orsaken.\n2. Ständiga och alltför långsamma omstruktureringar. Nokia verkar befinna sig i en spiral av ständiga omstruktureringar, vilket delvis innebär att det rapporterade resultatet under lång tid har varit mycket lägre än det “jämförbara” resultatet, som inte inkluderar dyra saneringsåtgärder. Under åren 2016–2023 har det jämförbara resultatet, som “glömmer bort” de tråkiga omstruktureringskostnaderna, varit sammanlagt nästan 11 miljarder större än Nokias rapporterade resultat: https://www.reddit.com/r/Nok/comments/1c3wghd/is_nokias_comparable_result_consistently/ \n3. Brist på aktivt stöd för aktiekursen genom ökade återköp. Detta är särskilt obegripligt med tanke på att Nokia för bara ett år sedan sa sig vilja hålla nettokassan på 10–15 procent, och att bolaget inte har försökt nå detta mål från den nuvarande, mycket högre nivån.\n4. Med anledning av det föregående, intrycket att Nokias ledning inte är särskilt intresserad av aktiepriset och aktieägarvärdet, trots att aktiepriset har sjunkit i tio år räknat från ingångsnivån för vd-perioden under Lundmark företrädare. Detta intryck är mycket allvarligt, och tillräckliga åtgärder har inte vidtagits för att motbevisa det.\n\nNokia har naturligtvis också massor av styrkor, men med den nuvarande lönsamheten är de inte en tillräckligt betydande motvikt till de nämnda problemen.\n\n\nJag fick ett flertal kommentarer på ett liknande inlägg på Reddit (https://www.reddit.com/r/Nok/comments/1de5q1h/why_is_nokias_share_price_so_weak/ ), och plockade ut ett par av dem även hit för att väcka tankar:\n\n* oldtoolfool: Lack of insightful, sophisticated and knowledgeable leadership; third rate CFO (reverse split!); a weak board allowing the company to be managed like a public utility rather than a tech company; failure to invest heavily (either by R&D or acquisition) in new technology complementary to non MN business lines (this is where the growth is); failure to seriously consider MN divestment; serial loss of major, and key accounts; no clear growth opportunities that will move the needle on earnings and by extention, the trajectory of the company, etc., etc. As to #4, this is not an impression, it is a hard fact.\n* Commercial-Might894: I just don’t get it that management think that MN is critical to Nokia! They keep moving the goal post when it comes to operating margin in low double digits for MN! Nokia must approach Samsung and try to form a partnership with them in the MN like they did with Siemens and spin the combined MN business as a sole company! together they can compete in a larger scale against Eric! Eric wants market share at all cost! We saw that with ATT.\n[/quote]På forumet framstår Nokia oftast i positiva ordalag, vilket är beklagligt nog ganska naturligt för ett investerarforum; de som i snitt läser och skriver i vilken tråd som helst är aktieägare, som nästan per definition måste ha en positiv syn på bolaget som investering, för varför skulle de annars äga aktien? Den stora majoriteten av investerare som har en negativ syn på Nokia bryr sig inte om att studera bolaget och börja diskutera det.
Kritiker försöker inte tystas här. Man saknar bara annat än bara kommentarer om hur dålig ledningen är eller att ledningen borde bytas ut eftersom kursen inte har gått upp osv.
Tror du att andra Nokia-aktieägare här är nöjda? Det värmer knappast någon att kursen drar benen efter sig och utdelningarna är små, samtidigt som USA och ett fåtal utvalda tech-jättar bara raketfartar högre och högre.
Det leder väl delvis in på en brygga till varför den inhemska börsen (”Hesuli”) drar benen efter sig och presterar på samma sätt som Nokia. Vissa pratar om teknisk analys, andra om momentum. Oavsett vad man fattar sina beslut på för grunder, har den tråkiga verkligheten ett tag varit att pengarna rømmer till USA och tech-jättarna. Man säljer hellre finska bolag till P/E 10 och köper Nvidia till P/E > 70. Trend is your friend until it breaks, cut your losses and let your winners run, man hinner nog med vändbolaget när siffrorna stöder en vändning osv osv. Jag skulle vilja tro att till exempel Nokia har något sorts ”fair value” och att kursen till slut skulle börja återspegla det, men det verkar nu vara ett globalt fenomen att man vill bli av med Finland och förloraraktier och köper vinnaraktier till vilket pris som helst ”eftersom de ändå stiger”  .
Själv kritiserade jag också att Inderes svängde till en negativ syn på Nokia och kastade yxan i sjön på botten. Med baisseartade prognoser får man en SOTP som var tydligt högre än aktiekursen och ändå bestämde man sig för att ge en säljrekommendation, det beskriver tillståndet för Nokia-aktien . Som tur är för oss Nokia-bullar har Nokia-aktien i alla fall stigit lite och ligger klart högre än Inderes riktkurs 
Viss kritik mot Nokia och dess ledning är lätt att hålla med om:
- Insynspersonerna föregår inte med gott exempel. Uitto är den enda insynspersonen som någonsin köper några aktier för egna pengar. Det är lätt att förstå varför insynspersonerna inte köper: ersättningarna är furstliga ändå och aktierna kommer gratis från optionsprogrammen i alla fall. Men det vore trevligt att se att insynspersonerna åtminstone ibland lägger till lite egna pengar och visar sin tro på bolagets ekonomiska framtid!
- Nettokassan och fumlandet med vinstutdelningen. Man låter påskina att det kommer att tjänas pengar i framtiden och att det överflödiga tas ut ur kassan, och sedan samlas pengarna bara på kontot i miljarder och åter miljarder
 . Återköpen av egna aktier borde ha varit betydligt mer aktiva och aggressiva.
- Med koppling till föregående punkt och kritiken mot ledningen och styrelsen känns det tydligt som att Nokia inte vill spekulera, förhasta sig, fokuserar på sitt eget arbete osv. I USA hyllar verkställande direktörer allt från himmel till jord medan man i Finland fokuserar på fakta och spelar säkert. Jag gillar absolut inte överoptimism och överdrivet skryt, men med Nokia har man verkligen dragit det till den andra extremen. Till exempel när det gäller återköp av egna aktier låste man sig helt i onödan vid en tvåårsplan med en skrattretande liten summa
 . Nokias kommunikation är också sparsam och fokuserar antingen på tekniska detaljer eller ESG-frågor. Det är lätt för alla att titta på Apples eller Teslas produkter, men ingen har någon som helst beröringspunkt med Nokias produkter.
- Kostnaderna har inte skurits ner tillräckligt och proaktivt, utan i små doser och för sent! Lundmark varnade redan för över ett år sedan för alla slags osäkerheter och avmattning. Sedan hann man köra rakt in i väggen på affärsområdesnivå innan man började skära ner på kostnaderna!
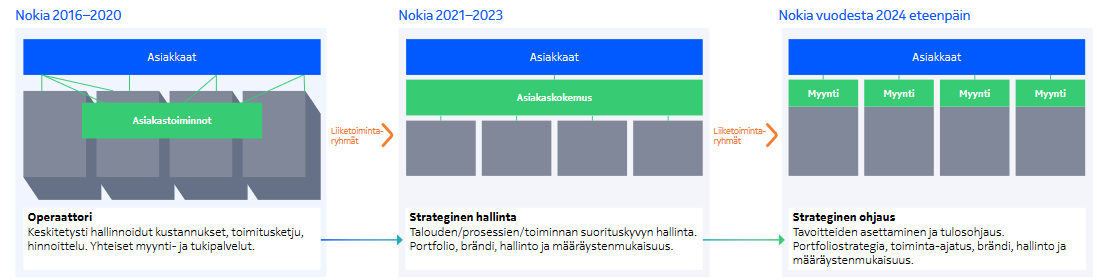
Under Suris tid var organisationsmodellen en ”karusell”. Men under Lundmark gick man över till modellen ”stor och trög koloss”… om denna nya modell förmodligen är den bästa, varför såg byråkratimodellen ut så där under 2021–2023?
Men den andra kritiken är svår att smälta.
”Lack of insightful, sophisticated and knowledgeable leadership; a weak board allowing the company to be managed like a public utility rather than a tech company”
Liksom vad borde göras?..
”third rate CFO (reverse split!)”
Jodå, omvänd aktiesplit och aktiekursen till månen! Är det det som behövs här?
Det ligger väl det i det att aktier under 5 USD i USA betraktas som skräppapper. Kanske en höjning av aktiens nominella pris skulle väcka någon amerikansk investerares intresse, men det förändrar inte affärsverksamheten ett dugg.
”failure to invest heavily (either by R&D or acquisition) in new technology complementary to non MN business lines (this is where the growth is);”
Visst satsar Nokia på dessa och kraftigt, bara inte oorganiskt. Statistiken visar ju att ~80 % av företagsköpen misslyckas. Jämför till exempel Ericssons köp av Vonage, är det vägen till lycka?
”failure to seriously consider MN divestment;”
Det här är ett sådant där träsk. MN är i ett bedrövligt skick och utsikterna är svaga. Men att sälja den skulle inte ge något pris alls. Att knoppa av den som ett eget bolag är inte så lätt när frukterna av forskning och utveckling går till patentportföljen.
Den här verksamheten borde ju också ha något värde. Nokia förutspår att lönsamheten kommer om ett par år.
Ericsson
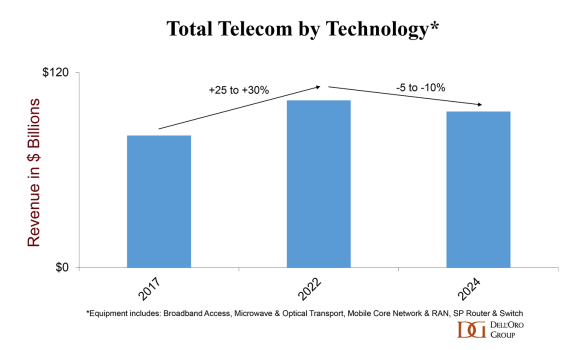
Det är samma plåga för andra också. Branschen är hemsk. Mycket beklagligt att Ericsson i duopolet förstör bådas lönsamhet med priskonkurrens!
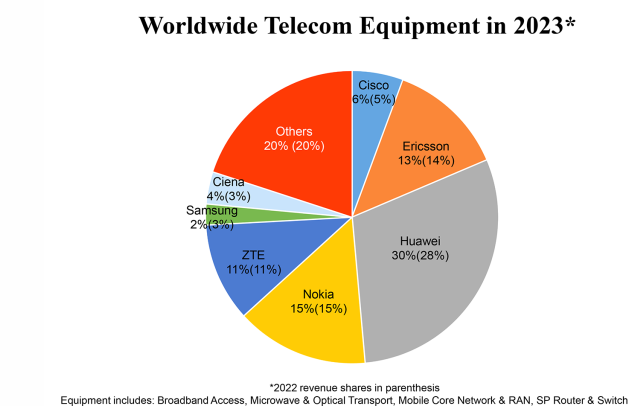
Där syns det dock att även om Mustathmir och oldtoolfool klagar på att Nokia tappar nyckelkunder, så har Nokias marknadsandel förblivit intakt. Det vill säga, vissa kundrelationer försvinner och andra tillkommer.
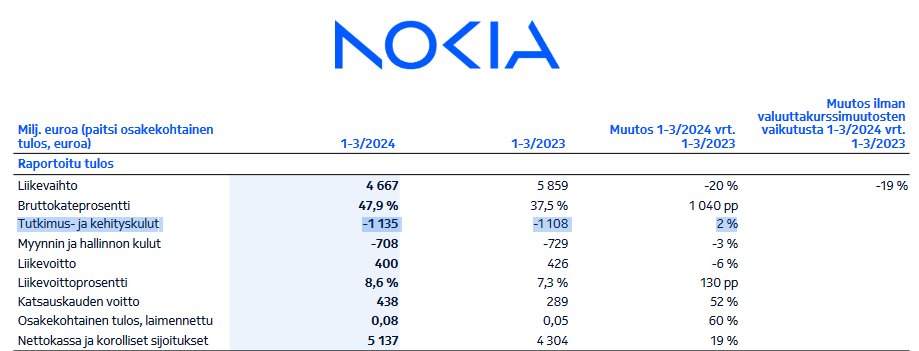
Nokia lägger över en miljard per kvartal av en omsättning på fem miljarder på produktutveckling och folk klagar på att Nokia inte satsar?!
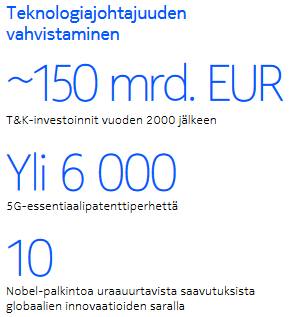
“Nokia planerar att investera 360 miljoner euro i mjukvaro-, hårdvaro- och chipdesign på sina anläggningar i Ulm och Nürnberg.”
“Dessa används i radio- och optiska produkter i framtida mobilsystem baserade på 5G-Advanced- och 6G-standarderna.”
" Flytt till Linnanmaa med början år 2025
Bolaget förbereder sig för att flytta till Linnanmaa, bredvid universitetet. Nokias tillväxt i Uleåborg är kopplad till utvecklingen av basstationer. Testlaboratoriet Otava, det vill säga Over the Air Validation Area, blir kvar i Rusko."
-
Nokia utnämner Lorna Gibb till personaldirektör och medlem i ledningsgruppen.
-
Ricky Corker, direktör för kundupplevelse, lämnar företaget på grund av de förändringar i verksamhetsmodellen som Nokia tidigare meddelat.
Nokia meddelade idag att de utnämner Lorna Gibb till personaldirektör och medlem i ledningsgruppen med verkan från och med idag. Ricky Corker, som har varit Nokias direktör för kundupplevelse sedan 2021, lämnar företaget den 28 juni 2024.
Ricky Corkers tidigare bakgrund på Nokia:
- President of Customer Operations, Americas, Nokia, 2019–2020
- Executive Vice President and President of North America, Nokia, 2011–2018
Alla är inte Ricky Corker-fans. På Reddit krävde ”oldtoolfool”, som jag citerat tidigare, Corkers avgång redan för ett halvår sedan eftersom Corker var ansvarig kundchef i Amerika när Verizon-affären förlorades till Samsung år 2020:
Redmach22: De 14 000 nedskärningarna måste börja med Pekka.
Oldtoolfool: Och Marco, och Tommi Uitto. Alla dessa är mediokra talanger. Åh, och jag glömde, Ricky Corker borde också vara med på listan, i princip försäljningschef – kom ihåg, det är han som stötte bort Verizon totalt och lät RAN-affären gå till Samsung – och sedan befordrade de honom! Otroligt. Men tyvärr helt typiskt. https://www.reddit.com/r/Nok/comments/188jddw/rumor_att_may_dump_nokia/
I ett annat inlägg för cirka fyra månader sedan spekulerades det också kring Corkers avgång: https://www.reddit.com/r/Nok/comments/1axjc28/sandy_motley_announced_as_country_manager_for/
Samma här. Väntan har varit lång – ända sedan 1995, då man borde ha förstått de långsiktiga integrationsproblemen med köpet av Alcatel-Lucent, precis som i andra liknande stora fusioner. Men som långsiktig investerare förstod jag inte. Jag följde noga vad Nokia gjorde ända ner på detaljnivå, i tron att vändningen skulle ske inom rimlig tid. Varje gång kursen steg trodde jag att den skulle stiga mer – jag visste ju så mycket om Nokia. Och av samma anledning satt jag på händerna när kursen sjönk.
Under de senaste åren har tvånget varit en god lärare. Jag köpte en lägenhet. Köpet och hanteringen av lånekostnaderna har krävt att jag frigjort kapital från aktieinvesteringar. Min Nokia-portfölj har krympt till en tredjedel. Lyckligtvis har en stor del av försäljningarna gjorts med vinst, men det är inget att skryta om med tanke på att jag hållit aktierna i över tio år. Så gick det med drömmen om att bli rik på Nokia-aktier, och nu får jag nöja mig med en inte så bra bostadsinvestering. Fast eftersom lägenheten används av min son, svider det inte. De pengarna gungar i alla fall inte med i Nokias upp- och nedgångar.
Med min tredjedelsportfölj är jag alltså fortfarande en Nokia-troende, tänk om det ändå … 
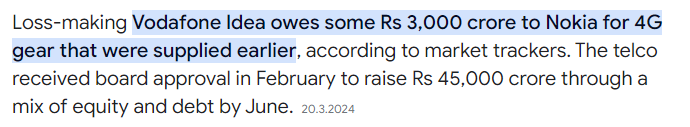
heikkohappinen Vodafone Idea (Indien) ger Nokia och Ericsson aktier för att delvis reglera sina skulder?
Nokias andel ca 167 mn euro
Enligt nätet är skulden till Nokia ungefär det dubbla, men Idea har fått tillstånd / ansöker om / håller på att slutföra ett lånearrangemang på upp till 5 miljarder euro i juni
Ericsson sjunker efter att Nordea slopat köprekommendation (Finwire) (Finwire)
2024-06-13 10:51
Telekombolaget Ericsson har backat som mest 2,8 procent efter att Nordea slopat sin köprekommendation och istället satt rekommendationen behåll. Riktkursen på 64 kronor upprepas.
Bakgrunden till revideringen är Ericssons starka kursutveckling (en uppgång på nästan 20 procent från bottennoteringarna i mitten av april) samt att marknadens förväntningar på ebita anses vara för höga för det andra kvartalet, givet normal säsongsvariation och avsaknaden av en bredare förbättring på RAN-marknaden (radio access network).
Nordea sänker sin ebita-prognos med 3 procent för 2024, till följd av lägre förväntningar på den organiska tillväxten under det andra kvartalet och högre löpande kostnader.
Ericsson offentliggör sin rapport för det andra kvartalet den 12 juli.
Reno Santic
Nyhetsbyrån Finwire
https://twitter.com/finwire
newsroom@finwire.se
redaktion@finwire.org
Copyright
*** Översatt med Translate texts & full document files instantly. Accurate translations for individuals and Teams. Millions translate with DeepL every day. (gratisversion) ***
Inuti AT&T:s utbyte av Nokia mot Ericsson
https://www.lightreading.com/open-ran/inside-at-t-s-nokia-rip-and-replace-with-ericsson
Bra inlägg. Låt mig korrigera så pass mycket att texten jag skrev på finska var mina egna åsikter, medan den på engelska kom från två andra skribenter som jag tog med specifikt för att väcka diskussion och inte nödvändigtvis som mina egna ståndpunkter.
När det gäller forskningskostnader kan man dock lyfta fram MN:s (Mobile Networks) dominerande roll, det vill säga nästan hälften av de totala kostnaderna. Frågan är om betoningen är den rätta och om man får tillräcklig avkastning på pengarna? Visst kommer licensiering säkert att ge klirr i kassan igen, men när det gäller till exempel 6G måste man vänta till ca år 2030, det vill säga fortfarande klart mer än fem år. Väntan är lång… Själv har jag ingen annan åsikt om detta än att det inte bör finnas några heliga kor och att alla satsningar måste motiveras med tillräcklig förväntad avkastning. Enligt min mening var det också ett intressant utspel att flytta MN till ett samriskföretag (joint venture) med Samsung, vilket delvis skulle minska priskonkurrensen och göra FoU-kostnaderna lägre än för två separata mobilenheter.
MN:s forsknings- och utvecklingsarbete genererar de licensintäkter du nämner, och de nuvarande är troligen till största del skapade av MN. Vi har ingen information om hur forsknings- och utvecklingskostnader allokeras till andra affärsenheter som drar nytta av dem, men åtminstone när det gäller privata nätverk sker en mycket stor del av utvecklingen på MN:s sida.